Canadá prohíbe los rendimientos sobre las stablecoins y, en el mismo texto, autoriza las recompensas. No es una contradicción: es el punto más relevante de la propuesta publicada el 24 de octubre en la Canada Gazette por el Departamento de Finanzas. El reglamento hace operativa la Stablecoin Act y fija la regulación de las stablecoins en Canadá para los emisores no bancarios. Reservas al menos equivalentes a los tokens en circulación custodiadas en instituciones canadienses, reembolso a la par en tres días hábiles con comisiones de hasta el 1% y ningún interés para quienes simplemente mantienen el token. Es un borrador en consulta pública hasta el 23 de diciembre, con entrada en vigor prevista para el otoño de 2027.
SpazioCrypto ha leído el texto íntegro del reglamento propuesto y el análisis de impacto que lo acompaña, junto con la página del Departamento de Finanzas sobre el marco canadiense. Para el contexto de mercado citamos a CoinDesk del 26 de octubre, que también recoge una declaración de la Canadian Bankers Association recogida por The Logic.
Qué dice realmente el texto
La Stablecoin Act recibió sanción real en marzo de 2026, dentro de la primera ley de implementación del presupuesto de 2025. Faltaban las reglas operativas, y eso es precisamente lo que llega ahora. El perímetro afecta a los emisores nacionales y extranjeros que no sean ya instituciones financieras bajo supervisión prudencial: bancos, sociedades fiduciarias, aseguradoras y cooperativas de crédito quedan fuera. La supervisión pasa al Banco de Canadá, ante el que los emisores deberán registrarse, mientras el Departamento de Finanzas guía las decisiones de política. Quien quiera entender el mecanismo básico puede consultar nuestra guía sobre stablecoins.
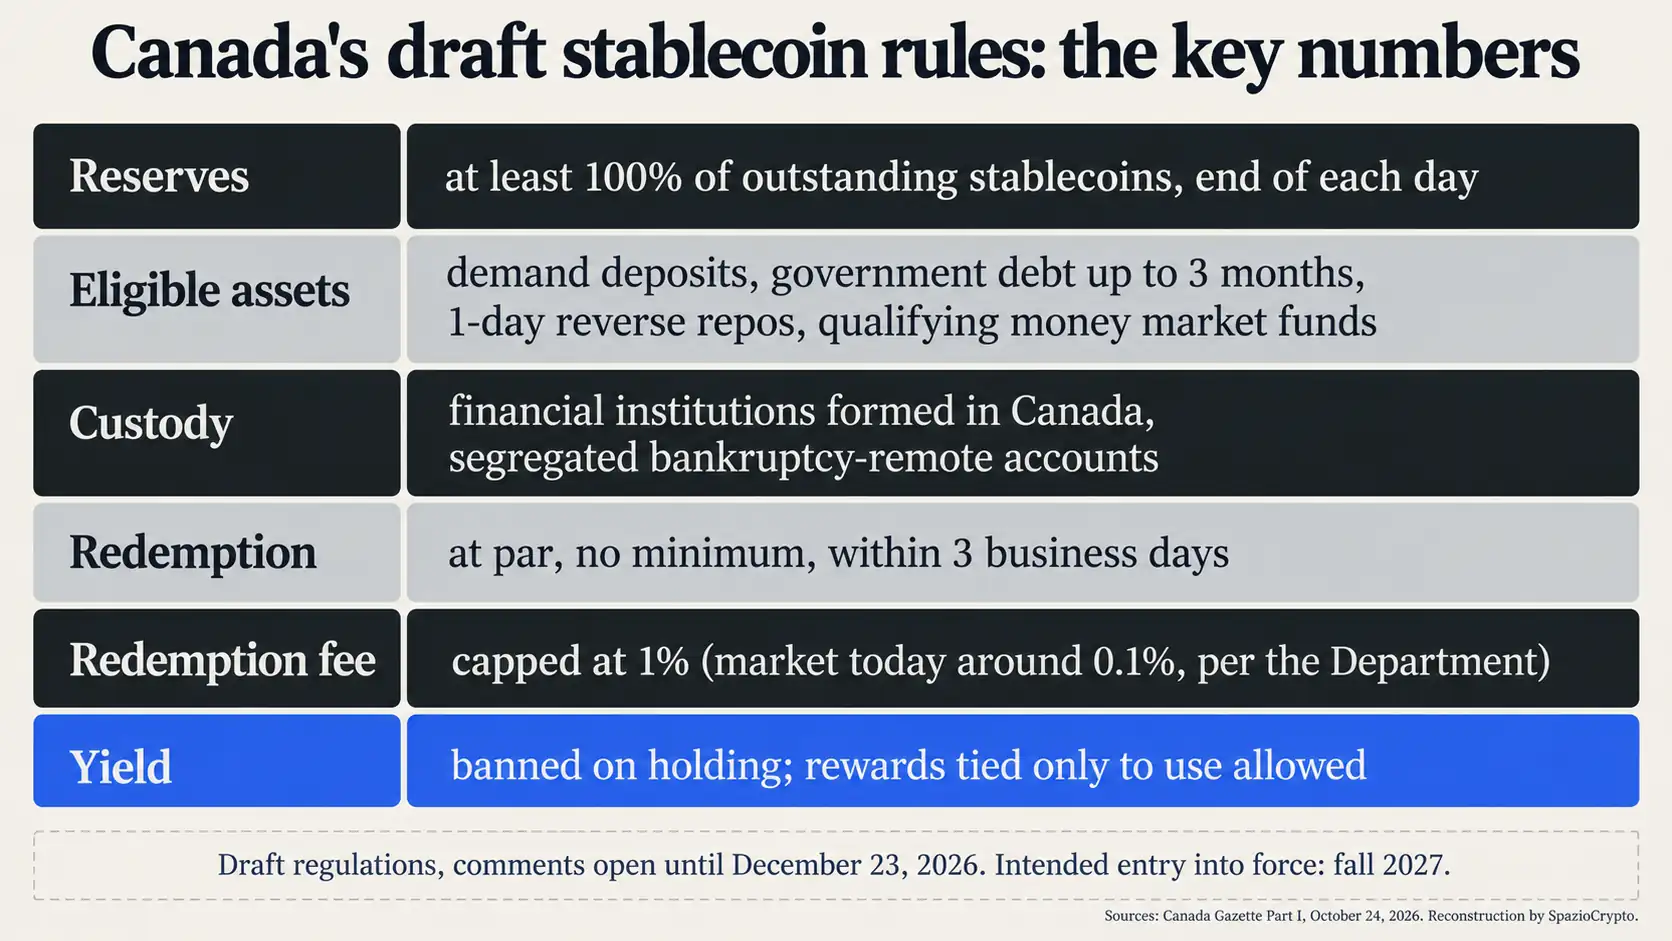
Las reservas deben valer, al cierre del día, al menos tanto como las stablecoins en circulación, en la misma moneda de referencia. Se admiten depósitos a la vista, títulos de deuda pública con vencimiento residual de hasta tres meses, repos a un día hábil sobre esos títulos y fondos monetarios que solo mantengan activos admisibles. Las reservas no pueden darse en garantía, se mantienen en una cuenta separada y protegida en caso de quiebra y deben custodiarse en una institución financiera constituida en Canadá. El Banco de Canadá recibirá cada mes un informe con el dictamen de un auditor sobre las reservas.
La prohibición de rendimientos tiene una puerta lateral, y es intencional
La sección 13 prohíbe al emisor prometer o pagar intereses o rendimientos, incluso de forma indirecta, a quienes mantengan el token. La sección 14 aclara, sin embargo, que una recompensa no es un rendimiento si no está vinculada a la tenencia, y el análisis de impacto lo dice con claridad: el gobierno pretende permitir recompensas basadas en transacciones manteniendo la prohibición sobre los saldos. Mantener la stablecoin no debe generar nada. Usarla para pagar, sí puede.


Es una lectura propia, que declaramos como tal, pero la distinción no es un detalle menor. En Estados Unidos el nodo se resolvió de otro modo: la norma final de la OCC sobre el GENIUS Act eliminó la presunción automática en los acuerdos con terceros, dejando la prohibición para evaluar caso por caso. Canadá, en cambio, escribe el criterio directamente en el reglamento. El límite entre el cashback en pagos y los intereses encubiertos seguirá siendo terreno de interpretación para el supervisor.
Los bancos presionaron a favor de la prohibición. Según CoinDesk, la Canadian Bankers Association había declarado a The Logic en junio que apoyaba con firmeza la prohibición “tanto directa como indirecta” de rendimientos. La preocupación es la misma debatida en Estados Unidos: clientes que trasladan dinero de sus cuentas y bancos con menos captación disponible para prestar.
Tres días y el 1%: más amplio que Europa, por diseño
Básicamente, cada titular debe poder solicitar el reembolso a la par, sin importe mínimo, y recibirlo en tres días hábiles. La comisión no puede superar el 1% del importe reembolsado, con un preaviso de al menos siete días en el sitio web antes de introducirla o aumentarla. Se admiten límites diarios de reembolso cuando la liquidez de mercado no sea suficiente.
El análisis de impacto explica ambas decisiones. Los tres días sirven para gestionar los ciclos de liquidación de los títulos en reserva y dejar margen para las operaciones. El techo del 1% es un compromiso: el documento reconoce que hoy las comisiones de mercado rondan el 0,1%, pero considera que un límite más bajo podría resultar demasiado restrictivo para emisores pequeños o nuevos. En Europa, MiCA exige el reembolso en cualquier momento, a la par y sin comisiones, una rigidez que el Banco de Italia ha situado en el centro de su comparación entre MiCA y el GENIUS Act. Para los emisores que operan en LATAM o que buscan acceder al mercado norteamericano, el contraste con el marco europeo es un dato concreto de planificación regulatoria.
Un mercado pequeño, con reglas de mercado grande
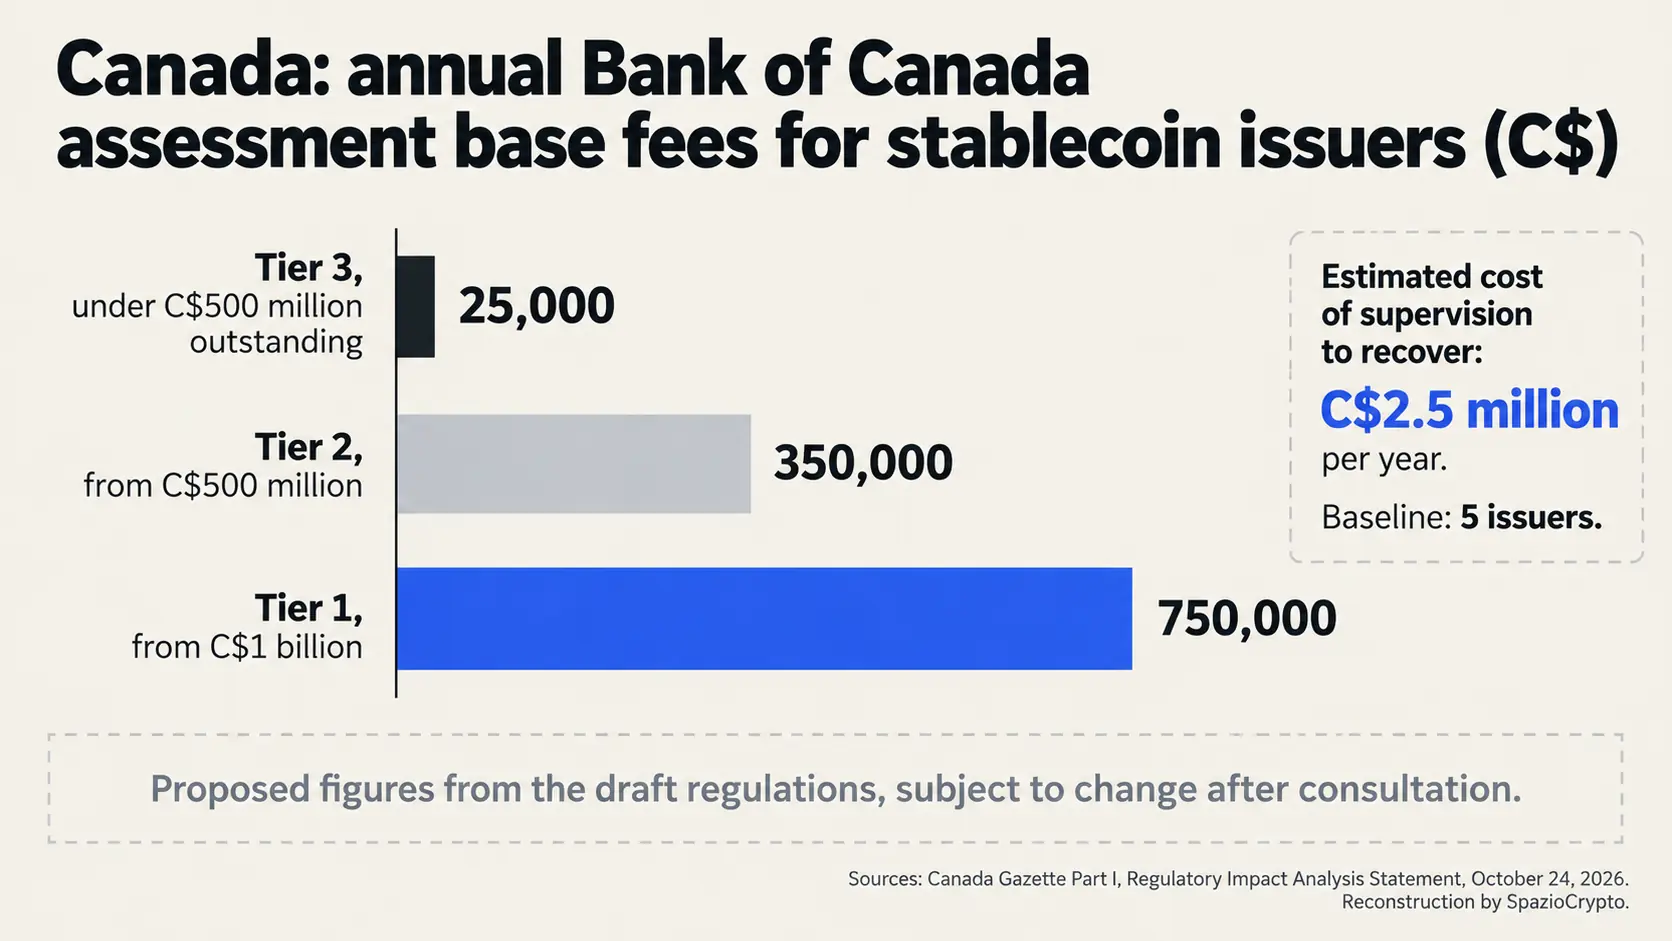
Los números del análisis de impacto acotan la magnitud real del asunto. El escenario de partida contempla cinco emisores y cita como operadores actuales a QCAD de Stablecorp, CADC de Loon Technology y USDC de Circle. Según el análisis de impacto publicado junto al borrador, el coste estimado para los emisores es de 88.521 dólares canadienses al año, unos 17.704 por emisor. Las modificaciones conexas situarían a unos 30 nuevos proveedores de servicios de pago bajo el Retail Payment Activities Act. El Banco de Canadá estima 2,5 millones anuales en costes de supervisión, que se recuperarán mediante contribuciones en tres tramos: 25.000 dólares canadienses para emisores con menos de 500 millones en circulación, 350.000 a partir de 500 millones y 750.000 a partir de 1.000 millones.
Las sanciones administrativas llegan hasta 1 millón de dólares canadienses para las infracciones graves y 10 millones para las muy graves. Existe además un filtro político: el ministro de Finanzas dispone de 60 días, prorrogables, para decidir si somete una solicitud a revisión por motivos de seguridad nacional, y la revisión puede durar 180 días, también prorrogables. Los emisores extranjeros quedan incluidos si ofrecen stablecoins a personas en Canadá; el Banco de Canadá podrá eximir a quienes estén sujetos a un régimen sustancialmente equivalente, con detalles diferidos a futuras directrices.
Los bancos quedan fuera, pero no están quietos
La paradoja canadiense es clara: la ley sobre stablecoins no afecta a los bancos, pero los bancos aparecen en cada página de la historia. Actúan como custodios de las reservas, piden la prohibición de rendimientos y, al mismo tiempo, preparan sus propios instrumentos. Según CoinDesk, en septiembre los seis mayores bancos del país declararon estar estudiando un sistema tokenizado en dólares canadienses para pagos interbancarios, y el 10 de septiembre el supervisor bancario OSFI afirmó que los depósitos tokenizados no son jurídicamente distintos de los depósitos tradicionales.
También según CoinDesk, el mercado ya se mueve. Coinbase Canada obtuvo este año de la Ontario Securities Commission la autorización para ofrecer rendimientos sobre tokens elegibles, con advertencias sobre riesgos y la precisión de que los fondos no están cubiertos por el seguro de depósitos. Tetra Trust lanzó en mayo CADD, una stablecoin en dólares canadienses aprobada por las autoridades de Alberta. Son piezas documentadas por la prensa que el reglamento federal deberá absorber: los emisores ya activos tendrán 30 días desde la entrada en vigor para presentar solicitud, con un plan de salida en caso de rechazo.
¿Y Europa?
Para quienes operan en España, el texto canadiense no cambia nada en la práctica, aunque resulta útil como espejo comparativo. MiCA ya prohíbe los intereses sobre tokens de dinero electrónico e impone reembolsos a la par sin comisiones, y su aplicación se intensifica: la CONSOB ha pedido a los CASP que cierren las stablecoins no conformes en un plazo de tres meses. En cuanto a las reservas, el debate europeo avanza en sentido contrario a la rigidez: el BCE y los bancos centrales nacionales han propuesto eliminar la obligación del 30-60% de reservas en depósitos bancarios. Canadá, por su parte, no fija límites de composición entre los activos admitidos, una decisión que el análisis de impacto presenta como respuesta a las peticiones de flexibilidad de las fintech.
El documento canadiense declara haber examinado los regímenes del Reino Unido, Estados Unidos, Unión Europea, Singapur, Hong Kong y Japón, y define sus propios requisitos como “en gran medida coherentes” con los de otras jurisdicciones (traducción propia). Es una señal en la dirección marcada por el Financial Stability Board, que advirtió al G20 que la supervisión nacional por sí sola no es suficiente para las stablecoins globales.
Department of Finance Canada
Las reglas canadienses sobre stablecoins en síntesis
Qué está confirmado y qué no
- Confirmado: el borrador publicado el 24 de octubre establece reservas al menos equivalentes a los tokens en circulación, custodiadas en instituciones financieras canadienses, reembolso a la par en un plazo de tres días hábiles con comisiones de hasta el 1%, prohibición de rendimientos por tenencia y recompensas admitidas únicamente por uso.
- No especificado: la fecha exacta de entrada en vigor, los criterios para el reconocimiento de regímenes extranjeros y el límite práctico entre recompensa por uso y rendimiento encubierto.
- A seguir: las observaciones hasta el 23 de diciembre, el texto definitivo y las directrices del Banco de Canadá, con el objetivo declarado del otoño de 2027.
La lectura de fondo
En la práctica, nuestra interpretación, que declaramos como tal, es que Canadá ha redactado una norma que protege a los bancos sin nombrarlos. Los emisores no bancarios obtienen un espacio regulado, con costes contenidos y plazos de reembolso más amplios que los europeos, pero pierden la palanca más potente para atraer saldos: el rendimiento. Pueden premiar el uso, no la permanencia. Una stablecoin concebida como instrumento de pago y no como cuenta remunerada, mientras que los depósitos tokenizados de los bancos siguen siendo depósitos a todos los efectos.
Las señales que conviene seguir son pocas y precisas. La primera es quién presentará observaciones antes del 23 de diciembre, ya que las respuestas se publicarán en la Canada Gazette. La segunda es si el texto definitivo tocará el techo del 1% o los tres días de reembolso. La tercera es cómo tratará el Banco de Canadá a los emisores extranjeros, empezando por USDC, y qué margen dejará a los programas de recompensa.