Un día después de activar Pontes, la infraestructura que integra el dinero de banco central en las finanzas tokenizadas, el Banco Central Europeo vuelve a ocuparse de los activos digitales, esta vez para pedir un cambio de reglas. El 22 de septiembre, el BCE junto a los bancos centrales nacionales de la Unión presentó una propuesta formal para eliminar uno de los requisitos más importantes de MiCA sobre las reservas de stablecoins: la obligación de mantener al menos el 30% de las reservas en depósitos bancarios, porcentaje que sube al 60% para los emisores considerados sistémicamente relevantes. Esta propuesta sobre BCE MiCA reservas stablecoin 60% procede del Sistema Europeo de Bancos Centrales, del que forman parte todos los bancos centrales nacionales de la UE, no de una sola institución.

La motivación detrás de esta solicitud es, a primera vista, casi paradójica: una norma introducida para hacer más seguras las reservas de las stablecoins es descrita ahora por los propios banqueros centrales como una posible fuente de riesgo sistémico. Veamos qué proponen exactamente, por qué cambian de posición y qué significa todo esto para los bancos europeos que están construyendo sus propias stablecoins conformes a MiCA.
Qué propone el SEBC
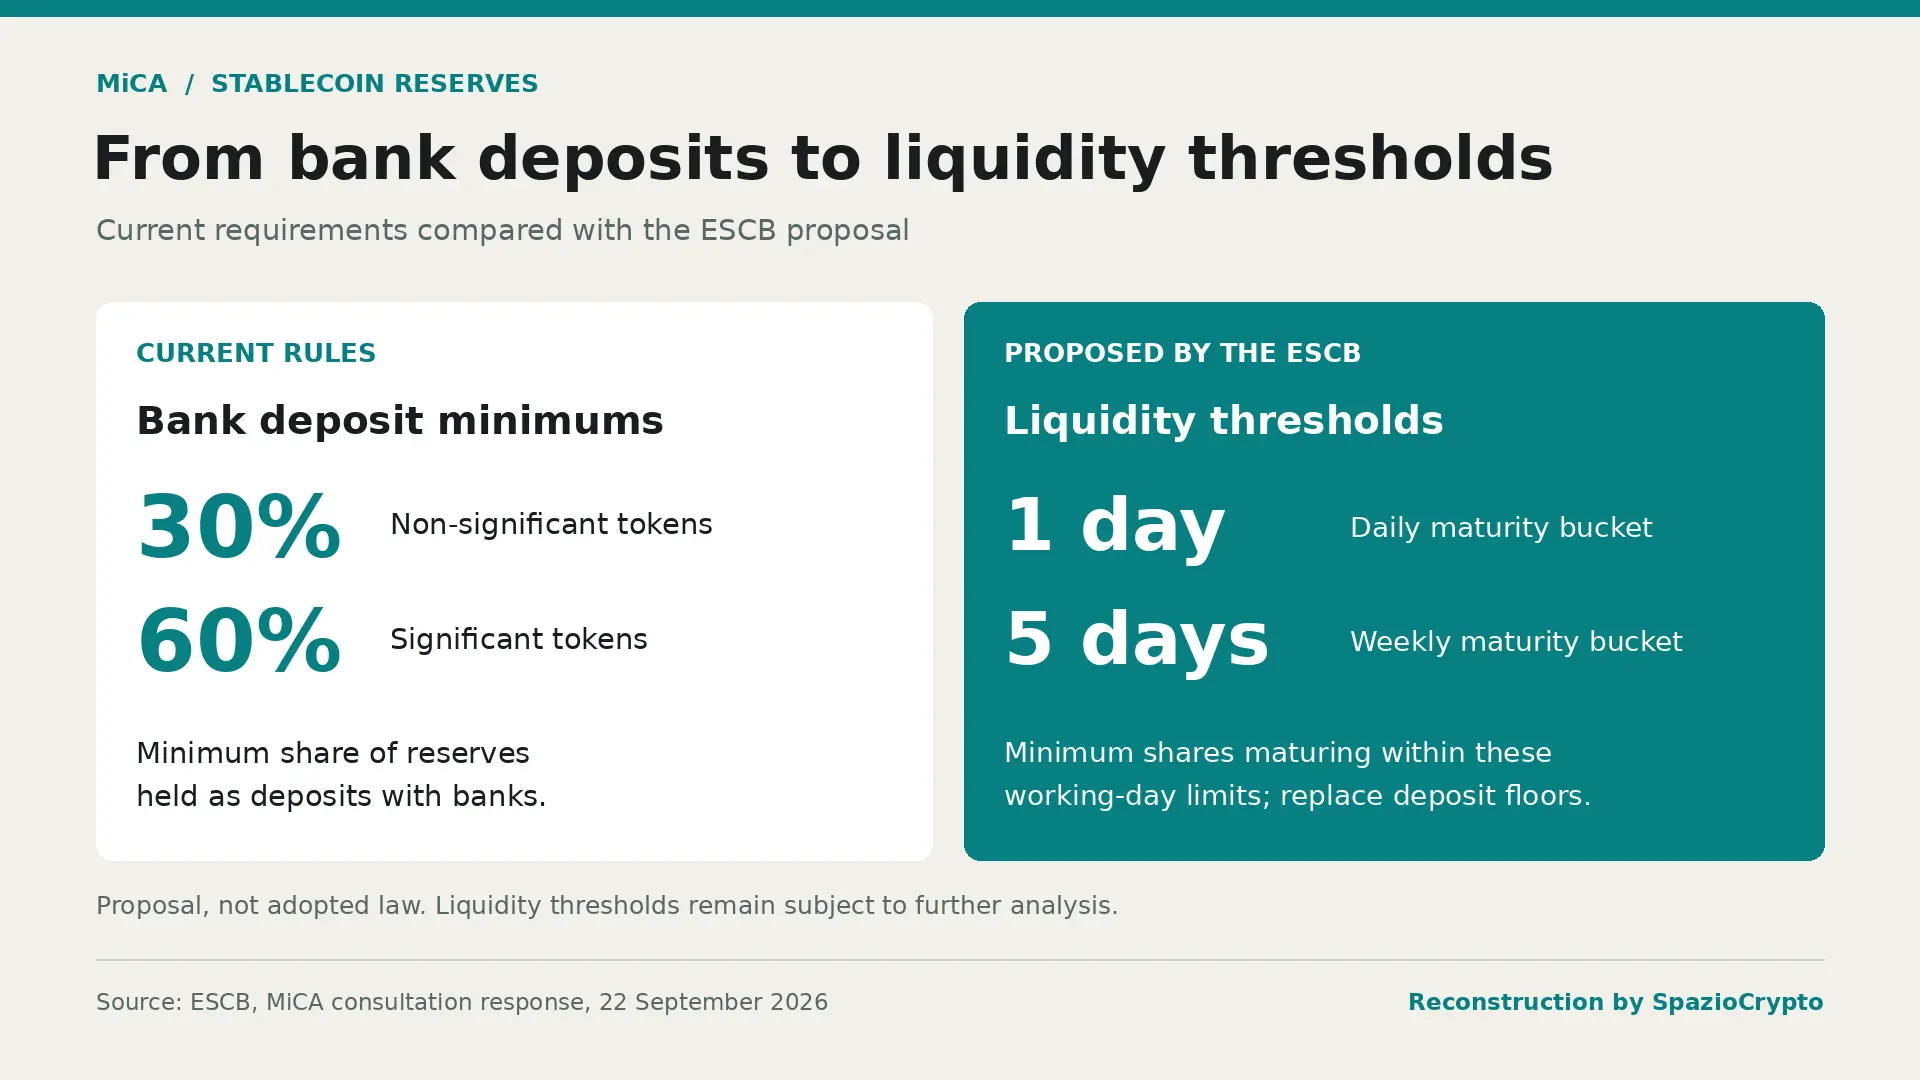
La solicitud está recogida en la respuesta oficial del Sistema Europeo de Bancos Centrales a la consulta específica iniciada por la Comisión Europea sobre la revisión de MiCA, el reglamento europeo sobre mercados de criptoactivos en vigor desde el año pasado. Según las normas actuales, contenidas en el artículo 54 del reglamento, los emisores de stablecoins deben mantener al menos el 30% de sus reservas en forma de depósitos en entidades de crédito, porcentaje que sube al 60% para los tokens clasificados como “significativos”, una designación que se activa al superar determinados umbrales relacionados con el número de titulares, el valor de mercado y el uso internacional del token.
Los bancos centrales proponen sustituir este umbral rígido por un requisito basado en la liquidez: una cuota mínima de las reservas debería invertirse en activos con vencimiento de entre uno y cinco días hábiles, como operaciones repo a un día o deuda pública a muy corto plazo. Conviene ser precisos en un punto: el SEBC no ha propuesto porcentajes concretos para este nuevo requisito, limitándose a citar como referencia los borradores técnicos elaborados en 2024 por la Autoridad Bancaria Europea, que indicaban umbrales del 40% en un día y del 60% en cinco días para los tokens significativos. Esas siguen siendo cifras de la Autoridad Bancaria, no necesariamente la propuesta final de los bancos centrales.
La paradoja: una norma de seguridad convertida en riesgo
Concretamente, el razonamiento de los bancos centrales merece explicarse con detenimiento, porque invierte la intuición más inmediata. La regla sobre los depósitos bancarios había sido introducida precisamente para proteger a los usuarios, manteniendo los fondos de los emisores dentro del sistema bancario regulado y garantizado. Pero según el SEBC, esos depósitos no se comportan como una liquidez bancaria estable ordinaria: fluctúan al ritmo de la creación y el canje de los tokens, generando un vínculo directo entre el emisor de la stablecoin y la entidad de crédito que custodia sus reservas. Si una stablecoin crece rápidamente, grandes cantidades de dinero se concentran en pocos bancos; si se desencadena una corrida de reembolsos, el emisor podría verse obligado a retirar esos depósitos con urgencia, trasladando el shock desde la stablecoin directamente al banco que los mantenía.
No es un temor abstracto. El propio documento hace referencia explícita al episodio de la stablecoin USDC y Silicon Valley Bank en marzo de 2023, cuando el colapso del banco californiano puso temporalmente en riesgo parte de las reservas de la stablecoin y provocó que perdiera su paridad con el dólar durante algunas horas. Los bancos centrales señalan también su preocupación por los llamados modelos de “multi-issuance”, en los que la misma stablecoin se emite simultáneamente dentro y fuera de la Unión Europea, con tokens tratados como intercambiables entre sí: un esquema así, advierten, podría generar problemas de liquidez si los reembolsos se concentraran de repente en el componente europeo.
La propuesta
Qué cambiaría. Fuente: SEBC, Reuters, 22 de septiembre de 2026
- Hoy: 30% (60% para tokens significativos) de las reservas en depósitos bancarios.
- La propuesta: umbrales de liquidez, activos con vencimiento de 1 a 5 días hábiles.
- El motivo: los depósitos vinculados a stablecoins pueden trasladar el shock a los bancos.
Qué significa para las stablecoins bancarias europeas
Aquí llegamos al punto que más interesa a nuestros lectores. Una eventual modificación del régimen de reservas no es un detalle técnico aislado: podría incidir directamente en la arquitectura económica de las stablecoins bancarias europeas que actualmente están en fase de desarrollo. Es el caso, por ejemplo, del consorcio de nueve grandes bancos europeos, entre ellos UniCredit y Banca Sella, que está construyendo una stablecoin en euros conforme a MiCA. Conviene aclararlo para evitar malentendidos: esta propuesta es una implicación de sistema, no una decisión específica que afecte a ese proyecto en particular, el cual sigue sujeto, como todos los demás emisores autorizados, a las normas que resulten de la revisión global de MiCA.
 European Central Bank
El mercado de stablecoins en euros sigue siendo pequeño: según estimaciones de CoinGecko, su capitalización total ronda los ochocientos millones de dólares, una fracción mínima frente al mercado denominado en dólares. Por otro lado, Tether, el mayor emisor mundial de stablecoins, no aparece en el registro de autorizaciones de la ESMA, dado que su período transitorio bajo MiCA expiró el pasado 1 de julio. Su consejero delegado declaró públicamente que esta sería la misma razón por la que la empresa habría renunciado en el pasado a solicitar una licencia europea; una versión que, sin embargo, constituye su propia caracterización personal, no un hecho verificado de forma independiente.
Dos movimientos con un día de diferencia: infraestructura pública y normas privadas
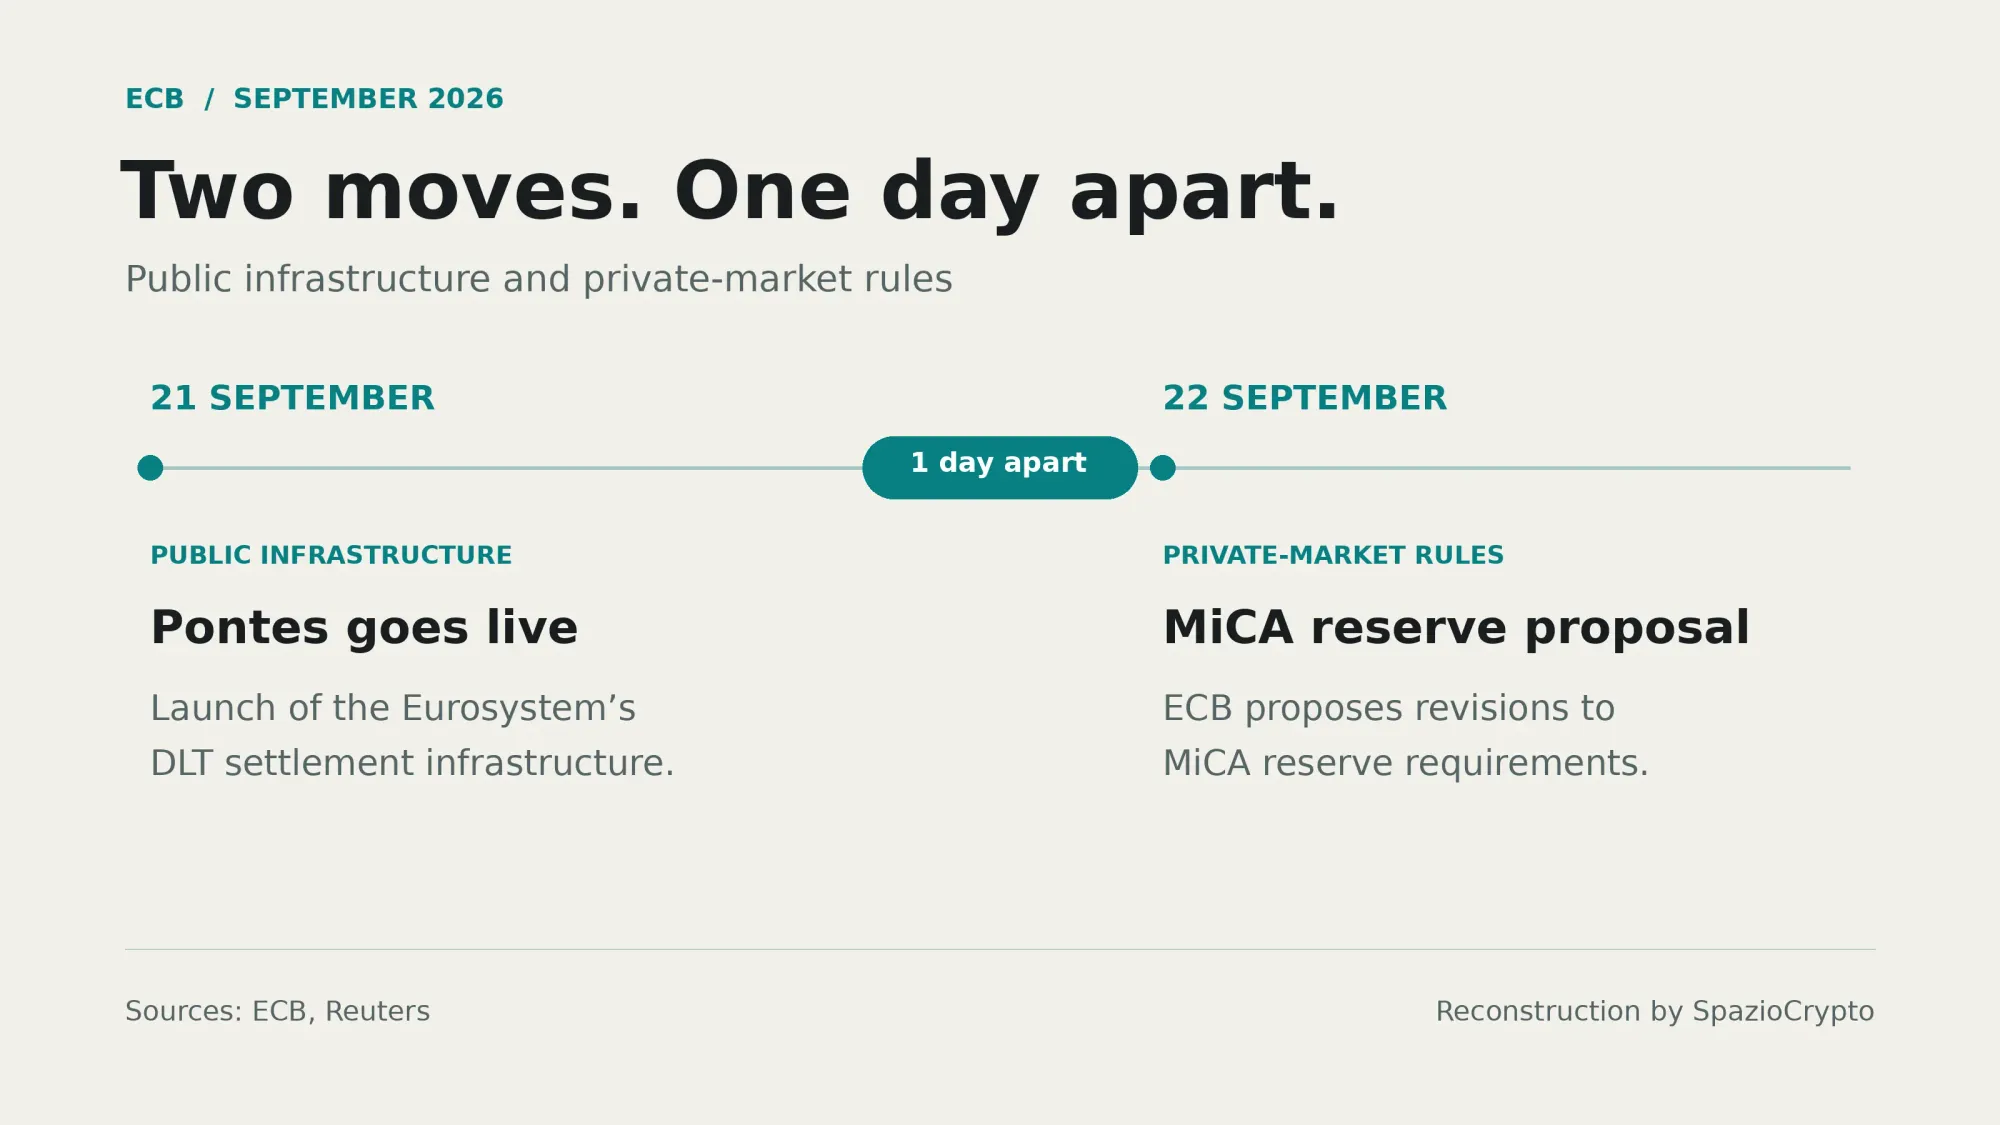
Hay un contraste temporal que explica con claridad la estrategia europea en este frente. El 21 de septiembre, tal como detallamos en nuestro análisis sobre Pontes, el BCE puso en marcha la infraestructura para la liquidación de transacciones tokenizadas en moneda de banco central. Apenas un día después, esa misma institución, junto al resto del sistema, propuso revisar las normas sobre el dinero privado que circula on-chain en forma de stablecoins. No parece una coincidencia: son dos movimientos complementarios de una estrategia más amplia. Por un lado, construir la infraestructura pública para la liquidación tokenizada; por otro, revisar y perfeccionar las reglas que rigen el dinero digital privado, con el objetivo declarado de hacerlo más seguro para todo el sistema financiero.
La lectura más amplia
Esta propuesta refleja una evolución relevante en la manera en que las autoridades europeas abordan la regulación de las stablecoins. Las primeras normas de MiCA se redactaron, en gran medida, para proteger a los usuarios finales, exigiendo que la mayor parte de los fondos captados permaneciera dentro del sistema bancario tradicional, asegurado y supervisado. Con la perspectiva que otorga el tiempo, y a la luz de episodios como la crisis USDC-SVB, los propios bancos centrales reconocen que esa solución, bien intencionada, puede desplazar el riesgo en lugar de eliminarlo, concentrándolo en un número reducido de entidades bancarias.
La lección para el observador es doble. Por una parte, este episodio muestra a la regulación europea en una fase de maduración real, capaz de revisar sus propias normas cuando la experiencia práctica sugiere que pueden generar efectos no deseados; una señal de seriedad institucional más que de indecisión. Por otra, queda por ver cómo responderá la Comisión Europea a esta solicitud y qué umbrales de liquidez específicos se fijarán en su caso, una decisión con consecuencias directas sobre el modelo económico de todas las futuras stablecoins bancarias europeas. Vale la pena seguir de cerca el desarrollo de esta consulta, cuyo plazo concluye a finales de septiembre. Para comprender mejor estos instrumentos, nuestra guía sobre qué son las stablecoins sigue siendo un recurso útil.