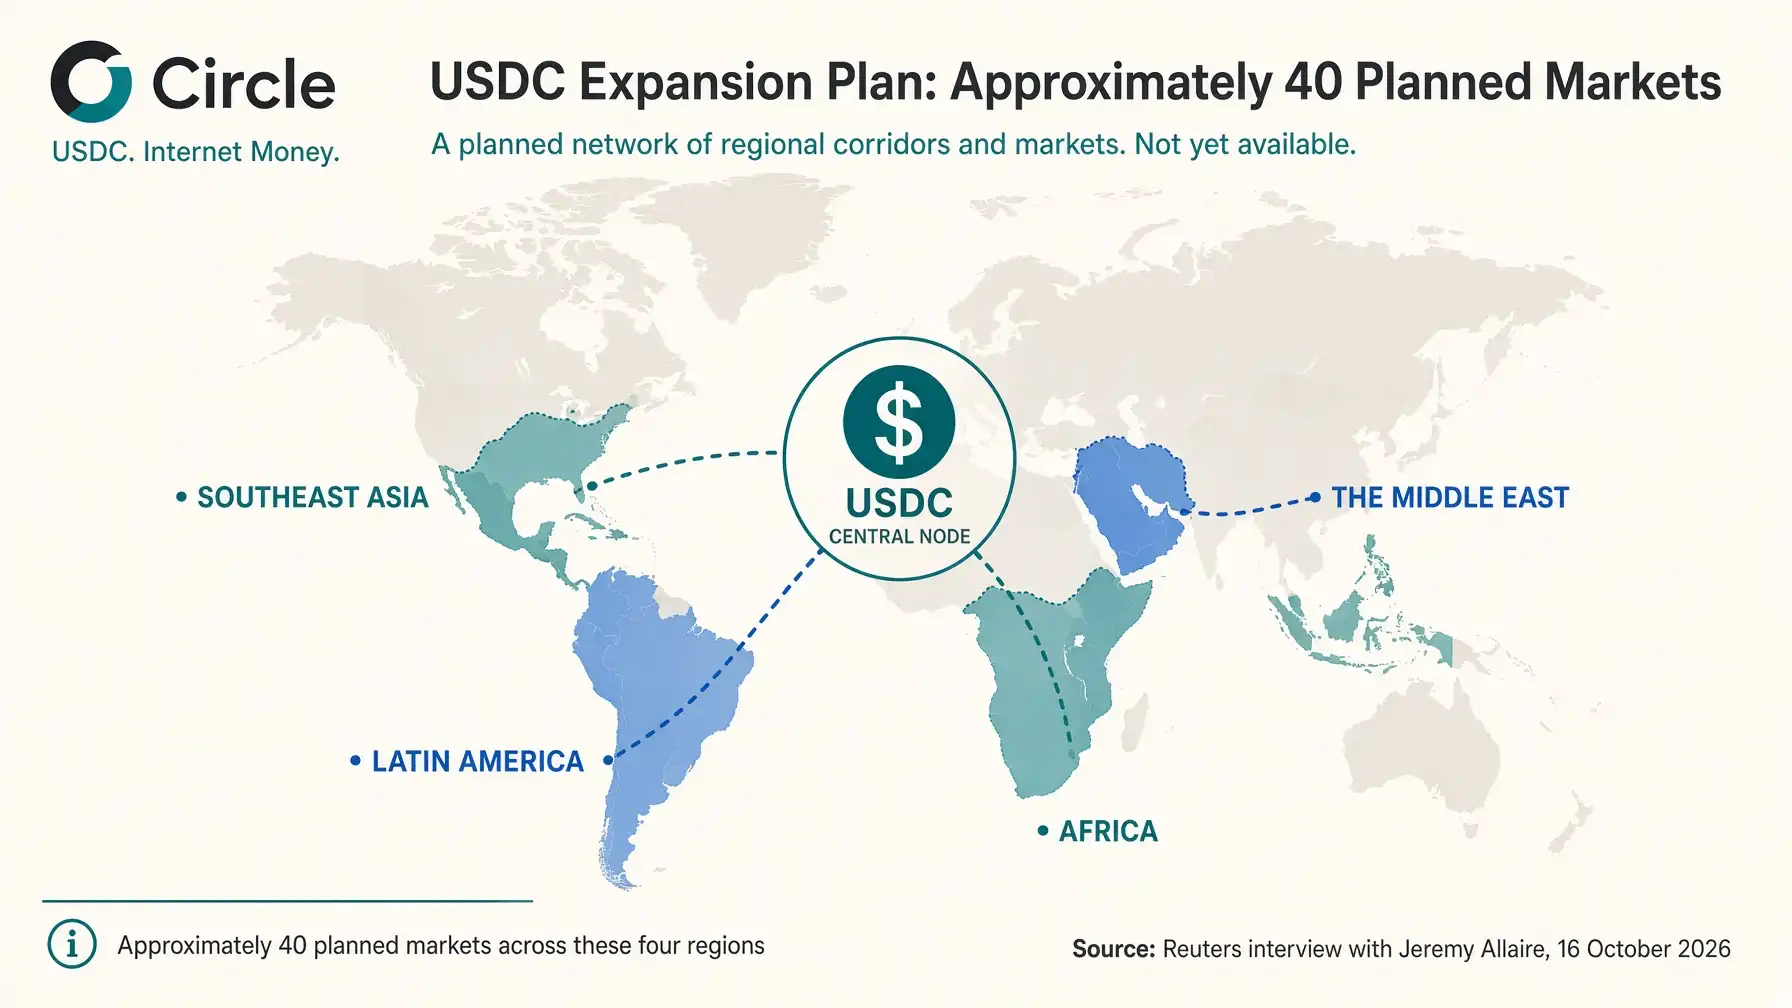
El plan de cerca de 40 mercados
Jeremy Allaire ha vinculado esta expansión a mercados donde empresas y consumidores deben mover valor entre monedas, bancos y sistemas de pago con costos elevados. Una stablecoin denominada en dólares puede reducir algunos pasos técnicos, pero no elimina las obligaciones locales: acceso a cuentas, conversión a la moneda del país, identificación de clientes y licencias siguen siendo esenciales.
Circle quiere acercar USDC a los puntos donde el dinero entra y sale de la red digital. Es una estrategia diferente a la simple cotización en un exchange. Se necesita una red de socios capaz de captar fondos, realizar pagos locales y conectar empresas, fintech y bancos.
El objetivo llega después de la inversión de 100 millones de dólares de Binance en Circle, ya analizada por SpazioCrypto el 23 de septiembre. La noticia del 16 de octubre añade una dimensión operativa: el número indicativo de mercados y las cuatro regiones en las que Circle quiere concentrarse. Asia, América Latina, África y Medio Oriente conforman ese mapa. Es el elemento nuevo que distingue este anuncio del anterior.
Por qué Tazapay es la pieza operativa clave
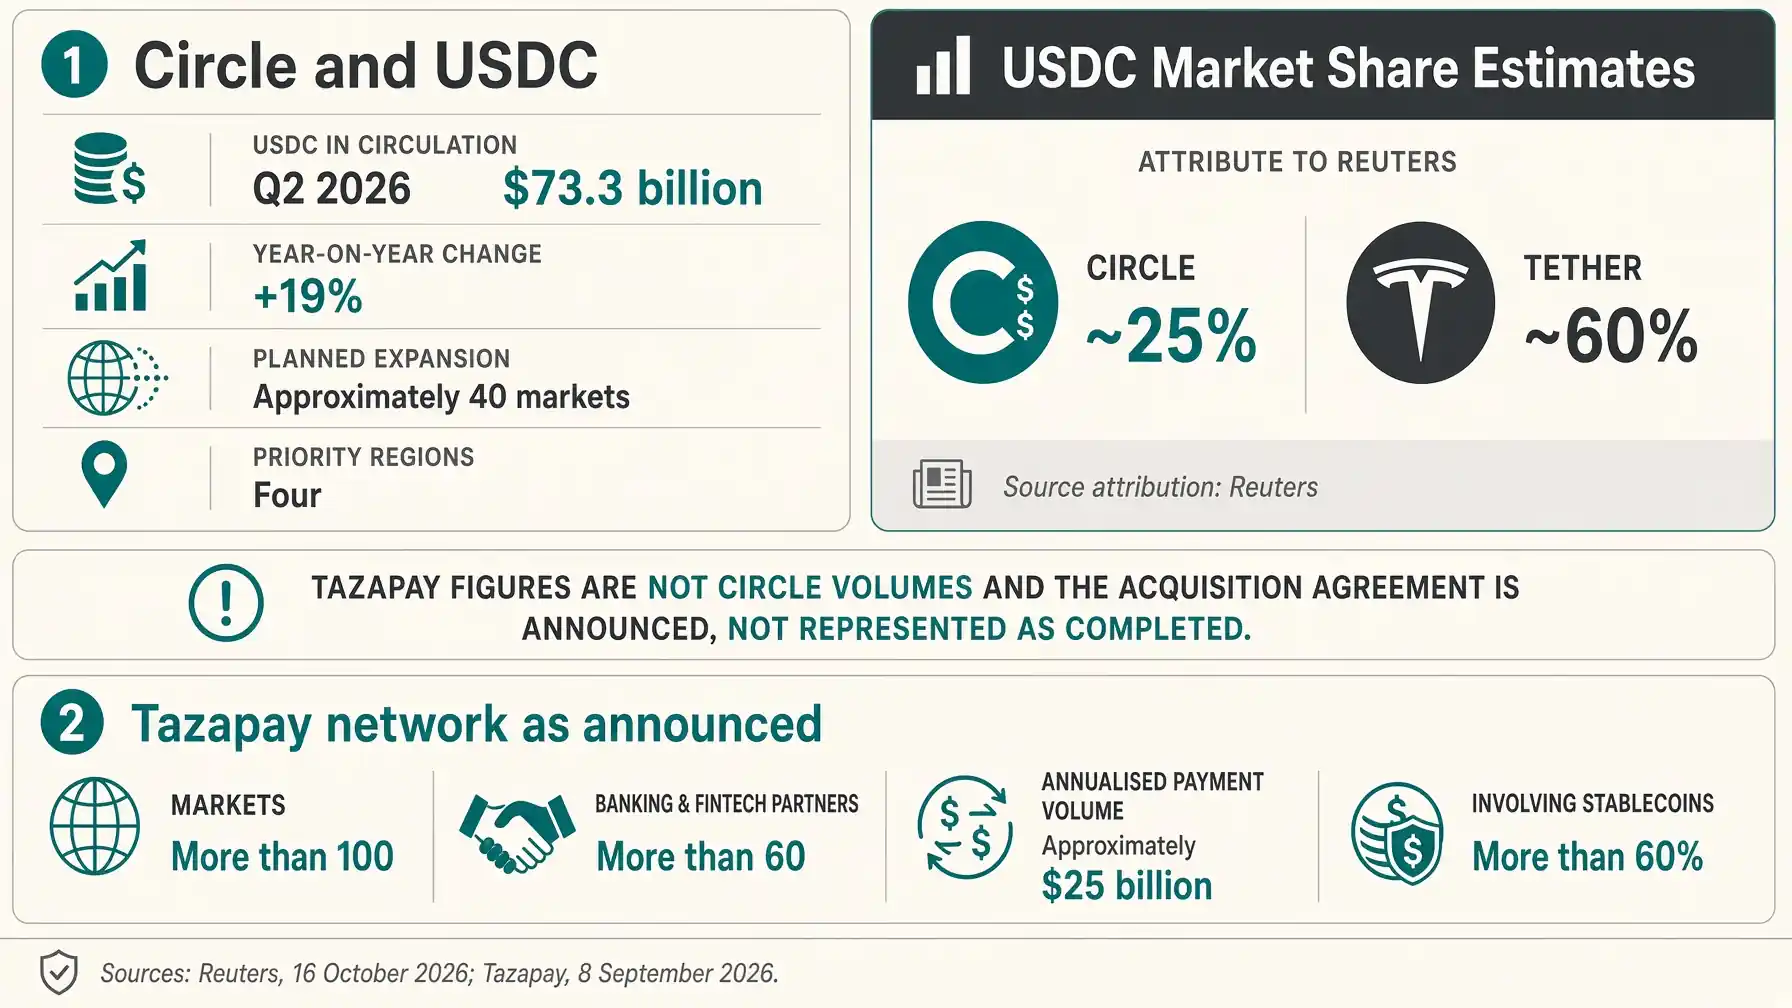
Tazapay anunció el 8 de septiembre que había firmado un acuerdo para ser adquirida por Circle. Según la compañía, su red alcanza más de 100 mercados a través de más de 60 socios bancarios y fintech, con un volumen anualizado cercano a los 25.000 millones de dólares. Más del 60% de ese volumen involucraría stablecoins.
Esos datos describen a Tazapay, no el perímetro futuro de Circle. No deben sumarse automáticamente a los datos de USDC ni presentarse como ingresos o volúmenes ya transferidos al comprador. La operación puede estar sujeta a aprobaciones y condiciones de cierre; Tazapay ha precisado que los contratos existentes permanecen sin cambios y que las nuevas rutas se comunicarán por separado.

El valor estratégico es evidente. Una red local reduce el trabajo necesario para integrar bancos, métodos de pago y pagos país por país. Para Circle significa combinar la emisión de USDC con un nivel de distribución más cercano a las empresas que pagan a proveedores, marketplaces o trabajadores transfronterizos.
Los números de USDC y la comparación con Tether
Básicamente, según Reuters, en el segundo trimestre de 2026 USDC tenía 73.300 millones de dólares en circulación, un 19% más que un año antes. La misma fuente atribuye a Circle aproximadamente una cuarta parte del mercado de stablecoins, frente a casi el 60% de Tether. Estas cuotas dependen de la fecha y la metodología: son una fotografía periodística, no una constante.
El anterior récord de volúmenes de USDC en el primer trimestre de 2026 ya había mostrado una separación entre el crecimiento del uso y la rentabilidad del emisor. Más monedas en circulación pueden aumentar los intereses sobre las reservas, pero la expansión comercial, los incentivos y la distribución tienen sus propios costos.
Tether mantiene una ventaja de liquidez y reconocimiento en muchos mercados, especialmente en América Latina, donde USDT domina los intercambios P2P y las remesas. Circle intenta responder con un perfil regulatorio más estructurado, integraciones empresariales y nuevos corredores locales. El desafío no consiste en reemplazar un símbolo por otro en los exchanges, sino en hacer que USDC sea útil en los pagos cotidianos de las empresas.
Pagos internacionales y agentes de IA
Circle presenta USDC como infraestructura para transferencias programables. En el sector de pagos, la ventaja potencial es la disponibilidad continua y la posibilidad de liquidar transacciones digitales sin esperar cada ventana bancaria. El análisis sobre USDC como competidor en pagos internacionales describe este desplazamiento hacia los casos de uso, más allá del trading.
Allaire también ha vinculado el crecimiento futuro a los agentes de inteligencia artificial. Software capaz de comprar servicios, datos o capacidad de cómputo puede generar muchas transacciones de monto reducido. Las stablecoins son una de las infraestructuras candidatas para estos micropagos, porque pueden integrarse en el código y operar sobre redes disponibles de forma continua.
La misma automatización amplía los riesgos. Un agente comprometido puede enviar pagos en segundos, multiplicar operaciones erróneas o eludir controles diseñados para un usuario humano. Los límites de gasto, las autorizaciones granulares, las identidades verificables y la capacidad de bloqueo se convierten en parte del producto, no en accesorios.
Lo que falta antes del lanzamiento
El primer dato ausente es la lista de mercados. Las cuatro regiones incluyen decenas de jurisdicciones con reglas muy distintas sobre stablecoins, cambios de divisas y pagos. Sin nombres concretos, no es posible evaluar la cobertura regulatoria ni el peso comercial de cada entrada.
Faltan también el calendario, los socios locales, los productos iniciales y los criterios de disponibilidad. “Entrar” puede significar abrir un corredor de pagos, distribuir USDC a través de una plataforma, integrar una empresa u obtener una licencia. Estos pasos no son equivalentes.
Por último, no se han comunicado costos, objetivos de volumen ni plazos de equilibrio. La expansión puede mejorar la distribución, pero requiere cumplimiento normativo, liquidez local y asistencia operativa. Traducir el plan en una previsión de resultados económicos para Circle sería, por ahora, prematuro.
LATAM y Europa: el filtro MiCA y la realidad local
En América Latina, donde la demanda de stablecoins crece por la inflación y el peso de las remesas, la expansión de Circle puede encontrar terreno fértil. Pero también competencia directa: Tether domina ese espacio con años de ventaja. La CNMV en España y los reguladores de cada país latinoamericano imponen condiciones propias que Circle deberá cumplir en cada jurisdicción.
Europa ofrece a Circle un marco distinto al de los mercados emergentes. MiCA regula la emisión y distribución de stablecoins y obliga a los proveedores autorizados a verificar qué tokens pueden ofrecerse. El análisis sobre stablecoins, depósitos bancarios y la posición de los bancos centrales muestra hasta qué punto las reservas y la competencia se han convertido en cuestiones de política financiera.
En Estados Unidos, el GENIUS Act y las reglas atribuidas a OCC, FDIC y FinCEN construyen otro perímetro regulatorio. Circle puede aprovechar esta experiencia normativa, pero no trasladarla automáticamente a África, América Latina, Medio Oriente o Asia.
Para los usuarios de habla hispana, el plan no implica un lanzamiento específico inmediato. El efecto más concreto es indirecto: más corredores locales pueden hacer que USDC sea más útil para las empresas que pagan o cobran en esos mercados. Cada servicio ofrecido en la Unión Europea sigue sujeto a MiCA y a los controles de los CASP.
La lectura de fondo
En la práctica, la próxima fase de las stablecoins se decidirá menos por la emisión y más por la distribución. El token debe llegar a las cuentas, a los wallets empresariales y a los sistemas de pago, y luego retornar a moneda local con costos y tiempos predecibles. Ese es el verdadero campo de batalla.
Circle está construyendo esa red a través de Tazapay, Binance y las integraciones empresariales. Tether parte de una base más amplia y de una presencia consolidada en muchos mercados. El plan de cerca de 40 entradas muestra que la competencia se desplaza hacia infraestructuras locales, cumplimiento normativo y fiabilidad operativa. Mientras Circle no publique la lista de países y el calendario concreto, sigue siendo una estrategia declarada, no una presencia ya realizada. Los próximos meses, con el cierre esperado de la adquisición de Tazapay y la aplicación plena de MiCA, marcarán si el plan pasa del papel a la práctica.