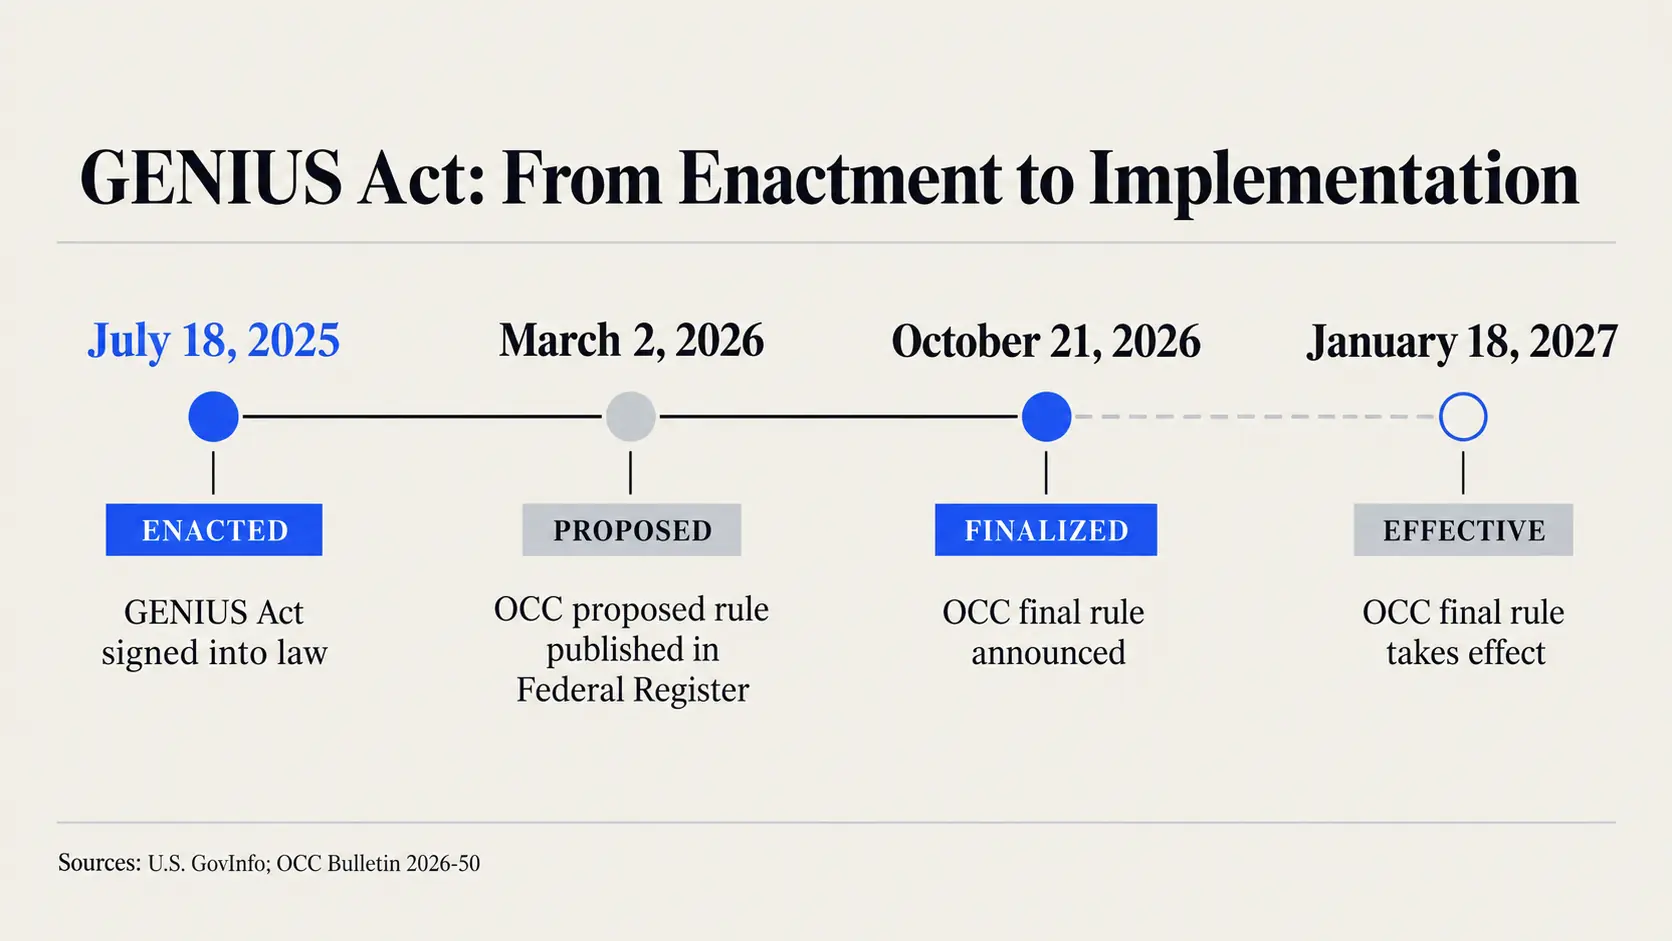
El 21 de octubre de 2026, la Oficina del Contralor de la Moneda (OCC) publicó la norma final que implementa el GENIUS Act para los emisores bajo su supervisión. El punto más debatido concierne a los rendimientos sobre las stablecoins: el emisor no puede pagar intereses o yield al titular simplemente por mantener, usar o conservar el token, pero la OCC ha eliminado la presunción que habría clasificado automáticamente ciertos acuerdos con filiales y terceros como violaciones del veto. No es una autorización general a los programas de recompensas. Cada estructura deberá evaluarse según los hechos y la sustancia económica del acuerdo.
La distinción clave: entre prohibición y presunción
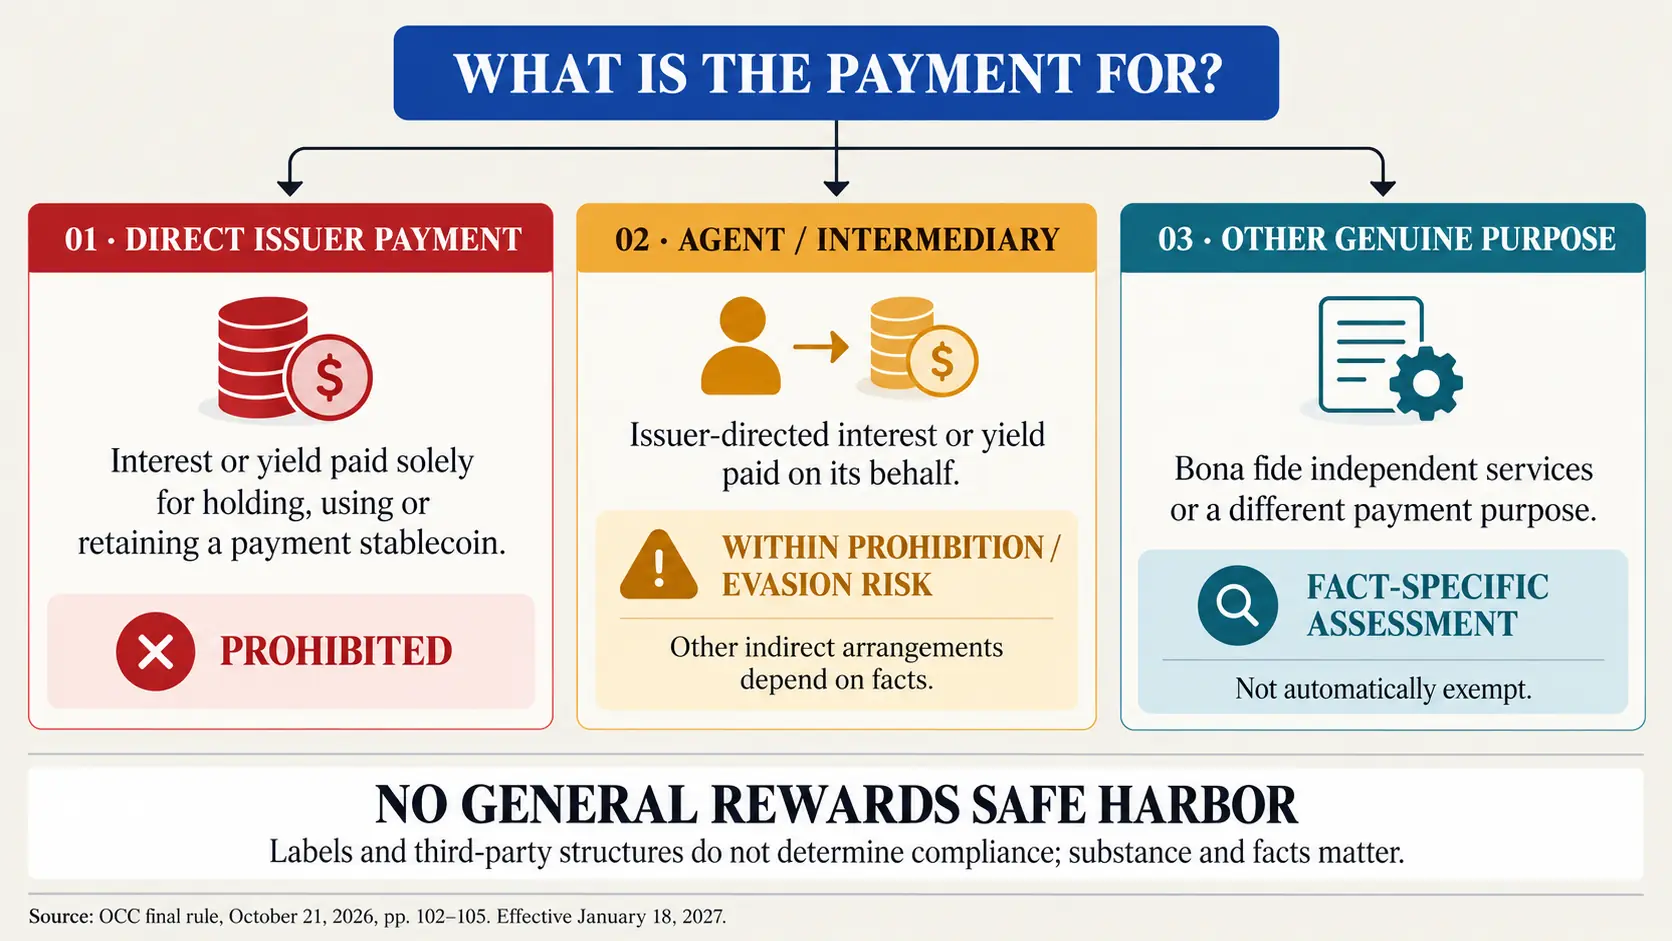
El núcleo de la norma no es la desaparición de la prohibición. El GENIUS Act sigue vedando a cualquier emisor autorizado, nacional o extranjero bajo jurisdicción de la OCC, el pago al titular de cualquier forma de interés o rendimiento, en efectivo, tokens u otro beneficio, cuando ese pago dependa únicamente del hecho de mantener, usar o conservar la stablecoin de pago.
Lo que cambia respecto a la propuesta inicial es el mecanismo probatorio. El borrador contemplaba una presunción relativa para ciertos acuerdos entre el emisor, filiales y terceros vinculados. Ante determinadas condiciones contractuales, el pago del tercero habría sido tratado, en principio, como un pago del propio emisor, cargando a los interesados con la responsabilidad de demostrar lo contrario.
En la versión final, la OCC eliminó esa presunción porque, según la propia autoridad, podía resultar simultáneamente demasiado amplia y demasiado estrecha. Habría podido afectar a acuerdos legítimos, imponiendo costes de defensa desproporcionados, pero también podría haber inducido al mercado a considerar lícitas las estructuras que no activaban formalmente la presunción.
La OCC optó por una supervisión basada en los hechos. Examinará los acuerdos en los procedimientos de autorización y durante la vigilancia continua. Si detecta una infracción o un intento de eludir la prohibición, podrá intervenir. La diferencia es sustancial: desaparece un automatismo, no el control.
Por qué no es una autorización general a los rewards
La norma no incluye una lista de programas admitidos ni introduce un safe harbor para los rewards ya existentes. La OCC aclara que los programas anteriores al GENIUS Act serán evaluados con los mismos criterios que los lanzados tras la entrada en vigor de la ley. Llamar a un pago “premio”, “incentivo” o “cashback” no basta para eximirlo de la prohibición.
La pregunta relevante es si el beneficio económico constituye, en la práctica, un interés o rendimiento pagado por el emisor exclusivamente por la tenencia, el uso o la custodia de la stablecoin. Un pago realizado por un agente en nombre del emisor puede quedar sujeto a la prohibición. Incluso transferir fondos a otro sujeto para que remunere al titular puede constituir una elusión.
Por el contrario, la OCC señala que una contraprestación por servicios reales, en ausencia de elementos contrarios, normalmente no está prohibida porque tiene una causa distinta a la simple tenencia del token. La norma aplica el mismo criterio a los pagos vinculados a una transacción: no son automáticamente lícitos ni ilícitos. Hay que verificar si constituyen efectivamente un rendimiento y si derivan exclusivamente de la relación del cliente con la stablecoin.
Esto explica por qué el conflicto ya abierto entre la industria crypto y la banca tradicional en torno a los rewards ofrecidos por intermediarios no se resolvió con un sí o un no universal. El resultado dependerá del origen de los fondos, de los vínculos contractuales, del control ejercido por el emisor y del propósito económico del pago. Para los operadores latinoamericanos que ven en las stablecoins un instrumento de pagos transfronterizos, la definición de ese límite es tan relevante como la normativa MiCA en Europa.
Qué cubre la norma final de la OCC
Básicamente, el documento no se limita al yield. Establece el marco aplicable a las filiales de bancos nacionales asegurados y asociaciones federales de ahorro, a los emisores federales cualificados no bancarios, a determinados emisores estatales y a los emisores extranjeros que pretendan operar en Estados Unidos.
La norma regula las actividades permitidas, la composición y gestión de las reservas, la liquidez, la diversificación, los reembolsos, la gestión de riesgos, las auditorías, la elaboración de informes, la custodia, las solicitudes de autorización y el registro. Asimismo, introduce requisitos más detallados sobre capital y respaldo operativo respecto a la propuesta inicial, aunque mantiene un enfoque proporcional a la naturaleza y al riesgo de la actividad.
Para el mercado, la fecha operativa es el 18 de enero de 2027. Es el mismo plazo en torno al cual se están organizando las principales obligaciones derivadas del GENIUS Act. A partir de ese momento, las entidades sujetas a la OCC deberán cumplir la normativa final, mientras otros reguladores federales seguirán completando sus respectivos procedimientos para las instituciones bajo su competencia.
Reservas y reembolsos: el centro prudencial
La OCC afirma haber modificado la propuesta para otorgar mayor flexibilidad en la gestión de las reservas, manteniendo al mismo tiempo requisitos de liquidez, diversificación y concentración. El objetivo declarado es garantizar que los emisores estén suficientemente cubiertos y sean capaces de atender con puntualidad las solicitudes de reembolso.
Este perfil distingue a una payment stablecoin de un producto de inversión. El token debe ser convertible o reembolsable por un importe monetario fijo, y el emisor debe respaldar esa promesa con activos admisibles y controles operativos. La prohibición de pagar yield directamente a los titulares forma parte del mismo diseño: la stablecoin de pago se trata como instrumento de pago y liquidación, no como un depósito remunerado.
La norma de la OCC es uno de los múltiples caminos paralelos previstos por la ley. La Reserva Federal ha iniciado un proceso normativo para los emisores bajo su supervisión. Las diferencias entre autoridades son relevantes porque el GENIUS Act distribuye las competencias según el tipo de institución.
Las objeciones de la banca y la protección del consumidor
La American Bankers Association considera demasiado estricto el enfoque sobre la prohibición de rendimientos, según declaraciones recogidas por el Banking Journal de la ABA del 21 de octubre de 2026. El temor del sector bancario es que las recompensas elevadas sobre stablecoins atraigan fondos hoy depositados en bancos, reduciendo los recursos disponibles para el crédito. El efecto, sin embargo, no está cuantificado en la norma: la propia OCC reconoce que dependerá del crecimiento del mercado, del lugar donde los emisores mantengan las reservas y de la estabilidad de esos fondos.
En cuanto a los clientes, la comparación con una cuenta bancaria exige prudencia. Un programa que ofrece rendimiento sobre stablecoins no adquiere por ello la protección aseguradora de un depósito. La norma final no modifica el ámbito de las leyes de protección al consumidor ya aplicables y no crea una garantía federal equivalente a la cobertura de la FDIC para el titular del token. En mercados latinoamericanos donde la confianza en el sistema bancario es históricamente más frágil, esta distinción es especialmente relevante.
Para los intermediarios, el margen que deja la evaluación caso por caso implica también una obligación de transparencia. Presentar un reward como si fuera indistinguible del interés de un depósito podría confundir la naturaleza del producto, sus riesgos y sus garantías. Por eso el debate sobre el yield en el conjunto del marco legislativo estadounidense seguirá abierto incluso después de esta norma.
Qué queda fuera de la norma
La norma no cierra todos los capítulos del GENIUS Act. Las cuestiones específicas relativas a la Bank Secrecy Act, el antilavado de dinero, la lucha contra la financiación del terrorismo y la elusión de sanciones se abordarán por separado. Quedan también fuera el tratamiento fiscal, las cuestiones de competencia, la regulación general de las finanzas descentralizadas y los activos distintos de las payment stablecoins.
Falta además un catálogo de ejemplos vinculantes para distinguir los rewards admitidos de los prohibidos. La OCC ha optado deliberadamente por no publicarlo, prefiriendo aplicar el texto de la ley a las circunstancias de cada acuerdo concreto. Esto reduce el riesgo de reglas fácilmente eludibles, pero deja a los operadores un área de incertidumbre aplicativa que podrá colmarse mediante la supervisión y eventuales guías posteriores.
La lectura de fondo
En la práctica, la interpretación más prudente es que la OCC ha elegido flexibilidad supervisora, no desregulación. Eliminando la presunción, la autoridad evita clasificar por anticipado categorías enteras de acuerdos. Pero conserva la prohibición y las facultades antiabuso, manteniendo así la capacidad de determinar quién financia realmente el rendimiento y con qué propósito.
Para emisores y plataformas, el nudo no será únicamente el nombre comercial del programa. Serán decisivos los contratos, los flujos financieros, el control y la sustancia económica. Es sobre estos elementos, más que sobre la palabra “reward”, que a partir del 18 de enero de 2027 se medirá el cumplimiento normativo.
Fuentes
- OCC, Boletín 2026-50 y norma final, 21 de octubre de 2026
- OCC, texto íntegro de la norma final, 21 de octubre de 2026
- Associated Press, análisis de la prohibición sobre rendimientos, 21 de octubre de 2026
- American Bankers Association, comentario a la norma final, 21 de octubre de 2026