Más de 175 millones de puntos de venta en más de 200 países y territorios: esa es la red Visa a la que Mesh quiere conectar los saldos en crypto y stablecoins que los clientes ya guardan en sus apps de wallet. Las dos empresas anunciaron el 19 de octubre una integración para los pagos crypto de Visa y Mesh en tiendas físicas y en línea, sin necesidad de vender primero, sin transferir fondos a una cuenta y sin una tarjeta crypto dedicada. Mesh gestionaría la financiación y la conversión de cada transacción, mientras el comerciante seguiría cobrando a través de la infraestructura Visa. El servicio, no obstante, está anunciado pero no activo: los wallets adheridos, los dispositivos y las fechas de lanzamiento todavía no se han comunicado.
Hemos leído el comunicado difundido por Mesh el 19 de octubre, que incluye también una declaración de Visa, en la versión de PR Newswire y en la publicada en el sitio de la empresa, además de las coberturas de The Block y Yahoo Finance. El comunicado no indica fechas, países, comisiones ni las criptomonedas soportadas: cuando hablamos de ello, es para señalar lo que falta.
Cómo funcionaría un pago
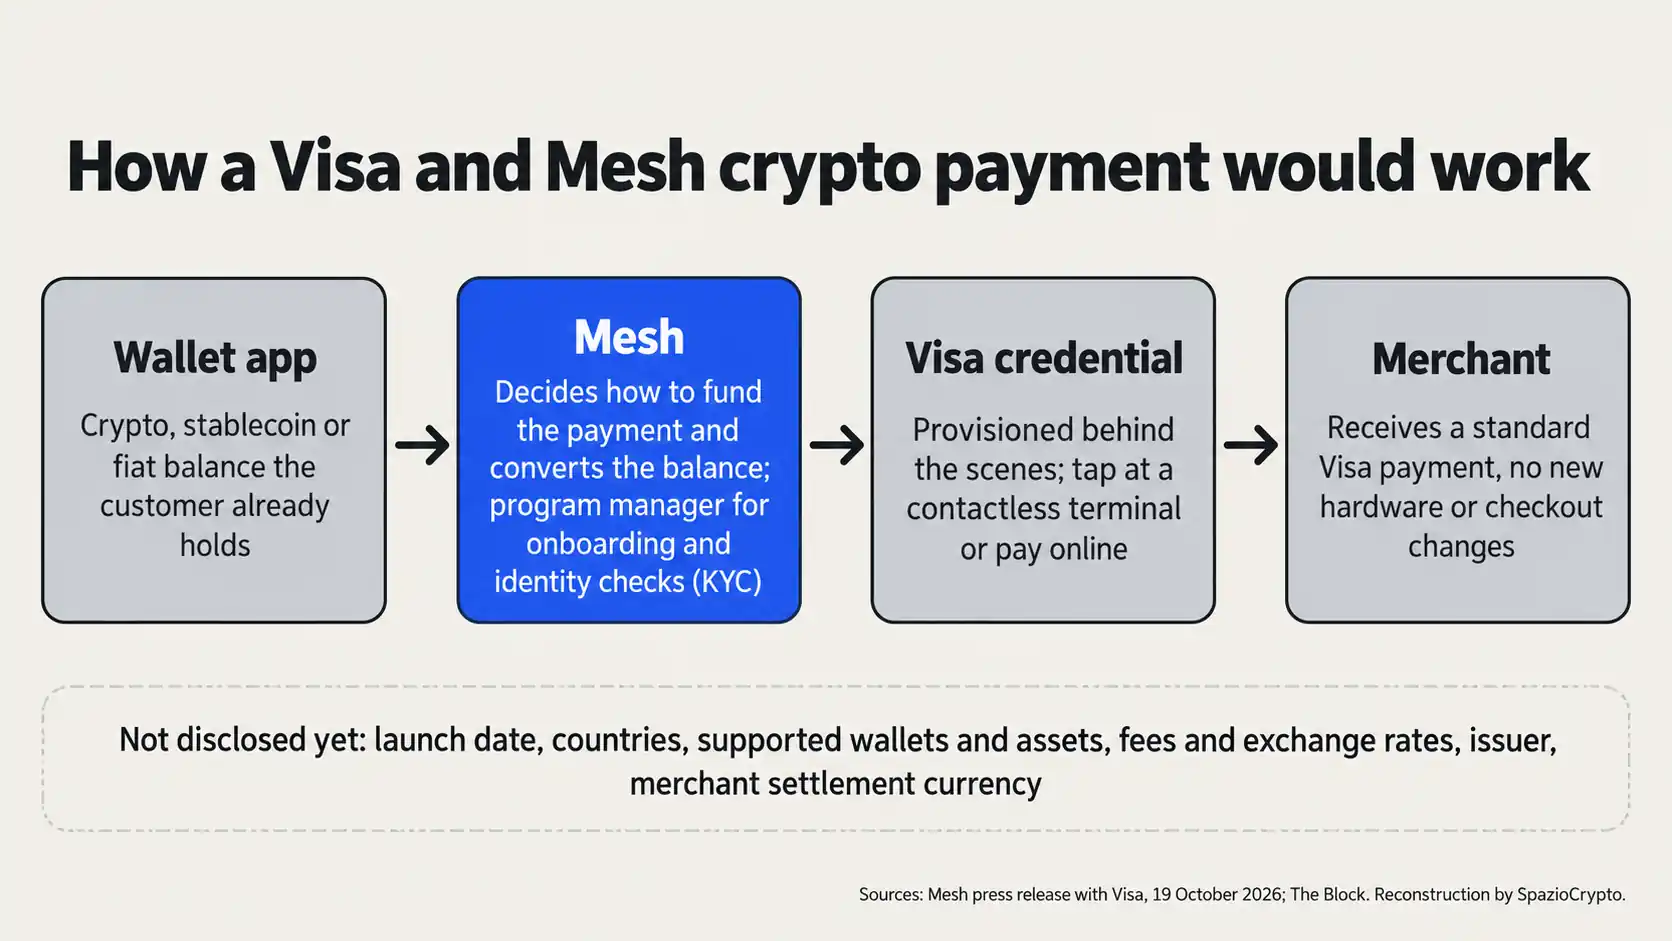
Según la descripción del comunicado, el proceso tiene cuatro pasos. El cliente tiene un saldo en crypto, en stablecoins o en moneda tradicional dentro de la app de un wallet adherido. Paga con un toque en un terminal contactless habitual o en línea. Mesh determina cómo financiar la transacción y de qué saldo extraer el importe, luego realiza la conversión, mientras que una credencial Visa generada en segundo plano completa el pago. El comerciante recibe un pago Visa normal y no necesita cambiar de terminal ni de caja.
El cliente no tiene que vender primero, mover fondos a una cuenta ni recargar una tarjeta. Quien tenga fondos en varios wallets podría gastar desde cada uno de ellos, según el comunicado. Para las plataformas, la ventaja es organizativa: se integran una vez con Mesh, que actúa como program manager y gestiona la apertura de perfiles y las verificaciones de identidad de los clientes, sin necesidad de construir su propio programa de tarjetas. “Mesh gestiona la financiación y la conversión, de modo que un saldo se convierte en poder adquisitivo en el momento del pago”, declaró Bam Azizi, cofundador y consejero delegado de Mesh, en el comunicado.
Quién es Mesh
Mesh nació en 2020 y se presenta como la primera red global de pagos crypto: conecta cientos de exchanges, wallets y plataformas financieras y cuenta con más de 200 empresas en su red, según el comunicado de la compañía. Entre sus socios cita a Kalshi, Félix Pago, Majority, KAST y Tools for Humanity, la empresa que desarrolla World Money, la app financiera del proyecto World, que en conjunto alcanzarían “cientos de millones de usuarios”. El comunicado los presenta como socios de la red Mesh, no como plataformas ya confirmadas para el servicio con Visa.
Según The Block, Mesh es la empresa detrás del servicio “Pay with Crypto” de PayPal. En enero captó 75 millones de dólares en una ronda Serie C liderada por Dragonfly, con una valoración de mil millones de dólares y más de 200 millones recaudados en total, también según The Block. Con las tarjetas ya trabaja: según el blog de la compañía, proporciona a Rain, emisor de tarjetas y miembro principal de Visa, el sistema que alimenta las tarjetas stablecoin con los saldos de cientos de wallets y exchanges.
Qué cambia para las tarjetas crypto
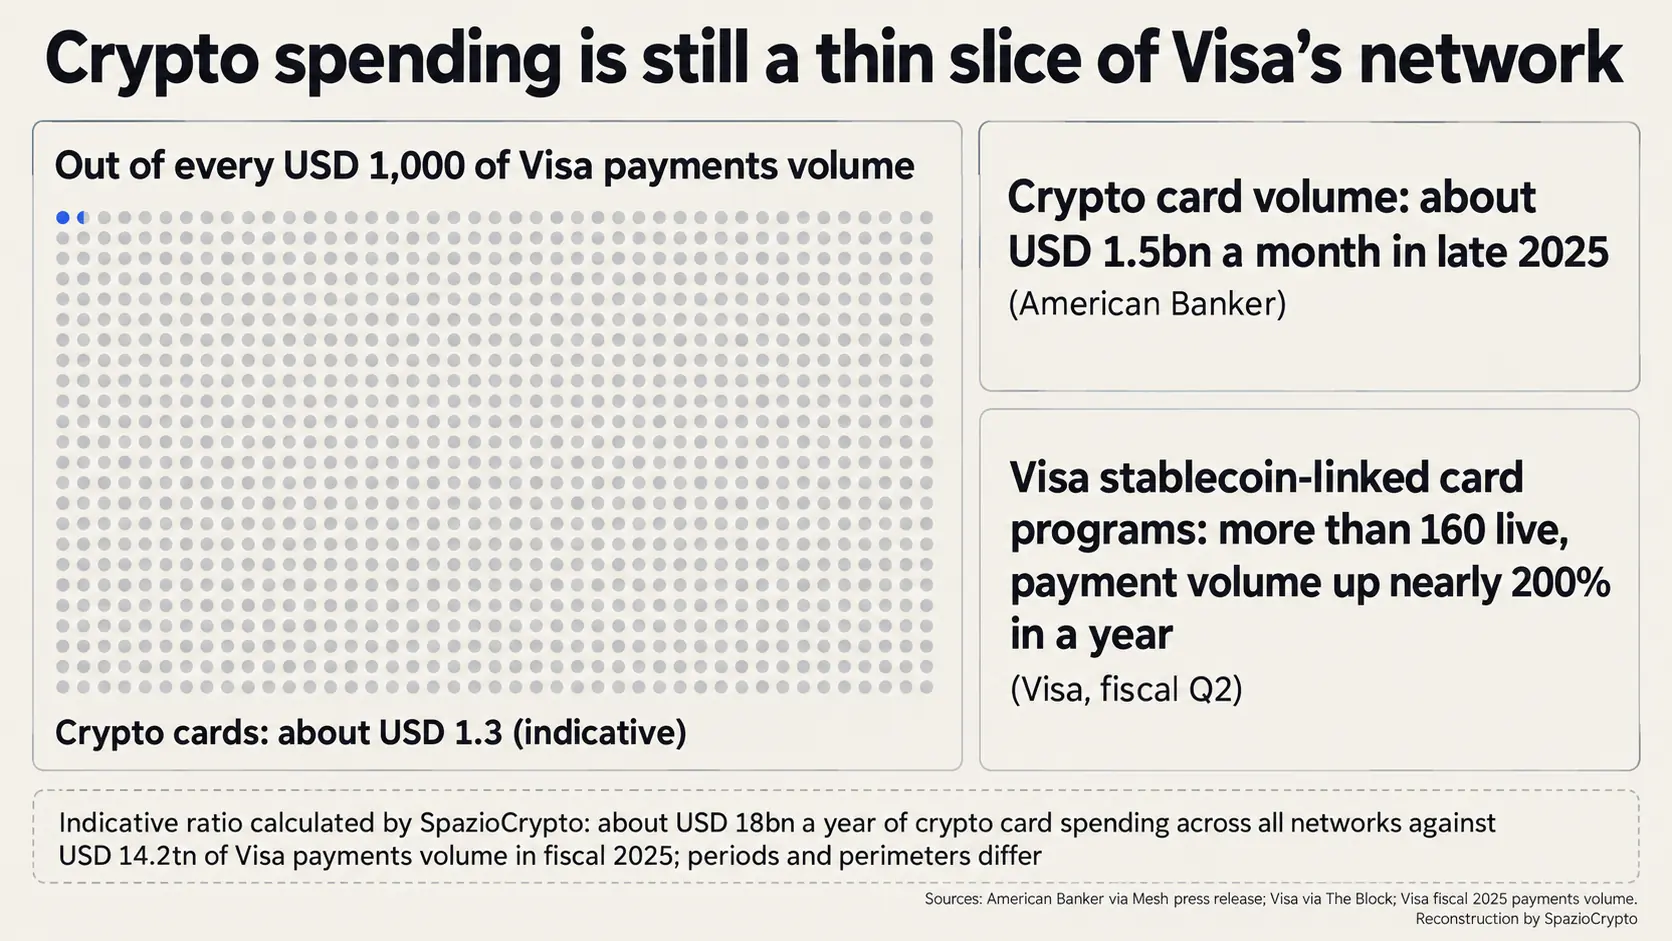
Hasta ahora, para gastar crypto era necesario vender y transferir el importe a una cuenta, o bien usar una tarjeta dedicada vinculada a una sola plataforma. Es el límite que Azizi denomina “último kilómetro”: “Las crypto nunca han tenido un problema de gasto, tienen un problema de último kilómetro, y hasta ahora resolverlo significaba obtener una tarjeta separada”, declaró en el comunicado. Según American Banker, citado en el comunicado, a finales de 2025 las tarjetas crypto movían alrededor de 1.500 millones de dólares al mes. En enero, Artemis estimaba un gasto anualizado superior a los 18.000 millones de dólares, según The Defiant. Frente a los 14,2 billones de dólares en pagos procesados por la red Visa en el ejercicio fiscal 2025, según datos de la compañía, esa cifra representa aproximadamente 1,3 dólares por cada mil: es un cálculo propio e indicativo, ya que los períodos y los perímetros no coinciden.
Visa no está abandonando las tarjetas. En el segundo trimestre de su ejercicio fiscal contaba con más de 160 programas de tarjetas vinculadas a stablecoins activos en el mundo, con volúmenes de pago que crecieron casi un 200% en un año, según datos recogidos por The Block. También según The Block, los pagos en stablecoins sobre su red superan los 20.000 millones de dólares anuales. Con Bridge, la empresa de Stripe, Visa aspira a llevar estas tarjetas a más de 100 países antes de finales de 2026, según The Defiant. En abril presentó junto a WeFi un proyecto para gastar crypto almacenadas en wallets de autocustodia, según The Block.
Nuestra lectura, y la declaramos como tal: la tarjeta no desaparece, se vuelve invisible. Detrás de cada pago siguen existiendo una credencial Visa y un programa de tarjetas, gestionado por Mesh en lugar de por cada wallet individual. Cambia quién construye el servicio y quién controla al cliente: las tarjetas crypto tradicionales pierden la ventaja de ser el único puente hacia las tiendas y deberán competir en recompensas, costos y servicios. Visa gana en ambos casos.
Qué falta antes del lanzamiento
Los 175 millones son la red alcanzable, no los comercios donde el servicio ya funciona. El comunicado pospone todo lo demás: la disponibilidad inicial, los dispositivos compatibles y las plataformas participantes “se anunciarán cuando los detalles del lanzamiento estén definidos”, según el texto. Faltan las crypto y stablecoins que se podrán gastar, los países, las comisiones y los tipos de cambio de conversión, que para quien paga en crypto pesan tanto como el precio en caja. Tampoco se indica el emisor de la credencial Visa ni la moneda en que se liquida el cobro al comerciante.
Queda abierta también una cuestión técnica. El comunicado habla de saldos que los consumidores ya tienen en sus apps de wallet, pero no aclara si el servicio funcionará con wallets de autocustodia o solo con aquellos en los que una plataforma custodia los fondos. La diferencia importa: cambia quién tiene las claves, quién hace la conversión y quién responde si algo sale mal.
Impacto en América Latina y España
El comunicado no menciona Europa, España ni América Latina. En enero, Mesh explicó que la ronda Serie C serviría también para crecer en Europa, según The Block, pero no existe ninguna fecha concreta para estos mercados. En América Latina, donde el uso de crypto para remesas y como refugio ante la inflación ya está muy extendido, la propuesta de Mesh cobra especial relevancia: en Argentina, Venezuela y México millones de usuarios guardan stablecoins en wallets como una alternativa práctica al sistema bancario tradicional. Si el servicio llega a la región, permitiría gastar esos saldos directamente en cualquier comercio que acepte Visa, sin pasos intermedios. En España, el pago con móvil también avanza: el Banco de España señala una adopción creciente del pago contactless, lo que facilitaría la compatibilidad técnica con el sistema que Mesh describe.
Las reglas pesan cada vez más. En Europa, los servicios sobre criptoactivos requieren la autorización prevista por el reglamento MiCA. El 16 de octubre, CONSOB exigió a los proveedores de servicios detener las nuevas compras de stablecoins no conformes con MiCA, con una salida ordenada antes del 8 de enero de 2027 como fecha límite. Según nuestra lectura, para operar en Italia el servicio deberá canalizarse a través de plataformas autorizadas y stablecoins conformes.
Está también el capítulo fiscal. En marzo de 2025 el Ministerio de Economía italiano, respondiendo a una consulta parlamentaria, equiparó el uso de criptoactivos para comprar bienes y servicios a una transmisión onerosa susceptible de generar una plusvalía tributable, según Edotto. A partir del 1 de enero de 2026 el tipo impositivo sobre esas plusvalías sube al 33%, con una excepción para los tokens de dinero electrónico en euros, de acuerdo con Fiscal Focus. Cada pago en cripto se convertiría así en una operación que debe registrarse a efectos fiscales.
Visa y Mesh: síntesis
Qué está confirmado y qué no
- Confirmado: integración anunciada el 19 de octubre; Mesh gestiona la financiación, la conversión, la apertura de perfiles y la verificación de clientes; se genera una credencial Visa en segundo plano; el comerciante recibe un pago Visa ordinario en la red de más de 175 millones de puntos de venta.
- No indicado: fecha de lanzamiento, países, wallets participantes, criptomonedas y stablecoins admitidas, comisiones y tipos de conversión, emisor de la credencial, divisa de liquidación, autocustodia o custodia de fondos.
- A seguir: los primeros wallets y países de lanzamiento, los costes para quien paga, y la eventual llegada a Europa bajo las reglas de MiCA.
La lectura de fondo
Básicamente, desde nuestra perspectiva, el pago en cripto está dejando de ser un producto para convertirse en una función del wallet. Si la integración llega al mercado, la batalla ya no se librará en torno a la tarjeta que ofrecer a los clientes, sino en la capa invisible que convierte los saldos, un espacio donde Mesh aspira a ser el proveedor de cientos de plataformas. Visa sigue siendo el peaje: sea cual sea el modelo que prevalezca, tarjetas vinculadas a stablecoins o credenciales generadas en el wallet, el pago transita por su red.
Las señales concretas que hay que monitorizar son: los primeros wallets adheridos, las comisiones y los tipos de conversión, los países de lanzamiento y las stablecoins admitidas. En Europa la alternativa pública sigue en fase de prueba, con el Eurosistema buscando comerciantes online y en app para el piloto del euro digital, previsto para la segunda mitad de 2027. El primer pago real revelará qué proporción de esos 175 millones de puntos de venta es realmente accesible desde las criptomonedas.