La Reserva Federal publicó, en el Federal Register del 29 de septiembre, las primeras reglas operativas bajo las cuales los bancos estadounidenses supervisados podrán convertirse en emisores legales de stablecoins. No se trata ya del texto general del GENIUS Act, la ley federal sobre stablecoins de pago firmada en julio de 2025, sino del procedimiento concreto mediante el cual un banco bajo supervisión de la Fed podrá obtener autorización para emitir dólares tokenizados a través de una filial propia. Esta propuesta sobre la Fed y el GENIUS Act marca el punto en que la stablecoin deja de ser un producto crypto y se convierte en una actividad bancaria plenamente regulada.
El 24 de septiembre, la Fed publicó dos propuestas distintas, formalizadas en el Federal Register cinco días después. A continuación, repasamos qué contempla cada una y por qué esta noticia completa, sin solaparse, el panorama que venimos siguiendo sobre la adopción institucional de las stablecoins.

Las dos propuestas de la Fed
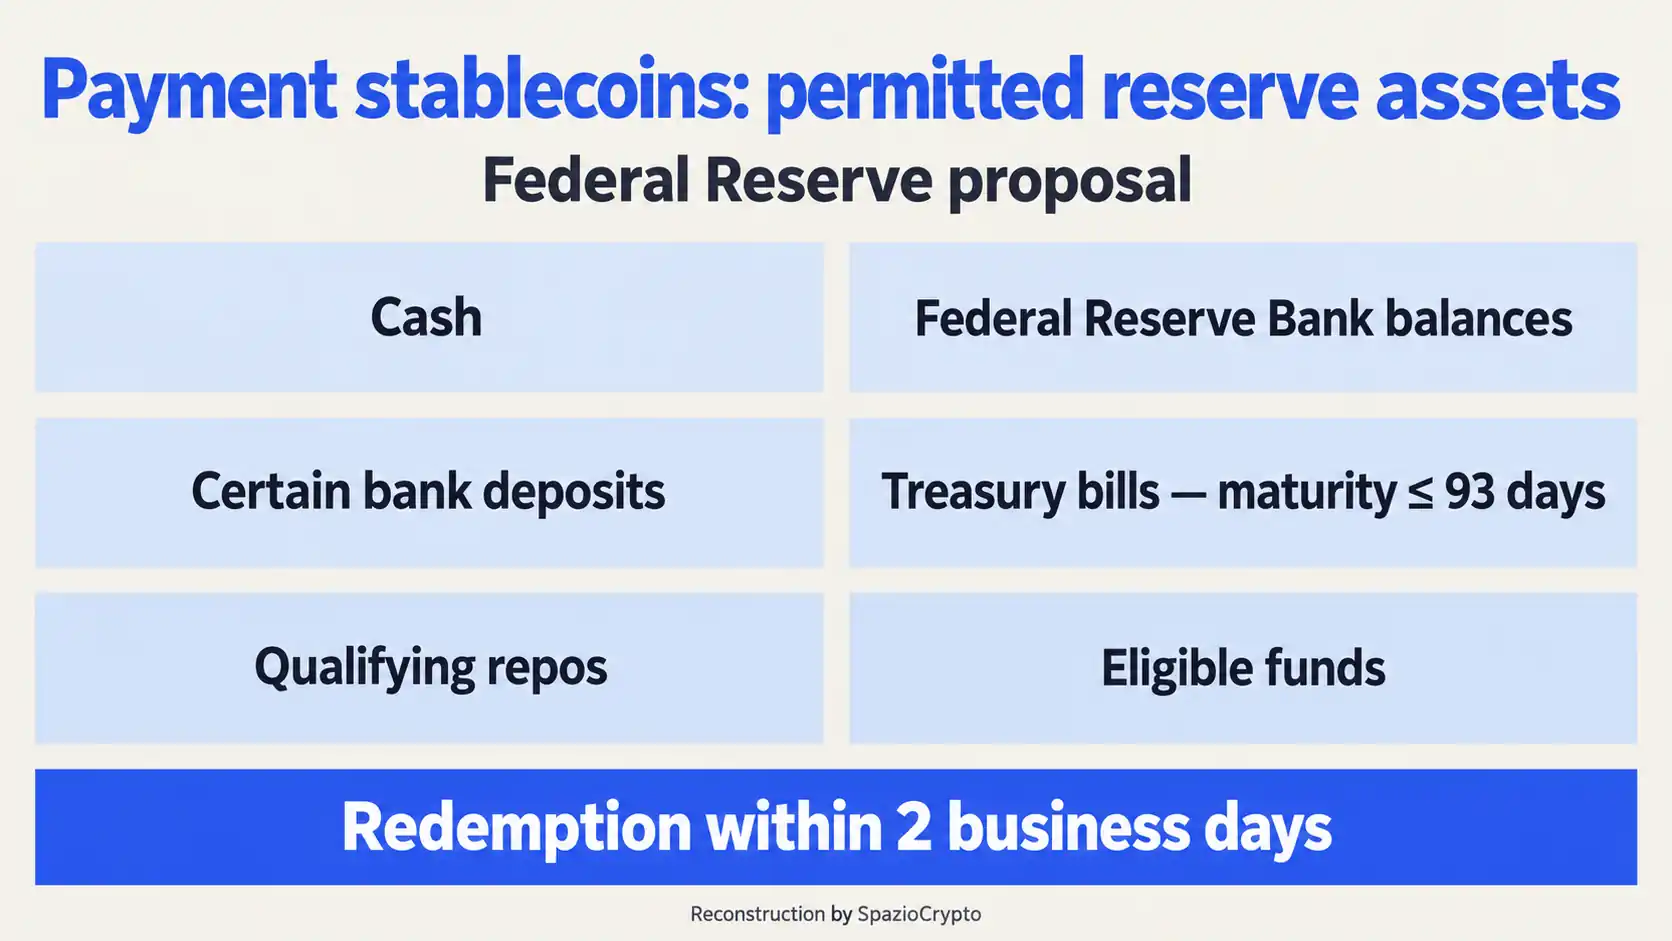
La primera propuesta establece los requisitos prudenciales para los emisores supervisados por la Fed: reservas, capital, gestión de riesgos, custodia y actividades permitidas. El punto central es que cada dólar de stablecoin emitida deberá estar respaldado íntegramente, uno a uno, por activos de reserva autorizados. Según el texto publicado por la Reserva Federal en el Federal Register de 2026, esos activos incluyen efectivo, saldos en bancos de la Reserva Federal, ciertos depósitos bancarios, títulos del Tesoro con vencimiento no superior a noventa y tres días, operaciones de recompra calificadas y fondos de inversión elegibles, incluidas en algunos casos versiones tokenizadas de esos mismos activos.
Las reservas deberán mantenerse separadas del resto de activos del emisor, y el reembolso a los usuarios deberá realizarse en un plazo general de dos días hábiles. Si el valor de las reservas cayera por debajo del umbral de cobertura exigido, el emisor estará obligado a notificarlo a la Fed. En caso de déficit de capital persistente, podría verse obligado a liquidar las reservas y reembolsar íntegramente todas las stablecoins en circulación.
La segunda propuesta define el proceso de aprobación. Según el GENIUS Act, solo un sujeto calificado como Permitted Payment Stablecoin Issuer (PPSI) puede emitir legalmente una stablecoin de pago en Estados Unidos. Para los bancos estatales supervisados por la Fed, esto significa que una filial que pretenda convertirse en PPSI deberá obtener primero la aprobación del Consejo de la Reserva Federal, presentando solicitud ante el Banco de la Reserva Federal con competencia territorial, junto con una descripción detallada del plan de negocio y las motivaciones que respaldan la petición. Una vez recibida una solicitud considerada sustancialmente completa, la Fed dispondrá de ciento veinte días para resolver, con posibilidad de recurso por parte del solicitante, incluso mediante audiencia oral o escrita, en caso de denegación.
El detalle que conecta la norma con el mercado real
Concretamente, hay un elemento específico dentro de la segunda propuesta que merece atención, porque conecta directamente el procedimiento normativo con un desarrollo de mercado ya en marcha. La Fed ha solicitado expresamente comentarios públicos sobre la posibilidad de que una sola solicitud de aprobación cubra simultáneamente a varios bancos participantes en un consorcio, en lugar de exigir una solicitud separada por cada institución.
Este detalle procedimental no es casual. Según información publicada por Reuters, un consorcio de veintiún instituciones financieras estadounidenses, entre ellas Bank of America, Citi y Goldman Sachs, ya se ha comprometido a constituir una sociedad conjunta para la emisión de una stablecoin propia. La pregunta planteada por la Fed sobre cómo gestionar las solicitudes presentadas por consorcios de este tipo indica que el regulador está pensando en escenarios concretos, no en supuestos puramente teóricos. Para los lectores latinoamericanos, este movimiento tiene implicaciones directas: si los principales bancos de corresponsalía adoptaran stablecoins propias, las vías de remesas hacia México, Colombia o Argentina podrían verse reestructuradas en los próximos años.
Las dos propuestas en síntesis
Qué contemplan. Fuente: Reserva Federal, Federal Register, 2026.
- Propuesta 1: reservas 1:1, custodia separada, reembolso en 2 días hábiles.
- Propuesta 2: proceso de aprobación PPSI, 120 días para la resolución, recurso posible.
- El vínculo: la Fed pregunta si una sola solicitud puede cubrir a un consorcio de bancos.
Tres reguladores, tres vías paralelas
Para entender esta propuesta hay que situarla en el sistema más amplio que prevé el GENIUS Act, el cual asigna la supervisión de los emisores bancarios de stablecoins a tres autoridades distintas según el tipo de institución. La Office of the Comptroller of the Currency (OCC) es competente para los bancos con estatuto nacional y sus filiales. La Federal Deposit Insurance Corporation (FDIC) cubre los bancos estatales que no pertenecen al sistema de la Reserva Federal. Y la propia Fed supervisa los bancos estatales que sí forman parte de ese sistema.
La OCC ya había publicado su propia propuesta análoga a principios de año, según informó el Federal Register. La propuesta de la Fed completa así el tercero de los tres itinerarios normativos paralelos previstos por la ley, cada uno con su propio procedimiento de aprobación pero basado en los mismos principios de fondo establecidos por el GENIUS Act.
Un funcionario de la Fed declaró que esta propuesta representa un paso relevante en la aplicación del GENIUS Act, aunque reconoció que será necesario trabajo adicional para que las stablecoins se conviertan en instrumentos de pago verdaderamente fiables. La ruta normativa dista de estar cerrada.
Por qué completa, sin solaparse, el panorama que seguimos
Esta noticia se inserta en una secuencia de desarrollos que hemos seguido de cerca en las últimas semanas, pero lo hace desde un ángulo diferente y complementario. Con SoFi y su stablecoin bancaria SoFiUSD, y con la expansión de la alianza entre Citi y Coinbase, habíamos observado cómo el dinero tokenizado se estaba moviendo dentro de la infraestructura de pagos existente. Con The Clearing House y Quant, vimos cómo los grandes bancos construían redes compartidas para los depósitos tokenizados.
Esta propuesta de la Fed no trata de cómo se mueve el dinero, sino de quién puede crearlo legalmente. Define, con un nivel de detalle técnico que ninguna de las noticias anteriores había abordado todavía, el procedimiento bancario mediante el cual una institución supervisada podrá transformarse en emisor autorizado de dólares tokenizados. La diferencia es la que existe entre observar las tuberías por las que circula el dinero digital y observar quién obtiene la licencia para abrir el grifo.
La lectura de fondo
Esta propuesta señala un momento de maduración relevante para todo el sector de las stablecoins en Estados Unidos. Hace poco, la pregunta central era si las stablecoins serían alguna vez reguladas de forma orgánica. Hoy esa pregunta ha quedado superada: lo que se discute es qué procedimiento bancario específico deberá seguir una institución para obtener autorización de emisión. Se trata de la misma transición que ya han vivido otros productos financieros innovadores al pasar de la experimentación a la regulación plena.
Para el observador, la lectura es doble. Por un lado, el hecho de que la Fed solicite expresamente comentarios sobre cómo gestionar solicitudes de consorcios bancarios sugiere que el regulador ya está anticipando un mercado dominado por alianzas entre varias instituciones, antes que por emisores individuales aislados. Por otro lado, el período de comentarios públicos que se abre ahora, antes de la adopción definitiva de las reglas, es un momento en que el sector bancario tendrá la oportunidad de influir en los detalles finales de un marco normativo destinado a moldear durante años la forma en que el dólar tokenizado se integre en el sistema financiero estadounidense. Para entender mejor estos instrumentos, sigue siendo útil nuestra guía sobre qué son las stablecoins.