Nubank, el mayor banco digital de América Latina, ha lanzado Nu Global, una nueva cuenta multidivisa que incorpora las stablecoins al día a día bancario de millones de personas, sin que estas tengan que notarlo. El anuncio llegó en el marco de la expansión oficial de la compañía hacia Estados Unidos y conecta más de 35 países entre América Latina y Europa, con transferencias internacionales sin comisiones de servicio. El núcleo técnico del producto son dos stablecoins ampliamente conocidas en el sector, USDC y EURC, que se convierten en infraestructura invisible para los pagos globales de Nubank.
Lo más relevante de esta historia no es que un banco digital haya sumado criptomonedas a su oferta, algo cada vez más habitual. Es casi lo contrario: las stablecoins aquí no se presentan como un producto que el usuario elige conscientemente, sino como el motor oculto que hace funcionar un servicio bancario tradicional. A continuación, explicamos exactamente cómo opera el sistema y qué precauciones conviene tener en cuenta.
Cómo funciona Nu Global
El mecanismo que sustenta el producto es, conceptualmente, muy sencillo. Cuando un cliente deposita dinero en su cuenta Nu Global, esa cantidad se convierte de forma automática en una de las dos stablecoins: USDC si el saldo es en dólares, o EURC si es en euros. Ambas las emite Circle y están ancladas una a una a sus respectivas monedas. Desde ese momento, el cliente puede enviar y recibir dinero a través de más de 35 países, con una ruta inicial enfocada en el corredor entre Europa y América Latina, y una expansión prevista hacia Brasil, Colombia, México y Estados Unidos. La cuenta incluye también una tarjeta virtual Mastercard y la posibilidad de mantener e intercambiar un número selecto de criptomonedas, entre ellas Bitcoin y Ethereum, directamente desde la aplicación.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
, Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
Para el usuario final, toda la cadena tecnológica subyacente, carteras digitales, redes blockchain y mecanismos de conversión, permanece completamente invisible. Lo que se percibe es simplemente una cuenta en divisas que permite mover dinero con rapidez y sin costes de servicio al extranjero, una promesa que históricamente ha requerido días de espera y comisiones elevadas a través de los canales bancarios tradicionales. Para quienes envían remesas desde España o desde países de América Latina como Argentina o México, la propuesta tiene un atractivo directo.
 chaian.raiadnubank.com.br
Dos precisiones importantes antes de entusiasmarse
Hay dos aspectos técnicos que merecen atención y que un análisis riguroso no puede ignorar. El primero tiene que ver con los rendimientos anunciados para quienes mantengan saldo en la cuenta: según el comunicado oficial de Nu Holdings de 2026, el 3,50% anual para saldos en dólares y el 2,20% para los saldos en euros. Nubank no ha especificado con exactitud de dónde proviene ese rendimiento: si de incentivos proporcionados por los emisores de las stablecoins, de ingresos generados por las reservas de garantía, de actividades de préstamo o de un subsidio directo de la propia compañía. No es un detalle menor, porque un rendimiento sobre una stablecoin puede implicar riesgos distintos, y no necesariamente equivalentes, a los intereses de un depósito bancario tradicional protegido por un fondo de garantía.
El segundo aspecto atañe a la estructura legal del producto, y aquí la precisión es obligatoria para evitar malentendidos peligrosos. La nueva cuenta bancaria estadounidense de Nubank y la cuenta Nu Global son dos instrumentos jurídicamente distintos. Las operaciones bancarias en Estados Unidos se canalizan a través de una entidad asociada asegurada por el fondo de garantía de depósitos estadounidense (FDIC). Nu Global, en cambio, opera a través de una entidad separada sujeta a un marco regulatorio suizo y convierte los fondos recibidos en stablecoins. Quien use Nu Global, por tanto, no goza necesariamente de las mismas protecciones que corresponden a una cuenta corriente bancaria tradicional. Es un detalle que todo potencial usuario debería conocer antes de depositar cantidades significativas.
Nu Global en cifras
Datos y precauciones. Fuente: Nu Holdings, 2026
- El alcance: más de 35 países conectados, transferencias sin comisiones de servicio.
- El rendimiento: 3,50% sobre USDC, 2,20% sobre EURC, pero la fuente no está declarada.
- La precaución: estructura legal suiza, no equivalente a un depósito bancario garantizado.
Una escala ya enorme, no un experimento de nicho
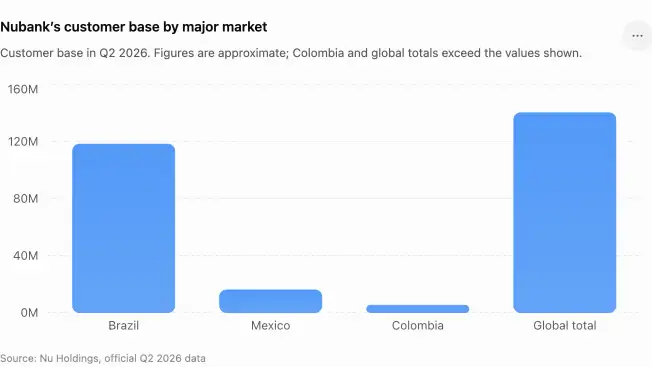
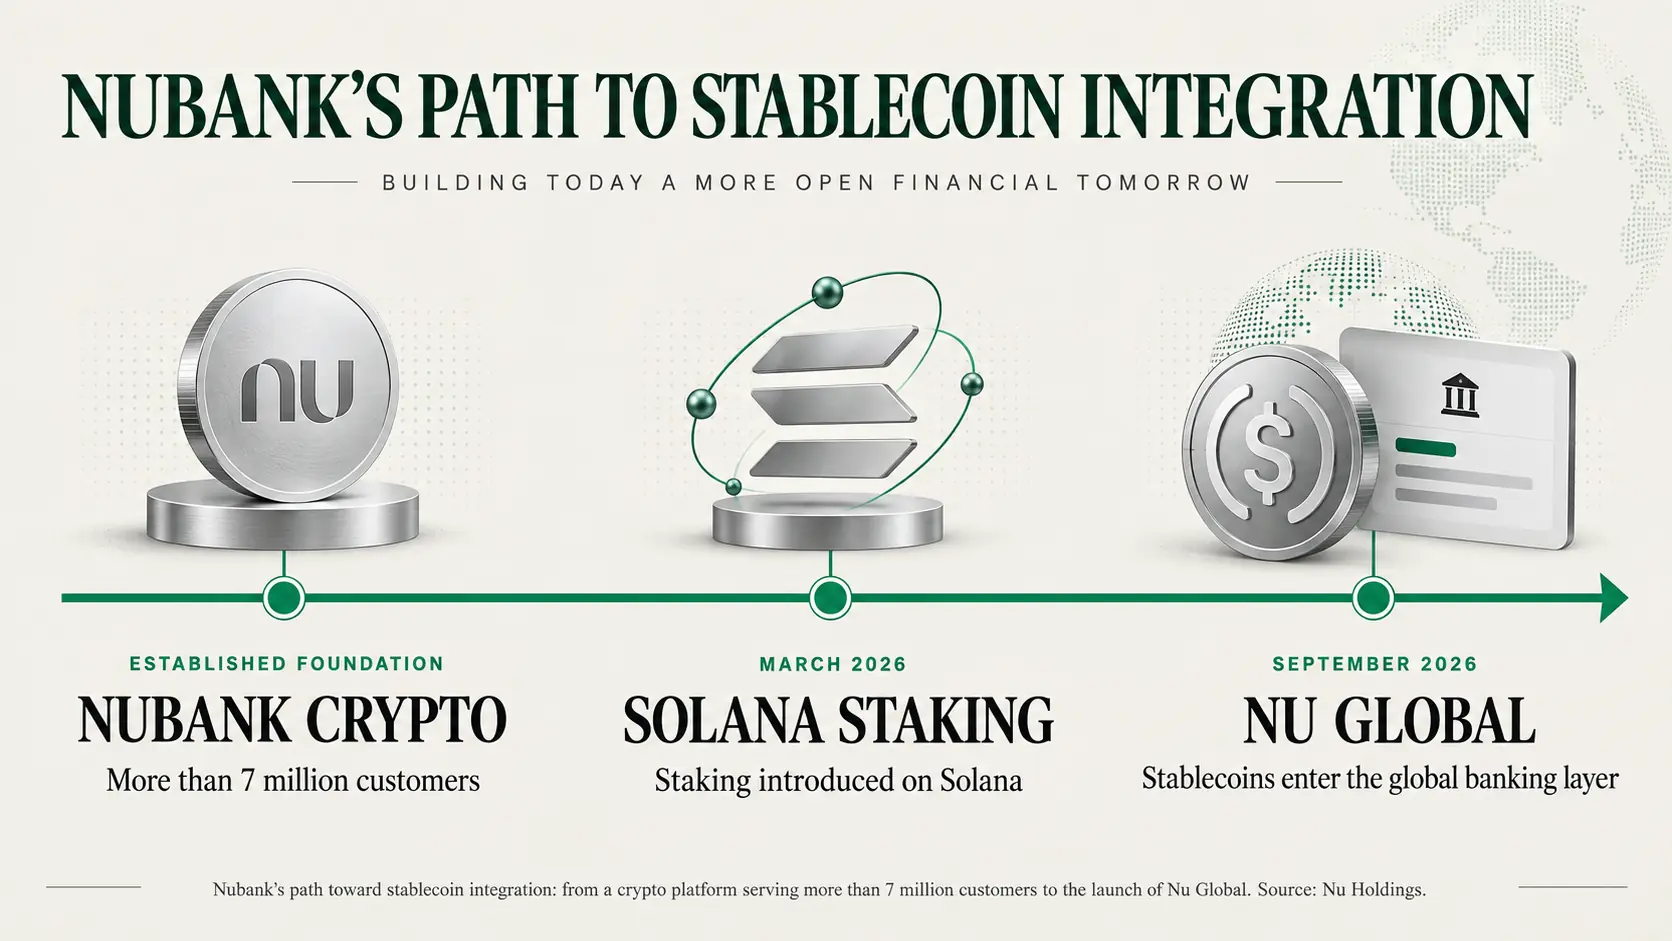
Lo que hace esta maniobra especialmente significativa es el tamaño de la empresa que la lleva a cabo. Nubank no parte de cero en el mundo cripto: su plataforma dedicada, activa en Brasil, contaba ya con más de siete millones de clientes, y desde marzo de este año ofrece también funcionalidades de staking sobre Solana. El grupo en su conjunto declaraba más de 140 millones de clientes a nivel global al cierre del segundo trimestre, con un beneficio neto récord superior a los 1.000 millones de dólares, el primero en la historia de la compañía en superar esa cifra, según los resultados publicados por Nu Holdings.
Para dimensionar su presencia territorial, la empresa cuenta con aproximadamente ciento dieciocho millones de clientes solo en Brasil, casi dieciséis millones en México y más de cinco millones en Colombia, según los datos publicados por Nu en el documento depositado ante la SEC. No hablamos de un pequeño producto experimental dirigido a un público de nicho apasionado por la tecnología, sino de una infraestructura potencialmente orientada desde el primer momento a decenas de millones de personas que, con toda probabilidad, nunca han poseído ni tendrán necesidad de comprender técnicamente qué es una stablecoin. Es el mismo principio de fondo que observamos a propósito de la transformación de Lisk en una plataforma fintech que oculta la blockchain subyacente, y que se alinea con la dirección adoptada también por grandes redes de pago como Visa con su modelo de crédito basado en stablecoins.

La lectura más amplia
El lanzamiento de Nu Global podría representar uno de los casos más relevantes de adopción silenciosa de stablecoins registrados hasta ahora, y por una razón concreta: no exige al usuario hacer nada distinto de lo que ya hace con cualquier otra cuenta bancaria. No hay cartera que configurar, no hay frase de recuperación que memorizar, ni siquiera es necesario saber qué es una blockchain. Solo existe una cuenta que funciona, y funciona bien, para mover dinero por el mundo. Es exactamente lo opuesto al discurso con el que el sector cripto se ha presentado durante años, repleto de terminología técnica y de cierto orgullo por mantenerse distante de las finanzas tradicionales.
Para el observador, la lección es doble. Por un lado, casos como este indican que la adopción real y más amplia de las stablecoins podría llegar precisamente cuando dejen de percibirse como tales, convirtiéndose simplemente en la infraestructura invisible sobre la que se sostienen servicios financieros de otro modo familiares, una cuestión que se entrelaza también con el creciente papel del euro digital en los consorcios bancarios europeos. Por otro lado, precisamente porque esta integración se vuelve invisible, crece la responsabilidad de quienes la construyen en comunicar con total claridad de dónde provienen los rendimientos ofrecidos y qué protecciones legales amparan realmente los fondos de los clientes, elementos que, como hemos visto, en este caso concreto no son todavía del todo transparentes. La invisibilidad tecnológica, en definitiva, no debería convertirse nunca en opacidad sobre la información que realmente importa a quienes confían sus ahorros a un servicio de este tipo. Para comprender mejor estos instrumentos, sigue siendo útil nuestra guía sobre qué son las stablecoins.