World, el proyecto de identidad digital nacido como Worldcoin y cofundado por el CEO de OpenAI Sam Altman, lanzó el 17 de septiembre World Money, una aplicación financiera super app self-custodial disponible en más de 150 países. La app integra saldos en stablecoins, pagos transfronterizos, trading de activos digitales, rendimiento y cuentas virtuales, todo dentro de una sola interfaz. Este lanzamiento marca una transformación profunda en la naturaleza del proyecto: World Money cambia la misión de Worldcoin, pasando de “demuestra que eres humano escaneando el iris” a “la identidad verificada se convierte en la puerta de acceso a una cuenta financiera global”.
No se trata de una simple actualización del token WLD. Es la transformación de una infraestructura de verificación de identidad en algo mucho más parecido a una cuenta financiera de consumo global, con socios del calibre de Stripe, Bridge y Morpho integrados directamente en la app. A continuación, analizamos qué incluye exactamente y por qué la secuencia que describe, de la identidad a la cuenta financiera, merece atención también desde el punto de vista regulatorio, especialmente para los mercados de América Latina y España.
 World Help Center
Qué ofrece World Money
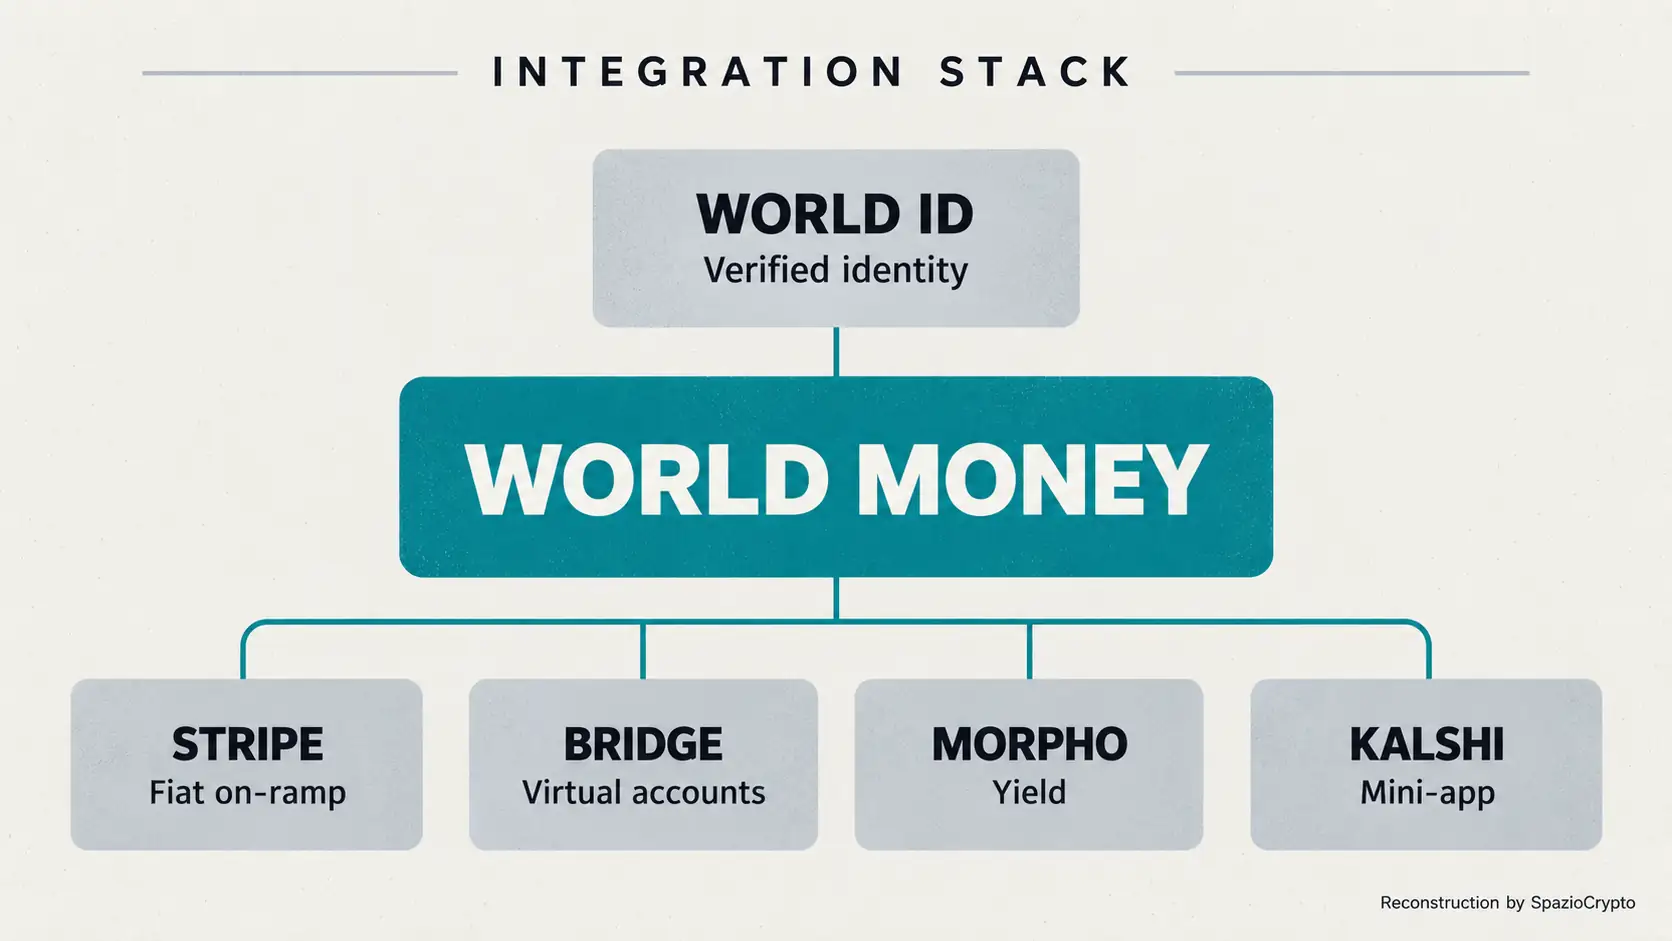
La app, desarrollada por Tools for Humanity, la empresa detrás del proyecto World, permite mantener saldos en stablecoins en ocho divisas distintas, enviar y recibir activos digitales a escala internacional, monitorear carteras y transacciones, y configurar alertas de precio. Todo esto a través de una interfaz self-custodial, donde los usuarios conservan el control directo de sus claves privadas. Para el mercado estadounidense, Stripe alimenta el flujo de financiación mediante Apple Pay, convirtiendo los fondos en stablecoins en cuestión de minutos, mientras que Bridge gestiona la creación de cuentas virtuales que convierten los depósitos en dólares digitales estadounidenses, con los datos de la cuenta emitidos directamente por una entidad bancaria asociada.
La app incluye además una sección dedicada al rendimiento, impulsada por el protocolo de préstamos descentralizados Morpho, que permite depositar activos seleccionados para generar intereses con el tiempo. Los tipos y condiciones no están garantizados y varían según el mercado. Un ecosistema de “mini apps” integradas enriquece aún más la oferta: entre ellas destaca la plataforma de mercados de predicción Kalshi y el propio protocolo Morpho para la gestión del rendimiento. Para los usuarios latinoamericanos que ya utilizan plataformas de remesas o stablecoins como USDC para protegerse de la inflación, este modelo de cuenta global puede resultar especialmente relevante.
Una advertencia importante, directamente de World
Concretamente, antes de dejarse llevar por el entusiasmo ante el alcance de este lanzamiento, hay una aclaración fundamental que la propia documentación oficial del producto especifica con claridad: las stablecoins mantenidas dentro de World Money son activos digitales, no depósitos bancarios asegurados. Es una distinción válida para cualquier stablecoin, pero que cobra especial relevancia en una app concebida y promovida como alternativa cotidiana a los servicios bancarios tradicionales. La percepción de seguridad de un “saldo” puede confundirse fácilmente con la de una cuenta corriente garantizada.
Conviene precisar, según las primeras reconstrucciones periodísticas publicadas por The Block, que la disponibilidad en más de 150 países no significa un acceso uniforme a todas las funcionalidades: las características y la elegibilidad varían de forma significativa según la jurisdicción. Los detalles sobre cómo se han gestionado los requisitos de cumplimiento normativo en cada mercado no se especificaron en las primeras comunicaciones oficiales. Para los usuarios en Argentina, México o Venezuela, donde la regulación cripto evoluciona rápidamente, esta ambigüedad es un dato concreto a tener en cuenta.
World Money en síntesis
Qué incluye. Fuente: World, The Block, 2026
- El alcance: más de 150 países, funcionalidades variables según la jurisdicción.
- Los socios: Stripe, Bridge, Morpho y mini apps como Kalshi integradas directamente.
- La advertencia: las stablecoins en la app no son depósitos bancarios asegurados.
De la identidad a la cuenta financiera: la secuencia que importa
El aspecto más relevante de este lanzamiento, el que merece atención más allá del listado de funcionalidades, es la secuencia lógica que representa. World nació como un sistema para demostrar, mediante el escaneo del iris, que un usuario determinado es una persona real y no un bot, un tema que la empresa ha vinculado cada vez más a la creciente capacidad de la inteligencia artificial para crear identidades digitales falsas a gran escala. Con World Money, esa misma prueba de identidad se convierte en el nivel de acceso a una cuenta financiera completa, construida sobre una infraestructura de stablecoins.
La secuencia puede resumirse así: identidad verificada mediante World ID, que desbloquea una cartera self-custodial, que a su vez se apoya en saldos en stablecoins, conectados a infraestructuras de conversión a moneda tradicional como las que proporcionan Stripe y Bridge, hasta llegar a servicios financieros reales: desde el ahorro remunerado hasta las transferencias internacionales. Es exactamente el esquema de adopción silenciosa de las stablecoins que ya observamos al analizar el lanzamiento de Nu Global por parte de Nubank, donde los depósitos se convierten automáticamente en stablecoins sin que el usuario lo perciba, y que también vimos en la transformación de Lisk en plataforma fintech que oculta la blockchain subyacente. En América Latina, donde millones de personas usan USDC o USDT para proteger sus ahorros frente a la inflación o enviar remesas, esta arquitectura tiene un potencial de adopción real e inmediato.
Las implicaciones regulatorias que no deben ignorarse
Hay una razón adicional para seguir con atención esta evolución, que va más allá de la crónica del lanzamiento de un producto. Hasta ahora, la identidad biométrica de World estaba vinculada principalmente a la distribución de un token y a la verificación antifraude. Con World Money, esa misma identidad biométrica puede convertirse en el nivel de identidad de servicios financieros reales: desde los pagos hasta el ahorro. Este salto cualitativo abre interrogantes regulatorios nada triviales sobre cómo debe tratarse, desde el punto de vista normativo, un sistema que vincula datos biométricos sensibles al acceso a servicios bancarios y financieros a escala global.
En España, la CNMV y el Banco de España aún están adaptando sus marcos al reglamento MiCA de la UE, que entró en plena vigencia en diciembre de 2024. En América Latina, la situación es aún más heterogénea: México cuenta con la Ley Fintech desde 2018, pero la regulación cripto sigue evolucionando; Argentina acaba de establecer un registro obligatorio para los proveedores de activos virtuales ante la CNV. El fenómeno se inserta en una tendencia más amplia: las stablecoins y los pagos digitales están desapareciendo progresivamente de la interfaz “cripto” percibida por el usuario final, que solo ve un saldo, una transferencia, un pago, mientras que bajo la superficie operan blockchains y stablecoins.
La lectura de fondo
El lanzamiento de World Money marca un momento potencialmente importante en la evolución de las infraestructuras financieras basadas en stablecoins, porque une dos elementos que hasta hace poco parecían pertenecer a mundos separados: la verificación de la identidad biométrica y el acceso a servicios financieros completos. Si se trata de una evolución natural y útil, capaz de ofrecer servicios financieros a personas hoy excluidas del sistema bancario tradicional, o de una concentración preocupante de datos sensibles y poder financiero en manos de un único proyecto, sigue siendo un tema abierto y legítimamente debatido. Para los mercados emergentes de América Latina, donde la bancarización es baja y el uso de stablecoins ya es una realidad cotidiana, la respuesta regulatoria de cada país marcará la diferencia entre una herramienta de inclusión financiera real y un riesgo sin supervisión.
La lección para el observador es doble. Por un lado, este lanzamiento confirma con fuerza la tendencia hacia stablecoins cada vez más invisibles, integradas en experiencias de usuario que se parecen más a una cuenta bancaria normal que a un producto cripto reconocible como tal. Por otro, la escala y la velocidad de este despliegue, más de 150 países desde el primer día, según el anuncio oficial de World, plantean preguntas concretas sobre cómo las autoridades reguladoras, especialmente la CNMV en España y los organismos equivalentes en LATAM, deberán abordar un producto que vincula identidad biométrica y servicios financieros a una escala nunca vista antes en esta combinación específica. Los próximos meses darán respuestas. Mientras tanto, para entender mejor estos instrumentos, nuestra guía sobre qué son las stablecoins sigue siendo un punto de partida útil.