Desde el 21 de septiembre, Pontes ya no es un proyecto piloto: está operativo. El Eurosistema ha puesto en marcha la infraestructura que conecta plataformas de registro distribuido con los servicios TARGET, permitiendo liquidar transacciones mayoristas sobre activos tokenizados directamente en moneda de banco central. Trece instituciones financieras y cuatro operadores de infraestructuras DLT están listos para utilizarla desde el primer día. El lanzamiento de Pontes por parte del BCE para las finanzas tokenizadas representa el primer paso operativo concreto de la estrategia del Eurosistema en este ámbito, tras meses de anuncios y pruebas piloto.
 European Central Bank
Hay una segunda noticia contenida en el mismo anuncio que hace este lanzamiento aún más relevante que una mera infraestructura técnica en funcionamiento: el propio Banco Central Europeo se convertirá en usuario de las finanzas tokenizadas, invirtiendo una pequeña parte de su cartera propia en valores tokenizados denominados en euros. A continuación analizamos qué contempla exactamente Pontes, quiénes lo están usando ya, y por qué la segunda noticia importa tanto como la primera.
Cómo funciona Pontes
Pontes suministra el componente en efectivo de las transacciones mayoristas basadas en registro distribuido, directamente en moneda de banco central, conectando las plataformas de mercado DLT con los servicios TARGET existentes del Eurosistema. En la práctica, un banco puede negociar, por ejemplo, un bono tokenizado en una infraestructura DLT y liquidar la parte dineraria a través del Eurosistema, sin necesidad de recurrir a una stablecoin privada ni a un depósito bancario tokenizado. Conviene aclarar, para evitar confusiones frecuentes, que Pontes permanece separado del proyecto del euro digital minorista, destinado a los consumidores: aquí se habla exclusivamente de transacciones mayoristas entre instituciones financieras.
En el momento del lanzamiento, según el comunicado del BCE del 21 de septiembre de 2026, ya están operativos trece participantes de mercado, entre los que figuran Deutsche Bank, Santander, Société Générale, el Banco Europeo de Inversiones y varios bancos regionales alemanes y españoles, además de la propia Bundesbank en calidad de participante de mercado. Los acompañan cuatro operadores de plataformas DLT, entre ellos Clearstream, filial de Deutsche Börse. La plataforma opera por ahora de ocho a dieciséis horas, en horario de Europa Central, los días laborables, con el objetivo declarado de alcanzar operatividad continua antes de 2028. Un dato relevante para el contexto latinoamericano y español: ningún banco español o latinoamericano figura entre los trece participantes iniciales, aunque Santander sí está presente a través de su entidad europea.
El BCE se convierte también en inversor
Concretamente, la segunda noticia contenida en el mismo anuncio merece igual atención. Según el comunicado oficial del BCE del 21 de septiembre de 2026, el Banco Central Europeo ha iniciado los trabajos preparatorios para invertir una pequeña parte de su cartera de fondos propios en valores tokenizados denominados en euros, con un enfoque inicial en títulos emitidos por gobiernos de la zona euro, autoridades regionales, agencias e instituciones supranacionales europeas. Conviene aclarar qué significa esto y, sobre todo, qué no significa: no se trata de compras de criptomonedas, y estas inversiones permanecen completamente separadas de la política monetaria. La cartera de fondos propios del banco central genera ingresos destinados a cubrir los costes operativos de la institución, y se mantiene separada de los instrumentos utilizados para conducir la política monetaria propiamente dicha. No se ha especificado ningún importe, y será el comité ejecutivo quien decida los plazos concretos una vez completado el trabajo preparatorio.
European Central BankEl significado estratégico de esta decisión, sin embargo, va más allá de la cifra en sí. Un análisis de economistas del propio BCE recogido en documentos internos señala que las stablecoins denominadas en dólares podrían, con el tiempo, erosionar el control europeo sobre la política monetaria si se convirtiesen en la capa de liquidación por defecto para los mercados tokenizados globales. Construir una infraestructura que mantenga la liquidación en moneda de banco central europea, en lugar de cederla a emisores privados o a divisas extranjeras, responde directamente a esa preocupación. Para los mercados latinoamericanos, donde la dolarización digital ya avanza con fuerza a través de stablecoins como USDT, este movimiento del BCE adquiere una dimensión geopolítica adicional.
Pontes
Qué contempla el lanzamiento. Fuente: BCE, 21 de septiembre de 2026
- Qué hace: liquida el componente en efectivo de las transacciones tokenizadas en moneda de banco central.
- Quiénes participan: 13 participantes (Deutsche Bank, Santander, Société Générale, entre otros); ningún banco exclusivamente español o latinoamericano en la lista inicial.
- La sorpresa: el propio BCE invertirá en títulos tokenizados a través de Pontes.
Once días después de la India: el círculo se cierra
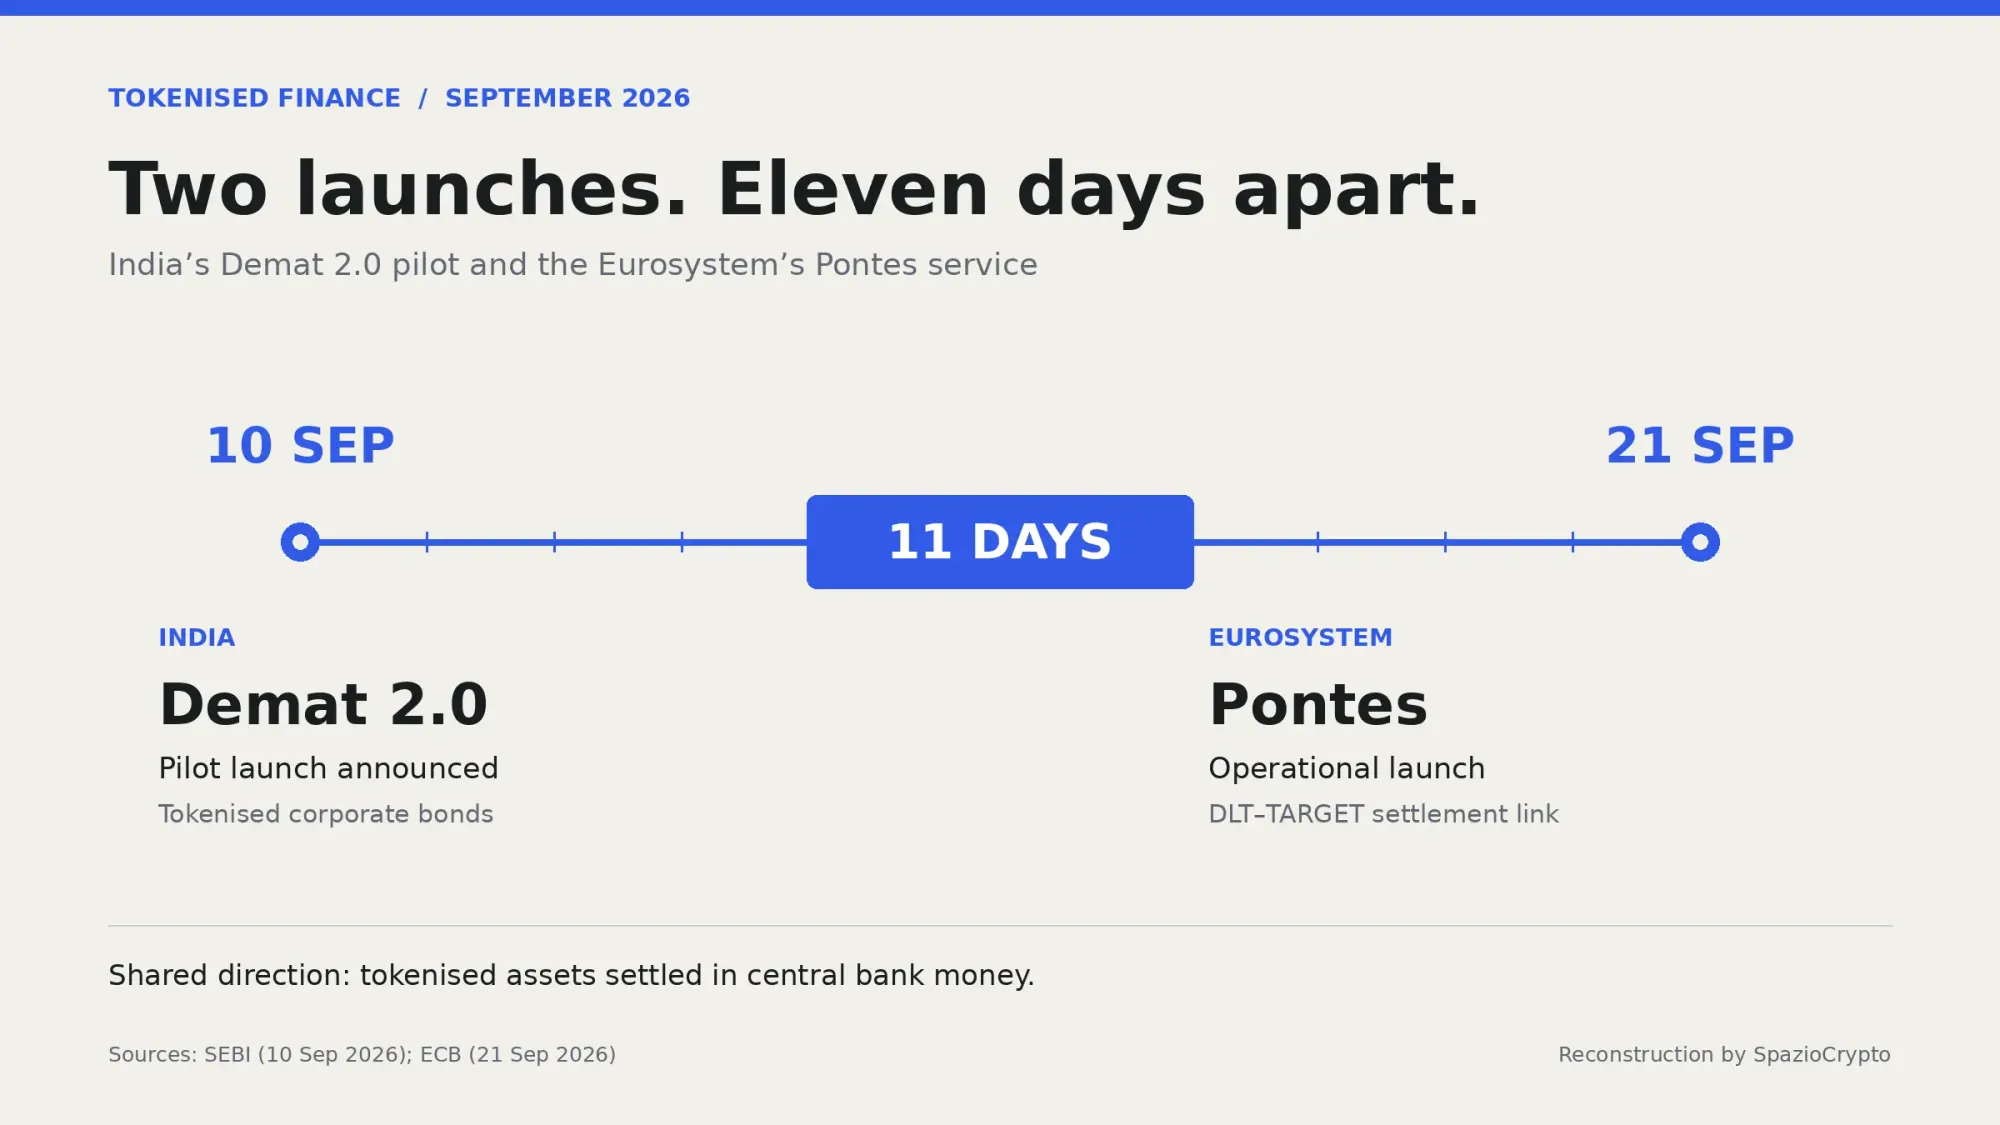
Hay un elemento temporal que merece atención, porque ya lo habíamos anticipado en un análisis anterior publicado en SpazioCrypto. Apenas once días antes de este lanzamiento, describimos cómo la India había puesto en producción el mismo modelo teórico con su proyecto Demat 2.0: bonos tokenizados liquidados directamente con la rupia digital del banco central mediante liquidación atómica. En aquel momento, India parecía haber tomado la delantera a Europa precisamente en este terreno.
European Central Bank
Hoy esa previsión se confirma con los hechos: Pontes llega el 11 de septiembre, once días después del debut indio, lo que evidencia que la carrera global por construir infraestructuras que conecten activos tokenizados con dinero de banco central es una competición real y reñida. No se trata de proyectos piloto aislados, sino de zonas monetarias enteras que se disputan un papel protagonista en la próxima generación de infraestructuras financieras. Un asunto que también afecta de cerca a los bancos españoles e italianos, como demuestra el camino ya recorrido con el primer bono tokenizado italiano liquidado en moneda de banco central, aunque Italia quede fuera del grupo inicial de participantes en Pontes.
European Central Bank
Por qué importa, también para quienes no están entre los trece primeros
Para los bancos e infraestructuras que no figuran entre los participantes iniciales, la ausencia no equivale a irrelevancia. Pontes es una infraestructura de todo el Eurosistema, del que el Banco de España forma parte de pleno derecho, y según declaraciones del propio BCE se esperan nuevos participantes en los próximos meses. Que el grupo inicial esté compuesto principalmente por grandes entidades alemanas, españolas y francesas, junto a organismos supranacionales, refleja probablemente el grado de preparación técnica de cada sistema bancario nacional, no una exclusión definitiva.
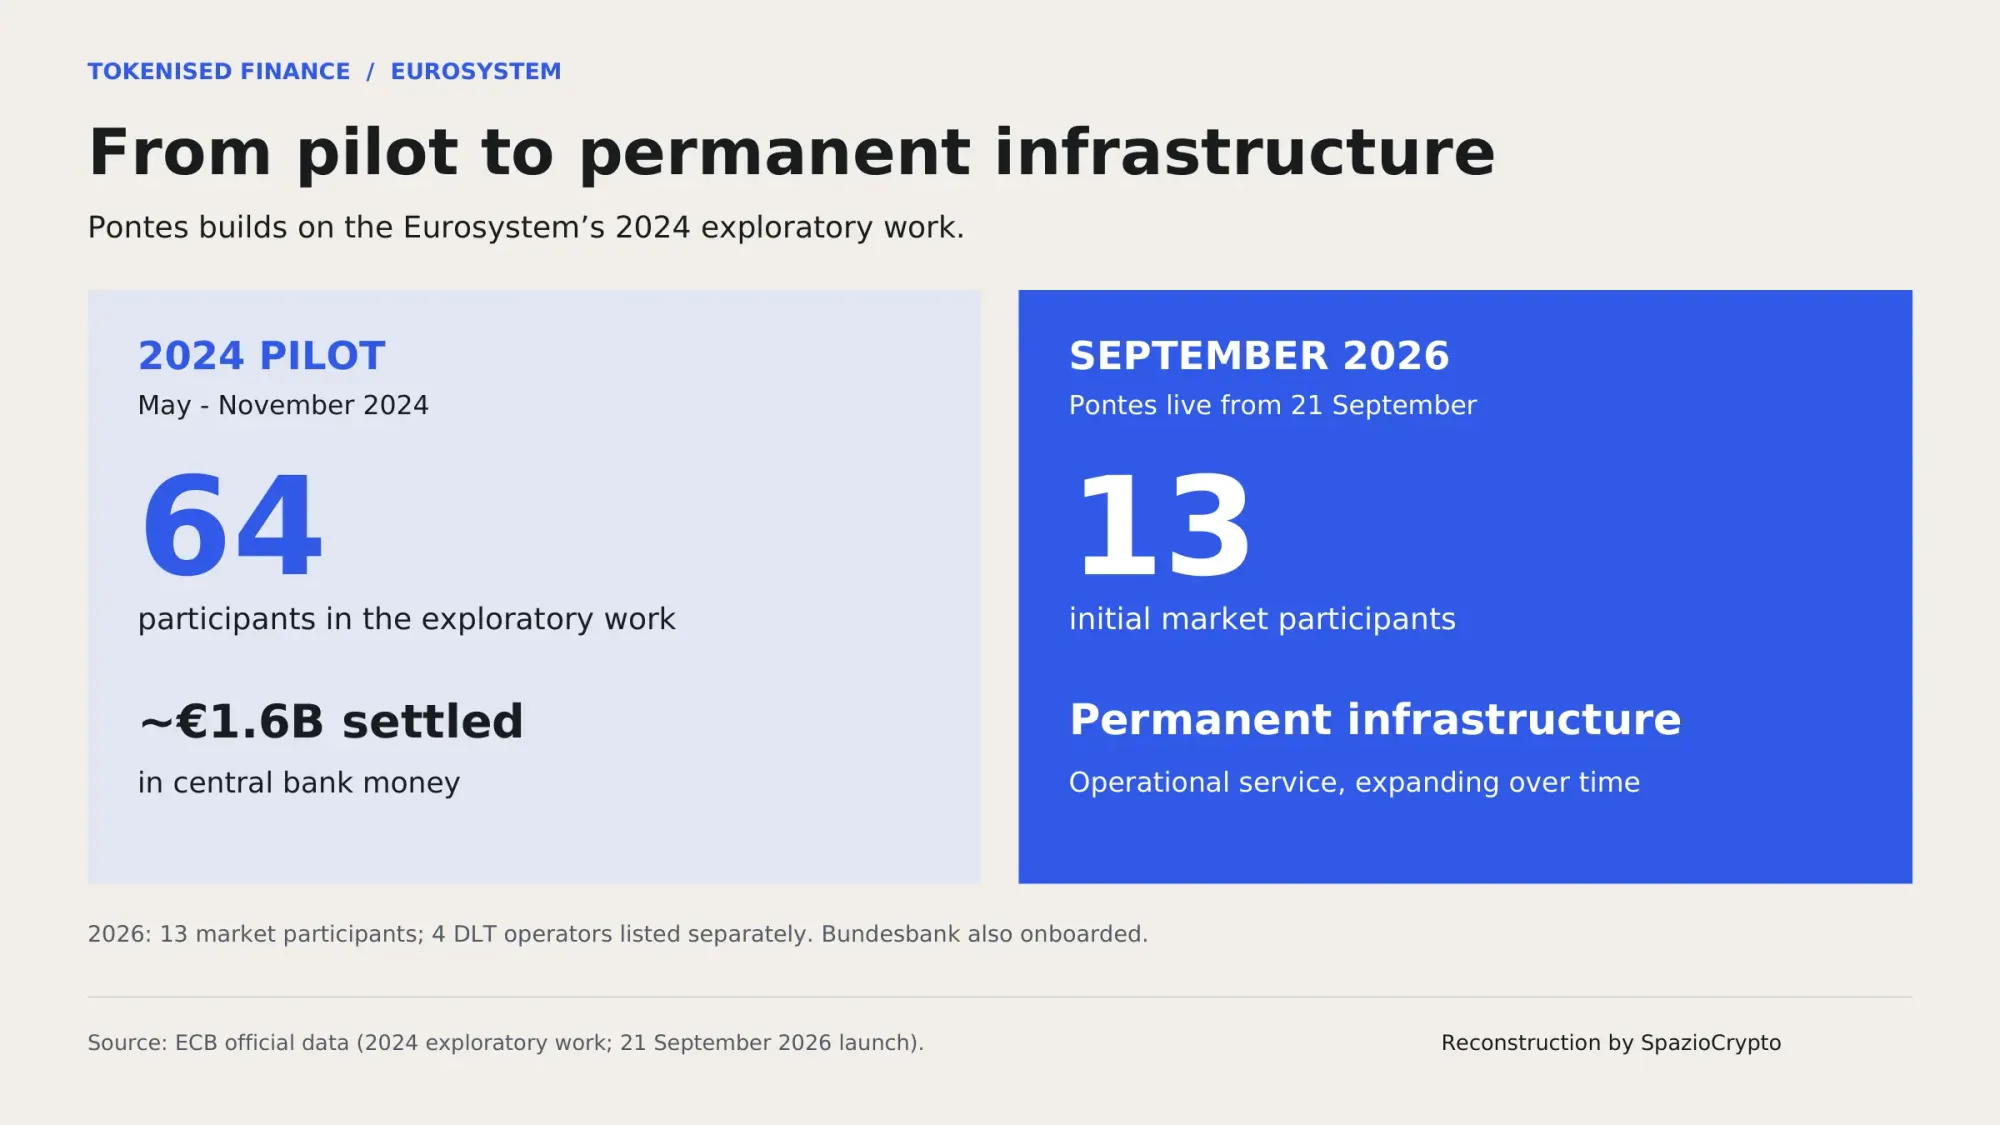
Si la infraestructura escala hacia bonos, valores, colateral, depósitos y otros instrumentos financieros, tal como esperan los propios promotores del proyecto, el 21 de septiembre de 2026 podría recordarse no como el lanzamiento de otra plataforma de pagos, sino como un punto de partida en la construcción del próximo mercado financiero mayorista europeo. Un proceso que se entrelaza también con el papel creciente de la infraestructura de datos para las finanzas tokenizadas, como quedó patente con la inversión de S&P Global y Nasdaq en Kaiko.
La lectura más amplia
El lanzamiento de Pontes marca un momento relevante para las finanzas tokenizadas europeas, porque resuelve, al menos en el plano infraestructural, uno de los problemas más debatidos de los últimos años: cómo liquidar transacciones tokenizadas en un activo libre del riesgo de crédito propio de un emisor privado. Hasta ahora, quien quería tokenizar un título debía elegir entre stablecoins privadas, depósitos bancarios tokenizados u otras soluciones híbridas, cada una con sus propias limitaciones. Ahora existe, al menos para un grupo inicial de operadores europeos, una alternativa que lleva la liquidación al nivel más seguro posible: el del banco central.
La lección que se extrae es doble. Por un lado, este lanzamiento confirma que la competición global sobre la tokenización institucional se libra en un terreno muy concreto: el de quién logra construir primero, y a escala suficiente, la infraestructura de liquidación en moneda de banco central. Europa llega después de la India, pero entre los primeros del mundo según el calendario de despliegues documentado por el BCE. Por otro lado, la decisión del BCE de invertir directamente en estos instrumentos, aunque con cifras aún no especificadas públicamente, señala una confianza institucional que va más allá de la construcción de una plataforma técnica y que podría acelerar la adopción por parte de otros operadores en los próximos meses. Seguir de cerca qué entidades se suman a los trece participantes iniciales será determinante para entender el ritmo real de expansión. Para comprender mejor el contexto de estas tecnologías, resulta útil nuestra guía sobre qué son las criptomonedas y la blockchain.