BlackRock entra en el proyecto japonés que busca conectar fondos monetarios tokenizados con una stablecoin en yenes. El 27 de octubre, BlackRock Financial Management y BlackRock Japan firmaron con SBI Holdings y Startale Group un memorando de entendimiento para estudiar el enlace entre fondos monetarios tokenizados y JPYSC, la stablecoin en yenes del grupo SBI. El memorando sobre BlackRock, JPYSC y los fondos tokenizados define tres áreas de trabajo: tecnología, modelos de negocio y distribución, y requisitos normativos. No indica qué fondo, en qué blockchain ni desde cuándo: es un acuerdo para evaluar, no un producto próximo a llegar.
Para esta nota consultamos el comunicado de Startale, el resumen publicado por SBI Holdings y la reconstrucción de The Block, además de los artículos sobre el lanzamiento de JPYSC en junio. El texto completo del comunicado de SBI no era accesible con nuestras herramientas, y el post en X del CEO de Startale, Sota Watanabe, lo conocemos solo como reenvío del comunicado oficial.
Los firmantes y sus roles
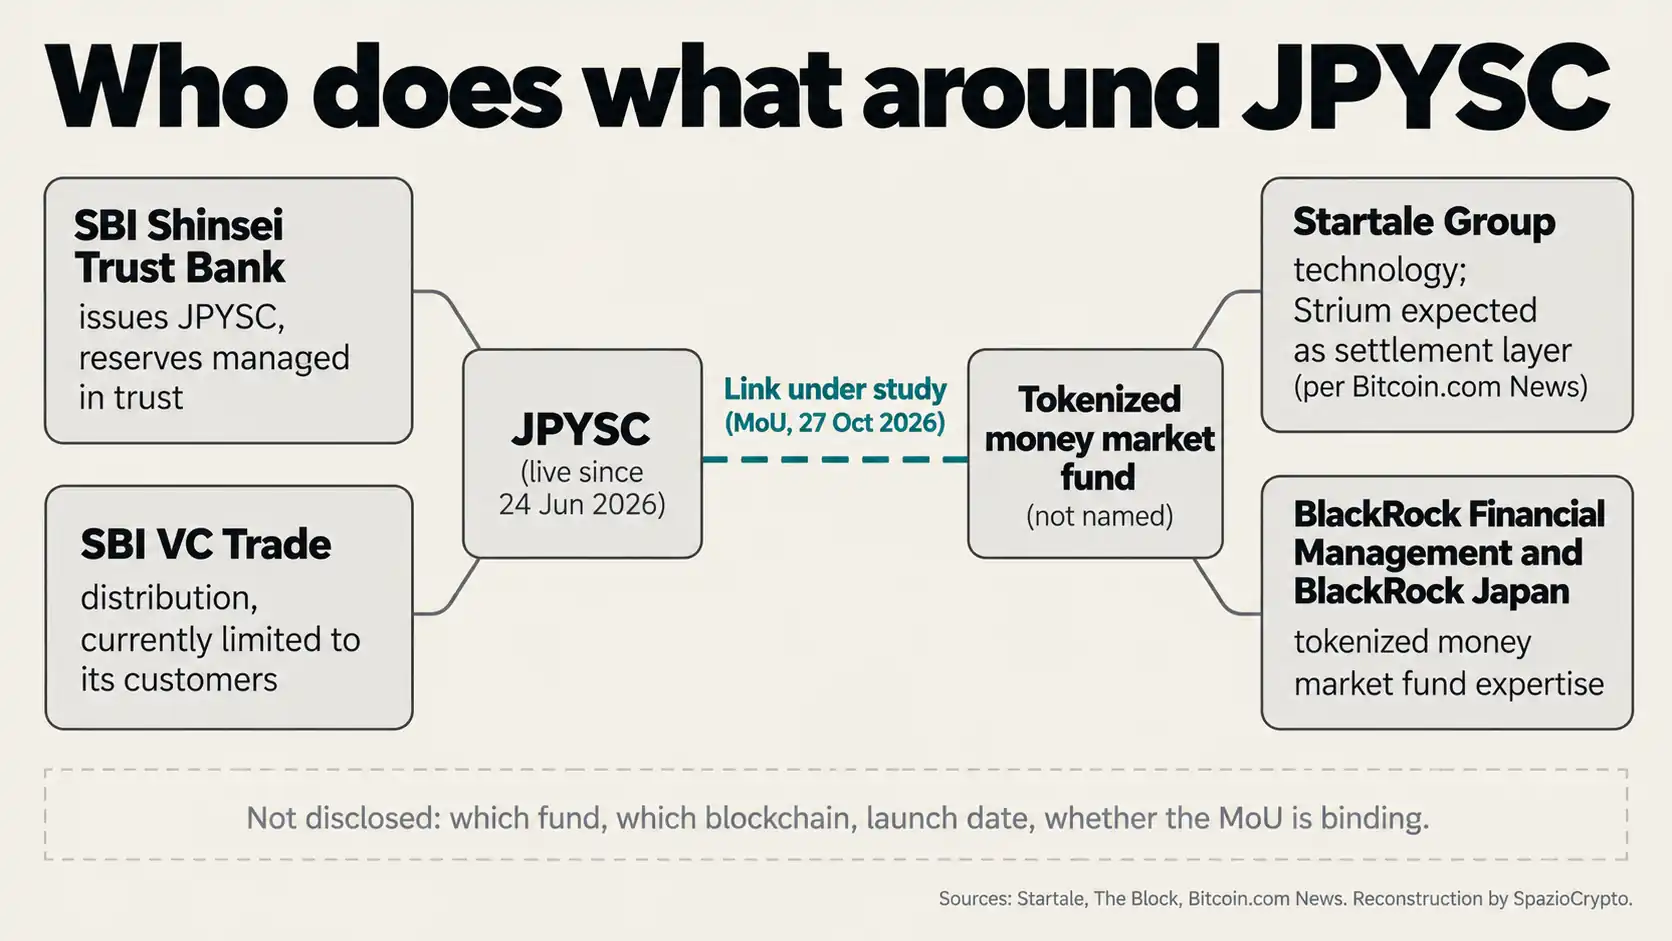
Las partes son cuatro empresas de tres grupos distintos. SBI Holdings es la matriz que emitió JPYSC a través de sus filiales. Startale Group, con sede en Singapur, es la empresa tecnológica que lanzó JPYSC junto a SBI. Según Bitcoin.com News, en marzo cerró una ronda de 63 millones de dólares liderada por SBI con 50 millones y con la participación de Sony con 13. Por BlackRock firman BlackRock Financial Management, la sociedad estadounidense del grupo, y BlackRock Japan, la filial local.
El comunicado no asigna tareas concretas a cada parte. Indica que la iniciativa quedará abierta a otros operadores, tanto en Japón como en el extranjero. Las declaraciones de los directivos marcan el tono: para Yoshitaka Kitao, presidente de SBI Holdings, la transición hacia las finanzas on-chain se está convirtiendo en “una tendencia global inevitable”, mientras que Yukiko Hashimoto, presidenta de BlackRock Japan, habla de trasladar a Japón la experiencia global del grupo (traducción propia).
El objeto: tres áreas de estudio, sin compromisos operativos
El memorando enumera tres líneas de trabajo. La primera aborda tecnología e infraestructura, es decir, los requisitos técnicos para conectar fondos monetarios tokenizados con JPYSC. La segunda trata sobre negocio y distribución, con la evaluación de posibles modelos comerciales y los canales de las tres empresas. La tercera se centra en regulación y desarrollo del mercado: el análisis de los requisitos normativos y el apoyo al mercado japonés de activos tokenizados y stablecoins.
Los tres ejes están formulados como actividades de evaluación. Según The Block, las empresas indicaron como siguiente paso el desarrollo de infraestructura, canales de distribución y marcos regulatorios, sin plazos definidos. No consta si el memorando es vinculante ni si implica compromisos económicos. La idea de combinar un fondo con una stablecoin no es nueva: ya lo han hecho en otras formas emisores como Tether, que llevó USDT a un fondo de crédito privado de 400 millones.
JPYSC: qué ya está en funcionamiento
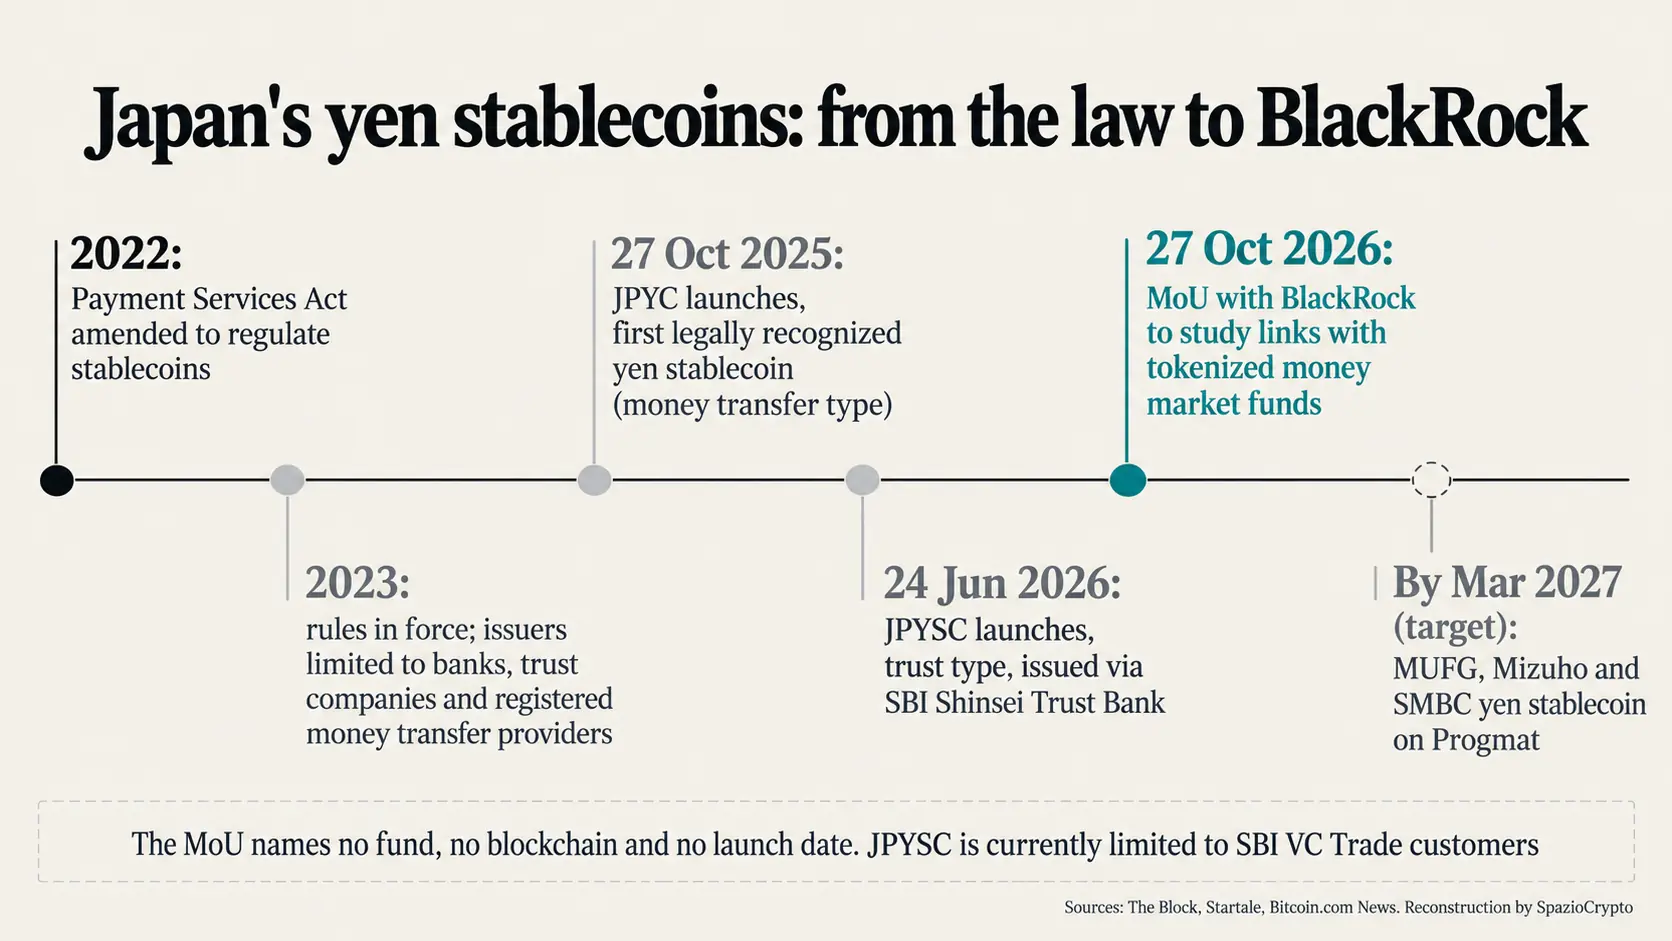
Básicamente, a diferencia del enlace con los fondos, la stablecoin ya existe. JPYSC fue lanzada el 24 de junio de 2026: según The Block, la emisión está gestionada por SBI Shinsei Trust Bank y la distribución por SBI VC Trade, el exchange del grupo. SBI la describe como una stablecoin de tipo fiduciario, en la que las reservas son administradas por un banco fiduciario. Es también, según el grupo, la primera de este tipo en yenes clasificada como instrumento de pago electrónico por la ley japonesa de servicios de pago. Por eso no está sujeta al límite de 1 millón de yenes por transacción y saldo que rige para las stablecoins emitidas por proveedores de servicios de transferencia de fondos.

La difusión sigue siendo limitada. En el momento del lanzamiento, JPYSC solo estaba disponible para los clientes de SBI VC Trade, a la espera de aclaraciones sobre el tratamiento fiscal y regulatorio, y ninguna fuente reporta datos sobre su circulación. Según Bitcoin.com News, la red de liquidación prevista es Strium, la blockchain institucional presentada por Startale en febrero. El memorando con BlackRock, sin embargo, no menciona ninguna red, y esa elección importa más de lo que parece, como muestra el caso de Coinbase que interrumpió USDC en Noble.
El marco normativo japonés
Japón reguló las stablecoins antes que muchos otros países. Las modificaciones a la ley de servicios de pago aprobadas en 2022 entraron en vigor un año después, según The Block. Las stablecoins respaldadas por moneda de curso legal se definen como instrumentos de pago electrónico, y solo pueden emitirlas bancos, sociedades fiduciarias y proveedores registrados de servicios de transferencia de fondos. La primera stablecoin en yenes reconocida por la ley, JPYC, arrancó el 27 de octubre de 2025 con el registro como proveedor de servicios de transferencia de fondos. JPYSC eligió la vía fiduciaria. Según Bitcoin.com News, MUFG, Mizuho y SMBC trabajan en su propia stablecoin en yenes sobre la plataforma Progmat, con el objetivo de usarla entre bancos antes de marzo de 2027.
El enlace con un fondo añade un segundo régimen regulatorio. Este es un encuadramiento general propio: las participaciones de un fondo monetario, aunque estén tokenizadas, siguen siendo productos financieros sujetos a las normas sobre valores y fondos, mientras que la stablecoin es un medio de pago. Hacer dialogar los dos instrumentos implica decidir quién puede suscribir, con qué controles y quién custodia qué. Ese es el trabajo que la tercera línea del memorando todavía debe realizar.
Qué falta: fondo, red y calendario
Los elementos no indicados son los que convertirían el estudio en un producto concreto. El comunicado no menciona ningún fondo. BlackRock gestiona desde 2024 BUIDL, su fondo tokenizado invertido en títulos del Tesoro estadounidense, repos y liquidez, que según The Block tiene aproximadamente 2.170 millones de dólares bajo gestión. El memorando, sin embargo, no lo cita, y no es seguro que el fondo implicado sea ese. Faltan también la blockchain, la fecha de inicio, las autorizaciones necesarias y los volúmenes esperados.
 Startale

Por eso el acuerdo debe leerse en su esencia: tres grupos con roles complementarios, es decir, quien emite la moneda, quien construye la red y quien gestiona los fondos, han decidido estudiar juntos cómo hacerlos funcionar. El valor de la noticia está en el nombre del tercero, no todavía en los números.
¿Y en Europa?
En Europa el marco de referencia es el reglamento MiCA, y la comparación más cercana afecta directamente a la banca. Qivalis es el proyecto de stablecoin en euros respaldado por 37 bancos europeos, entre ellos UniCredit, Intesa Sanpaolo y Banca Sella. Según Ledger Insights, el 14 de octubre obtuvo del banco central neerlandés la licencia de entidad de dinero electrónico, aunque aún no ha emitido el token. En cuanto a los depósitos, los bancos británicos completaron los primeros pagos interbancarios con depósitos tokenizados. Es nuestra valoración que el caso japonés lleva ventaja en un punto concreto: la stablecoin de un banco fiduciario ya circula y ahora busca conexión con los fondos.
BlackRock y JPYSC en síntesis
Qué está confirmado y qué no
- Confirmado: memorándum del 27 de octubre entre SBI Holdings, Startale Group, BlackRock Financial Management y BlackRock Japan; tres áreas de estudio sobre tecnología, negocio y regulación; JPYSC en circulación desde el 24 de junio, emitida a través de SBI Shinsei Trust Bank.
- No indicado: fondo implicado, blockchain, fecha de inicio, carácter vinculante del acuerdo, compromisos económicos, autorizaciones necesarias, volumen de circulación de JPYSC.
- A seguir: la elección del fondo y de la red, las aclaraciones fiscales que limitan JPYSC a los clientes de SBI VC Trade, la incorporación de otros operadores y la stablecoin de los tres grandes bancos japoneses en Progmat.
La lectura de fondo
En la práctica, es nuestra valoración que el memorándum señala hacia dónde se desplaza la tokenización: del producto individual a la pareja formada por un activo rentable y una moneda digital con la que suscribirlo y rescatarlo. Un fondo monetario tokenizado necesita liquidez on-chain fiable, y una stablecoin necesita usos que vayan más allá del simple intercambio. En Estados Unidos esa pareja se ha articulado en torno al dólar, con gestoras como Fidelity, que entró directamente en las stablecoins, y con emisores como Circle, que lleva USDC a 40 nuevos mercados. Japón intenta construirla en torno al yen, partiendo de un marco normativo ya definido.
Son cuatro las señales a vigilar: el nombre del fondo y de la red, que revelarán si el proyecto está próximo a un producto concreto; las aclaraciones fiscales que hoy limitan JPYSC a los clientes de SBI VC Trade; la llegada de nuevos participantes, que el comunicado ya anticipa; y la competencia de los grandes bancos japoneses. Para quienes quieran orientarse entre las stablecoins hoy dominantes, la comparación sigue siendo la de Tether y USDC, ambas denominadas en dólares.