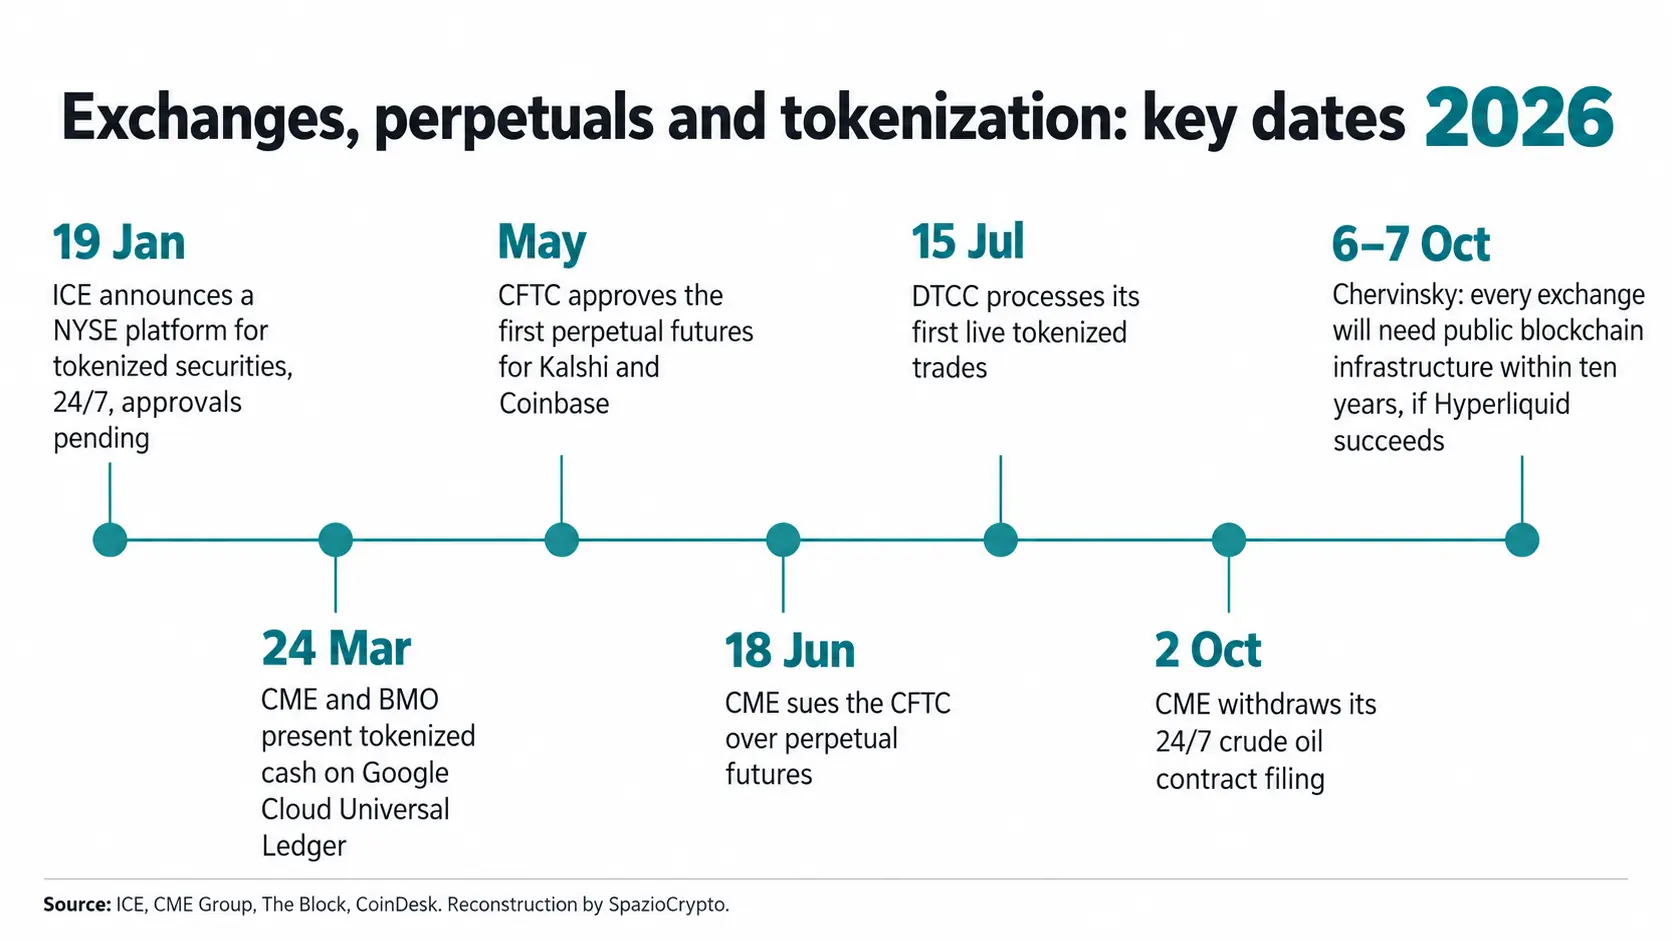
El futuro de los exchanges en blockchain públicas tiene una nueva predicción, aunque proviene de una parte interesada. Jake Chervinsky, CEO del Hyperliquid Policy Center, declaró el martes 6 de octubre en The Block, durante el Digital Asset Summit Asia en Singapur, que en diez años “cada exchange imaginable”, incluyendo CME Group e Intercontinental Exchange (ICE), tendrá que integrar infraestructura blockchain pública para mantenerse competitivo. La entrevista fue publicada el 7 de octubre. Se trata de una previsión sectorial condicionada al éxito de Hyperliquid, no de un anuncio operativo de CME ni de ICE: lo que ambos grupos han anunciado hasta ahora no apunta hacia redes públicas.
Qué dijo exactamente
Chervinsky sostiene que Hyperliquid no es un exchange sino una infraestructura que distintas entidades, también en Estados Unidos, pueden utilizar, y la compara con Bitcoin, Ethereum y Solana: una blockchain pública, argumenta, no tiene razón para registrarse como exchange. El pasaje central de la entrevista, según lo recogido por The Block, es este: “Imagino que, si tenemos éxito, en diez años cada exchange que puedas imaginar, ya sea cripto como Kraken o Coinbase, o tradicional como Intercontinental Exchange o Chicago Mercantile Exchange, tendrá que integrar esta tecnología si quiere competir.”
Los argumentos citados por el medio son la resiliencia, la seguridad y la transparencia de un registro compartido, junto con menores costes y mayor velocidad. Chervinsky añade que Hyperliquid no pretende competir con Kalshi, Coinbase, Robinhood ni CME: operaría un nivel por debajo en el stack tecnológico. Y aquí está la condición clave: la frase arranca de “si tenemos éxito.” No afirma que ocurrirá, sino qué sucedería si el modelo funcionara.
Quién habla y por qué importa
Concretamente, el Hyperliquid Policy Center es una organización sin fines de lucro con sede en Washington, fundada el 18 de febrero de 2026 para hacer lobbying e investigación sobre las reglas de las finanzas descentralizadas. Según CoinDesk, está financiada por la Hyper Foundation, que destinó un millón de tokens HYPE, aproximadamente 29 millones de dólares al momento del lanzamiento, para apoyar al ecosistema Hyperliquid. En la entrevista de The Block, según lo que hemos leído, ese financiamiento no se menciona: lo señalamos aquí porque quien predice que los exchanges deberán adoptar una tecnología dirige un centro creado precisamente para promoverla. Eso no significa que esté equivocado, pero sí que la predicción debe leerse como una posición, no como una estimación neutral.
Lo mismo vale para sus juicios sobre CME. Chervinsky opina que la demanda del grupo contra la CFTC, aún pendiente de resolución sobre una solicitud de desestimación, tiene muy pocas posibilidades de prosperar, y que los perpetuals no restan volumen a los futuros con vencimiento que CME ya ofrece. Son opiniones, presentadas como tales.
El pulso entre CME y la CFTC
En mayo, la CFTC aprobó los primeros perpetual futures para Kalshi y Coinbase. El 18 de junio, CME demandó a la CFTC y a su presidente Michael Selig ante el tribunal federal de Washington, argumentando que esos contratos deberían clasificarse como swaps y que la agencia cambió de criterio de forma abrupta. Un portavoz de la CFTC respondió hablando de “lawfare” contra la agencia. Según The Block, la causa está ahora a la espera de decisión sobre una solicitud de desestimación, y la CFTC sostiene que CME carece de legitimación para actuar. Sobre este conflicto ya habíamos analizado el camino de Hyperliquid hacia Estados Unidos, desde las declaraciones de Trump sobre la vía regulada hasta la hipótesis con Kraken y Bitnomial, que por el momento sigue sin aprobación formal.
Existe además el capítulo del trading continuo. Según Investment Executive, el 9 de julio la CFTC suspendió la cotización de un contrato petrolero de CME que habría permitido operar 24 horas al día, mientras la agencia recababa observaciones sobre el tema. El 2 de octubre CME retiró la solicitud para un contrato sobre crudo de 10 barriles negociable las 24 horas, señalando que los “key constituents” temen consecuencias imprevistas sin verificaciones adicionales. The Block apunta a un motivo diferente: problemas de personal. El comunicado de CME que hemos leído no lo menciona. Chervinsky rechaza esa explicación y sostiene que CME quiere “frenar el progreso porque no está lista para aprovecharlo” y que ha malinterpretado la demanda real de trading energético 24/7.
Qué construyen hoy CME, ICE y Wall Street
Para evaluar la predicción, conviene mirar los movimientos en curso. ICE, matriz del NYSE, anunció el 19 de enero una plataforma para negociar y liquidar on-chain títulos tokenizados, activa las 24 horas, financiable con stablecoins y preparada para múltiples blockchains, sin especificar ninguna. Requiere aprobaciones regulatorias y no tiene fecha de lanzamiento. Un directivo de ICE definió el respaldo a los títulos tokenizados como un paso decisivo de su estrategia para gestionar una “infraestructura de mercado on-chain”. CME, el 24 de marzo, presentó junto a BMO un servicio de efectivo tokenizado sobre Google Cloud Universal Ledger para cubrir márgenes en tiempo real, previsto para la segunda mitad de 2026 y pendiente de aprobación. The Defiant describe ese registro como un layer-1 de acceso autorizado, es decir, no público.
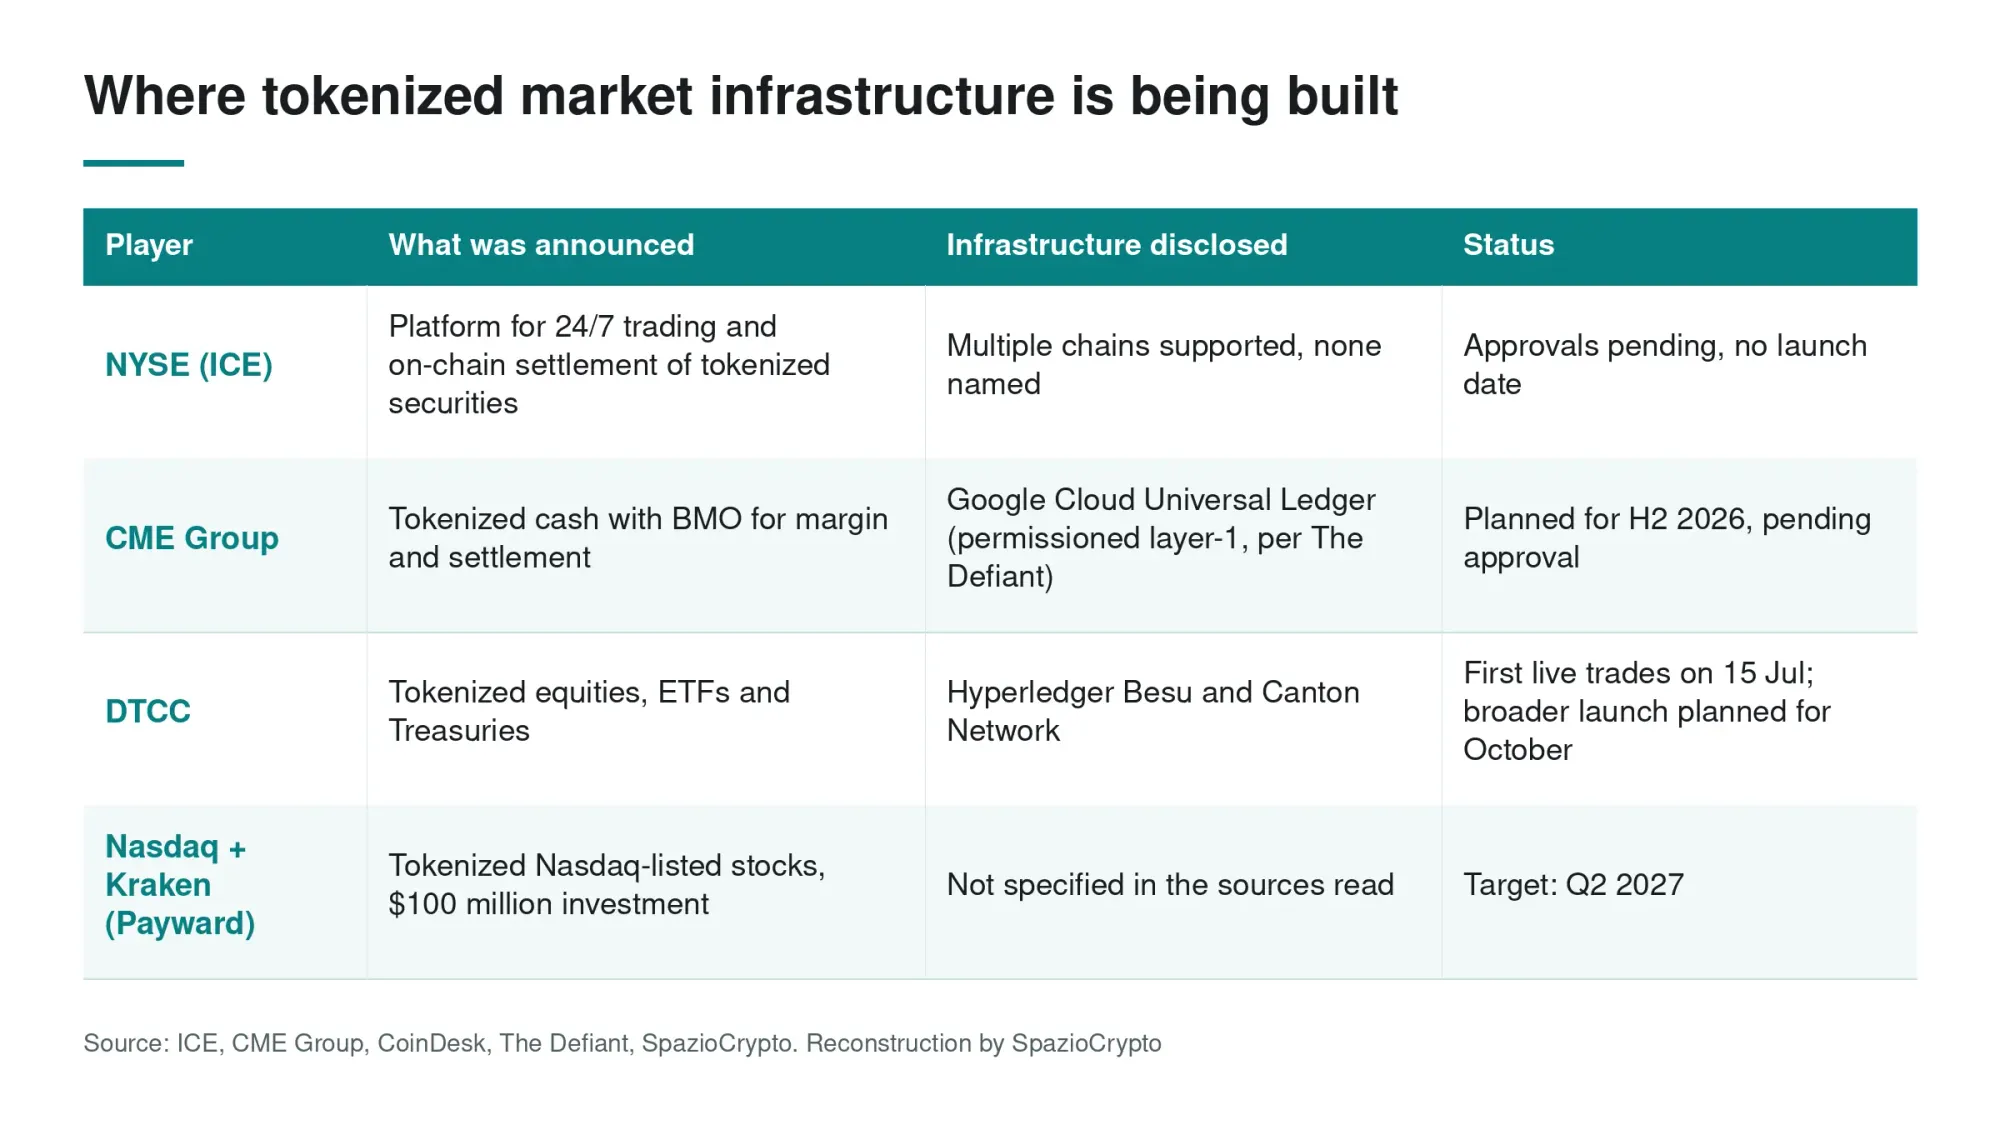
Está también DTCC, que el 15 de julio ejecutó las primeras operaciones reales con acciones, ETF y títulos de Estado tokenizados, liquidadas sobre Hyperledger Besu y Canton Network, con un lanzamiento más amplio previsto para octubre. En esa prueba, según CoinDesk, JPMorgan utilizó colateral tokenizado para márgenes en CME. La tokenización avanza por sus propios carriles en otros mercados también: Nasdaq invirtió 100 millones en Kraken para acciones tokenizadas, la Bolsa de Londres lleva 100 acciones on-chain con Kraken y el BCE puso en marcha Pontes para liquidar títulos tokenizados en moneda de banco central.
La predicción sobre CME e ICE en síntesis
Qué se dijo y qué no. Fuentes: The Block, CoinDesk, comunicados de ICE y CME
- Dicho: en diez años cada exchange, incluidos CME e ICE, deberá integrar infraestructura blockchain pública para competir, “si tenemos éxito” (Chervinsky, 6 de octubre).
- No es: un anuncio de CME ni de ICE. Quien habla dirige un centro financiado por la Hyper Foundation, y el caso CME-CFTC sigue en los tribunales.
- Hoy: ICE prepara una plataforma tokenizada sin especificar la red, CME propone efectivo tokenizado en un registro de acceso autorizado, DTCC trabaja sobre Besu y Canton.
La lectura más amplia
La cuestión no es si CME e ICE usarán la tokenización: ya la están usando. La pregunta real es sobre qué tipo de red. Un registro de acceso autorizado deja al exchange el control sobre quién participa, qué ve y cómo se responde ante un regulador. Una red pública desplaza parte de ese control fuera del perímetro del operador. Por eso la predicción de Chervinsky no describe lo que CME e ICE han anunciado hasta ahora, sino lo que tendría que ocurrir para que tuviera razón. El propio Hyperliquid, por cierto, para llegar a clientes estadounidenses pasa por la hipótesis de un intermediario regulado como Bitnomial, no por un acceso directo.
Las autoridades, mientras tanto, observan con cautela. La ESMA ha advertido que los vínculos entre cripto y finanzas tradicionales son ya suficientemente estrechos como para transmitir choques, tal como analizamos en el informe sobre mercados tokenizados. Cuanto más se ligan las finanzas tradicionales a infraestructuras abiertas, mayor relevancia adquiere ese riesgo. Las señales que hay que seguir para saber si la apuesta aguanta son tres: la resolución de la demanda de CME contra la CFTC, el visto bueno a la plataforma tokenizada del NYSE y el resultado de la hipótesis Kraken-Bitnomial para los perpetuals de Hyperliquid. Hasta que lleguen esas respuestas, la predicción sigue siendo una apuesta declarada por una de las partes, con un plazo que solo podrá verificarse dentro de diez años.