Los fondos monetarios tokenizados están lejos del trading especulativo: sirven para gestionar la liquidez, no para apostar. Spiko acaba de recaudar 90 millones de dólares para expandirse a más países, incluida España. La compañía, con sede en París y Londres, anunció el 6 de octubre una ronda Serie B liderada por New Enterprise Associates (NEA), lo que eleva el total captado a 120 millones de dólares. Declara aproximadamente 2.700 millones de dólares en activos, más de 10.000 clientes en más de 25 países, y fondos denominados en euros, dólares, libras esterlinas y francos suizos. La conexión con España es explícita pero limitada: Spiko afirma que está construyendo equipos locales en varios mercados europeos, España incluida, sin anunciar ninguna sede ni fecha de lanzamiento comercial. Spiko, por tanto, no es una empresa española: la noticia se refiere a la entrada programada de un operador extranjero en el mercado nacional.
Qué ha anunciado Spiko
La ronda de 90 millones está liderada por NEA, que según Bloomberg gestiona más de 38.000 millones de dólares en activos, con la participación de Index Ventures, Bpifrance, Speedinvest, Flourish Ventures, Shapers, White Star Capital, Blockwall, Frst, EQNX, Mirana Ventures y Wintermute Ventures. Entre los business angels figuran Axel Weber, ex presidente del Bundesbank, y los fundadores de Qonto. Spiko señala tres prioridades para los fondos: lanzar nuevos productos, entrar en nuevos mercados y ampliar el equipo. No especifica cómo se distribuirán los 90 millones.
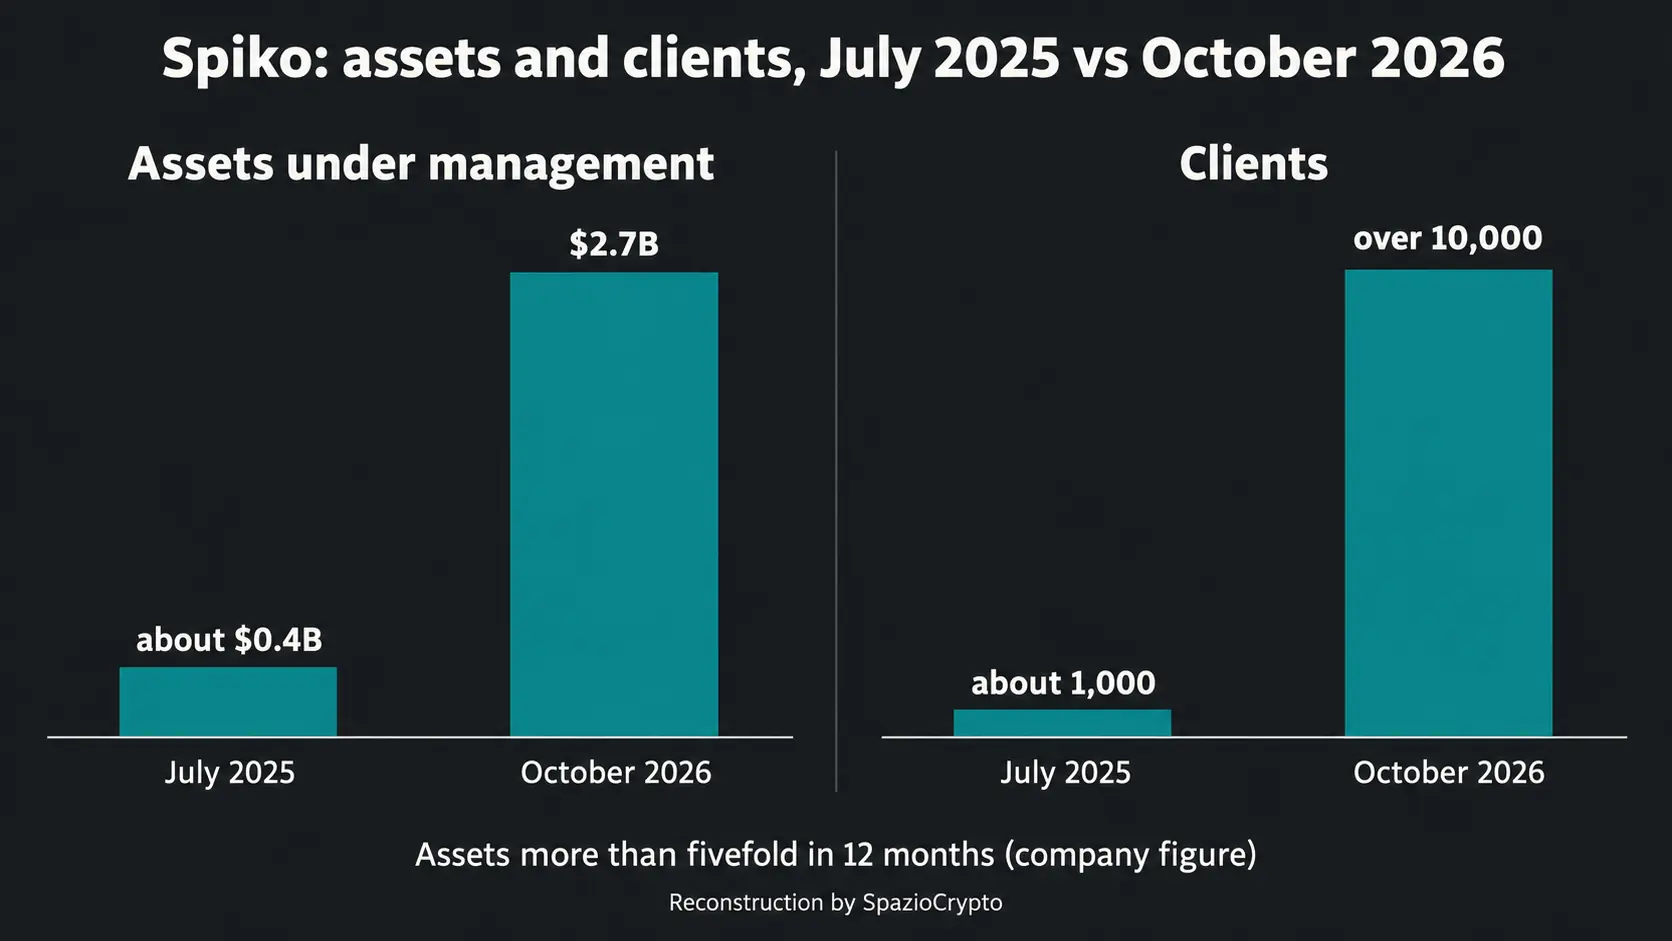
En cuanto a las cifras, la compañía habla de activos que se han multiplicado por más de cinco en doce meses: 2.700 millones de dólares según el comunicado en inglés, recogido por The Block, y 2.400 millones de euros en la versión francesa del anuncio. Según FinTech Futures, los activos rondaban los 400 millones de dólares en julio de 2025, mientras que el número de clientes pasó de 1.000 a más de 10.000, entre startups, institutos de investigación, entidades públicas, fondos de capital riesgo y consultas médicas. FinTech Futures recoge también una valoración de 800 millones de dólares, citando a Bloomberg, que Spiko no confirma en su anuncio.
Paul-Adrien Hyppolite, cofundador y consejero delegado, anteriormente subjefe de la división de mercados financieros del Tesoro francés, resume la tesis con la frase “el rendimiento debería ser universal”. Philip Chopin, responsable de Europa en NEA, sostiene que Spiko es “la única que ha resuelto simultáneamente la parte regulatoria y la de producto” (traducción propia). Son valoraciones de quienes dirigen la compañía y de quienes la financian, no una verificación independiente.
Qué vende realmente Spiko
Concretamente, no es trading. Spiko emite participaciones de fondos monetarios registradas en blockchain, accesibles desde aplicaciones web y móviles e integrables mediante API, y las ofrece como liquidez que genera rendimiento. El anuncio habla de “tesorería programable”: reglas automáticas para pagar nóminas y proveedores, o trasladar el exceso de liquidez a un fondo a plazo, modificables vía API, desde un software de tesorería o desde un agente de inteligencia artificial. El fondo a plazo es un ejemplo, no un producto lanzado; los reintegros instantáneos ya están disponibles y el cálculo de intereses en tiempo real se presenta como próximo paso, sin fecha concreta.
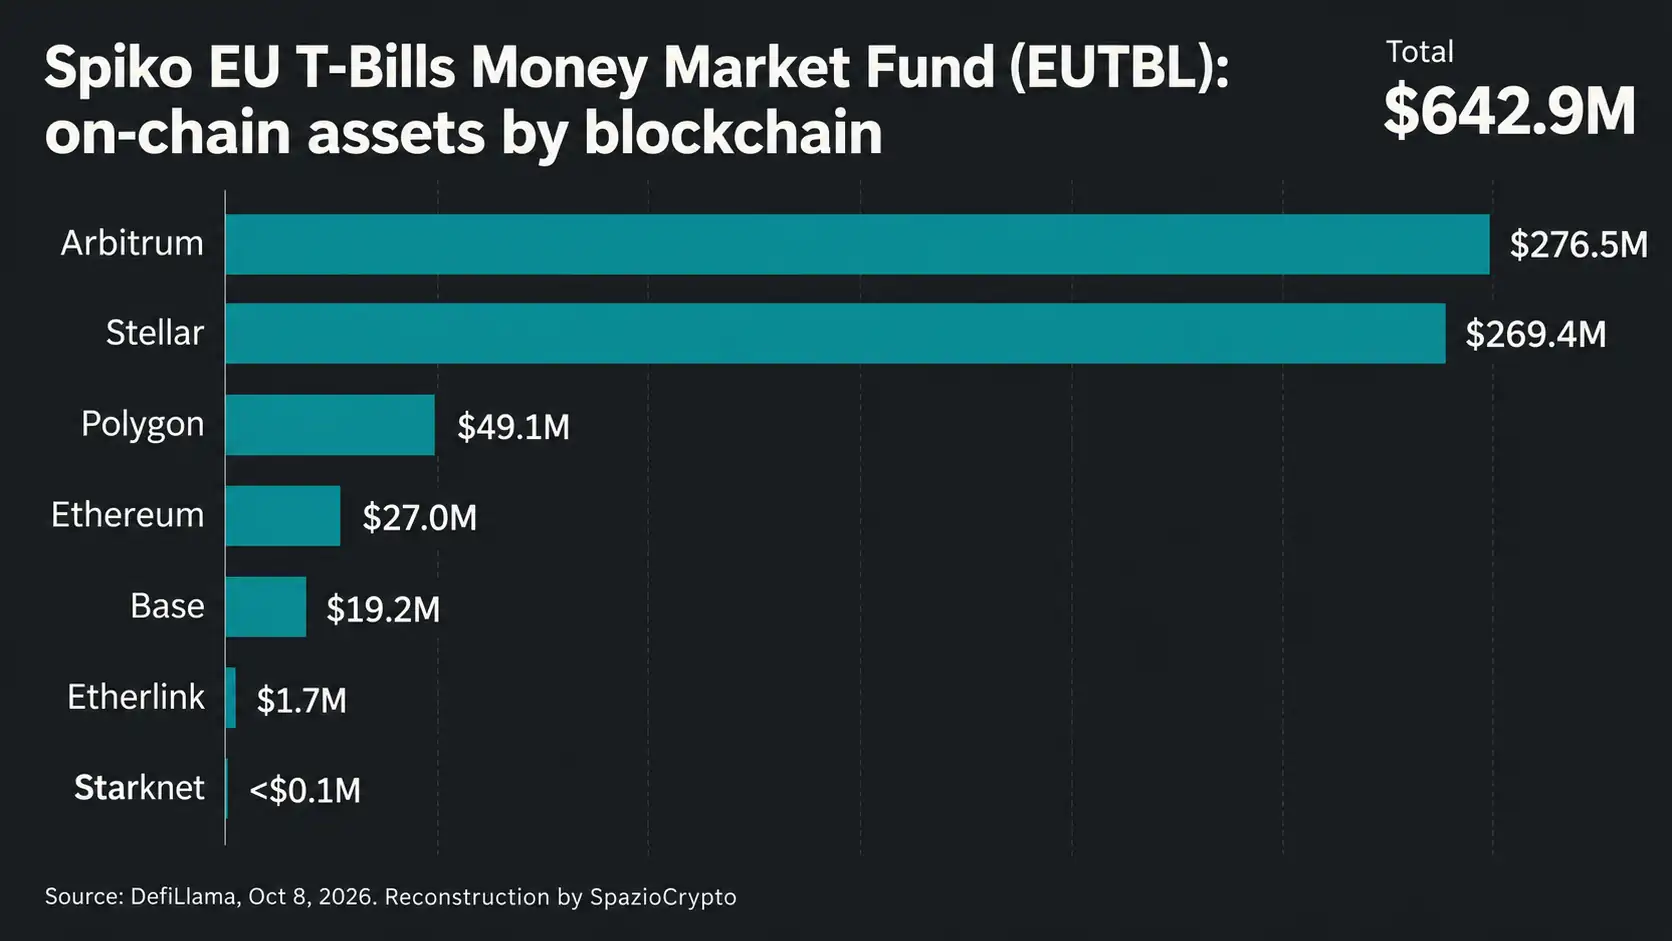
Sobre la arquitectura subyacente, el anuncio es parco en detalles: no menciona reguladores ni marcos como UCITS y no nombra las blockchains. The Block habla únicamente de “múltiples blockchains públicas” y de fondos “regulados”, sin indicar regulador ni jurisdicción. El sitio web presenta a Spiko como empresa de inversión autorizada por la ACPR francesa. Los datos públicos completan el cuadro: según DefiLlama, el fondo EUTBL, que invierte en deuda pública a corto plazo de la zona euro, tiene domicilio en Francia, se enmarca en la directiva UCITS y está emitido en siete redes, entre ellas Arbitrum, Stellar, Polygon y Ethereum, con aproximadamente 643 millones de dólares bajo gestión.
Según Crypto Briefing, que a mediados de septiembre contabilizaba 2.550 millones de dólares, los fondos son nueve y están vinculados a deuda pública de la eurozona, Estados Unidos y Reino Unido. El mayor es el Spiko Amundi Overnight Swap Fund, gestionado por Amundi, con CACEIS y BNY Mellon como depositarios, comisiones de gestión del 0,25% en los productos ligados a T-bills y fondos monetarios, supervisión de la AMF francesa y acceso restringido a quienes hayan completado la verificación de identidad y obtenido aprobación.
El ángulo español: qué hay y qué falta
Spiko ya está presente en Londres y París, y afirma que está construyendo equipos locales en Alemania, los países nórdicos, Italia, España y los Países Bajos, con procesos de contratación en marcha. Eso es todo lo que el anuncio dice sobre España, y The Block y FinTech Futures lo recogen sin añadir detalles. Faltan una sede española, una fecha de apertura, el número de empleados, los clientes españoles, los plazos de los nuevos productos y el modelo de distribución de los fondos en el mercado local, es decir, con qué licencias, bancos o socios.
Los destinatarios más plausibles son las tesorerías de empresas y organizaciones, como en las categorías de clientes que Spiko declara atender, pero para España el anuncio no lo precisa. El terreno al que llegaría no está vacío. La tokenización en el mercado ibérico avanza principalmente por la vía institucional, con entidades como el Banco de España participando en los proyectos piloto del Banco Central Europeo, y la CNMV supervisando los primeros registros de activos digitales al amparo de MiCA. Seis entidades españolas participan además en iniciativas europeas de tokenización de activos reales promovidas por el BCE. En el Congreso, por su parte, se debate la transposición de MiCA y el encaje de los nuevos instrumentos financieros digitales en el ordenamiento jurídico español.
Spiko apunta a un público distinto del de los emisores y los bancos. Si las participaciones son de fondos UCITS, siguen siendo instrumentos financieros y el marco aplicable es el de los fondos, no el de los criptoactivos bajo MiCA: esta es nuestra interpretación, dado que el anuncio no especifica el marco normativo.
El mercado en el que entra
Spiko afirma tener la gama más amplia del mundo de fondos de liquidez tokenizados, por delante de BlackRock y Franklin Templeton, citando datos de RWA.xyz. The Block precisa que la comparación se refiere a la posición entre los emisores de estos fondos y no al patrimonio total, y que no existe verificación independiente. A mediados de septiembre, según Crypto Briefing, Spiko ocupaba el sexto lugar entre los emisores de activos reales tokenizados, justo después de Securitize y Ondo.
BlackRock juega el mismo partido en Europa: ha tokenizado doce clases de participaciones de seis fondos monetarios europeos de su Institutional Cash Series, sobre Ethereum y con Kinexys de JPMorgan como socio tecnológico, tal como explicamos en el artículo sobre los fondos tokenizados por 311.000 millones en Europa. Esa cifra corresponde al patrimonio de toda la serie, no al importe tokenizado. En términos más amplios, los depósitos de activos reales tokenizados en protocolos DeFi se han más que triplicado en doce meses hasta los 7.400 millones de dólares, según CoinShares y Token Terminal, con los Treasury tokenizados entre los motores del crecimiento, como se analiza en el análisis sobre los RWA que se triplican mientras la DeFi pierde capital.
Spiko y España/LATAM en síntesis
Qué está confirmado y qué no. Fuentes: anuncio de Spiko, The Block, FinTech Futures
- Confirmado: ronda Serie B de 90 millones liderada por NEA (120 millones en total), aproximadamente 2.700 millones de dólares en activos, más de 10.000 clientes en más de 25 países, equipos locales en construcción en Europa, incluida la expansión hacia el mercado hispanohablante.
- No indicado: sede local, fecha de lanzamiento, clientes hispanohablantes, licencias y modelo de distribución. Spiko no es una empresa española y la valoración de 800 millones no está confirmada por la compañía.
- A seguir: contrataciones o sede en España o LATAM, acuerdos con bancos y fintech locales, nuevos productos y cálculo de intereses en tiempo real.
La lectura de fondo
La liquidez que genera rendimiento es probablemente el caso de uso más sencillo de explicar a un tesorero: no exige creer en ninguna criptomoneda, sino utilizar un fondo monetario con una interfaz distinta. Por eso la expansión de Spiko se juzgará sobre tres aspectos que hoy faltan: con qué licencias y socios distribuirá en cada mercado, a qué coste frente a un fondo monetario tradicional o una cuenta de depósito, y qué nivel de integración ofrecerá con los sistemas de gestión que las empresas ya utilizan. El anuncio no incluye comparativa de costes ni de rendimientos, y no corresponde inventarla.
Las señales concretas a vigilar son: anuncios de contratación o apertura de sede, acuerdos con bancos o fintech locales, el debut de los nuevos productos y el cálculo de intereses en tiempo real prometido. Mientras no lleguen, la noticia es una captación de capital con una ambición declarada, no un lanzamiento efectivo en ningún mercado hispanohablante.