Los principales bancos británicos han completado las primeras transacciones interbancarias del mundo utilizando depósitos bancarios tokenizados para mover dinero entre ellos. No se trata de otro proyecto anunciado: las operaciones fueron ejecutadas de verdad. Lloyds Banking Group, NatWest y Barclays completaron dos transacciones inmobiliarias reales de subrogación hipotecaria con depósitos tokenizados, mientras que un grupo de tres bancos, entre ellos HSBC, ejecutó por separado un pago entre clientes que simulaba una compra en un marketplace online. Esta noticia sobre los depósitos tokenizados de los bancos británicos marca un paso concreto del piloto a la realidad operativa.

El punto central, el que distingue esta noticia de muchas otras en el sector de la tokenización, es que los tokens en cuestión no representan una stablecoin privada: representan dinero ya depositado en el banco, y mantienen exactamente el mismo estatus jurídico y las mismas protecciones que un saldo ordinario en una cuenta corriente. A continuación, analizamos cómo funcionaron estas pruebas, qué ocurrirá en los próximos meses y por qué esta noticia debe leerse junto a lo que sucedió esos mismos días en el frente europeo.
Cómo funcionaron las pruebas
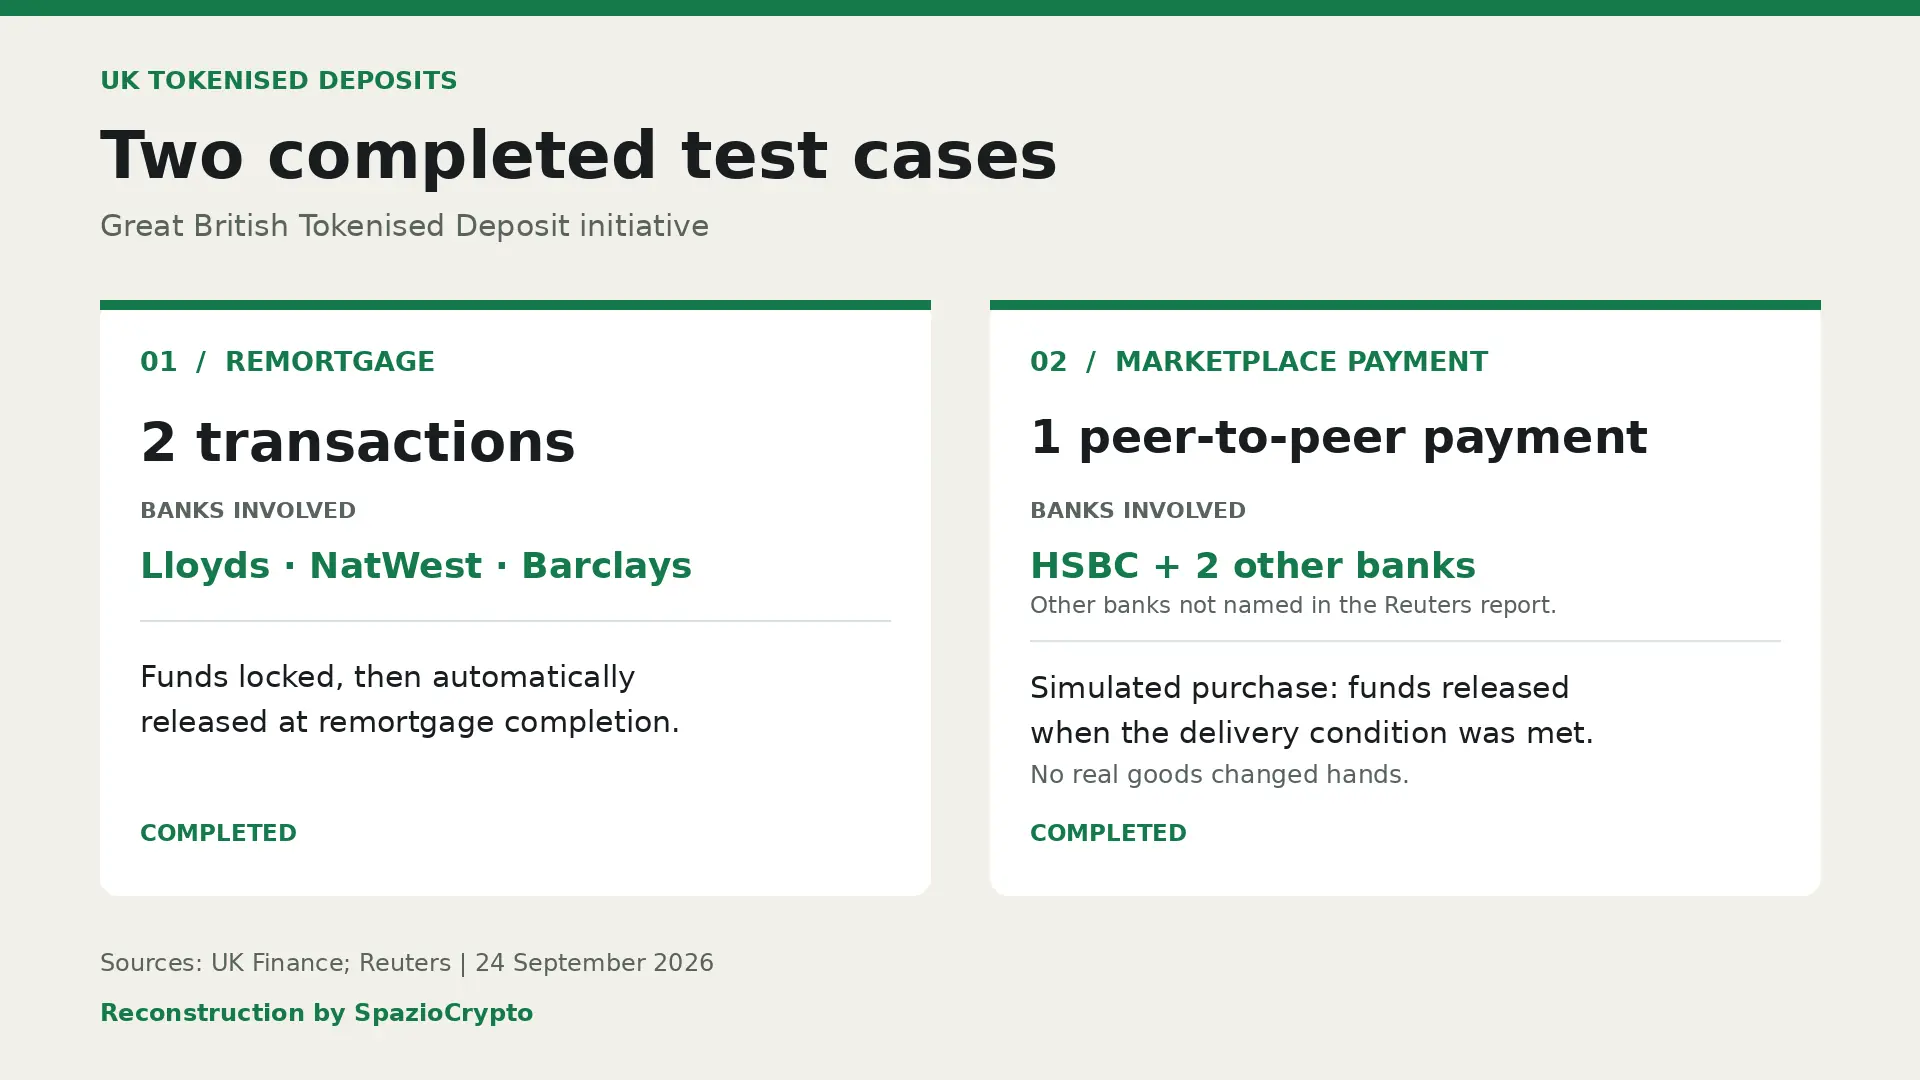
El proyecto, coordinado por la asociación sectorial UK Finance y bautizado Great British Tokenised Deposit, reúne a siete instituciones: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide y Santander, con el soporte técnico de Quant Network y la asesoría de EY y del despacho jurídico Linklaters. En las dos pruebas de subrogación hipotecaria, el dinero quedó bloqueado hasta que se confirmó la transferencia de propiedad del inmueble registrada en la blockchain; a partir de ese momento, los fondos se enviaron automáticamente entre los bancos implicados.
En la prueba liderada por HSBC, que simulaba una compra en un marketplace online, el mecanismo funcionó de forma ligeramente diferente: el sistema utilizó depósitos programables para retener el dinero del comprador en su propia cuenta, liberándolo al vendedor solo después de que el sistema confirmara la entrega del bien adquirido. Aunque ningún bien físico fue intercambiado en esta prueba simulada, el experimento demostró en la práctica cómo el dinero bancario programable puede reducir el riesgo de fraude en las transacciones, permitiendo intercambios directos entre distintos bancos en lugar de quedar confinados dentro de sistemas bancarios aislados entre sí.
Del piloto a la producción: el siguiente paso
El detalle más significativo de esta noticia, sin embargo, concierne a lo que ocurrirá a partir de ahora. Las instituciones participantes tienen previsto constituir una sociedad dedicada y un rulebook de gobernanza formal, un paso que marca el intento de convertir este experimento de proyecto piloto en infraestructura de producción real, con reglas compartidas y una estructura de gobierno estable. Los bancos involucrados también prevén emitir, en el primer trimestre de 2027, tres bonos digitales negociables y liquidables utilizando precisamente este sistema de depósitos tokenizados.
Cabe señalar, para ser completos, que Lloyds ya había probado los depósitos tokenizados en un contexto diferente: en agosto, el banco completó tres transacciones en vivo a través del Proyecto Agorá, liderado por el Banco de Pagos Internacionales, que involucró libras esterlinas, euros y francos suizos, vinculando en una única operación la conversión de divisas, el pago y la liquidación. Por separado, el gobierno británico está avanzando en su propio proyecto de bono soberano digital, cuya primera emisión debería producirse antes del final del primer trimestre de 2027 a través de la plataforma Orion de HSBC, dentro del sandbox para valores digitales gestionado por el Banco de Inglaterra y la autoridad de supervisión financiera británica.
Las pruebas en síntesis
Qué se ha completado. Fuente: UK Finance, Reuters, 24 de septiembre de 2026
- Las pruebas: 2 subrogaciones hipotecarias (Lloyds, NatWest, Barclays) + 1 marketplace (HSBC y otros 2 bancos).
- El estatus: mismo estatus jurídico que un depósito bancario ordinario, no una stablecoin.
- El siguiente paso: sociedad, rulebook y 3 bonos digitales en el Q1 de 2027.
Tres modelos de dinero on-chain en la misma semana
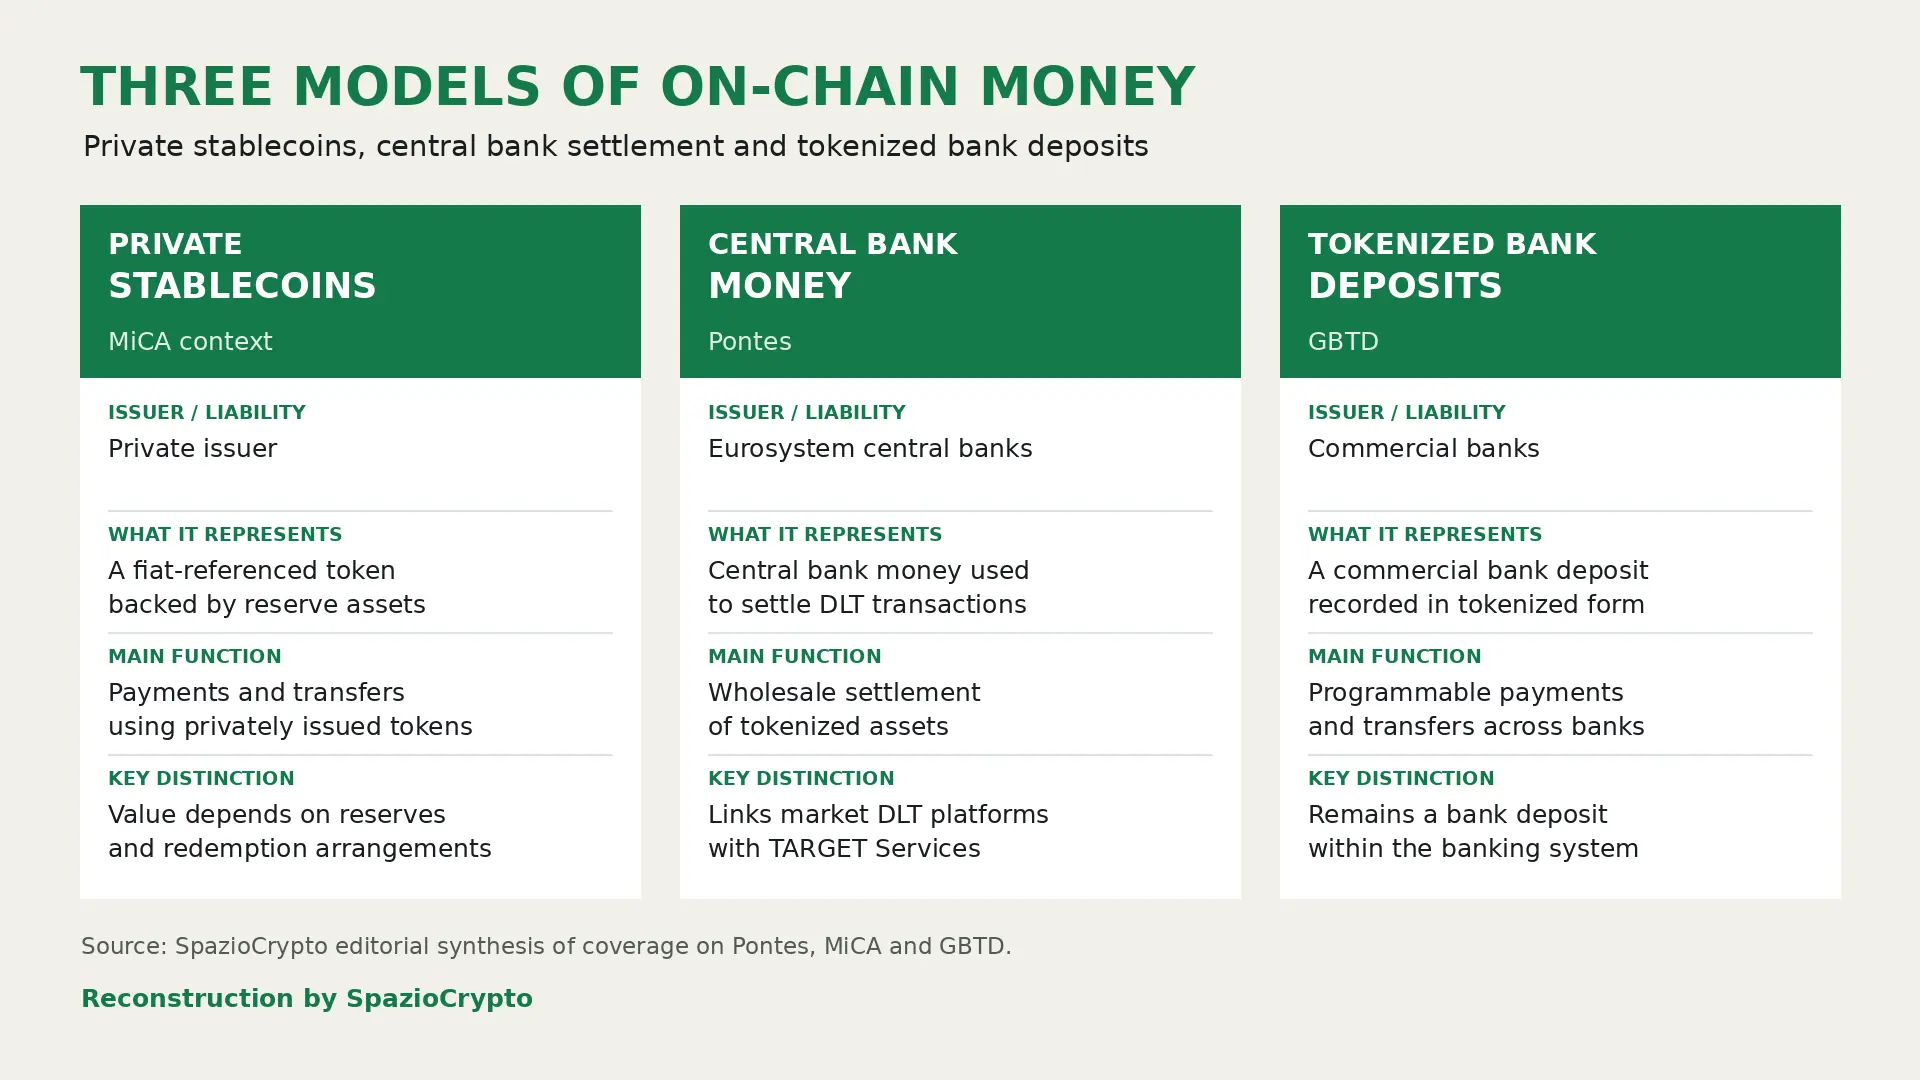
Y aquí llegamos al punto que hace esta noticia especialmente significativa si se lee en el contexto más amplio de los últimos días. El mismo medio europeo que cubrió esta historia observó explícitamente cómo este hito británico corona una semana en la que el enfoque europeo al dinero digital se ha vuelto mucho más nítido. Solo unos días antes, como explicamos en nuestro análisis sobre Pontes, el Eurosistema había puesto en marcha la infraestructura que integra la moneda de banco central en la liquidación de activos tokenizados. Al día siguiente, el BCE y los bancos centrales nacionales de la UE solicitaron revisar las normas MiCA sobre las reservas de las stablecoins privadas.
 HM Treasury
En este mismo período emergen tres modelos distintos de dinero digital que coexisten sobre blockchain: las stablecoins privadas, como USDC y USDT, emitidas por empresas privadas; la moneda de banco central, distribuida a través de infraestructuras como Pontes; y ahora los depósitos de banca comercial, tokenizados pero jurídicamente idénticos al dinero depositado en una cuenta corriente tradicional. No es casualidad que el Banco de Inglaterra haya expresado una preferencia explícita por la innovación a través de depósitos tokenizados antes que por las stablecoins privadas, dados los efectos que esta elección tiene sobre la capacidad de otorgar crédito y sobre la soberanía monetaria nacional.
La lectura más amplia
La disputa, a estas alturas, ya no parece reducirse al viejo esquema de “blockchain contra bancos”, un marco que los propios hechos han dejado atrás. La pregunta real que surge de esta semana de noticias es otra: qué tipo de dinero acabará realmente sobre blockchain, y quién lo controlará, si los emisores privados, los bancos centrales o los propios bancos comerciales que históricamente gestionan los depósitos de los ciudadanos. Cada modelo implica consecuencias distintas sobre la estabilidad financiera, la soberanía monetaria y la capacidad del sistema bancario de seguir concediendo crédito, una cuestión que conecta directamente con los desarrollos que observamos en Italia a través de proyectos como los de UniCredit y BlockInvest.
Para quien observa estos procesos, la conclusión es doble. Por un lado, el hecho de que cuatro de los mayores bancos británicos hayan ejecutado ya transacciones reales, y no simples pruebas de laboratorio, confirma que la tokenización del dinero comercial ha dejado de ser teoría académica: es una infraestructura que empieza a operar a escala real, según los datos publicados por el Banco de Inglaterra en el marco del Digital Securities Sandbox. Por otro, la decisión sobre qué modelo de dinero digital prevalecerá, si las stablecoins privadas, la moneda de banco central, los depósitos bancarios tokenizados o, con mayor probabilidad, una combinación de los tres según el contexto de uso, sigue siendo una de las preguntas más relevantes y abiertas para el futuro de todo el sistema financiero global. Seguir de cerca cómo estos tres modelos compiten o se combinan en los próximos meses resulta imprescindible. Para entender mejor las tecnologías de base, nuestra guía sobre qué son las criptomonedas sigue siendo un punto de partida útil.