The Clearing House, la sociedad que posee y gestiona las infraestructuras de pago que procesan más de dos billones de dólares al día en Estados Unidos, anunció ayer que ha elegido a Quant como tecnología base de su propia On-Chain Money Initiative: la red interoperable a través de la cual las instituciones financieras podrán realizar el clearing y el settlement de depósitos bancarios tokenizados. No hablamos de una startup experimentando con blockchain: The Clearing House y Quant para los depósitos tokenizados significa que veinticinco de las mayores instituciones financieras estadounidenses, propietarias de la sociedad, han elegido juntas la infraestructura tecnológica sobre la que construir el futuro del dinero bancario digital en EE.UU.
Hay un elemento que hace esta noticia aún más significativa de lo que parece a primera vista, y que solo emerge cuando se cruzan las fuentes con atención: la misma tecnología elegida ayer por los grandes bancos estadounidenses es la que ya alimenta, desde ese mismo día, la infraestructura equivalente en el Reino Unido. Veamos qué contempla el acuerdo y por qué esta coincidencia transforma la lectura del conjunto.
Qué contempla el acuerdo
Quant proporcionará la capa de interoperabilidad, orquestación y gestión de transacciones que coordina el clearing y el settlement de los depósitos tokenizados, garantizando al mismo tiempo la conexión con los sistemas de pago en moneda tradicional ya existentes y ampliamente utilizados, entre ellos las redes RTP y CHIPS. El proyecto no nace con este anuncio: ya se había hecho público en junio, con el respaldo de grandes instituciones como BNY, Citi, PNC, Regions, Santander y Wells Fargo. La novedad de ayer se refiere específicamente a la elección del proveedor tecnológico que deberá hacerlo operativo, al término de un proceso competitivo. La red debería estar disponible para las instituciones participantes en la primera mitad de 2027, según los comunicados oficiales de The Clearing House y Quant publicados el 24 de septiembre.

El responsable de estrategia de The Clearing House declaró que construir una infraestructura interbancaria para los depósitos tokenizados requiere una tecnología probada y capaz de escalar, destacando que Quant aporta la experiencia necesaria para ofrecer a instituciones financieras de cualquier tamaño un camino concreto de participación. El fundador y consejero delegado de Quant definió este acuerdo como un paso que marca la transición global hacia el dinero programable, añadiendo que, al situarse The Clearing House en el centro del sistema bancario estadounidense, esta alianza fija un estándar que el resto del mundo deberá seguir. Un dato que confirma indirectamente el peso del anuncio llega también de los mercados: el token nativo de Quant alcanzó su máximo anual en las horas inmediatamente posteriores a la noticia, según datos de CoinGecko.
 Matthew Braithwaite
El hallazgo que cambia la lectura: el mismo proveedor, dos orillas del Atlántico
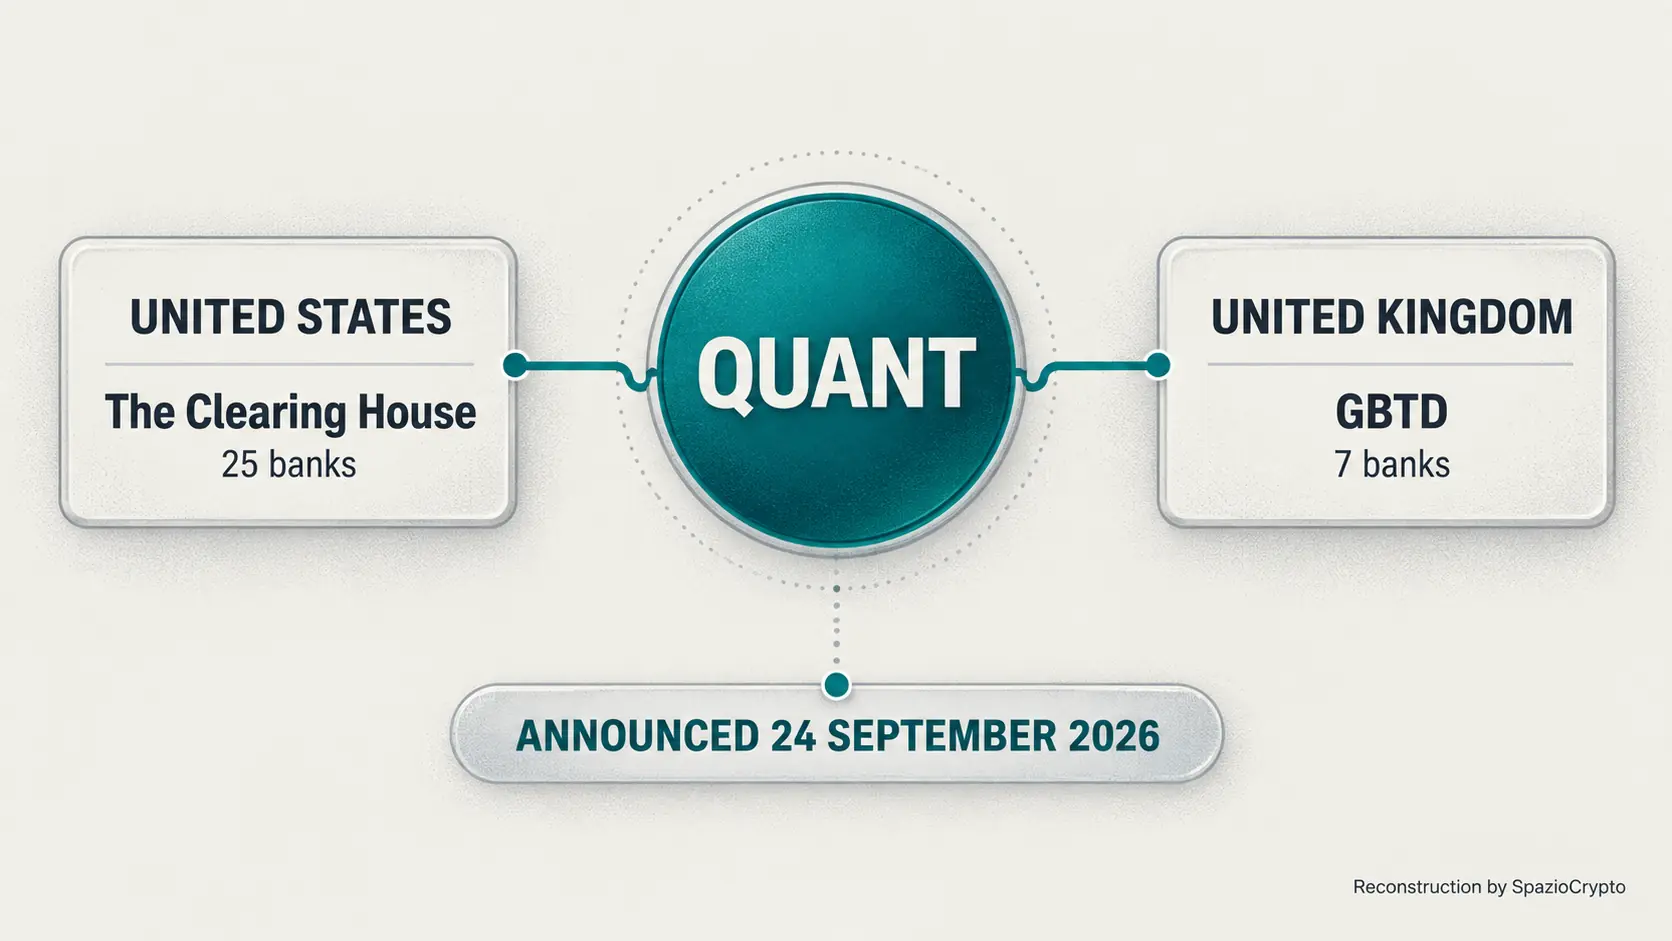
Y aquí llegamos al punto más interesante, el que convierte esta noticia en algo muy superior a un simple anuncio tecnológico estadounidense. Como ya informamos hace pocos días, los grandes bancos británicos, entre ellos Lloyds, Barclays, NatWest y HSBC, habían completado las primeras transacciones interbancarias reales con depósitos tokenizados en el marco del proyecto Great British Tokenised Deposit (GBTD), coordinado por UK Finance. Pues bien: esa misma plataforma británica fue desarrollada precisamente por Quant, exactamente la misma empresa elegida ayer por The Clearing House para la red estadounidense, y los dos anuncios se publicaron el mismo día, el 24 de septiembre.

No se trata, por tanto, de dos mercados que experimentan en paralelo con dos arquitecturas distintas, como observamos al analizar el caso de SoFi y su stablecoin bancaria sobre Mastercard. Es también, y quizá sobre todo, una historia de concentración tecnológica: un único proveedor privado se encuentra ahora sosteniendo la infraestructura de liquidación de depósitos tokenizados tanto en el Reino Unido como, potencialmente, en Estados Unidos, dos de los sistemas financieros más importantes del mundo. Es un detalle que los observadores del sector solo han comenzado a advertir al comparar los dos comunicados separados, publicados por fuentes distintas, en un momento en que la atención mediática estaba concentrada en las noticias nacionales por separado, no en el conjunto.
Un solo proveedor, dos orillas del Atlántico
Lo que emerge al cruzar las fuentes. Fuente: The Clearing House, UK Finance, Quant, 24 de septiembre de 2026
- EE.UU.: Quant actúa como capa de interoperabilidad para 25 bancos a través de The Clearing House.
- Reino Unido: la propia Quant desarrolló la plataforma del proyecto GBTD.
- Mismo día: ambos anuncios se realizaron el 24 de septiembre de 2026.
Estados Unidos tampoco tiene un modelo único
Para completar el panorama, conviene recordar que ni siquiera dentro de Estados Unidos está surgiendo un modelo uniforme para llevar el dinero bancario a la blockchain. Mientras The Clearing House construye una red compartida de depósitos tokenizados de propiedad colectiva entre los grandes bancos, SoFi ha optado por un camino distinto: emitir directamente su propia stablecoin bancaria para liquidar su programa de tarjetas. Stablecoins bancarias y depósitos tokenizados compartidos avanzan en paralelo incluso dentro del mismo país, señal de que el sector todavía no ha convergido en una respuesta única a la pregunta de fondo: cómo llevar el dinero bancario a la blockchain manteniendo las garantías regulatorias.
Un aspecto técnico relevante, subrayado por The Clearing House, concierne precisamente a ese equilibrio: los depósitos tokenizados de la nueva red conservarán las protecciones y la supervisión regulatoria propias de los depósitos bancarios ordinarios, aunque podrán volverse programables y moverse las veinticuatro horas del día conforme a reglas preestablecidas. Una automatización pensada sobre todo para casos de uso como la tesorería corporativa, la gestión de liquidez y los pagos transfronterizos.
La lectura de fondo
Los bancos ya no están debatiendo si llevar el dinero a la blockchain. Están decidiendo, de forma concreta, qué infraestructura usarán para hacerlo y con quién. La elección de The Clearing House, adoptada tras un proceso competitivo entre distintos proveedores, indica que la fase piloto ha quedado atrás para una parte sustancial del sistema bancario estadounidense. La verdadera disputa se libra ahora en la construcción de infraestructuras compartidas capaces de escalar a nivel sectorial, no en proyectos aislados.
Para el observador atento, la lección tiene dos caras. Por un lado, el hecho de que un mismo proveedor tecnológico privado sostenga simultáneamente la infraestructura de dos de los sistemas financieros más importantes del mundo plantea una pregunta que merece seguimiento: hasta qué punto resulta conveniente, desde la perspectiva de la resiliencia sistémica, que puntos de infraestructura crítica terminen dependiendo de un número muy reducido de proveedores tecnológicos, por capaces y fiables que sean. Por otro lado, la variedad de enfoques que estamos observando, desde los depósitos tokenizados compartidos hasta las stablecoins bancarias propietarias, pasando por la moneda de banco central sobre la que escribimos a propósito de Pontes en Europa, sugiere que el sector sigue explorando activamente qué combinación de modelos resultará ganadora antes de una convergencia que, con toda probabilidad, requerirá aún varios años. Para entender mejor estas tecnologías, nuestra guía sobre qué son las criptomonedas sigue siendo un punto de partida útil.