UniCredit anunció el 6 de octubre la estructuración de su primer Schuldschein tokenizado: un financiamiento a tres años, con vencimiento en septiembre de 2029, para la inmobiliaria alemana OSMAB Holding. La cadena de bloques se emplea para gestionar, archividar de forma segura y certificar la documentación de la operación. Ninguna fuente oficial afirma que el crédito haya sido transformado en un token negociable, y esa es la distinción clave para leer esta noticia con perspectiva.
Qué fue anunciado exactamente
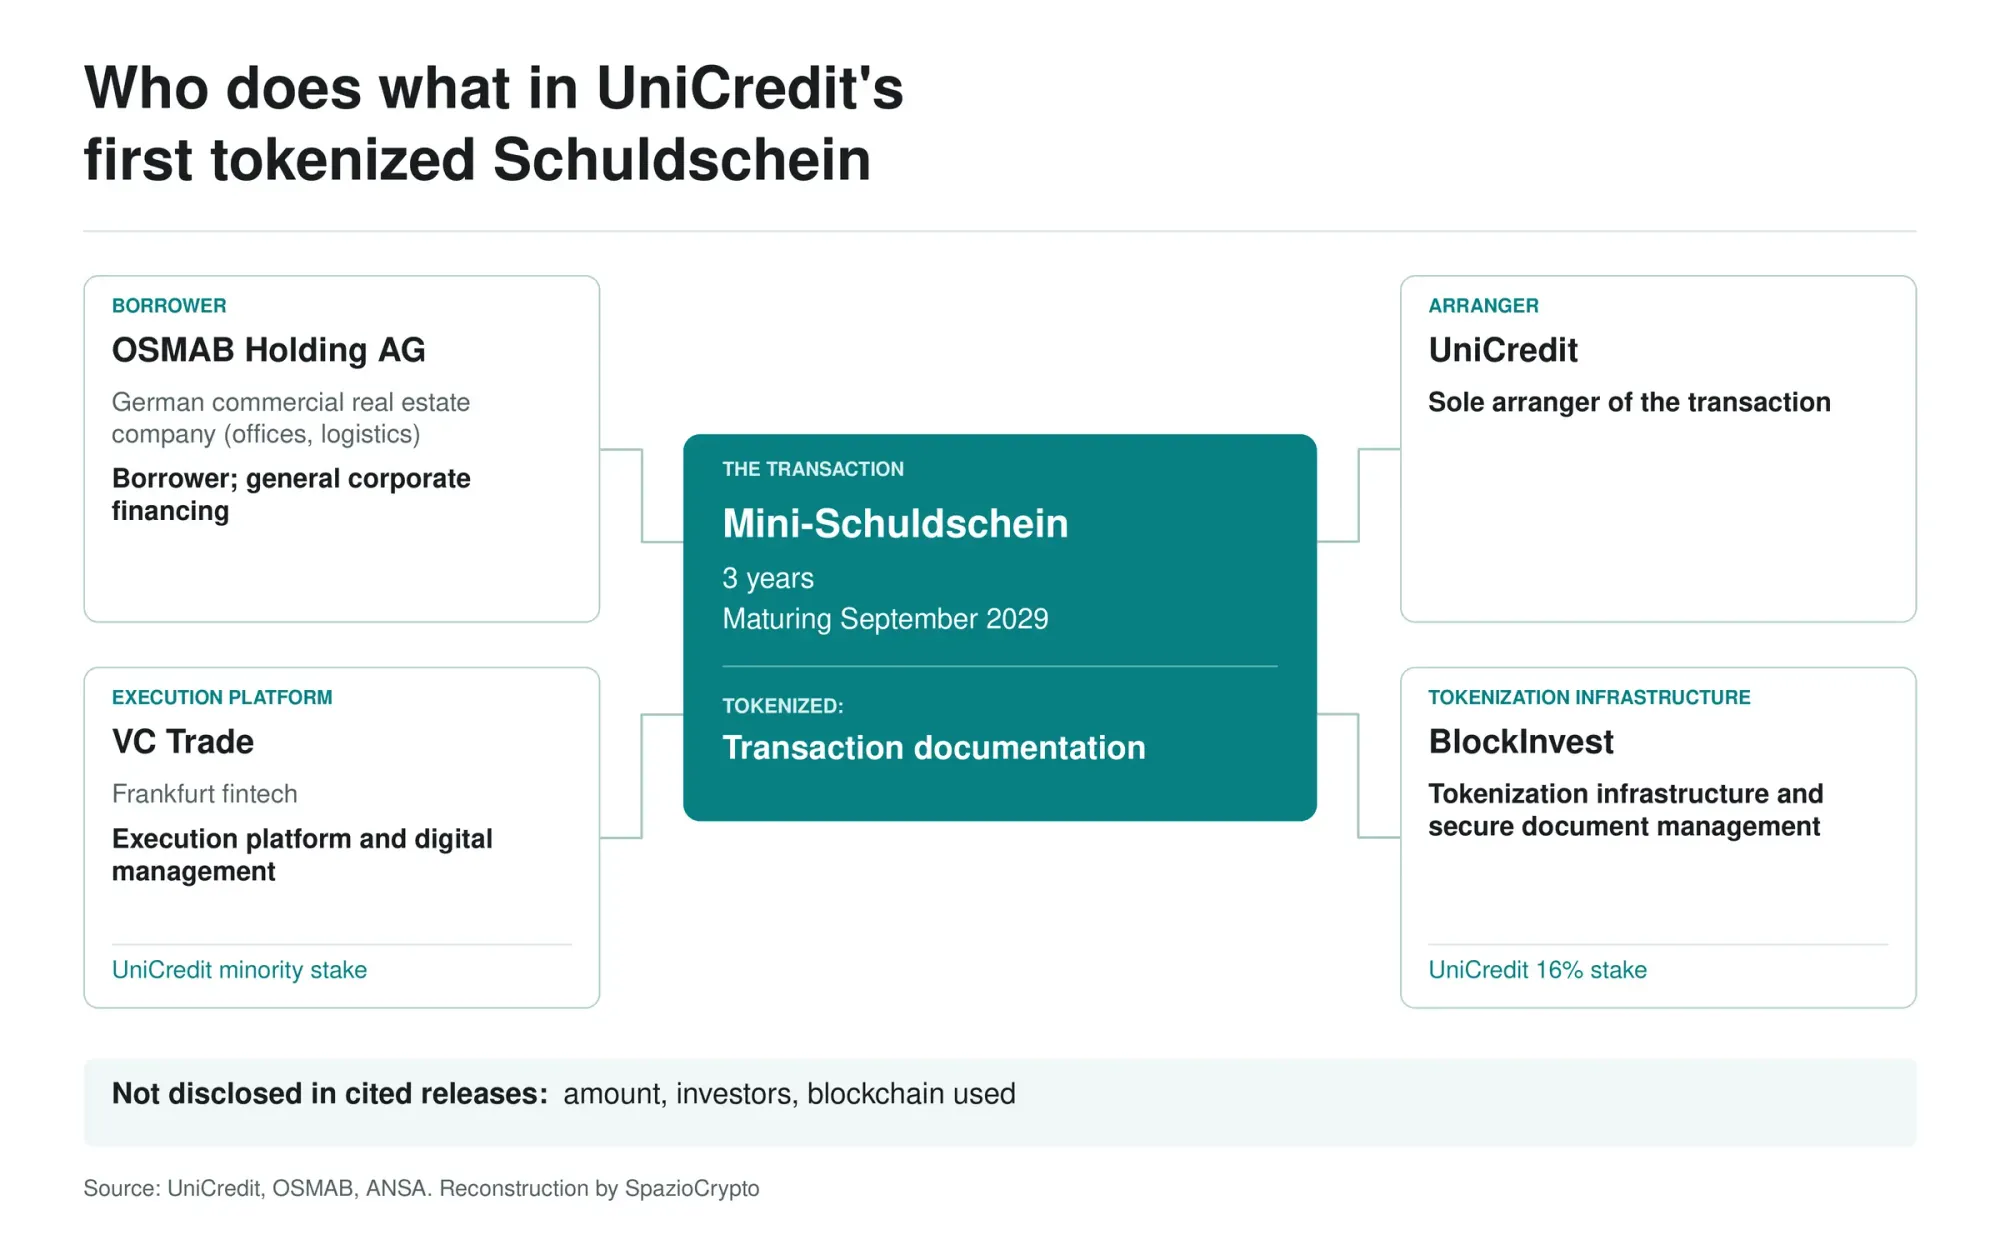
Según el comunicado de UniCredit, recogido por medios especializados, el banco actuó como sole arranger, es decir, como único banco estructurador de la operación. El financiamiento, denominado en las fuentes “mini-Schuldschein”, cubre las necesidades financieras generales de OSMAB, empresa alemana dedicada a la inversión, el desarrollo y la gestión de inmuebles comerciales, con foco en oficinas y logística. Es el segundo Schuldschein que OSMAB realiza con UniCredit. El importe no fue divulgado y tampoco se han indicado los inversores participantes ni la blockchain utilizada.
La noticia, en realidad, ya había circulado antes: OSMAB la publicó en su sitio web el 2 de octubre, cuatro días antes del comunicado del banco. El texto de la compañía habla de un mini-Schuldschein tokenizado a tres años y explica que la representación digital y tokenizada de la documentación hace los procesos más eficientes, transparentes y seguros durante todo el ciclo de vida del financiamiento.
Qué es un Schuldschein
El Schuldschein, en su forma completa Schuldscheindarlehen, es un préstamo regido por el derecho alemán documentado mediante un reconocimiento de deuda: no es un título cotizado en bolsa. UniCredit lo describe como uno de los instrumentos de financiamiento más utilizados por las empresas alemanas. Analistas del sector lo ubican a medio camino entre el crédito bancario y el mercado de capitales. En la práctica, es un financiamiento que el arranger puede distribuir entre varios prestamistas, como alternativa a la relación bilateral con un solo banco. Para empresas latinoamericanas o españolas que buscan financiamiento en Europa, el Schuldschein representa una vía de acceso a capital institucional alemán sin los requisitos de una emisión de bonos en mercados regulados.
Qué está tokenizado y qué no
Las fuentes oficiales son coherentes entre sí. UniCredit habla de blockchain y tokenización para la gestión, el almacenamiento seguro y la certificación de la documentación; OSMAB, de representación digital y tokenizada de la documentación de la operación. Entre los beneficios declarados figuran mayor transparencia, seguridad y eficiencia, trazabilidad verificable y menos procesos manuales. Una publicación alemana del sector, IT-Finanzmagazin, menciona la tokenización de la documentación y del mini-Schuldschein, pero en los textos revisados ni UniCredit ni OSMAB afirman que el derecho de crédito se haya convertido en un token negociable en cadena.
Quedan abiertas las preguntas que más interesan a un lector cripto: en qué red están registrados los documentos, quién puede consultarlos, si los inversores reciben un token y si este puede circular. Mientras no lleguen más detalles, “Schuldschein tokenizado” es la etiqueta usada por las fuentes, no la descripción de un crédito que vive on-chain.
Quiénes están detrás: VC Trade y BlockInvest
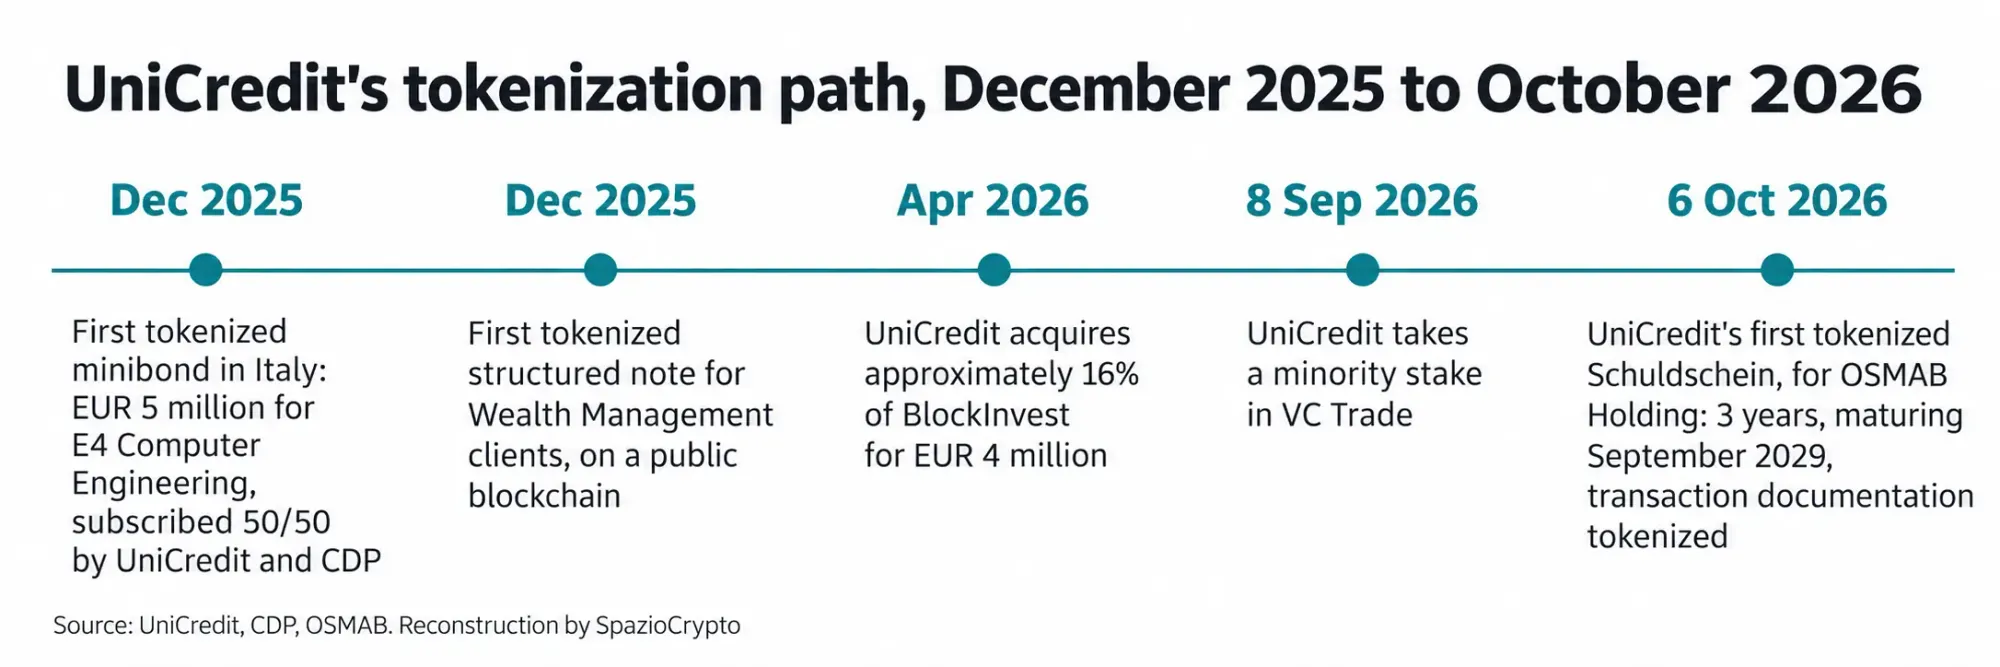
Básicamente, la operación se apoya en dos compañías en las que UniCredit ha invertido. VC Trade, fintech de Fráncfort fundada en 2016, proporcionó la plataforma para la ejecución y gestión digital: UniCredit adquirió una participación minoritaria el 8 de septiembre de 2026 y la presenta como el principal marketplace del mercado alemán de Schuldschein por volumen y número de transacciones. BlockInvest, empresa italiana de tokenización, aportó la infraestructura para la tokenización y la gestión segura de documentos: UniCredit adquirió el 16% de su capital por 4 millones de euros, según informó en abril, en el marco de un proceso que ya documentamos al hablar del primer bono tokenizado liquidado en moneda de banco central y la inversión de UniCredit en BlockInvest.
Un recorrido iniciado en diciembre
El comunicado del banco enmarca la operación dentro de su trayectoria en instrumentos tokenizados, que incluye el primer minibono tokenizado en Italia. Ese minibono, de 5 millones de euros, fue emitido por E4 Computer Engineering y suscrito a la par por UniCredit y CDP, con anuncio el 11 de diciembre de 2025. También en diciembre UniCredit emitió una nota estructurada tokenizada sobre blockchain pública para clientes del segmento wealth. Después llegaron las dos participaciones, primero en BlockInvest y luego en VC Trade: en diez meses el banco acumuló posiciones en dos eslabones de la cadena de valor, la empresa que tokeniza y la plataforma donde circulan los Schuldschein alemanes.
Schuldschein tokenizado en síntesis
Qué está confirmado y qué no. Fuentes: UniCredit (comunicado del 6 de octubre de 2026), OSMAB (2 de octubre de 2026)
- Confirmado: primer Schuldschein de UniCredit con blockchain y tokenización; UniCredit sole arranger; beneficiaria OSMAB Holding; vencimiento en septiembre de 2029; documentación de la operación tokenizada.
- No confirmado: importe, inversores participantes y blockchain utilizada.
- No es: un crédito transformado en token negociable, según las fuentes oficiales.
La lectura más amplia
La noticia vale menos como ruptura tecnológica y más como señal de método. UniCredit no está lanzando un nuevo activo para el mercado cripto: está colocando una capa digital bajo un instrumento tradicional muy extendido, comenzando por la parte menos visible, la de los documentos. Sam Kendall, Head of Client Solutions Germany y Head of Advisory & Financing Solutions de UniCredit, explicó que con la digitalización y la tokenización de los Schuldschein el banco quiere facilitar el acceso de las empresas del Mittelstand, las medianas empresas alemanas, y de las pymes a las ventajas de los financiamientos sindicados, como alternativa al crédito bilateral. Es una ambición declarada, sin volúmenes ni fechas concretas.
La trayectoria es coherente con el resto del mercado europeo. El BCE puso en marcha el 21 de septiembre Pontes, la infraestructura para liquidar títulos tokenizados en moneda de banco central. UniCredit forma parte del consorcio de bancos que trabaja en Qivalis, una stablecoin en euros sobre Ethereum, y según informaciones que hemos publicado busca un socio tecnológico para la custodia y el trading de activos digitales. En Italia el crédito deteriorado ya tuvo su titulización nacida en forma digital, con doValue y Weltix, y los activos reales tokenizados crecieron durante el último año mientras la DeFi tradicional perdía depósitos. El patrón común parece claro: primero los procesos y las infraestructuras, luego, quizás, los activos que los inversores podrán intercambiar.
Tres cosas que seguir de cerca: si UniCredit revela el importe y los inversores; si los próximos Schuldschein replicarán el mismo esquema y con qué socios; si la tokenización descenderá del nivel de los documentos al del crédito en sí, algo que hoy ninguna fuente anuncia. En los textos revisados tampoco hay referencia alguna a una extensión hacia clientes españoles o latinoamericanos del banco.