Un año, nueve bancos, una fintech y todavía ningún cliente. El 29 de octubre, al cumplirse un año desde las primeras informaciones sobre el proyecto, BANCOMAT anunció la incorporación de Hercle al ecosistema de la stablecoin EUR.BANK de BANCOMAT, la moneda digital en euros con la que el circuito de pagos italiano quiere conectar bancos, empresas y mercados. La fintech milanesa, que opera como proveedor de servicios sobre criptoactivos y, según el comunicado, como entidad de dinero electrónico, aportará la infraestructura para liquidez, conversiones multidivisa y conexión entre sistemas bancarios. EUR.BANK, sin embargo, todavía no es un producto: faltan autorizaciones definitivas, fecha de lanzamiento y condiciones operativas.
Quién es Hercle
Hercle S.r.l. está autorizada por la Consob italiana como proveedor de servicios sobre criptoactivos bajo el reglamento europeo MiCA, según consta en el registro de la AMF francesa. Los servicios reconocidos son cuatro: custodia, intercambio entre criptoactivos y dinero fiat, intercambio entre criptoactivos y transferencia por cuenta de clientes. Desde el 10 de julio puede ofrecerlos también en Francia. Verificar la autorización de cualquier operador es el primer paso para protegerse de las estafas que imitan a exchanges y reguladores, algo especialmente relevante para inversores latinoamericanos expuestos a fraudes en plataformas no reguladas.
Los datos financieros de la sociedad son los que ella misma declara. En octubre de 2025, según el comunicado difundido por Business Wire, Hercle captó 60 millones de dólares: 10 millones de capital con F-Prime como inversor principal y una línea de crédito de 50 millones. Desde su lanzamiento, siempre según la propia compañía, la plataforma ha gestionado más de 20.000 millones de dólares en transacciones entre stablecoins, activos digitales y monedas tradicionales.
Qué hará en el proyecto
Según la nota recogida por Teleborsa, Hercle proveerá servicios de conectividad para la gestión de liquidez, las conversiones entre divisas y la integración entre sistemas bancarios, con el objetivo de conectar EUR.BANK con pools de liquidez, contrapartes y mercados internacionales. Es la primera fintech italiana en entrar en el ecosistema. Las fuentes consultadas hablan de posibles aplicaciones en pagos transfronterizos, no de un piloto ya definido.
Las declaraciones apuntan en esa dirección. “Nuestro objetivo es construir un ecosistema abierto e interoperable”, afirmó Fabrizio Burlando, consejero delegado de BANCOMAT, quien según ANSA ve la iniciativa como una forma de preparar el terreno “en previsión del lanzamiento comercial”. Para Gabriele Sabbatini, consejero delegado y cofundador de Hercle, se trata de conectar las finanzas institucionales con la infraestructura de activos digitales de nueva generación.
En qué punto está EUR.BANK
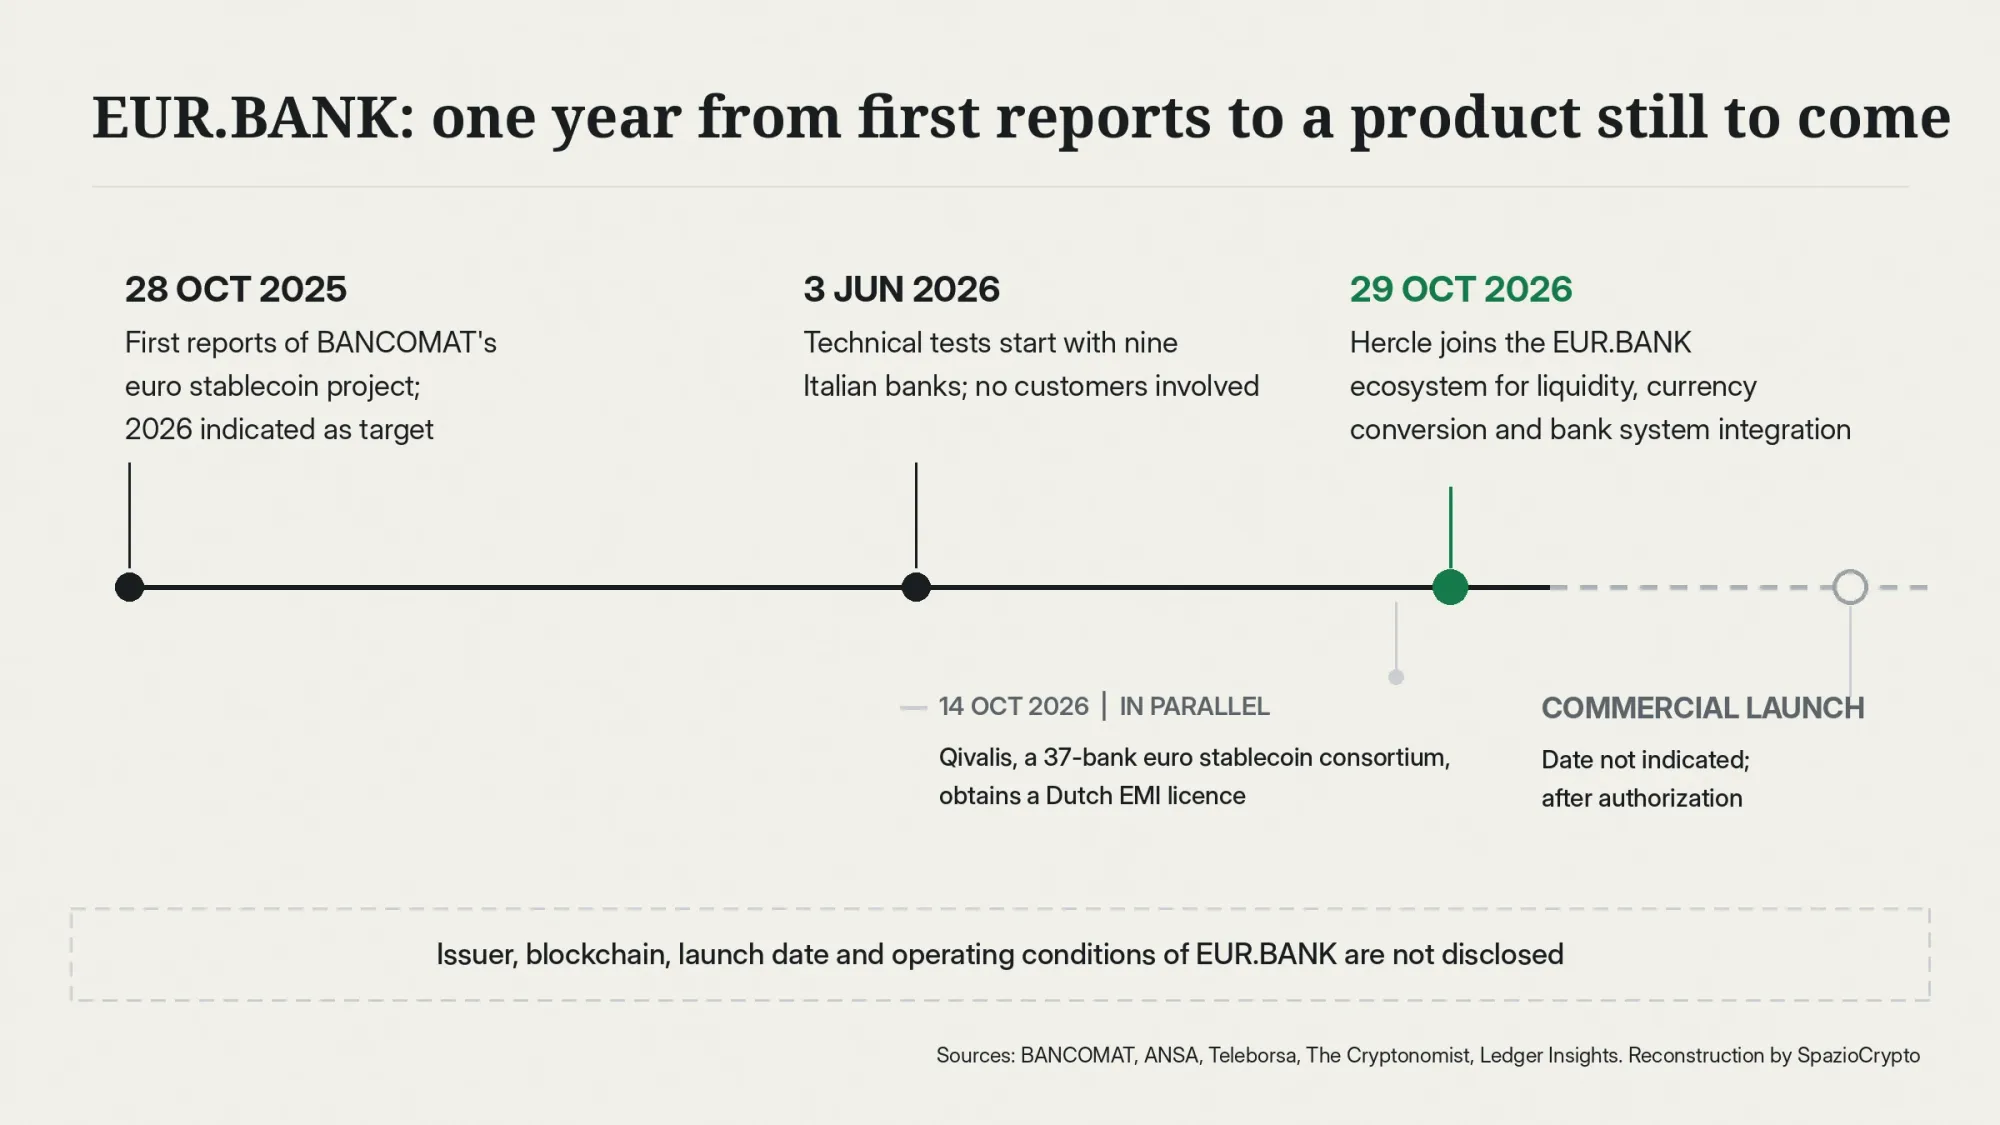
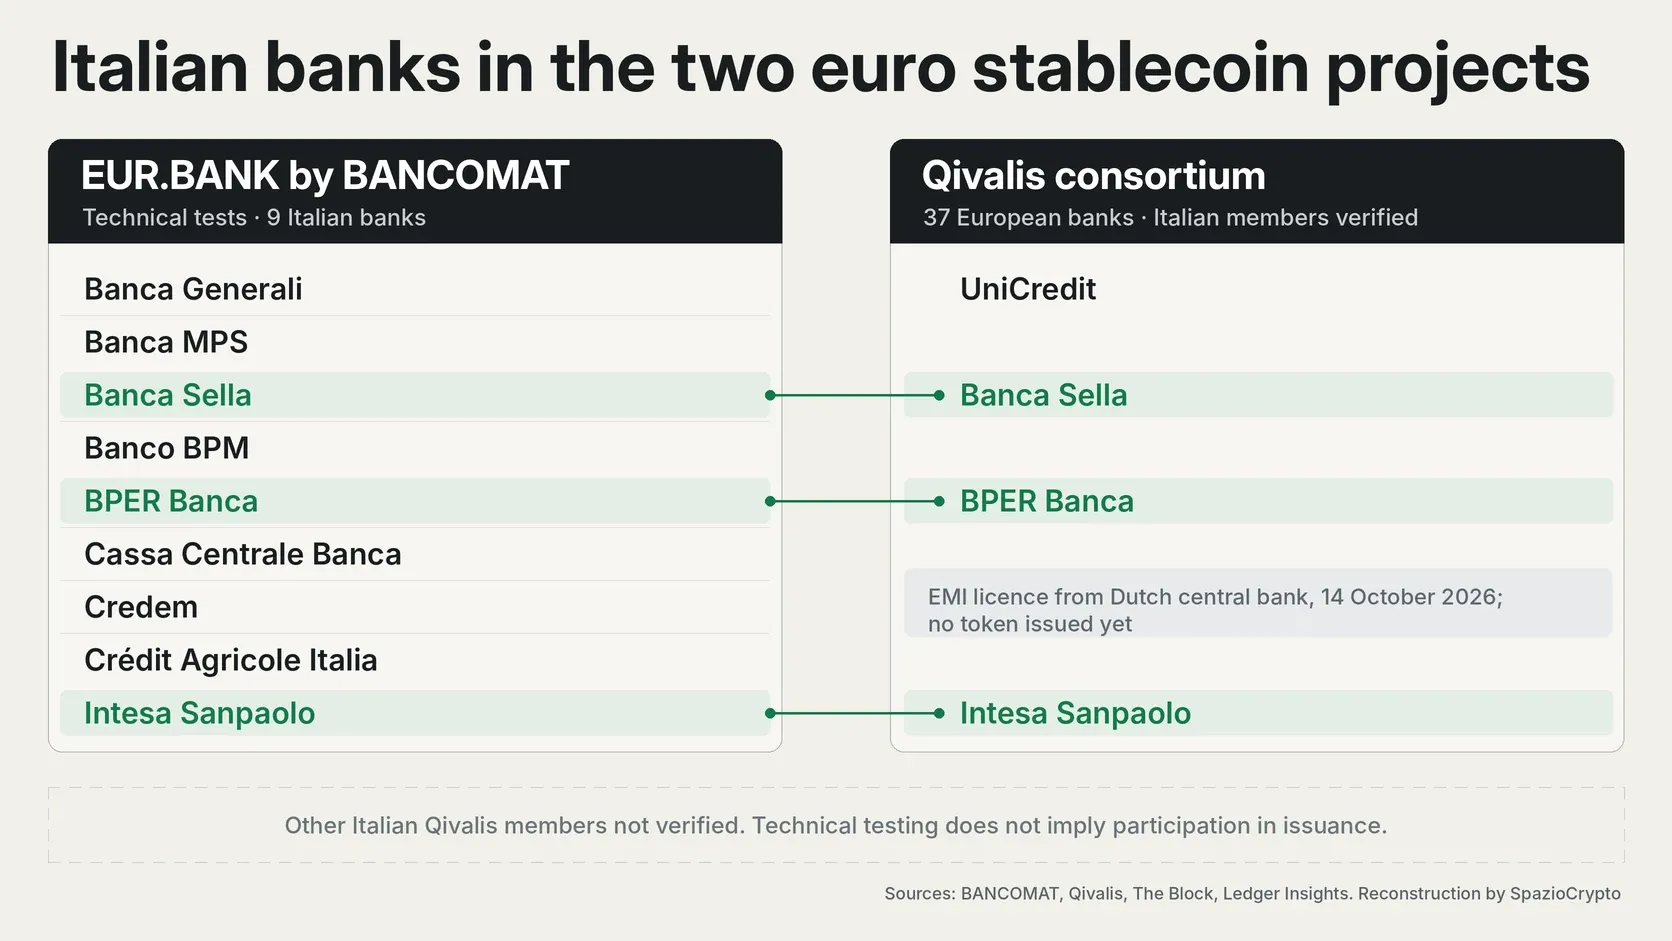
Básicamente, las primeras noticias sobre el proyecto datan del 28 de octubre de 2025, cuando el Corriere della Sera, recogido por The Cryptonomist, habló de experimentos para convertir el efectivo en un token digital transferible, con 2026 como objetivo de lanzamiento. El 3 de junio de 2026 BANCOMAT anunció la primera fase de pruebas técnicas con nueve bancos: Banca Generali, Banca MPS, Banca Sella, Banco BPM, BPER Banca, Cassa Centrale Banca, Credem, Crédit Agricole Italia e Intesa Sanpaolo. Las pruebas no implican a clientes finales.
Los ámbitos en estudio son tres: la tokenización de instrumentos financieros, incluida la deuda pública; los pagos y liquidaciones on-chain activos las 24 horas; y el apoyo a empresas en los flujos de capital entre países. Las reservas, según BANCOMAT, permanecerán dentro del sistema bancario para proteger a los depositantes. No se ha indicado ni el emisor ni la blockchain, una elección que tiene más peso del que parece, como demuestra el caso de Coinbase cuando interrumpió USDC en Noble.
Las reglas del juego bajo MiCA
Según el reglamento MiCA, una stablecoin vinculada a una sola moneda oficial, como el euro, es un token de dinero electrónico, y solo pueden emitirla bancos o entidades de dinero electrónico. Por eso la identidad del emisor es el dato que más falta: de ella dependen la autoridad que dará el visto bueno y el documento informativo que debe publicarse antes de cualquier oferta. BANCOMAT declara avanzar en diálogo con la ABI y con el Banco de Italia, y que la operatividad dependerá de las autorizaciones de las autoridades competentes.
El sector bancario italiano ve la iniciativa con interés. Marco Elio Rottigni, director general de la ABI, señaló en el comunicado de junio que las stablecoins sectoriales pueden desarrollarse “de forma complementaria y coherente con las iniciativas públicas en marcha”. La referencia, en nuestra lectura, apunta al euro digital del Banco Central Europeo, un proyecto que también afecta directamente a los países de la zona euro.
Dos proyectos, dos bancos en común
EUR.BANK no es la única stablecoin en euros respaldada por bancos italianos. Qivalis, el consorcio que según The Block reúne a 37 bancos europeos, entre ellos UniCredit, Intesa Sanpaolo y Banca Sella, obtuvo el 14 de octubre la licencia de entidad de dinero electrónico del banco central holandés, según Ledger Insights. Todavía no ha emitido el token. Intesa Sanpaolo y Banca Sella aparecen en ambos proyectos: en Qivalis como miembros del consorcio, y en EUR.BANK como bancos de la fase de pruebas.
Nuestra lectura es que los dos proyectos no compiten directamente entre sí. Qivalis apunta a una moneda europea emitida por un consorcio; EUR.BANK, a una infraestructura nacional integrada en el circuito de pagos que los italianos ya usan a diario. El modelo alternativo sigue siendo el de los depósitos tokenizados, ya experimentado por bancos británicos en pagos interbancarios. Para LATAM, donde los pagos transfronterizos en euros son habituales en sectores exportadores, el resultado de estas iniciativas importa más allá del contexto europeo.
Qué falta todavía
La lista es larga y pesa más que los anuncios. Faltan el nombre del emisor, la autorización definitiva, la fecha de lanzamiento, las condiciones para clientes y empresas, la red en que circulará el token y cualquier dato sobre volúmenes o costes. Para Hercle, la inscripción como entidad de dinero electrónico figura en el comunicado, pero no hemos encontrado confirmación en un registro público. Ninguna fuente indica un calendario para el piloto de pagos transfronterizos mencionado en algunas reconstrucciones.
EUR.BANK
Qué está confirmado y qué no
- Confirmado: incorporación de Hercle anunciada el 29 de octubre para liquidez, conversiones entre divisas e integración de sistemas bancarios; Hercle autorizada por Consob como proveedora de servicios sobre criptoactivos; prueba técnica con nueve bancos iniciada en junio, sin clientes.
- No indicado: emisor, blockchain, fecha de lanzamiento, condiciones operativas, estado de las autorizaciones, calendario de un eventual piloto transfronterizo.
- A seguir: la solicitud de autorización y el nombre del emisor, el primer token de Qivalis, la posible incorporación de otras fintech y bancos.
La lectura más amplia
En la práctica, nuestra lectura es que la batalla de las stablecoins en euros se juega en la distribución, más que en la tecnología. Hoy el mercado está dominado por las stablecoins en dólares como USDT y USDC. Los emisores estadounidenses siguen expandiéndose, como Circle, que lleva USDC a 40 nuevos mercados. BANCOMAT tiene una ventaja que ninguna fintech posee: la red de bancos y la marca que los italianos utilizan cada día. Con Hercle suma el acceso a mercados internacionales que los bancos por sí solos no tienen.
Hay tres señales que conviene seguir de cerca. La primera es el nombre del emisor y el inicio formal del proceso de autorización, que marcarán cuándo podrá arrancar realmente EUR.BANK. La segunda es la primera emisión de Qivalis, que fijará el punto de referencia europeo. La tercera es la llegada de grandes gestoras y plataformas al mercado de stablecoins en euros, donde hasta Fidelity ha lanzado la suya. Para una moneda que todavía no existe, el tiempo tiene un coste real.