El 26 de octubre, Ripple anunció haber recibido la aprobación final del Office of the Comptroller of the Currency (OCC), la autoridad federal estadounidense que supervisa los bancos nacionales, para la Ripple National Trust Bank. El proceso había comenzado el 12 de diciembre de 2025 con una aprobación preliminar condicionada. El nuevo banco podrá gestionar las reservas segregadas de la stablecoin RLUSD, actuar como trustee de esas reservas en nombre de los tenedores y, una vez abierto, ofrecer custodia fiduciaria de activos digitales. No es un banco comercial: no captará depósitos asegurados ni está autorizado para conceder préstamos.
Hemos leído el comunicado de Ripple, difundido por Business Wire y publicado en ripple.com, la carta del OCC del 12 de diciembre de 2025 con las condiciones impuestas y el comunicado con el que la autoridad anunció cinco aprobaciones condicionadas ese mismo día. Al 27 de octubre, en el sitio del OCC no encontramos una resolución final dedicada a Ripple: la confirmación proviene de la propia empresa. La publicación en X del consejero delegado Brad Garlinghouse no pudo abrirse con nuestras herramientas.
Big news heading into @RippleSwell: the @USOCC has granted final approval for Ripple National Trust Bank.
, Brad Garlinghouse (@bgarlinghouse) October 26, 2026
This gives Ripple a federally supervised platform to support $RLUSD and provide digital asset custody to enterprises.
We've always said crypto and banks work better…
Qué ha autorizado el OCC
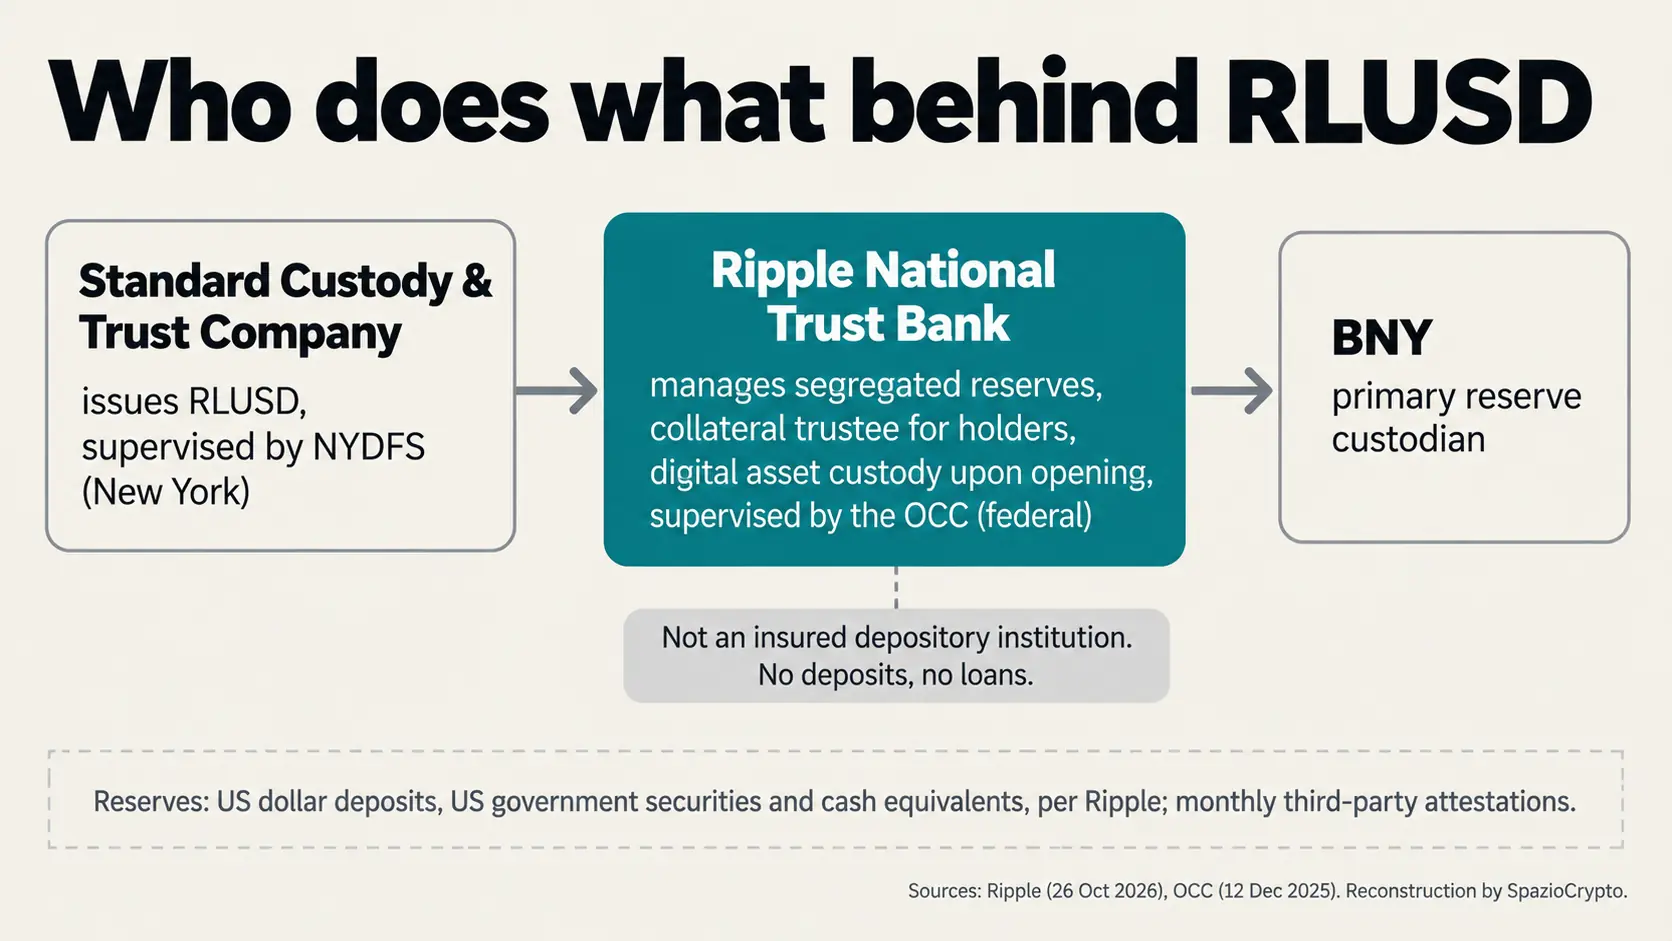
Según el comunicado, la Ripple National Trust Bank tendrá tres funciones: gestionar las reservas segregadas que respaldan a RLUSD, actuar como collateral trustee de esas reservas en nombre de los tenedores y ofrecer custodia fiduciaria de activos digitales, autorizada “a la apertura”. Ripple añade que el plan de negocio aprobado va más allá del solo soporte a RLUSD. La carta del OCC de diciembre describía el mismo perímetro: gestión de una reserva de activos líquidos para la filial que emite la stablecoin, servicios de collateral trustee y custodia de criptoactivos para empresas del grupo y clientes institucionales.
El comunicado no indica una fecha de apertura, una sede operativa ni los directivos del banco. Solo señala que el banco “inicia operaciones” y que Ripple continuará trabajando con los reguladores mientras Estados Unidos implementa el marco del GENIUS Act, la ley federal sobre stablecoins. En ese frente, el OCC acaba de cerrar las normas de aplicación sobre los rendimientos de las stablecoins.
Quién emite RLUSD y quién custodia las reservas
El punto que no debe confundirse es el del emisor. RLUSD seguirá siendo emitida por Standard Custody & Trust Company, una trust company de propósito limitado supervisada por el New York Department of Financial Services (NYDFS). El banco nacional se añade como capa de supervisión federal sobre la gestión de las reservas, sin reemplazar al emisor. El comunicado indica a BNY como custodio principal de las reservas y afirma que RLUSD está respaldada por depósitos en dólares, títulos del Tesoro estadounidense y otros equivalentes de efectivo, con atestaciones mensuales de terceros independientes.
El resultado es una cadena de tres eslabones: el emisor supervisado en Nueva York, el banco fiduciario supervisado a nivel federal y el banco depositario. Según Ripple, RLUSD fue lanzada en diciembre de 2024 y tiene una capitalización de 2.500 millones de dólares, dato proporcionado por la empresa que no hemos verificado de forma independiente.
Las condiciones fijadas en la carta de diciembre
Básicamente, la carta del OCC del 12 de diciembre de 2025, firmada por Stephen A. Lybarger, responsable del área de autorizaciones, establecía requisitos precisos. El banco debe mantener al menos 11,7 millones de dólares de capital de calidad primaria (tier 1), con una parte en activos líquidos equivalente al mayor entre el 50% de ese capital y 5,85 millones de dólares. También debe mantener en activos líquidos el equivalente a 180 días de gastos operativos, calculados en un escenario de crisis y de cierre ordenado. Antes de la aprobación final debía presentar la arquitectura definitiva de los sistemas de información y un plan de gestión de riesgos.
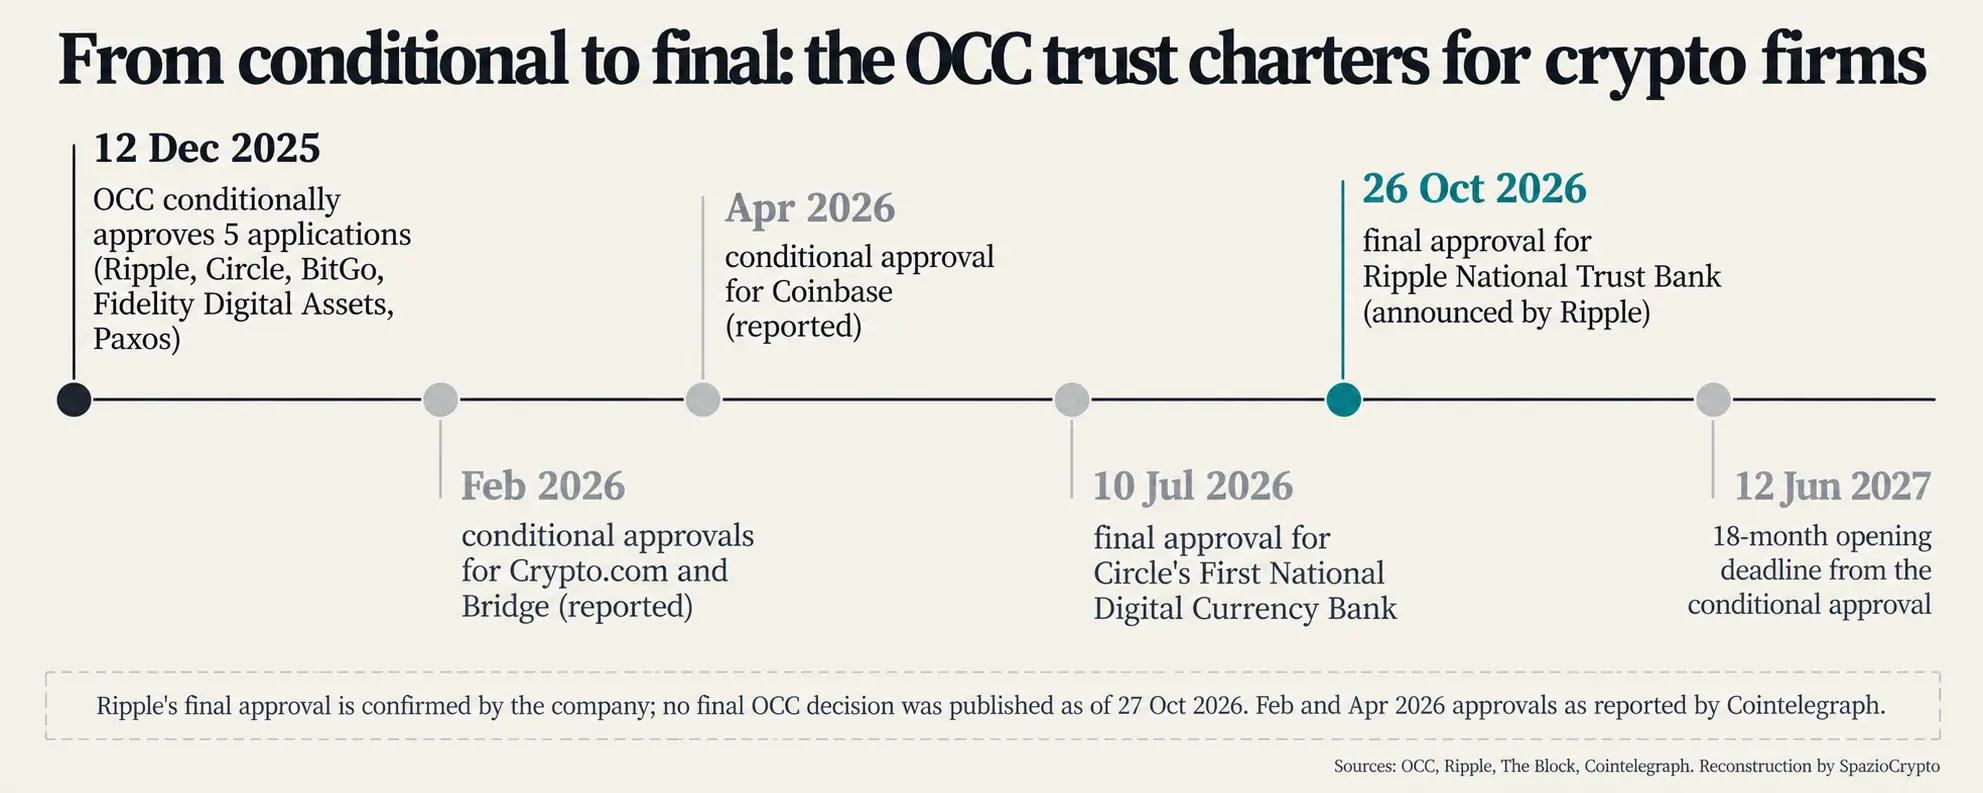
Otras condiciones siguen vigentes tras la apertura. Durante tres años, cualquier modificación significativa del plan de negocio requiere un preaviso al OCC y su no oposición, así como el nombramiento de nuevos administradores y directivos. La actividad queda limitada a la de una trust company y a las actividades conexas. La carta es explícita: el banco “no será una institución depositaria asegurada”. La aprobación caducaba si el banco no abría en un plazo de 18 meses, es decir, antes del 12 de junio de 2027 según nuestro cálculo, y el OCC se declaraba contrario a conceder prórrogas.
Las otras solicitudes aprobadas el mismo día
El 12 de diciembre de 2025, el OCC aprobó de forma condicionada cinco solicitudes: dos nuevos bancos fiduciarios, el de Ripple y el First National Digital Currency Bank de Circle, y tres conversiones de trust companies estatales, BitGo, Fidelity Digital Assets y Paxos. “Las nuevas incorporaciones al sistema bancario federal benefician a los consumidores, a la industria bancaria y a la economía”, afirmó el Comptroller Jonathan V. Gould. Circle obtuvo la aprobación final el 10 de julio, según The Block, pero con un perímetro inicial más estrecho: custodia para el grupo, con la gestión de las reservas de USDC aplazada a una fase posterior.
La comparación resulta ilustrativa. El banco de Ripple, según el comunicado, nace en cambio con la gestión de las reservas de RLUSD entre sus funciones declaradas desde el inicio. Según Cointelegraph, en 2026 el OCC también concedió aprobaciones condicionadas a Coinbase, Crypto.com y Bridge, la empresa de Stripe. Circle, por su parte, apuesta por la expansión internacional, como muestra el plan de llevar USDC a unos 40 nuevos mercados.
Qué queda excluido
Un banco fiduciario nacional es una autorización específica. No capta depósitos asegurados, no concede préstamos y opera dentro de los límites de los poderes fiduciarios concedidos por el OCC. El comunicado no menciona una cuenta en la Reserva Federal ni un acceso directo a los sistemas de pago del banco central. Para los tenedores de RLUSD, la protección sigue siendo la de las normas sobre reservas y la segregación, no un seguro de depósitos.
Nuestra lectura es que el valor principal de la aprobación reside en la doble supervisión, estatal en Nueva York y federal a través de la OCC, más que en actividades nuevas. Para los clientes institucionales la pregunta decisiva es quién controla las reservas y bajo qué normas. La misma lógica ha impulsado a bancos tradicionales hacia la custodia, como Deutsche Bank con el servicio que prepara en Alemania.
¿Y en España e Italia?
La autorización de la OCC tiene validez en Estados Unidos y no modifica el estatus de RLUSD en Europa, donde las reglas del reglamento MiCA sobre criptoactivos son las que importan. Ripple obtuvo en junio una carta preliminar de la CSSF luxemburguesa para operar como proveedor de servicios, tal como explicamos al hablar del visto bueno MiCA conseguido en Luxemburgo, con condiciones finales que entonces aún debían cumplirse. No hemos verificado si RLUSD es hoy una stablecoin conforme a MiCA.
El detalle importa para quienes operan desde España o Italia. La CONSOB ha pedido a los proveedores de servicios que bloqueen las nuevas compras de stablecoins no conformes a MiCA y que gestionen las posiciones residuales en un plazo de tres meses. Una supervisión federal estadounidense sobre las reservas no sustituye la autorización europea del emisor: quienes tengan stablecoins en plataformas reguladas bajo MiCA deberían comprobar qué régimen se aplica a cada token concreto.
Ripple National Trust Bank: resumen
Qué está confirmado y qué no
- Confirmado: aprobación condicional de la OCC del 12 de diciembre de 2025 con un capital mínimo de 11,7 millones de dólares y 180 días de gastos en activos líquidos; aprobación final anunciada por Ripple el 26 de octubre de 2026; RLUSD sigue siendo emitida por Standard Custody & Trust Company; el banco no será una institución de depósito asegurada.
- No indicado: una resolución final publicada por la OCC; la fecha de apertura efectiva; la sede y los directivos del banco; una cuenta en la Reserva Federal.
- Por seguir: la publicación de la decisión de la OCC; el inicio de la custodia para clientes institucionales; el traspaso de las reservas de RLUSD a la gestión del banco; el estatus de RLUSD respecto a MiCA.
La lectura de fondo
En la práctica, nuestra interpretación, que declaramos como tal: la aprobación marca el paso de las stablecoins estadounidenses de productos de empresas cripto a estructuras con un pie en el sistema bancario federal, sin llegar a ser bancos comerciales. Ripple obtiene una supervisión federal sobre las reservas y una autorización de custodia que puede ofrecer a clientes institucionales. El precio es un marco estricto: capital y liquidez vinculados, tres años de control sobre los cambios del plan de negocio, sin depósitos y sin préstamos. Las buenas noticias para la empresa, conviene recordarlo, no se traducen de forma automática en un efecto sobre el token, como observamos cuando XRP se mantuvo estable pese a una serie de resultados favorables.
Hay tres señales que seguir de cerca. La primera es la publicación de la decisión final por parte de la OCC, que haría públicas las eventuales condiciones adicionales. La segunda es el momento en que las reservas de RLUSD pasen efectivamente a la gestión del banco y la custodia se abra a los clientes. La tercera tiene que ver con las otras solicitudes de diciembre, comenzando por Paxos y Fidelity Digital Assets, y los nuevos solicitantes de 2026.