El Banco de Italia publicó el 29 de septiembre un nuevo estudio técnico dedicado a una pregunta que afecta directamente al futuro de los pagos digitales: cómo construir sistemas capaces de proteger la privacidad de los usuarios sin imposibilitar los controles legales. El documento, número noventa y tres de la colección “Mercati, infrastrutture, sistemi di pagamento”, analiza herramientas criptográficas nacidas en el ecosistema blockchain, entre ellas las zero-knowledge proof (pruebas de conocimiento cero). Este estudio del Banco de Italia merece atención, porque el tema es bastante más concreto de lo que el título podría sugerir.
Antes de entrar en materia, una aclaración que evita un malentendido frecuente: el Banco de Italia no está anunciando la adopción de esta tecnología en ningún sistema de pago propio. Se trata de un estudio de carácter técnico que analiza el estado del arte y los posibles compromisos de diseño, no de una decisión operativa. Veamos qué contiene exactamente y por qué el tema interesa a quienes siguen el mundo cripto, incluyendo el contexto de MiCA y el debate europeo sobre el euro digital.
 Banca d'Italia
El problema que aborda el estudio
El punto de partida del documento es un conflicto de fondo que se vuelve cada vez más evidente con la evolución de los sistemas de pago digitales. Por un lado, las transacciones deberían proteger a los usuarios de formas de vigilancia injustificada y del uso indebido de sus datos. Por otro, el cumplimiento de las normas exige mecanismos de control, trazabilidad y atribución de responsabilidades. Equilibrar estos dos objetivos, explica el estudio, resulta especialmente complejo en las infraestructuras de pago institucionales, donde deben coexistir la confianza del público y las responsabilidades regulatorias de quienes gestionan el sistema.
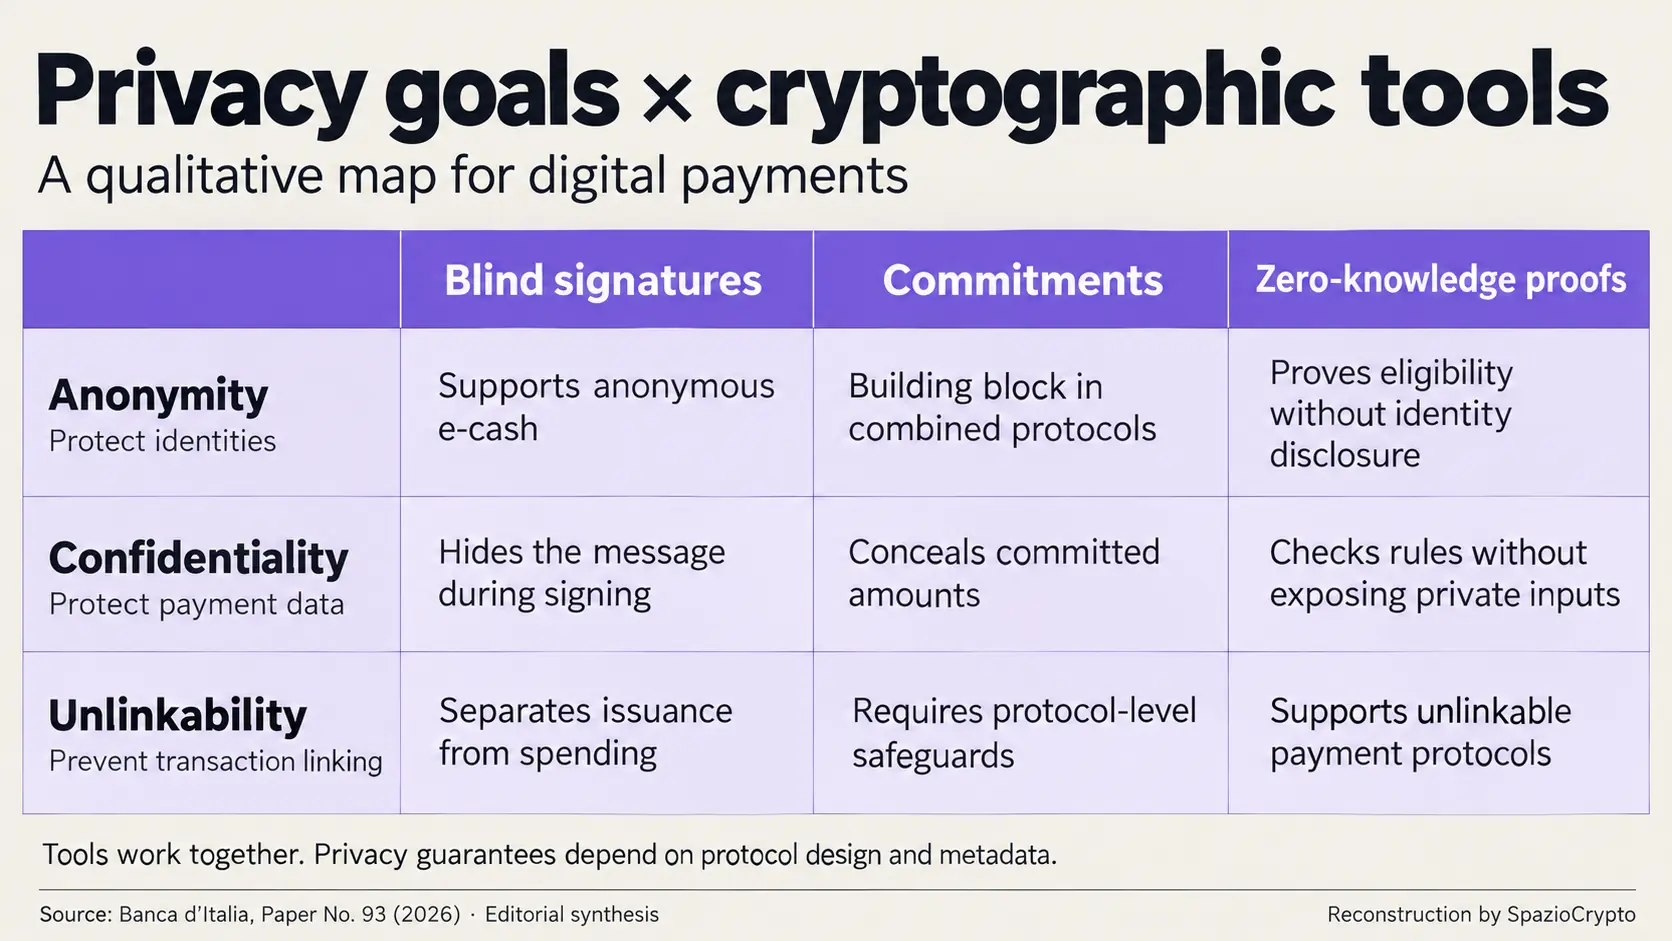
El documento analiza explícitamente tanto las arquitecturas descentralizadas, propias del mundo blockchain, como las infraestructuras gestionadas de forma centralizada, como los sistemas de pago tradicionales. Identifica además tres objetivos de privacidad distintos que un sistema de pago puede perseguir: el anonimato, la confidencialidad de los datos y la no vinculabilidad, es decir, la imposibilidad de relacionar varias transacciones distintas con la misma persona simplemente observándolas.
Herramientas criptográficas: qué son y cómo funcionan
Para alcanzar estos objetivos, el estudio examina tres familias de herramientas criptográficas. Las firmas ciegas permiten a un agente firmar digitalmente un documento sin poder leer su contenido, una técnica que en los pagos permite a un intermediario autorizar una transacción sin saber exactamente qué está autorizando. Los compromisos criptográficos (commitments) permiten “comprometerse” hoy con un valor que solo se revelará más adelante, garantizando que ese valor no pueda modificarse mientras tanto, aunque permanezca oculto hasta su revelación.
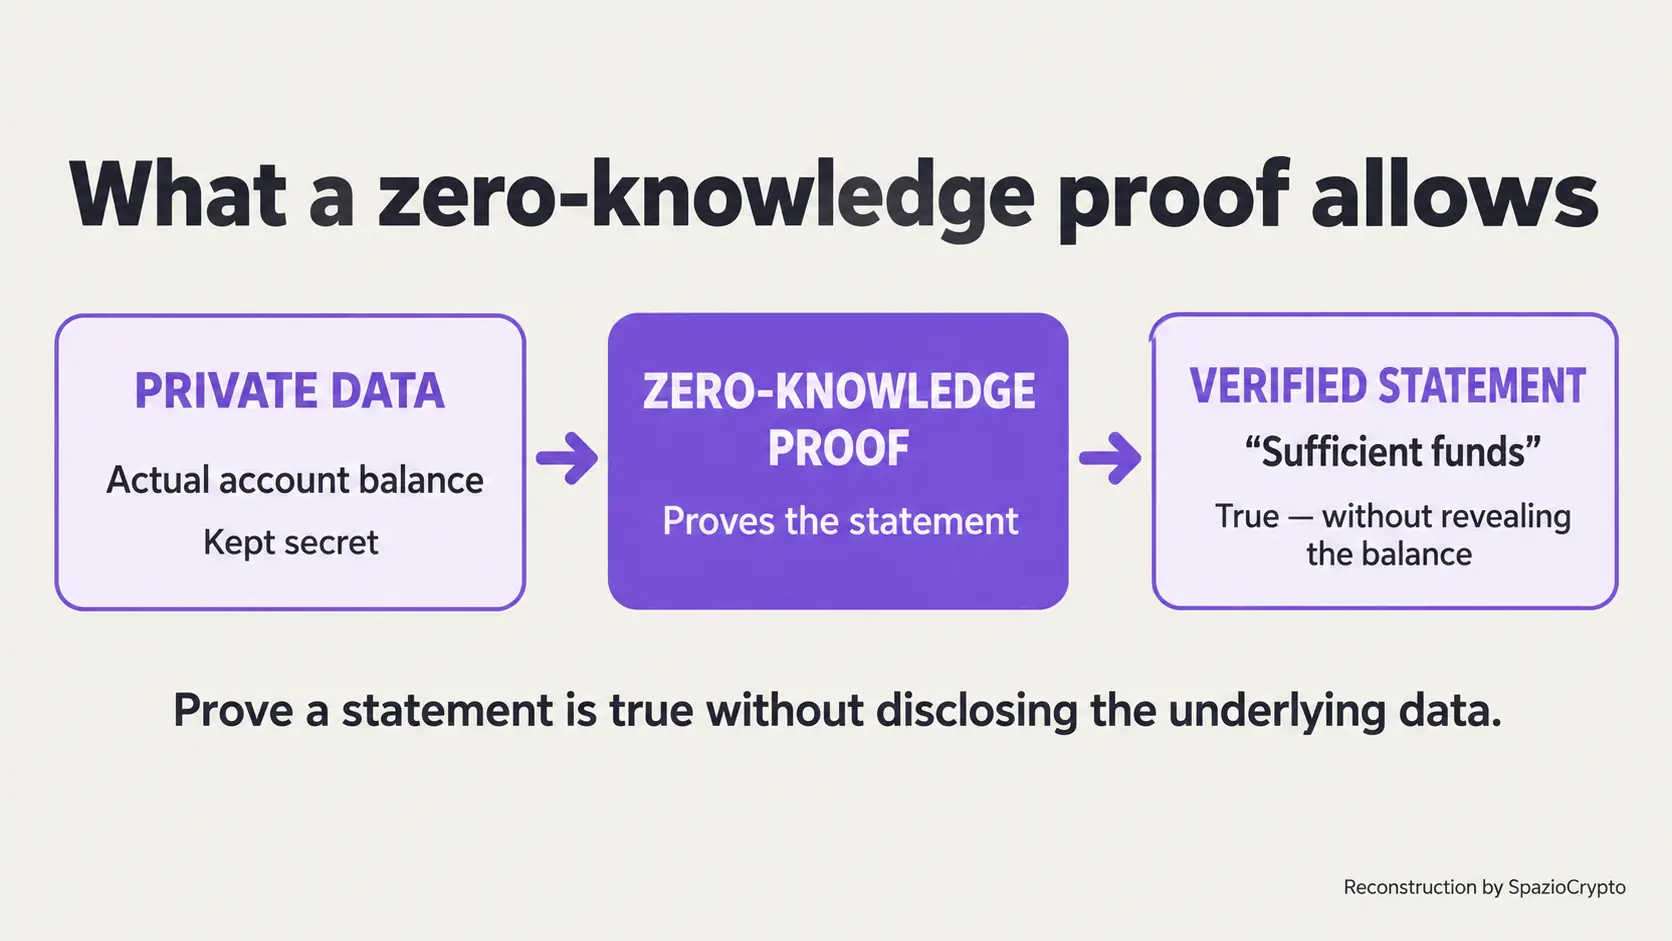
Las pruebas de conocimiento cero, la herramienta más sofisticada de las tres, permiten a una parte demostrar matemáticamente que una afirmación es verdadera sin revelar ninguna información adicional más allá del hecho de que la afirmación es verdadera. Aplicado a los pagos, esto significa, por ejemplo, poder demostrar que una cuenta tiene fondos suficientes para una operación, o que una transacción respeta ciertos límites normativos, sin revelar nunca el saldo real de la cuenta ni los detalles específicos de la operación a quien verifica la prueba.
El estudio en síntesis
Qué contiene. Fuente: Banco de Italia, n. 93, 29 de septiembre de 2026
- El problema: privacidad del usuario frente a trazabilidad y responsabilidad regulatoria.
- Las herramientas: firmas ciegas, commitments, pruebas de conocimiento cero.
- No es una decisión: es un estudio técnico, no la adopción de una tecnología específica.
Controles selectivos, no todo o nada
El elemento probablemente más interesante del estudio tiene que ver con los mecanismos de verificabilidad que permiten controles selectivos, sin tener que elegir de forma tajante entre privacidad total y vigilancia total. En la práctica, estas herramientas permiten construir sistemas en los que una transacción permanece privada para el conjunto de observadores, pero puede hacerse visible a una autoridad específica, en circunstancias concretas y predefinidas. Por ejemplo, en el caso de una investigación por sospecha de blanqueo de dinero, sin que ello exija renunciar a la confidencialidad en todos los demás casos.
Es un enfoque muy diferente al de las blockchains públicas más extendidas, donde cada transacción es visible para cualquiera por diseño, y también distinto al de los sistemas bancarios tradicionales, donde la trazabilidad completa hacia el intermediario es la norma. El estudio sugiere que existe un espacio de diseño intermedio, técnicamente viable hoy, capaz de ofrecer más privacidad que los sistemas bancarios tradicionales sin eliminar la posibilidad de control que las blockchains públicas no consiguen proporcionar de forma selectiva. El tema cobra especial relevancia para el mercado hispanohablante, en un momento en que el Banco Central Europeo avanza en el proyecto del euro digital y en que el debate sobre privacidad en pagos afecta directamente a marcos como MiCA, de obligado cumplimiento también en España y América Latina.
La lectura más amplia
Este estudio ilustra con claridad cómo la criptografía nacida para hacer posibles las criptomonedas está cruzando progresivamente los límites de su ecosistema de origen, convirtiéndose en objeto de análisis riguroso por parte de instituciones financieras de corte más tradicional. Las pruebas de conocimiento cero, desarrolladas y perfeccionadas durante años en contextos como los protocolos de finanzas descentralizadas o las blockchains orientadas a la privacidad, son examinadas ahora por un banco central como posible herramienta para resolver un problema muy concreto de los pagos institucionales del mañana.
Para el observador hispanohablante, la lección tiene dos caras. Por un lado, el estudio confirma que la distancia entre la innovación criptográfica del mundo cripto y las necesidades de diseño de las finanzas tradicionales se está reduciendo más rápido de lo que se percibe desde fuera: conceptos nacidos en un contexto que los inversores institucionales miraban con desconfianza se analizan hoy con rigor académico en un banco central europeo de primer orden. Por otro, el debate sobre el equilibrio entre privacidad y control dista mucho de estar resuelto por este estudio y sigue siendo uno de los desafíos de diseño más delicados para cualquier sistema de pago digital futuro, ya se trate del euro digital, de una stablecoin privada o de una infraestructura completamente nueva aún por imaginar. La CNMV y el Banco de España seguirán de cerca estos desarrollos, dado que los marcos regulatorios como MiCA obligan a los proveedores de servicios cripto a cumplir controles AML mientras preservan en lo posible la privacidad de los usuarios. Vale la pena seguir de cerca si y cómo estas tecnologías encontrarán aplicación concreta en los próximos proyectos piloto. Para comprender mejor el contexto de estas tecnologías, resulta útil nuestra guía sobre qué son las criptomonedas.