Citi ha ampliado de forma sustancial su colaboración con Coinbase, integrando los pagos en stablecoin directamente en la infraestructura comercial disponible para sus grandes clientes corporativos. Las empresas que usan Citi para procesar pagos podrán aceptar stablecoins de sus clientes y recibir moneda tradicional a cambio, sin necesidad de custodiar ni gestionar los tokens directamente. Esta expansión de Citi y Coinbase para pagos con stablecoins ya no es un experimento en el back-end bancario, sino una infraestructura comercial operativa.


Conviene aclarar desde el inicio que se trata de la ampliación de una relación ya existente, no de una alianza surgida de la nada: las dos compañías habían anunciado una primera colaboración, centrada en la infraestructura de pagos fiat-crypto, en octubre de 2025. A continuación explicamos qué contempla exactamente esta expansión y por qué la dirección en que opera resulta tan relevante como la ya conocida.
Cómo funciona, en las dos direcciones
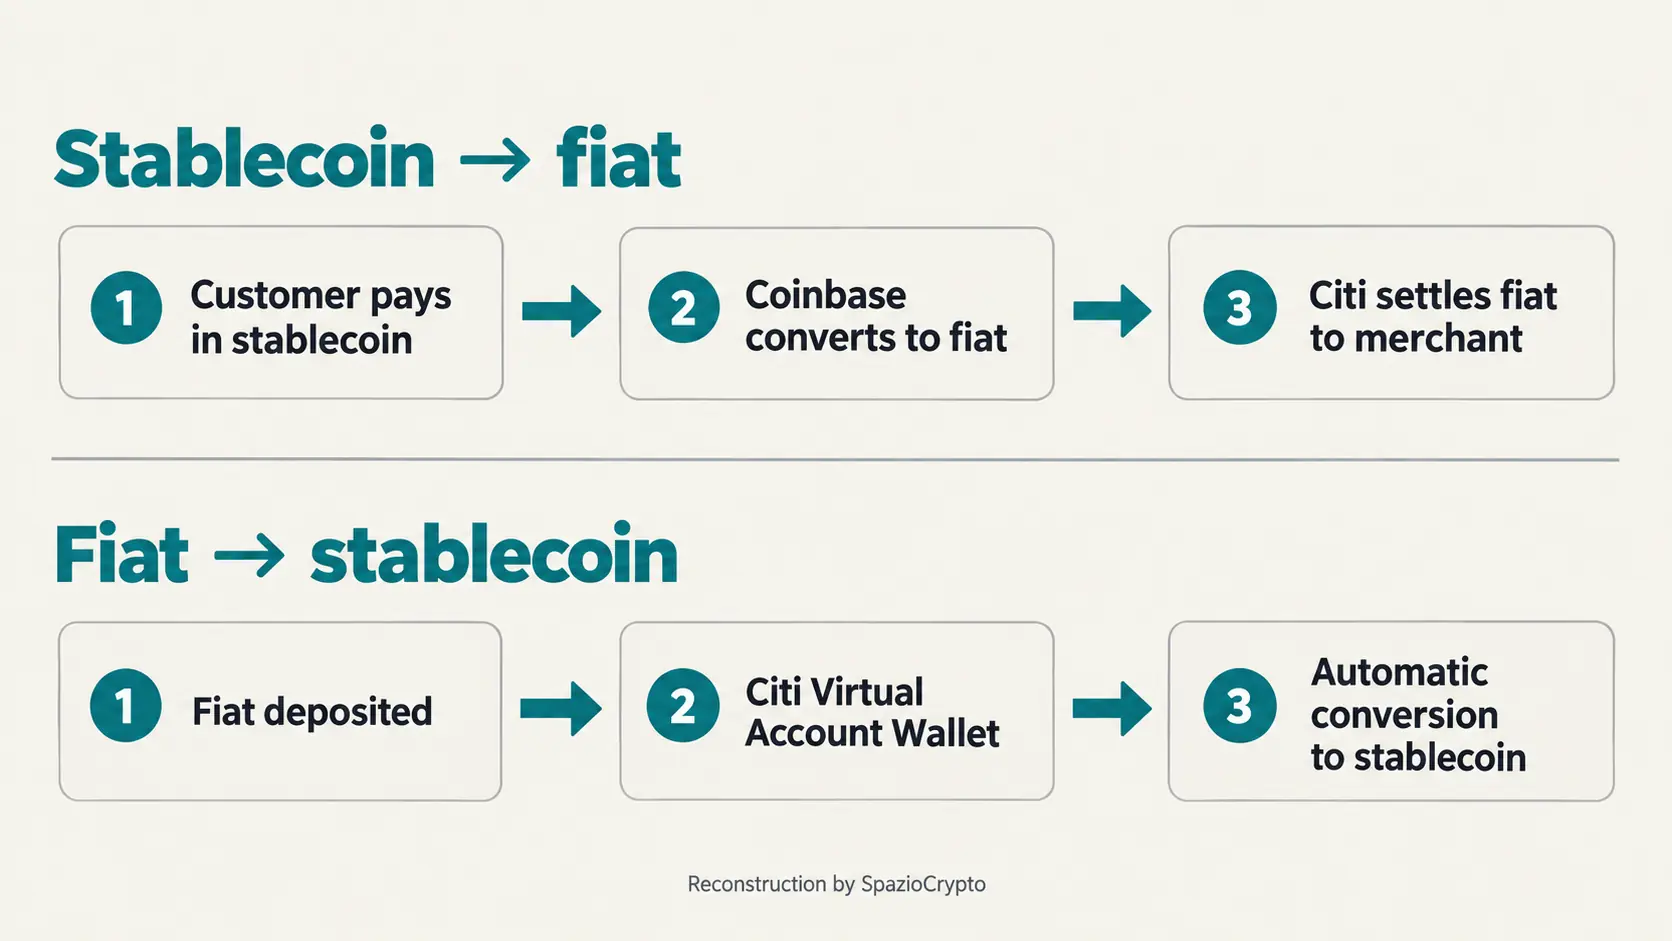
El primer componente del acuerdo permite a los clientes institucionales de Citi aceptar pagos en stablecoin. A través de Spring by Citi, la plataforma de adquisición de pagos comerciales del banco, las empresas podrán recibir stablecoins en el momento del pago, con la infraestructura de Coinbase Payments gestionando la conversión. Cuando un comprador paga en stablecoin, Coinbase convierte los tokens en moneda tradicional, y Citi, como banco de referencia, acredita el importe al comerciante, que en ningún momento necesita custodiar la stablecoin.
El segundo componente opera en dirección contraria. Coinbase eligió la solución Virtual Account Wallet de Citi, parte de la oferta de banking-as-a-service del banco, para alimentar sus propios Coinbase Virtual Accounts. Una empresa que utiliza estas cuentas obtiene una funcionalidad similar a la de una cuenta bancaria convencional: el dinero tradicional que llega se convierte automáticamente en stablecoin. Shahmir Khaliq, responsable de servicios de Citi, describió esta alianza en el comunicado conjunto como “un paso decisivo en nuestra estrategia de ofrecer opcionalidad a los clientes”, mientras que Coinbase la presentó como una forma de brindar a las empresas “una funcionalidad similar a la de una cuenta bancaria, con la velocidad de las stablecoins bajo el capó”.
Infraestructura lista, adopción por demostrar
Una precisión que faltó en buena parte de la cobertura inicial: Coinbase describe esta capacidad como ya disponible, pero el comunicado oficial no identifica ningún cliente concreto que haya procesado un pago a través de Spring, ni revela cifras de volúmenes transaccionados hasta la fecha. Se trata, por tanto, de una infraestructura activa y lista para usar, pero cuya adopción real por parte de los clientes empresariales queda aún por demostrarse en los próximos meses.
La escala potencial de la operación merece atención: según información de Citi, el banco opera en más de 180 países y jurisdicciones, mientras que Coinbase apunta a un mercado global que superaría los 150 millones de poseedores de stablecoins. El lanzamiento inicial, según lo comunicado, se centra en Estados Unidos, con funcionalidades adicionales y nuevos mercados previstos en fases posteriores. No es un dato menor si se considera que, según los documentos financieros de la propia Coinbase, los ingresos vinculados a stablecoins generaron cerca de 600 millones de dólares solo en el primer semestre de 2026, una señal de cuánto peso tiene ya esta línea de negocio.
El acuerdo en síntesis
Qué contempla. Fuente: Citi, Coinbase, 28 de septiembre de 2026
- Dirección 1: el cliente paga en stablecoin, Coinbase convierte, Citi acredita en fiat.
- Dirección 2: fiat entrante en Virtual Account, conversión automática a stablecoin.
- Estado actual: infraestructura activa, sin clientes reales ni volúmenes divulgados aún.
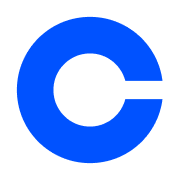
El cuarto modelo de dinero en cadena
Esta noticia se suma a una secuencia que en los últimos días ha dejado claro cuántos enfoques distintos están explorando en paralelo las grandes instituciones financieras para llevar el dinero a la blockchain. En el Reino Unido, según reportamos, los grandes bancos optaron por depósitos bancarios tokenizados compartidos. En Estados Unidos, SoFi eligió su propia stablecoin bancaria propietaria para la liquidación de tarjetas, mientras que The Clearing House eligió a Quant para construir una red compartida de depósitos tokenizados entre veinticinco grandes bancos.
Citi y Coinbase representan un cuarto modelo claramente diferente: un gran banco global que no emite su propia stablecoin ni construye una red compartida entre pares, sino que actúa como puente regulado entre el mundo fiat y el de las stablecoins existentes, permitiendo a sus clientes corporativos operar en ambos entornos sin necesidad de convertirse ellos mismos en operadores cripto. Es el mismo principio de adopción silenciosa que ya observamos al analizar el lanzamiento de World Money, aplicado aquí no al consumidor final, sino a la relación entre un gran banco y sus clientes empresariales.
La lectura de fondo
El verdadero significado de este anuncio reside quizás más en el lenguaje que lo acompaña que en los propios detalles técnicos. Ya no se habla de experimentación, proyectos piloto ni casos de uso teóricos: se habla de infraestructura comercial disponible ahora mismo, ofrecida por uno de los mayores bancos globales a sus clientes corporativos en más de ciento ochenta países. Si esa infraestructura se utilizará a gran escala, y con qué volúmenes, es una pregunta abierta que solo los próximos meses podrán responder.
Para el observador atento, la lección es doble. Por un lado, el hecho de que un banco del calibre de Citi decida apoyarse en un exchange externo como Coinbase para gestionar el componente stablecoin, en lugar de construir una solución propia, confirma que las competencias específicas en esta tecnología siguen concentradas en un puñado de operadores nativos del sector cripto, incluso cuando quien la adopta es una institución financiera de lo más tradicional. Por otro lado, la creciente variedad de modelos que estamos observando, desde los depósitos tokenizados hasta las stablecoins bancarias y este papel de puente regulado, indica que el sector aún está lejos de converger en una arquitectura dominante única para llevar el dinero corporativo a la blockchain. Para entender mejor estos instrumentos, nuestra guía sobre qué son las stablecoins sigue siendo un recurso útil.