El 3 de noviembre de 2026, la Division of Corporation Finance de la SEC escribió a los abogados de Digital Asset que, sobre la base de los hechos presentados, considera Canton Coin una digital commodity y no recomendará acciones de enforcement contra quienes lo generen de la manera descrita. La respuesta sobre Canton Coin y la SEC es la primera de este tipo tras la interpretación con la que en marzo la SEC y la CFTC definieron las categorías de tokens. Tiene relevancia para una blockchain pensada para bancos e infraestructuras de mercado. Pero tiene un perímetro preciso: es una carta del staff, condicionada a los hechos descritos, no una norma ni una decisión de la Comisión.
Hemos leído la respuesta de la SEC, la carta de solicitud de Digital Asset del 30 de octubre y la cobertura de The Block. Para el contexto general hemos utilizado el comunicado de la CFTC sobre la interpretación de marzo. Los datos sobre la red citados aquí son los declarados por Digital Asset ante la SEC.
Qué dice la carta
La respuesta está firmada por Jonathan A. Ingram, deputy chief counsel de la oficina legal de la división. El staff escribe que Canton Coin está “intrínsecamente ligado” al funcionamiento programático de la red Canton, y que su valor proviene de la propia red, junto con la oferta y la demanda, y no de la expectativa de beneficios generados por los esfuerzos de gestión de terceros. Según las declaraciones recibidas, la red no tiene una “parte central”, es decir, ningún sujeto con control operativo, económico o de voto.
De ahí la parte operativa. El staff no recomendará a la Comisión acciones de enforcement si Canton Coin es generado de forma programática por Super Validator, validator y proveedores de aplicaciones, en las formas descritas, sin registro conforme a la Section 5 del Securities Act y la Section 12(g) del Exchange Act. En la práctica, quienes hacen funcionar la red y reciben tokens como compensación no tienen que tratarlos como una oferta de valores.
Los límites, que son la noticia
Una no-action letter no es una ley, no es un reglamento y no vincula a la Comisión. Expresa únicamente la posición de la división sobre un punto concreto: si recomendar o no una acción de enforcement. La carta lo dice en dos frases. La primera: hechos o condiciones distintos podrían llevar al staff a conclusiones diferentes. La segunda: la respuesta no expresa ninguna conclusión jurídica sobre las cuestiones planteadas.
Por tanto, la SEC no ha establecido por ley que Canton Coin no sea un valor, y la carta no es válida para otros tokens. Tiene vigencia mientras la red funcione tal como la describió Digital Asset. Si cambiaran la gobernanza, la distribución o el papel de Digital Asset, la protección podría desaparecer. Es la diferencia entre una aclaración de reglas generales, como la que explicamos a propósito de la propuesta Regulation Crypto Assets y su puerto seguro, y una respuesta sobre un caso concreto.
La interpretación de marzo, el punto de referencia
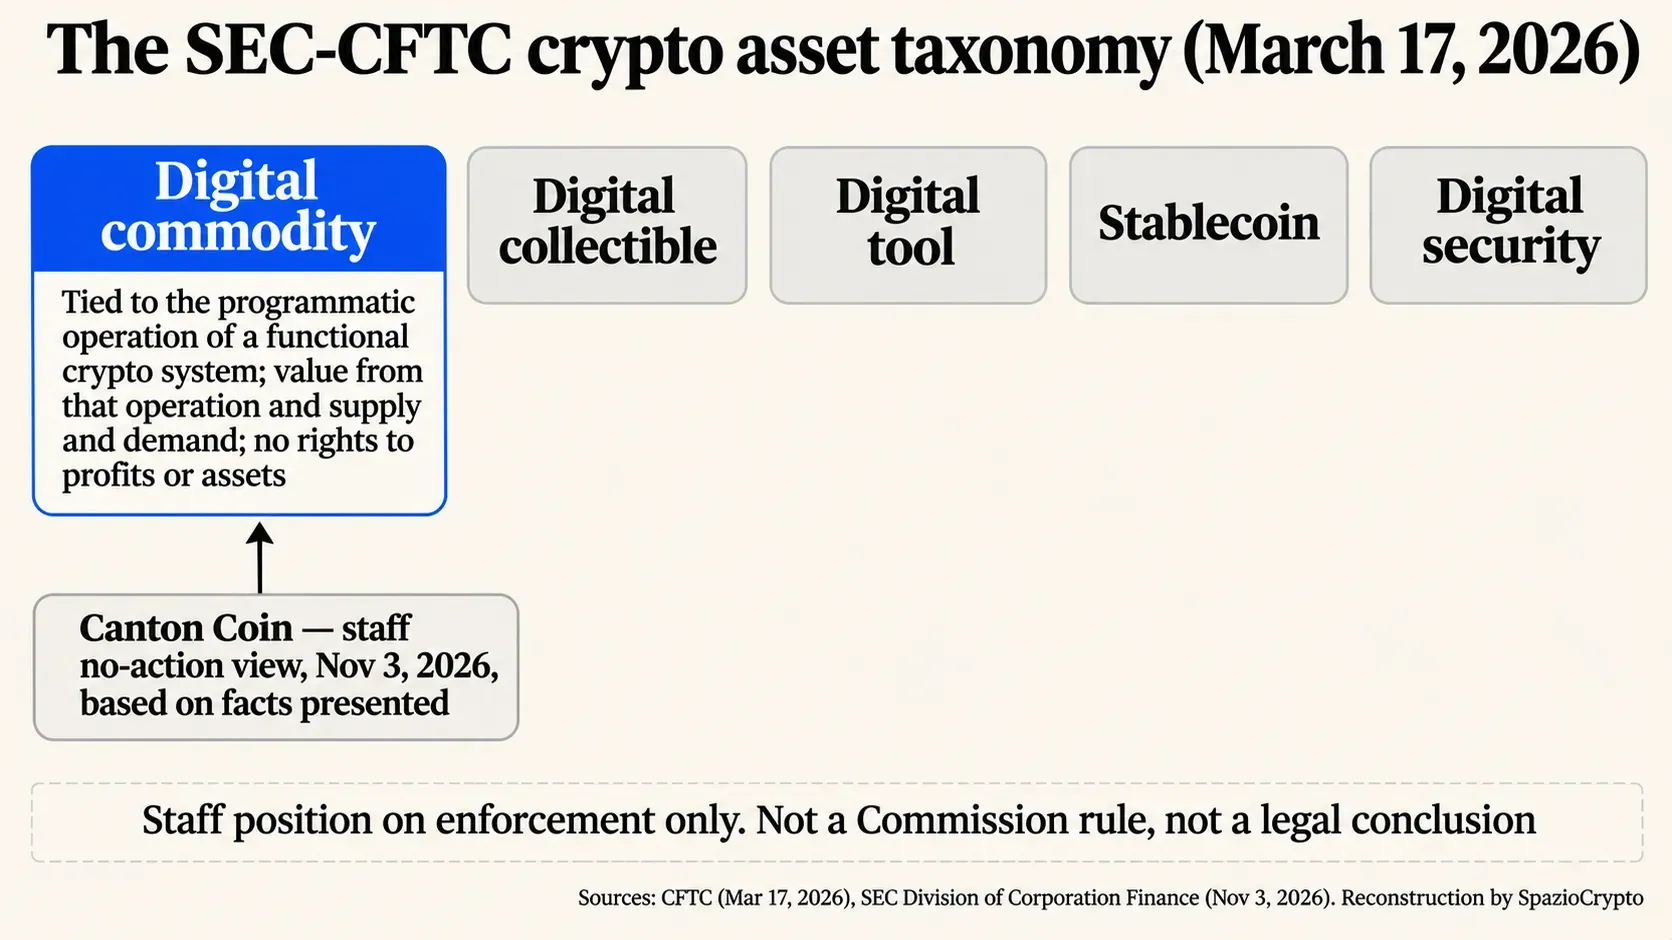
La carta aplica un marco preciso. El 17 de marzo de 2026 la SEC adoptó una interpretación sobre la definición de valor para las criptomonedas, y la CFTC se sumó declarando que aplicará el Commodity Exchange Act de forma coherente. El documento divide los tokens en cinco categorías: digital commodity, digital collectible, digital tool, stablecoin y digital security. Una digital commodity es un token ligado al funcionamiento de un sistema criptográfico ya operativo, sin derechos sobre beneficios o activos de una empresa.
Para quien quiera repasar la distinción de base entre commodity y valor, sigue siendo útil nuestra guía sobre SEC y criptomonedas. El paso nuevo es que el staff ha tomado esa definición y la ha aplicado a un token específico, sobre la base de un dossier presentado por el emisor de la tecnología. Miles Jennings, socio de a16z, comentó en X, según The Block, que la taxonomía de marzo y las FAQ posteriores han creado una vía clara para los tokens de red.
Cómo Digital Asset construyó el caso
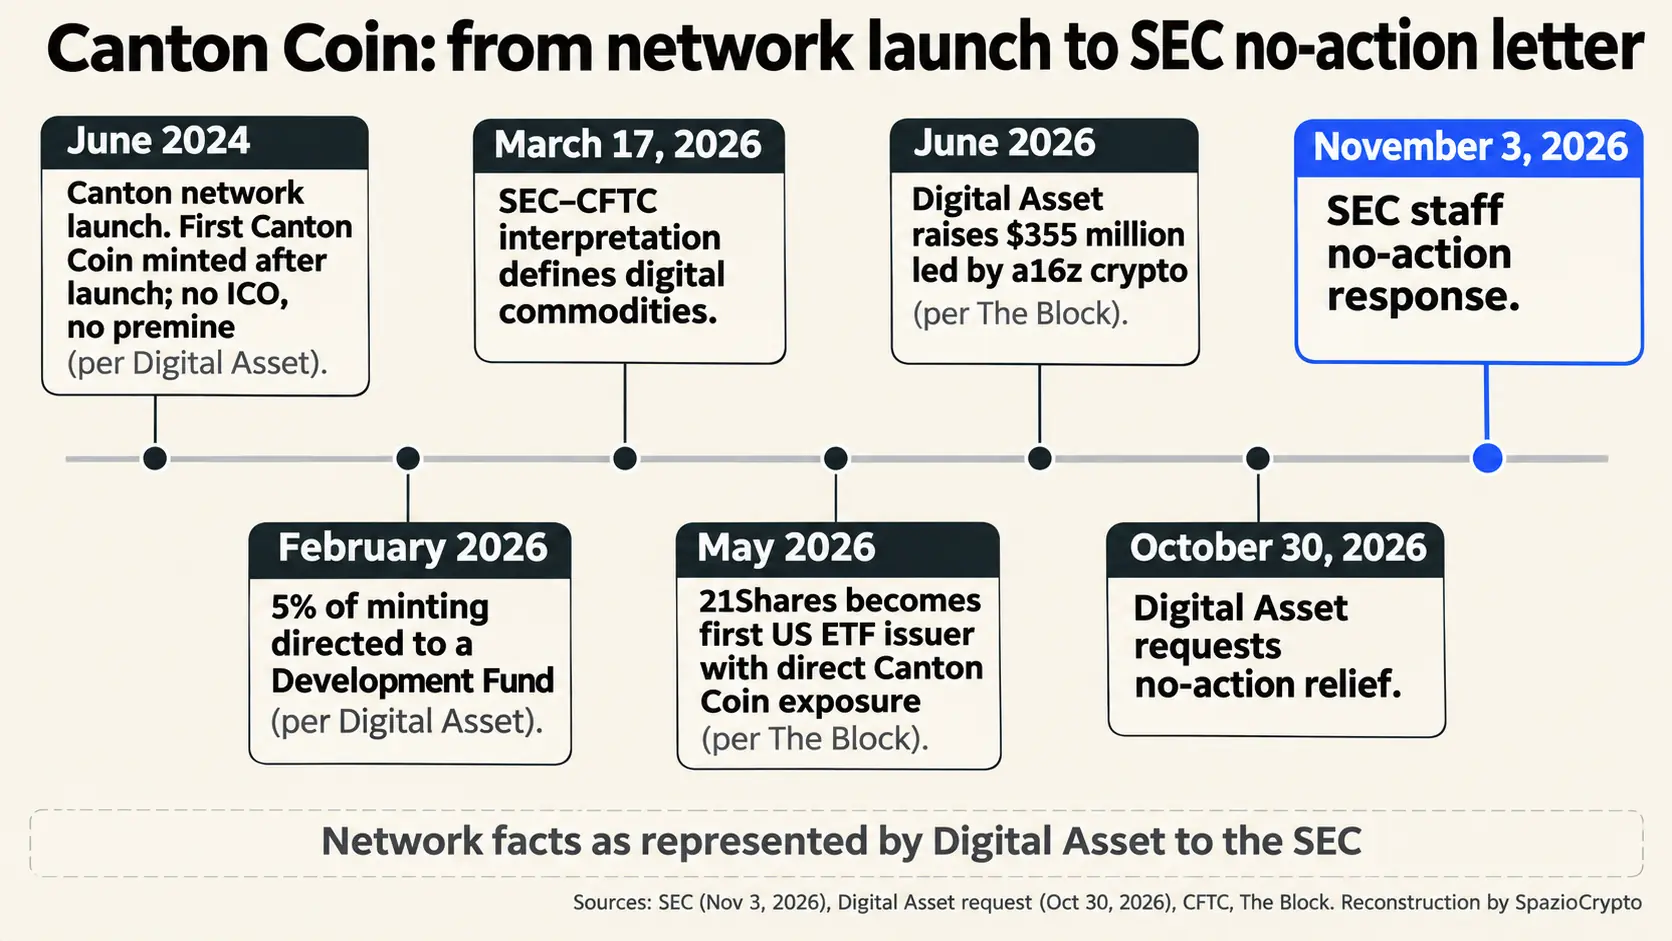
La carta de solicitud, firmada por Jeffrey T. Dinwoodie en representación de Digital Asset Holdings, insiste en tres puntos. El primero: ninguna oferta inicial, ninguna preasignación y ninguna venta antes del lanzamiento de la red en junio de 2024; los tokens se generaron solo después, con las mismas reglas para todos, incluida Digital Asset. El segundo: el token sirve para pagar las comisiones de la red, que se queman, mientras nuevos tokens nacen a intervalos programados como compensación para quienes contribuyen. Desde febrero de 2026, el 5% va a un fondo de desarrollo.
El tercer punto es la gobernanza. Según la carta, las decisiones requieren dos tercios de los 13 operadores de nodo Super Validator, con un voto cada uno; Digital Asset gestiona dos y forma parte del consejo de la Canton Foundation, con 22 miembros copresididos por DTCC y Euroclear, sin poder decidir por sí sola. Digital Asset declara también que no promueve el token como inversión y que no sostiene su precio. Son representaciones de la empresa: el staff las ha tomado como base, sin verificarlas públicamente.
Por qué importa para las finanzas institucionales
Canton es una red construida para las instituciones, con transacciones visibles solo para las partes involucradas. Según Digital Asset, al 30 de septiembre contaba con aproximadamente 60 Super Validator, más de 700 validator y más de 120 aplicaciones, y liquidaba en promedio más de 7,1 billones de dólares mensuales en repos sobre bonos del Tesoro estadounidense, según los datos declarados por la compañía ante la SEC. En junio, la empresa captó 355 millones de dólares en una ronda liderada por a16z crypto, y en mayo 21Shares se convirtió en el primer emisor de ETF estadounidense con exposición directa al token, según The Block.
Para los bancos que operan en la red, la incertidumbre regulatoria sobre el token nativo era un freno real: un validator que recibe tokens potencialmente calificables como valores se expone a riesgos legales. La carta reduce ese riesgo para el token de Canton. La tokenización institucional avanza también en otros frentes, con formatos distintos: en Europa, el Eurosistema ha activado Pontes para la liquidación en moneda de banco central, sin pasar por tokens nativos.
La carta y la ley que falta
El contexto es el de un Congreso paralizado. El CLARITY Act, la ley sobre estructura de mercado que debería repartir competencias entre la SEC y la CFTC, se quedó frenado en el Senado en septiembre con 49 votos contra 50. Sin una ley, las autoridades actúan mediante interpretaciones, consultas y cartas, como la CFTC, que prepara reglas federales para los exchanges de criptomonedas.
El punto débil de este método es su duración. Una no-action letter puede retirarse, y una Comisión distinta podría interpretar de forma diferente el mismo criterio. Por eso el sector gastó decenas de millones en las elecciones de mitad de mandato, como reconstruimos en el artículo sobre los 176 millones gastados por grupos crypto: las cartas ayudan, pero solo una ley permanece.
¿Y en Europa?
En Europa no existe un instrumento equivalente a la no-action letter. MiCA, el reglamento europeo sobre criptoactivos, clasifica los tokens según su tipo y no mediante un juicio caso por caso de la autoridad: un token como Canton Coin, que no es una stablecoin, quedaría encuadrado entre los demás criptoactivos, con obligaciones de información para quien lo ofrezca o lo admita a negociación. Para un operador español, por tanto, la carta de la SEC no modifica las obligaciones frente a la CNMV y al Banco de España, autoridades competentes para MiCA en España.
Canton Coin y la SEC: resumen
Qué está confirmado y qué no
- Confirmado: el 3 de noviembre, el personal de la Division of Corporation Finance consideró Canton Coin una digital commodity y declaró que no recomendará acciones de enforcement contra Super Validator, validators y proveedores de aplicaciones que lo generen tal como se describe, sin registro conforme a la Section 5 y la Section 12(g).
- No indicado: una conclusión jurídica de la SEC sobre si Canton Coin no es un valor, una posición de la Comisión ni una verificación independiente de los datos de red declarados por Digital Asset.
- A seguir: nuevas solicitudes de no-action de otros tokens de red, posibles cambios en la gobernanza de Canton y el destino del CLARITY Act en el nuevo Congreso.
La lectura más amplia
Nuestra lectura, que declaramos como tal: la SEC ha convertido la interpretación de marzo en un instrumento práctico. Un proyecto puede ahora presentar su dossier, demostrar que la red funciona, que no existe una parte central y que el token no otorga derechos económicos, y obtener una respuesta por escrito. Para las infraestructuras institucionales esto es relevante, porque desplaza la pregunta de “¿el token es un valor?” a “¿la red funciona como se declara?”. El riesgo es que el sector lo interprete como una autorización general, cuando en realidad es un permiso condicionado a un caso concreto.
Hay tres señales concretas que seguir. Cuántas otras redes solicitarán cartas similares y con qué resultados. Si la SEC publicará denegaciones, que marcarían los límites con más claridad que las aprobaciones. Y si el próximo Congreso transformará este enfoque caso por caso en una ley estable.
Fuentes
Documentos oficiales: SEC, Division of Corporation Finance, respuesta de no-action sobre Canton Coin, 3 de noviembre de 2026; Digital Asset Holdings, carta de solicitud, 30 de octubre de 2026; CFTC, comunicado sobre la interpretación conjunta con la SEC, 17 de marzo de 2026. Prensa: The Block, 3 de noviembre de 2026.