El euro digital deberá permanecer fundamentalmente como un instrumento de pago y no podrá convertirse en una forma de ahorro alternativa a los depósitos bancarios. Así lo afirmó con claridad Chiara Scotti, Vicedirectora General del Banco de Italia, durante su intervención el 25 de septiembre en Roma en el marco de la Rome Future Week, en la conferencia Euro digital: trabajando por el futuro del dinero. Se trata de una precisión que fija un límite importante sobre la arquitectura final del proyecto europeo, justo cuando el texto del reglamento atraviesa la fase más delicada de su proceso legislativo. Esta postura sobre el Banco de Italia y el euro digital merece analizarse junto a un segundo elemento surgido ese mismo día, igualmente concreto.
 Luca Trequattrini, Chiara Scotti, Sergio Nicoletti Altimari
Mientras Scotti hablaba en Roma, las principales asociaciones del comercio italiano presentaban una posición conjunta muy detallada sobre cómo quieren que el euro digital funcione en la práctica cotidiana de los comercios. Juntas, las dos noticias permiten construir un cuadro mucho más concreto que el habitual discurso genérico sobre la moneda digital del banco central. Veamos qué dijo exactamente Scotti y qué piden los comerciantes.
El límite fijado por el Banco de Italia
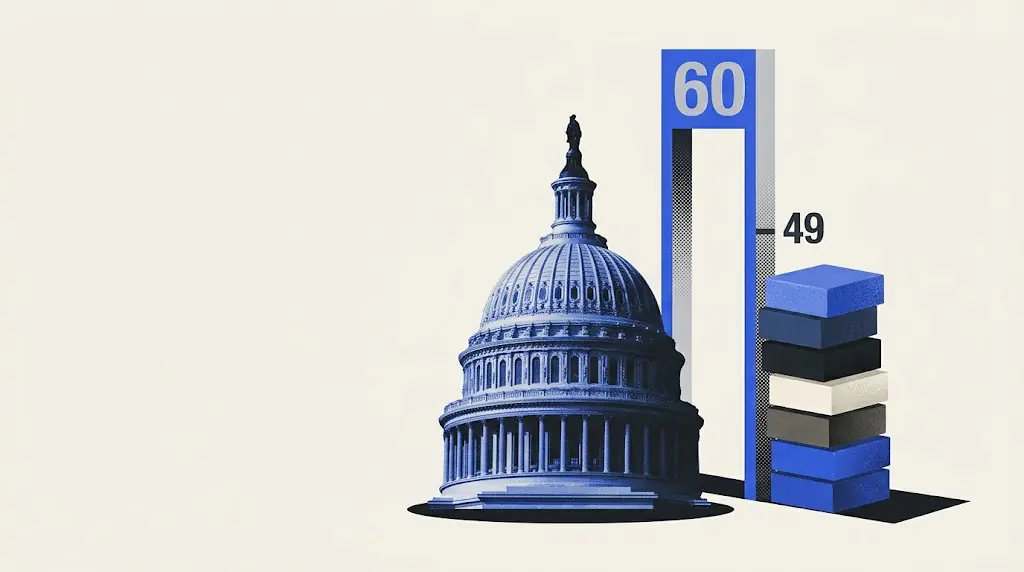
Scotti abrió su intervención con un dato que ayuda a enmarcar la transformación en curso: hace pocos años, cerca del 60% de los pagos realizados en Italia en puntos de venta se efectuaba en efectivo, mientras que hoy esa proporción ha bajado al 49%, según datos del propio Banco de Italia. Una transformación que, subrayó, afecta progresivamente a toda la arquitectura del sistema de pagos, en un contexto en el que el efectivo sigue siendo la única forma de dinero del banco central directamente accesible para todos los ciudadanos. La situación no es muy distinta en otros países del sur de Europa: España también registra un descenso sostenido del uso del efectivo, aunque a un ritmo diferente.
Precisamente por eso, explicó la vicedirectora general, el euro digital deberá ser “sencillo de usar, respetuoso de la privacidad y verdaderamente inclusivo”, además de “conveniente para ciudadanos y comerciantes y sostenible para los intermediarios que lo distribuirán”, y capaz de “reforzar la resiliencia sin comprometer la estabilidad financiera”. El punto más nítido de su intervención se refiere al límite sobre los depósitos: el euro digital deberá permanecer “principalmente como instrumento de pago” y no deberá convertirse en “un instrumento de ahorro alternativo a los depósitos bancarios”. Scotti recordó que la atención de los banqueros centrales está ahora enfocada en Bruselas, donde el trílogo entre el Parlamento Europeo, el Consejo y la Comisión deberá establecer qué será exactamente el euro digital, quién podrá utilizarlo, cómo se distribuirá y qué derechos y protecciones tendrán ciudadanos y empresas, antes del inicio de la fase piloto en la que participarán los prestadores de servicios de pago italianos.

La petición de los comerciantes: comisiones cero y ningún coste adicional
Ese mismo día, Confcommercio, Confesercenti, FIPE y Netcomm presentaron al Banco de Italia una posición conjunta sobre el euro digital, definiéndolo como una oportunidad estratégica para reforzar la competencia, aumentar la transparencia y reducir la dependencia de los grandes circuitos internacionales de pago. Las peticiones concretas son cuatro: comisiones a cero en los micropagos; integración automática del euro digital en los aproximadamente cuatro millones de terminales POS ya presentes en Italia, sin necesidad de nuevas inversiones en hardware para los comerciantes; funcionamiento también sin conexión a internet, para evitar la pérdida de ingresos durante interrupciones de la red; y un índice de referencia europeo transparente sobre las comisiones de aceptación.
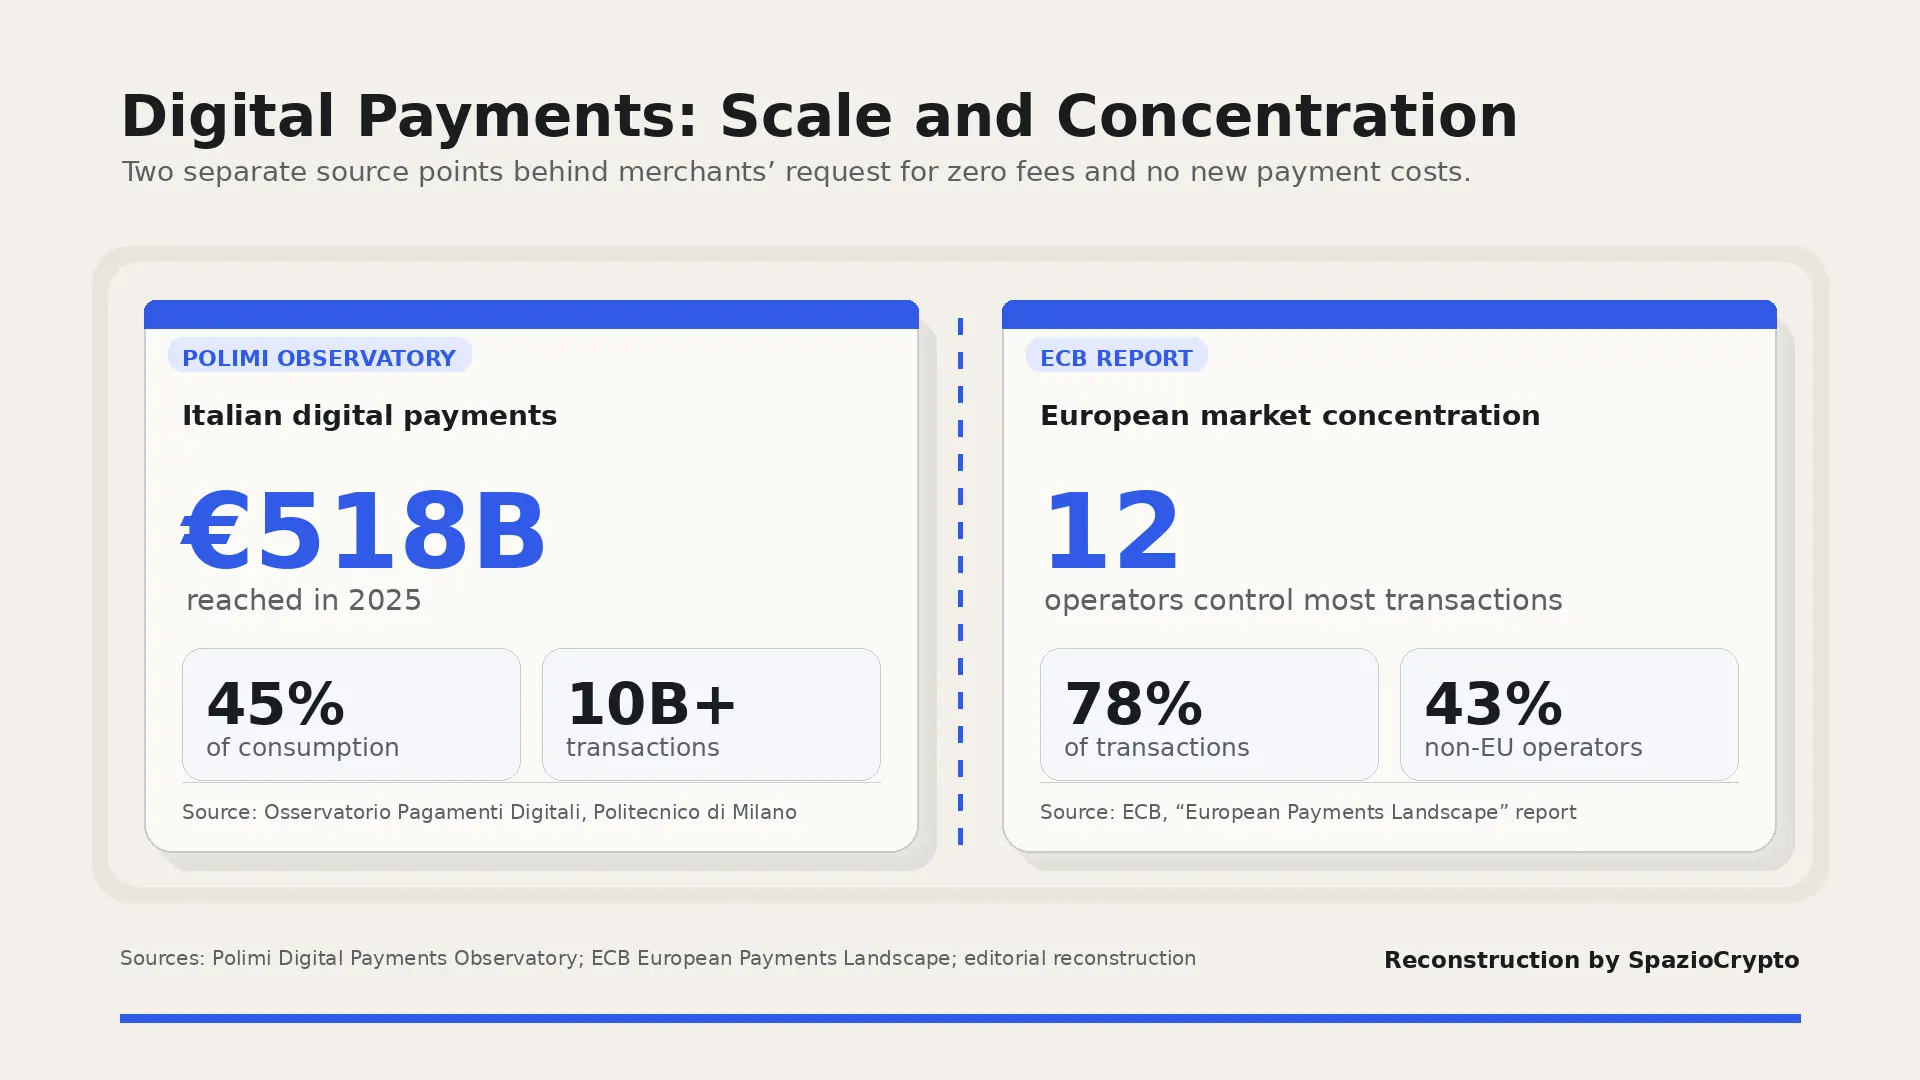
Detrás de estas peticiones hay cifras precisas. Según el Osservatorio Pagamenti Digitali del Politecnico di Milano, en 2025 el valor de las transacciones digitales en Italia alcanzó los 518.000 millones de euros, llegando a cubrir el 45% del consumo total y superando por primera vez al efectivo, con más de diez mil millones de operaciones efectuadas en terminales de caja según datos del propio Banco de Italia. Un segundo dato, extraído esta vez del informe European Payments Landscape del Banco Central Europeo, muestra el reverso de la moneda: el mercado de pagos en Europa está concentrado en apenas doce grandes operadores que controlan el 78% de las transacciones, según el BCE, con nada menos que el 43% atribuible a entidades extraeuropeas. Una concentración que, según las asociaciones, penaliza de forma desproporcionada el poder de negociación de las micro y pequeñas empresas frente a la gran distribución. Para LATAM, este debate tiene un paralelismo evidente: los altos costes de los circuitos internacionales encarecen también las remesas y los pagos transfronterizos en pesos y otras monedas locales.
Los dos mensajes del día
Lo que emerge del 25 de septiembre. Fuente: Banco de Italia, FIPE, Confcommercio, 2026
- Banco de Italia: el euro digital es un instrumento de pago, no de ahorro alternativo a los depósitos.
- Los comerciantes: comisiones cero en micropagos, integración en los 4 millones de POS.
- El contexto: 12 operadores controlan el 78% de los pagos europeos, el 43% de ellos extracomunitarios.
Un detalle que refuerza la petición sobre micropagos
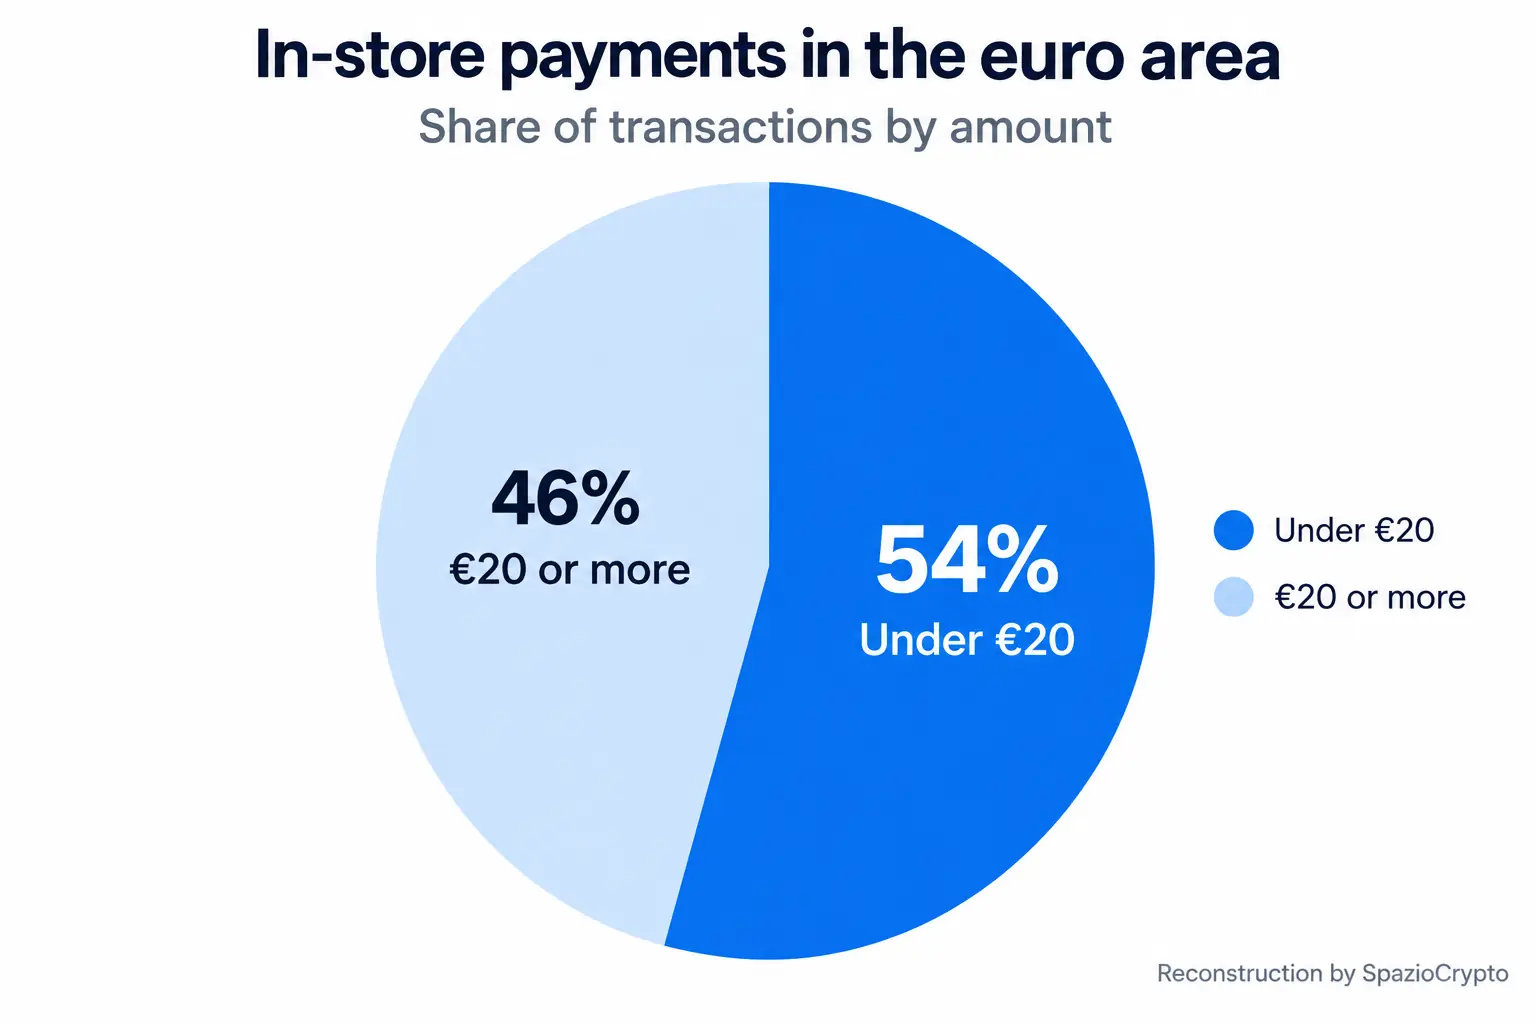
Un dato citado en varias crónicas del evento ayuda a entender por qué las asociaciones insisten tanto en los micropagos: según datos del Banco Central Europeo, el 54% de las operaciones de pago realizadas en comercios de la zona euro corresponde a importes inferiores a 20 euros. Si se aplicara incluso una pequeña comisión fija a cada una de estas transacciones de escasa cuantía, el impacto proporcional sobre los márgenes de los pequeños negocios sería mucho más pesado que el que soporta la gran distribución, que maneja volúmenes mucho mayores capaces de diluir ese mismo coste fijo. La lógica es directamente aplicable al comercio minorista en México, Argentina o Colombia, donde los pequeños comerciantes ya soportan tasas de intercambio elevadas en los pagos con tarjeta.
El tema se inscribe en una reflexión más amplia sobre cómo las monedas digitales de banco central deben coexistir con la infraestructura de pagos privada ya existente, un equilibrio que ya habíamos observado desde una perspectiva diferente a propósito del lanzamiento de Pontes, la infraestructura del BCE para la liquidación mayorista en moneda de banco central, y de la posterior propuesta del BCE de revisar las reglas MiCA sobre las reservas de las stablecoins privadas. En los tres casos, la misma institución europea se enfrenta al reto de equilibrar la innovación de la moneda digital con la protección de la estabilidad del sistema bancario tradicional.
La lectura más amplia
Esta doble noticia desplaza el debate sobre el euro digital del plano abstracto al del modelo económico concreto. Ya no se trata solo de decidir si la moneda digital del banco central europeo es una buena idea en principio, sino de definir con precisión cuánto se podrá tener, cuánto costará aceptarla para quienes venden bienes y servicios, y cómo se evitará que drene depósitos del sistema bancario tradicional, poniendo potencialmente en riesgo la capacidad de los bancos para conceder crédito a la economía real.
Para el observador, la lección es doble. Por un lado, el hecho de que tanto las autoridades monetarias como las asociaciones sectoriales estén negociando detalles tan específicos, meses antes de que el reglamento europeo sea definitivamente aprobado, indica que el proyecto ha entrado en una fase de madurez operativa. Por otro, la confrontación entre las dos posiciones, la del banco central preocupado por la estabilidad financiera y la de los comerciantes preocupados por los costes de aceptación, muestra que el euro digital tendrá que encontrar un equilibrio entre intereses parcialmente distintos. Esa tarea recaerá sobre el texto final del reglamento europeo actualmente en debate en Bruselas. Para entender mejor el contexto de estas tecnologías, nuestra guía sobre qué son las criptomonedas sigue siendo un punto de partida útil.