Kalshi estaría negociando una nueva ronda de financiación que valoraría la compañía en 65.000 millones de dólares, con el objetivo adicional de desarrollar futuros sobre capacidad de cómputo para inteligencia artificial. La noticia fue publicada por Reuters el 12 de noviembre, citando una fuente con conocimiento de las conversaciones. Kalshi no ha confirmado la ronda, y el importe tampoco ha sido comunicado. La apuesta va más allá de los mercados de predicción: convertir el coste de alquiler de GPU en un precio observable y, en perspectiva, cubierto mediante derivados.
Para este artículo hemos analizado el informe de Reuters, el anuncio oficial de Kalshi sobre la ronda anterior, la consulta de la Commodity Futures Trading Commission (CFTC) y los materiales de Kalshi Research. La información sobre el posible financiamiento sigue atribuida a la fuente anónima citada por Reuters; los documentos de Kalshi confirman la captación de octubre y la estrategia en mercados de cómputo, no la nueva ronda.
De 40.000 a 65.000 millones: la nueva ronda solo está en negociación
El 29 de octubre, Kalshi anunció haber captado 1.000 millones de dólares en una ronda Serie G con una valoración post-money de 40.000 millones, según el comunicado oficial de la compañía. La operación fue codirigida por Sequoia y Wellington. Entre los objetivos declarados figuran el desarrollo de nuevos productos: índices, futuros perpetuos sobre acciones individuales y mercados de cómputo.
La cifra de 65.000 millones tiene un estatus diferente. Según Reuters, las partes estarían negociando una nueva captación a esa valoración. La compañía no respondió de inmediato a la solicitud de comentarios de la agencia. No se conocen ni el importe que Kalshi pretendería captar ni las condiciones, y no hay confirmación de que la operación se cierre en ese nivel.
La distancia entre ambas valoraciones es relevante, pero no debe leerse como un incremento ya realizado del valor de la empresa. Los 40.000 millones corresponden a la valoración post-money anunciada tras el cierre de octubre; los 65.000 millones son la valoración a la que, según una fuente citada por Reuters, se estaría negociando la nueva ronda. Precio en discusión y transacción cerrada no son lo mismo.
Esta captación se enmarcaría en el intento de la compañía por ampliar su actividad más allá de los contratos sobre eventos, acercándose a los productos de las bolsas tradicionales. Para entender el modelo de partida, nuestra guía sobre mercados de predicción explica cómo las cotizaciones de un contrato reflejan las expectativas de los participantes sobre un evento futuro.
¿Qué sería un futuro sobre cómputo de IA?
Un futuro sobre cómputo permitiría a quienes compran o venden capacidad computacional fijar hoy un precio referido a un período posterior. Un laboratorio de IA que prevé alquilar GPU, por ejemplo, podría buscar protegerse frente a una subida futura de precios; un operador con capacidad disponible podría buscar mayor certeza sobre sus ingresos. El contrato financiero trasladaría parte del riesgo de precio entre contrapartes, sin exigir que cada operación implique la entrega física de chips o servidores.
La necesidad surge de un mercado poco uniforme. El coste depende del modelo de GPU, la ubicación, la duración de la reserva, la disponibilidad inmediata y los servicios incluidos. El precio de una hora en una GPU específica no es directamente comparable al de otro acelerador, región o contrato cloud. La capacidad puede ser escasa en un lugar y abundante en otro, mientras que la energía y la conectividad inciden en el coste de prestación del servicio.
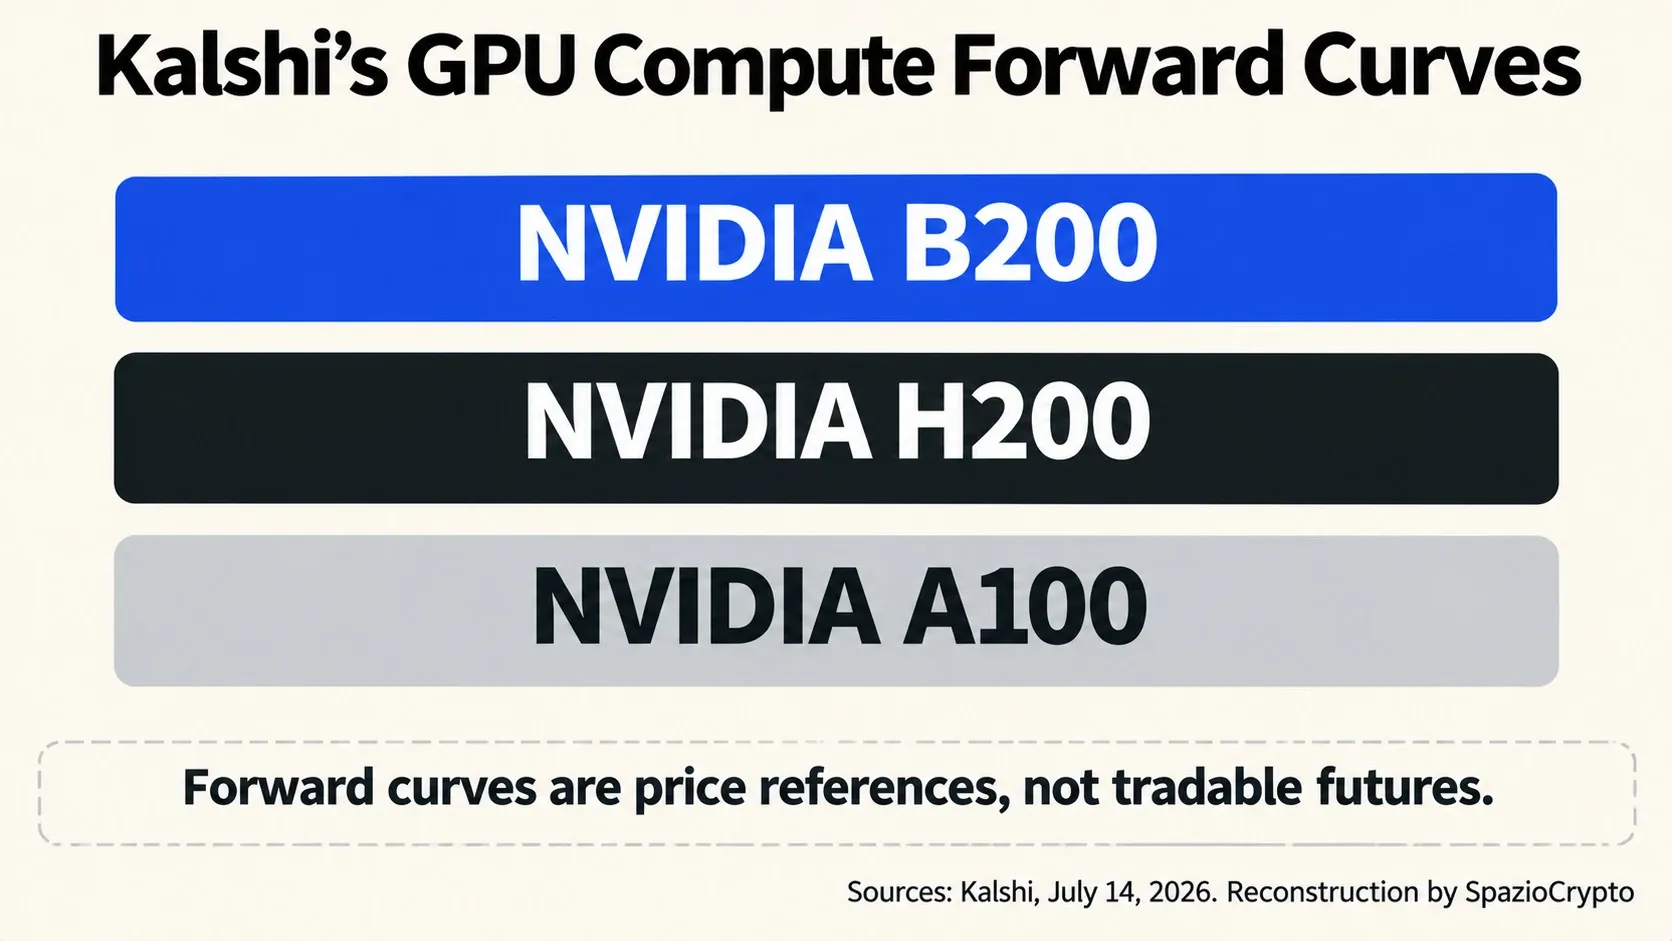
Kalshi Research, en un informe publicado en octubre, describe un proceso en varias fases: mercados predictivos y benchmarks, luego futuros perpetuos y finalmente contratos con vencimientos definidos. La compañía sostiene que instrumentos más estandarizados podrían ayudar a empresas y operadores a gestionar su exposición a los precios del cómputo. Es la estrategia declarada por Kalshi, no la prueba de que ya exista un mercado maduro o demanda suficiente para todos estos instrumentos.
El fenómeno está vinculado al rápido crecimiento de las infraestructuras físicas para la IA. SpazioCrypto ha cubierto la conversión de IREN de minero de Bitcoin a operador de centros de datos de IA y la construcción de capacidad de cómputo como nodo de la carrera global por la infraestructura de IA. El precio financiero, si llegara a existir, se apoyaría en recursos reales: aceleradores, energía, espacios y redes. El financiamiento de un clúster GPU para Cohere, descrito en el caso HIVE y BUZZ HPC, muestra hasta qué punto el capital y la disponibilidad de hardware están entrelazados. Otro ejemplo del crecimiento físico del sector es el proyecto Drax para centros de datos de IA.
Las curvas forward existen, pero no son futuros negociables
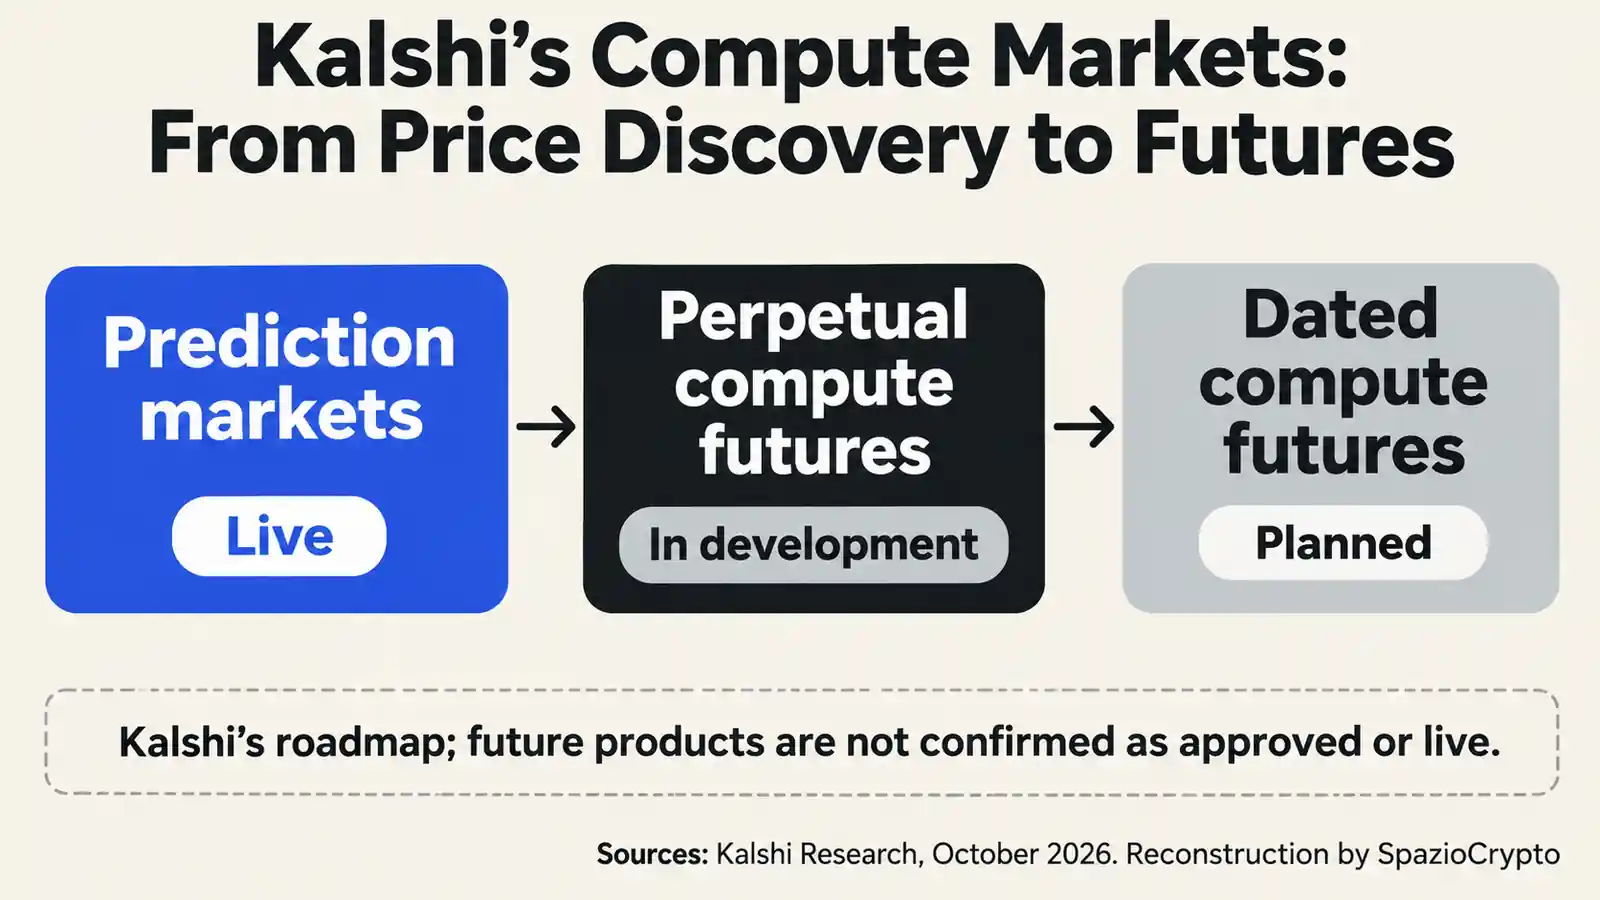
Kalshi ya ha construido algunos elementos de esta estrategia. En julio anunció curvas forward para las GPU Nvidia B200, H200 y A100, obtenidas a partir de los precios implícitos en sus mercados semanales y mensuales. Una curva forward muestra los precios futuros que el mercado espera para un activo determinado; puede servir de referencia para acuerdos bilaterales o para estructurar productos, pero no equivale por sí misma a un futuro negociable.
La distinción es central. Kalshi escribió explícitamente que las curvas publicadas no son activos negociables. Los mercados subyacentes y las operaciones disponibles en la plataforma son productos separados. En los materiales de octubre, la empresa menciona también futuros perpetuos y contratos con fecha como fases de su proyecto, pero las especificaciones definitivas de los futuros contratos de cómputo no fueron comunicadas en el comunicado ni figuran definidas en los documentos consultados.
Un benchmark útil debe responder a preguntas prácticas: ¿qué modelo de chip representa?, ¿en qué área geográfica?, ¿por qué duración?, ¿con qué nivel de disponibilidad y bajo qué condiciones de servicio? Si el índice mezcla capacidades no comparables, la cobertura podría no seguir el coste real soportado por la empresa. Si el mercado de referencia registra pocas transacciones o depende de datos opacos, el precio puede volverse vulnerable a distorsiones.
Aquí se encuentra el ángulo menos visible de la noticia. La competencia no se refiere solo a quién gestionará una plataforma de negociación. Podría referirse a quién logra definir una medida creíble del coste del cómputo, con datos verificables y criterios replicables. Esta es nuestra lectura: el control del benchmark podría convertirse en una ventaja comercial, aunque todavía no está demostrado que Kalshi pueda imponer un estándar compartido.
La CFTC recoge comentarios, no aprueba contratos
El 19 de agosto, la CFTC abrió una solicitud de comentarios sobre derivados vinculados al cómputo. La autoridad solicitó contribuciones sobre el tamaño y la liquidez de los mercados al contado, vigilancia, posibles manipulaciones, protección de los clientes y futuros perpetuos. La consulta sirve para orientar el enfoque de supervisión: no es una autorización para lanzar un producto específico.
Reuters informó de que el examen de los contratos vinculados a los precios de alquiler de GPU habría sido aplazado mientras la autoridad consulta a los proveedores de benchmarks sobre los riesgos de manipulación. Este punto se atribuye a Reuters: el comunicado de la CFTC del 19 de agosto describe la solicitud de comentarios, pero no anuncia un rechazo de los futuros. Un aplazamiento del proceso, si se confirmara, no equivale a una prohibición permanente.
La regulación también deberá afrontar el problema de la formación del precio. En una materia prima tradicional existen especificaciones de calidad y lugares de entrega reconocidos; en el cómputo, un contrato debe establecer qué se entiende por capacidad disponible y cómo se comparan productos con prestaciones y condiciones diferentes. Las cuestiones de integridad del benchmark y manipulación están entre las que la CFTC ha planteado explícitamente al sector.
El debate regulatorio se enmarca en la discusión más amplia sobre los controles de la CFTC sobre los mercados de Kalshi y las normas aplicables a los mercados de predicción. Estos precedentes no determinan el resultado del examen de los futuros de cómputo: se trata de productos y cuestiones regulatorias distintas.
El precedente del petróleo es útil, pero insuficiente
La comparación con el petróleo, el gas o los metales ayuda a explicar la función de los futuros: productores y compradores pueden transferir el riesgo de variación de precios a quienes estén dispuestos a asumirlo. El cómputo de IA, sin embargo, no es todavía una commodity homogénea. Las GPU difieren por generación y rendimiento, y el servicio cloud añade variables como red, memoria, software, disponibilidad y lugar de prestación.
Un mercado financiero podría hacer más visibles los precios y ayudar a los operadores a planificar costes. La cobertura solo funcionaría si el contrato siguiera de cerca el precio realmente pagado. De lo contrario, la empresa quedaría expuesta a la diferencia entre el benchmark negociado y su propio contrato de suministro, el llamado riesgo de base.
Otros actores se mueven en la misma dirección. Según Reuters, CME Group anunció una colaboración con Silicon Data para desarrollar futuros de cómputo, condicionados a revisión regulatoria; ICE también ha manifestado interés en el sector. La presencia de varios candidatos puede favorecer la formación de un mercado, aunque también puede generar benchmarks concurrentes si no se consolidan definiciones y fuentes de datos comunes.
Kalshi en síntesis
Kalshi en síntesis
Qué está confirmado y qué no
- Confirmado: ronda de 1.000 millones de dólares a una valoración post-money de 40.000 millones, anunciada por Kalshi el 29 de octubre; hoja de ruta que incluye los mercados de cómputo; curvas forward ya publicadas.
- Reportado: negociación de una nueva ronda a 65.000 millones de dólares, según una fuente anónima citada por Reuters; Kalshi no lo ha confirmado.
- Por seguir: posible cierre de la ronda, especificaciones de los contratos, benchmark, liquidez y proceso de revisión regulatoria.
La lectura más amplia
Básicamente, nuestra interpretación, que presentamos como tal, es que Kalshi busca pasar de fijar el precio de los resultados de eventos a fijar el precio de un recurso productivo central para la economía de la IA. El capital discutido a 65.000 millones atrae la atención, pero la apuesta industrial es la construcción de un benchmark fiable: sin unidades comparables, datos transparentes y liquidez, el futuro corre el riesgo de no cubrir el coste que las empresas quieren estabilizar.
Las señales concretas que conviene seguir son estas: si la ronda se cierra y en qué condiciones; qué GPU, regiones y plazos cubrirán los primeros contratos; de qué transacciones derivará el precio de referencia; y qué cautelas exigirá la CFTC. Hasta entonces, las curvas forward son herramientas informativas derivadas de los mercados de Kalshi, mientras que los futuros de cómputo siguen siendo una estrategia en desarrollo y sujeta a revisión regulatoria.