Una empresa con sedes en Singapur y Estados Unidos puede ahora mover dólares entre sus entidades en cuestión de segundos, incluso un sábado por la noche o un domingo, sin esperar a que abran los bancos. El 16 de noviembre de 2026, DBS y Kinexys by J.P. Morgan pusieron en marcha la transferencia de depósitos tokenizados en dólares entre cuentas en blockchain en ambos países, a cualquier hora del día. El primer cliente es Ant International, el grupo de pagos surgido de Ant Group. No se trata de stablecoins sino de depósitos bancarios en formato digital, y el servicio aún tiene un límite técnico: una ventana de tres horas cada sábado.
El comunicado de DBS y las coberturas de CoinDesk y The Block no estaban accesibles para nuestras herramientas. Consultamos el anuncio a través de The Paypers y crypto.news, que lo reproducen con citas directas, además del análisis comparativo de diez medios publicado por Newscord.
Cómo funciona la conexión
Cada banco opera su propia red. DBS utiliza DBS Token Services; Kinexys, la división blockchain de JPMorgan, usa la red de Blockchain Deposit Accounts. Las dos son redes permissioned, es decir, cerradas y reservadas a participantes autorizados. El servicio las conecta: un cliente puede mover dólares en forma de depósito tokenizado desde su cuenta DBS en Singapur hacia su cuenta Kinexys en Estados Unidos, y viceversa, con liquidación instantánea.
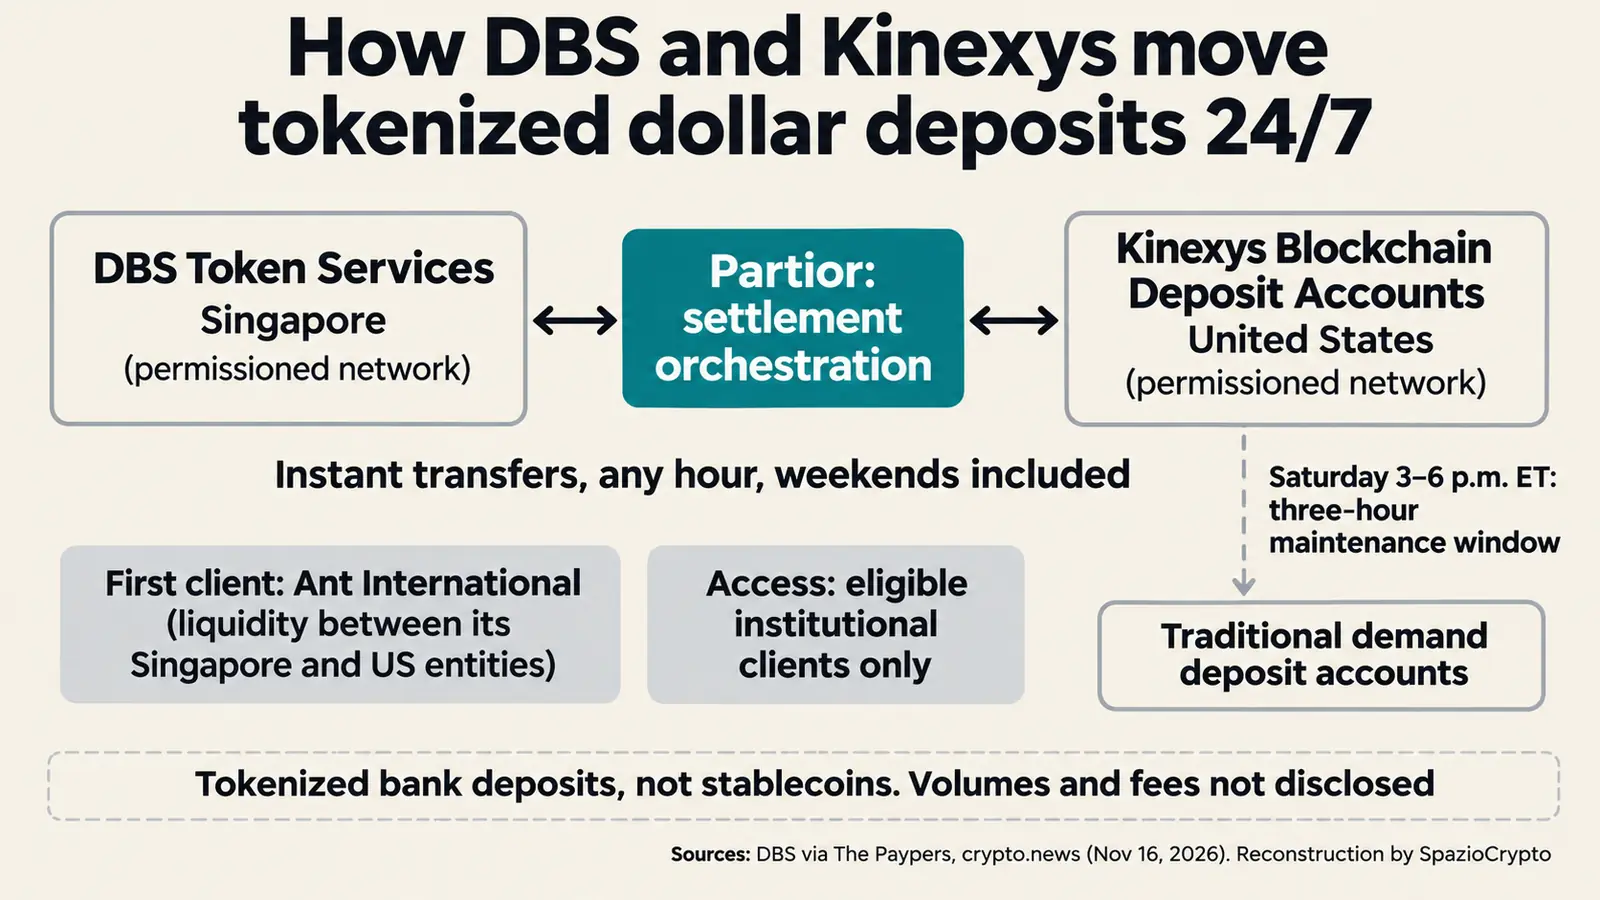
Entre las dos redes opera Partior, plataforma de liquidación de la que DBS y JPMorgan son socios fundadores, que se encarga de la orquestación: coordina el traspaso de forma que el dinero salga de una red y entre en la otra de manera simultánea. Según crypto.news, el servicio está reservado a instituciones elegibles y no está abierto al público general.
Depósitos tokenizados, no stablecoins
Básicamente, la distinción importa, especialmente en América Latina, donde las stablecoins como USDT y USDC se usan ampliamente para pagos y remesas. Una stablecoin es emitida por una empresa como Circle o Tether y circula libremente entre cualquier persona con una billetera digital. Un depósito tokenizado es un depósito bancario ordinario registrado en blockchain: sigue siendo una deuda del banco frente al cliente, sometido a las reglas y la supervisión bancaria, y solo circula entre cuentas autorizadas. Es el camino que los grandes bancos estadounidenses también están recorriendo en su propio mercado, con la red compartida de depósitos tokenizados que están construyendo para 2027.
Para un tesorero corporativo la ventaja es concreta. Las transferencias internacionales se detienen los fines de semana y festivos, y entre Singapur y Nueva York hay una diferencia horaria de doce o trece horas. Kelvin Li, director general de tecnología de plataforma de Ant International, explicó en declaraciones recogidas por crypto.news que el grupo, al operar en mercados globales que se mueven con rapidez, necesita herramientas de tesorería disponibles a cualquier hora.
El límite del sábado
El 24/7 tiene un asterisco. Según crypto.news, las transferencias dentro de la red Kinexys funcionan todos los días, pero el traspaso entre las cuentas blockchain de Kinexys y las cuentas de depósito tradicionales tiene una ventana de mantenimiento de tres horas cada sábado, de las 15:00 a las 18:00 hora de la costa este de Estados Unidos. JPMorgan está desarrollando una solución para eliminarla, aunque sin fecha confirmada. Siete de los diez medios analizados por Newscord no mencionan este detalle.
Faltan también los números. Ninguna fuente indica volúmenes, comisiones ni otros clientes más allá de Ant International. Rachel Chew, responsable de operaciones y co-responsable de activos digitales en la división Global Transaction Services de DBS, afirmó en declaraciones recogidas por The Paypers que el dinero tokenizado está pasando rápidamente de la experimentación a un valor concreto para los clientes. Para medirlo harán falta datos que por ahora no existen.
De un anuncio en 2025 al servicio activo
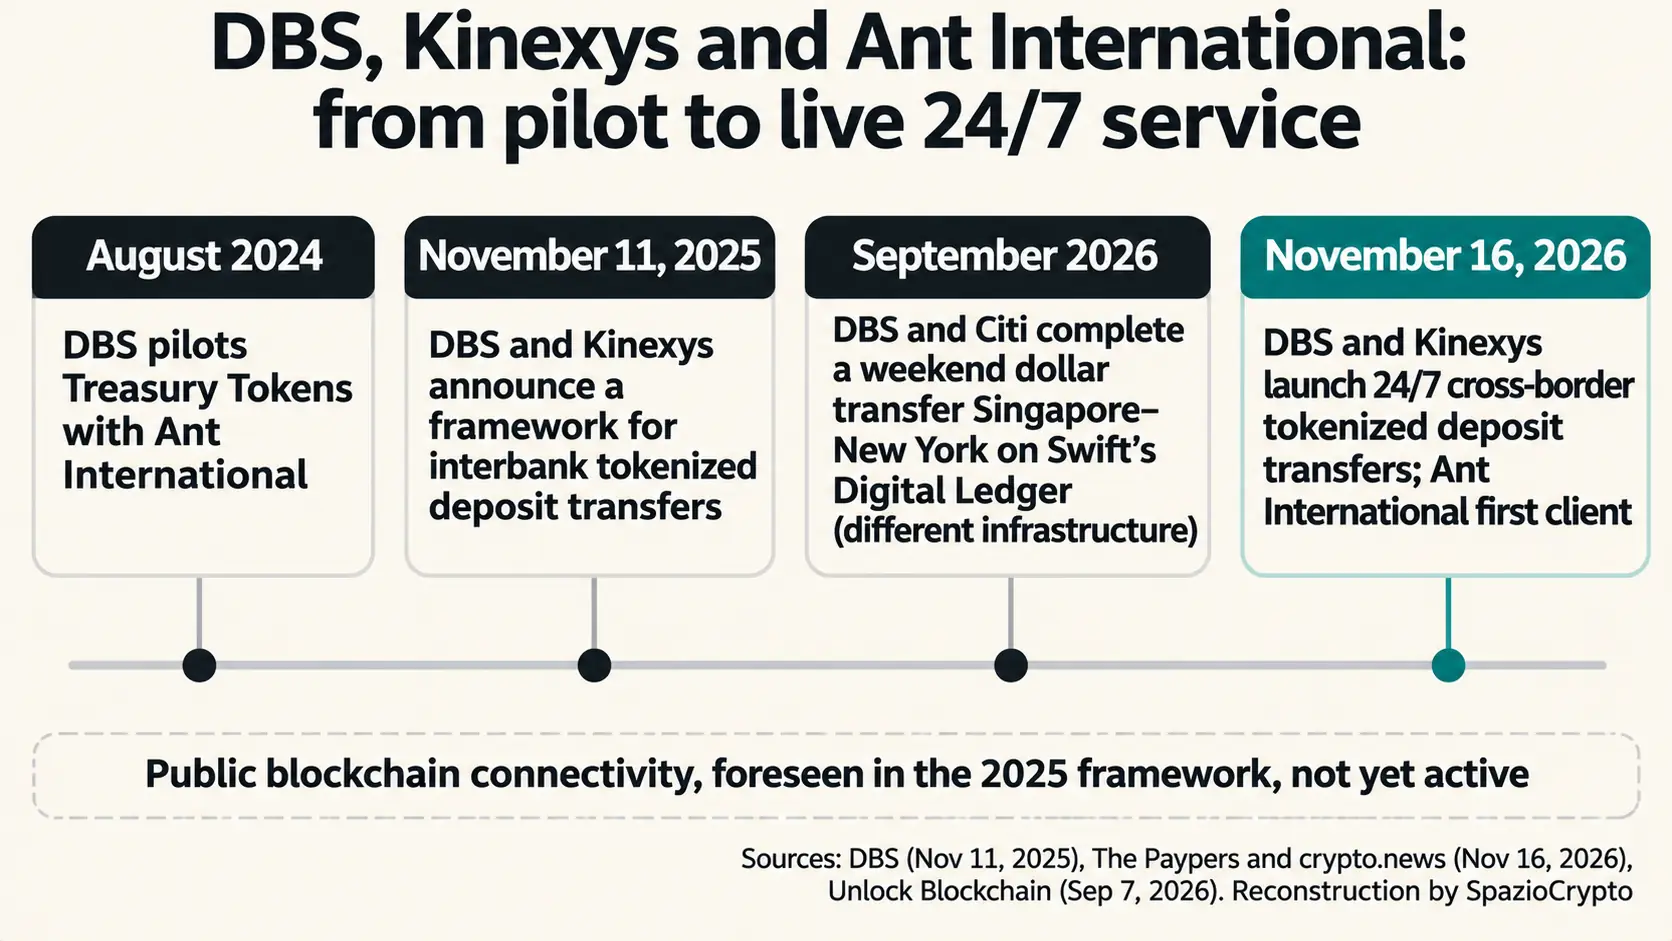
El lanzamiento pone en práctica el marco de interoperabilidad anunciado por los dos bancos el 11 de noviembre de 2025, cuando DBS y Kinexys describieron su objetivo de intercambiar depósitos tokenizados entre redes públicas y redes permissioned. Ant International no es un cliente elegido al azar: en agosto de 2024 ya había probado con DBS los Treasury Tokens, los depósitos tokenizados para tesorería, y fue una de las primeras empresas asiáticas en conectarse a la red de depósitos de Kinexys. Es la misma plataforma en la que BlackRock incorporó sus fondos monetarios tokenizados en Europa.
En septiembre, DBS ya había realizado una transferencia en dólares un sábado entre Singapur y Nueva York junto a Citi, pero sobre otra infraestructura: el registro digital experimental de Swift. DBS avanza por varios carriles al mismo tiempo, señal de que ningún estándar ha ganado todavía.
Singapur como laboratorio
El servicio se enmarca en el Project BLOOM, la iniciativa de la Autoridad Monetaria de Singapur sobre dinero tokenizado, en la que DBS y Kinexys lideran conjuntamente el grupo de trabajo sobre interoperabilidad de tokens. Singapur también está probando la liquidación de divisas entre sistemas tradicionales y registros distribuidos, como analizamos en nuestro artículo sobre el Project Meridian FX en Asia. El contexto explica el interés: según DBS, los pagos transfronterizos salientes desde Asia pasarán de 13,5 billones de dólares en 2025 a 24 billones en 2033, y en una encuesta del propio banco el 88% de las empresas declara usar o experimentar con dinero tokenizado.
El Reino Unido avanza en la misma dirección: en septiembre, Lloyds, NatWest, Barclays y HSBC completaron las primeras transacciones interbancarias con depósitos tokenizados. La diferencia es que el enlace entre DBS y JPMorgan cruza una frontera y dos jurisdicciones distintas.
Relevancia para América Latina y España
En la práctica, para una empresa latinoamericana o española con operaciones en Asia o Estados Unidos, el problema es familiar. Las transferencias internacionales en dólares siguen atadas a los horarios de los bancos corresponsales, con cortes los fines de semana que pueden paralizar operaciones de tesorería urgentes. En Argentina, México o Chile, donde el acceso a dólares es un punto crítico de la gestión financiera empresarial, la posibilidad de mover liquidez en dólares a cualquier hora tiene un valor práctico inmediato.
En el contexto europeo, la CNMV y el Banco de España siguen de cerca el desarrollo de MiCA y su impacto sobre los activos digitales bancarios. El modelo de DBS y JPMorgan, depósitos sobre blockchain pero siempre dentro del balance bancario, es precisamente la respuesta que los reguladores europeos están esperando: innovación sin salir del perímetro supervisado. La diferencia con las stablecoins, que circulan fuera del sistema bancario, es el argumento central que las instituciones utilizan para justificar este enfoque ante organismos como la EBA y el BCE.
Los depósitos tokenizados DBS y JPMorgan en síntesis
Qué está confirmado y qué no
- Confirmado: desde el 16 de noviembre, los clientes institucionales elegibles pueden transferir depósitos tokenizados en dólares, a cualquier hora, entre cuentas DBS Token Services en Singapur y cuentas Kinexys en Estados Unidos; Partior coordina la liquidación y Ant International es el primer cliente.
- No indicado: volúmenes, comisiones, otros clientes y fecha de eliminación de la ventana de tres horas del sábado entre cuentas Kinexys y cuentas tradicionales.
- A seguir: la llegada de otros clientes y otras divisas, la conexión con redes públicas prevista en el marco de 2025 y la elección entre esta infraestructura y la de Swift.
La lectura de fondo
Nuestra interpretación, que presentamos como tal: los bancos han entendido que la ventaja de las stablecoins no es la blockchain, sino el horario. Un dólar digital que se mueve un domingo entre dos continentes es exactamente lo que las empresas necesitan, y DBS y JPMorgan demuestran que se puede ofrecer sin salir del sistema bancario. La competencia ya no es entre bancos y cripto, sino entre infraestructuras: redes de bancos individuales conectadas entre sí, como en este caso, o un registro común como el que experimenta Swift.
Hay cuatro señales concretas que conviene monitorear. Los primeros datos de uso, si los bancos deciden publicarlos. La eliminación de la ventana del sábado, que hará el 24/7 realmente completo. La incorporación de otros bancos al mismo enlace. Y la apertura a redes públicas, prevista en el marco anunciado en 2025 pero todavía no activada. Para tesoreros corporativos en América Latina y España con exposición a flujos transfronterizos en dólares, este es el desarrollo más relevante en infraestructura de pagos del año.