La tokenización promete trasladar títulos, fondos y bonos a registros distribuidos, pero los servicios que deberían custodiarlos van por detrás. Esta es la conclusión de un estudio publicado el 17 de noviembre por el Banco de Italia, que identifica cuatro obstáculos a la custodia de activos tokenizados: un ecosistema fragmentado, poca liquidez, la prudencia de los responsables de riesgos y un marco jurídico todavía incierto. Según los autores, más allá de la custodia de claves y la gestión de cuentas, faltan casi por completo soluciones verdaderamente nuevas.
Hemos leído la noticia publicada por el Banco de Italia y el documento completo, el número 97 de la colección “Mercati, infrastrutture, sistemi di pagamento”, firmado por Michele Corio y Ferdinando Mastropietro. El texto está en inglés y las citas son traducidas por nosotros. Como en toda la colección, el documento expresa las opiniones de los autores y no necesariamente las del instituto: es una investigación, no una decisión de supervisión ni una nueva norma.
11 entrevistas, un perímetro acotado
El estudio combina una revisión de la literatura con entrevistas semiestructuradas a 11 grandes operadores activos en la tokenización, realizadas en la segunda mitad de 2025. La muestra incluye depositarios centrales europeos e internacionales, dos de los cinco mayores bancos depositarios del mundo, una plataforma de negociación activa tanto en finanzas tradicionales como en registros distribuidos, bancos centrales del área euro, proveedores de tecnología e infraestructuras de mensajería financiera. Los nombres no se hacen públicos.
El perímetro es preciso. El análisis se centra en activos ya emitidos en forma tradicional y luego reemitidos en un registro distribuido, no en criptoactivos nativos ni en stablecoins. Es una muestra cualitativa, no una encuesta estadísticamente representativa: mide el estado de ánimo de quienes construyen las infraestructuras, no el tamaño del mercado.
El mercado en tres cifras
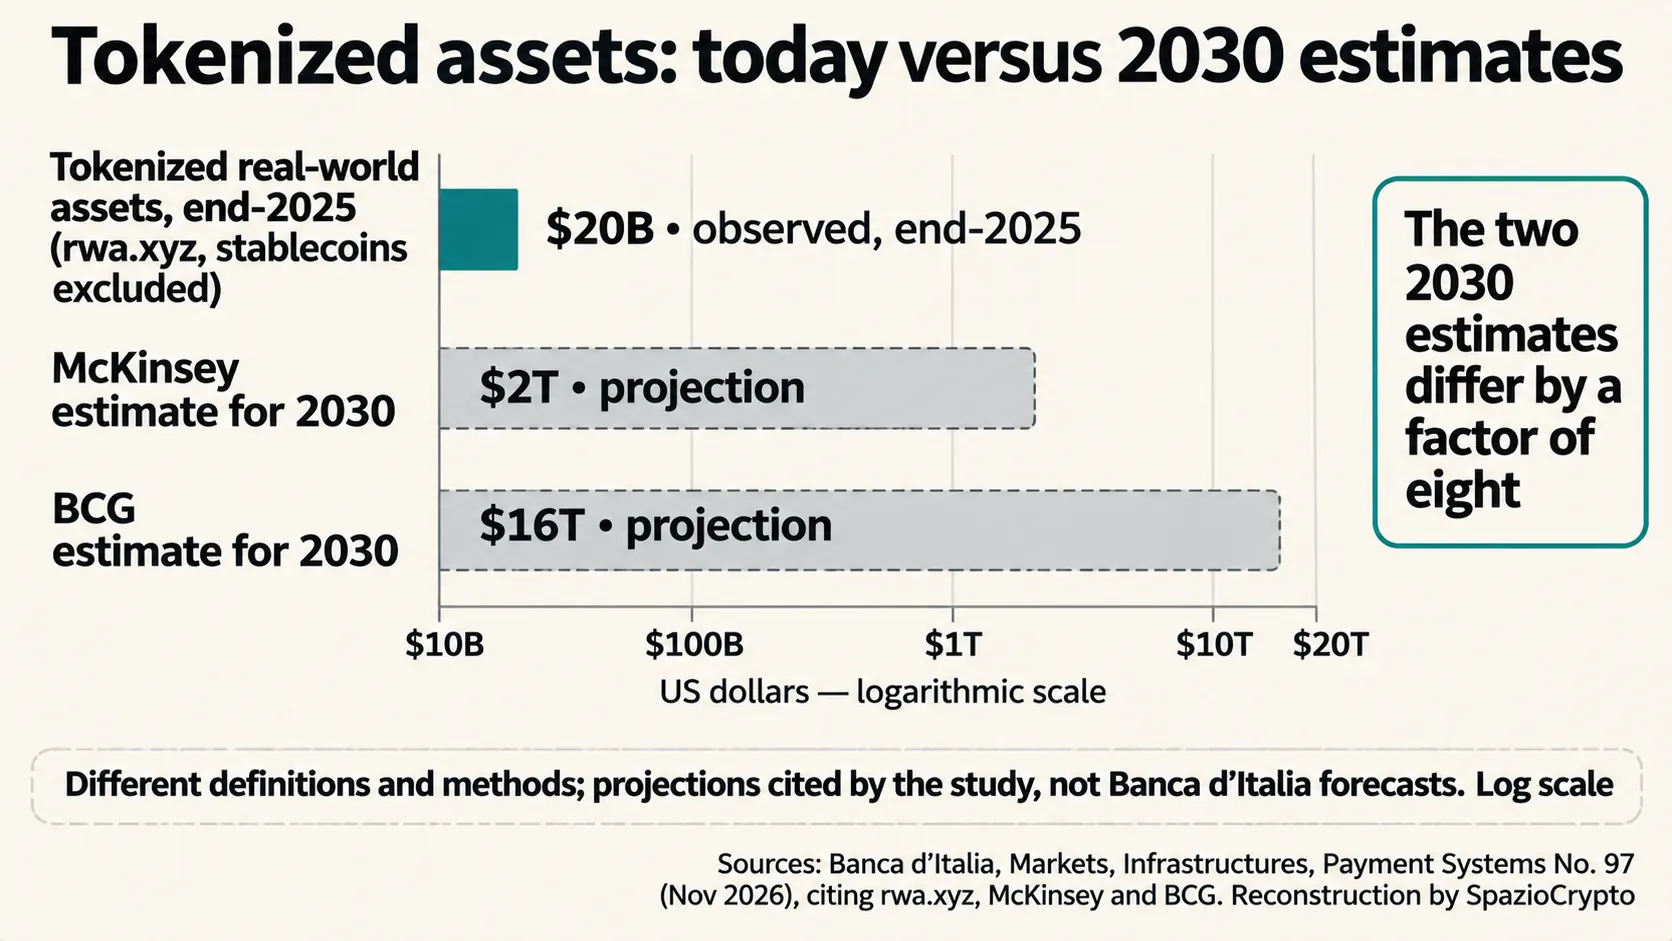
La primera cifra es el tamaño actual. El paper indica que a finales de 2025 el mercado de activos reales tokenizados valía aproximadamente 20.000 millones de dólares, stablecoins excluidas, según los datos de rwa.xyz. La segunda es la distancia entre las previsiones: para 2030, McKinsey estima alrededor de 2 billones de dólares, mientras que Boston Consulting Group calcula aproximadamente 16. Una brecha de ocho veces que, según los autores, refleja la elevada incertidumbre que persiste en el sector.
La tercera cifra son las ganancias de eficiencia esperadas, estimadas entre 31.000 y 130.000 millones de dólares anuales. Las experimentaciones no faltan. El paper cita las pruebas del Eurosistema sobre la liquidación en moneda de banco central, con 64 participantes en 9 jurisdicciones y 1.600 millones de euros liquidados, y el bono digital de 100 millones de euros del Banco Europeo de Inversiones sobre Ethereum. Entre los casos privados aparece el fondo monetario BUIDL de BlackRock, con BNY como depositario, el mismo modelo de los fondos tokenizados que BlackRock lleva también a Japón.
Cuatro frenos
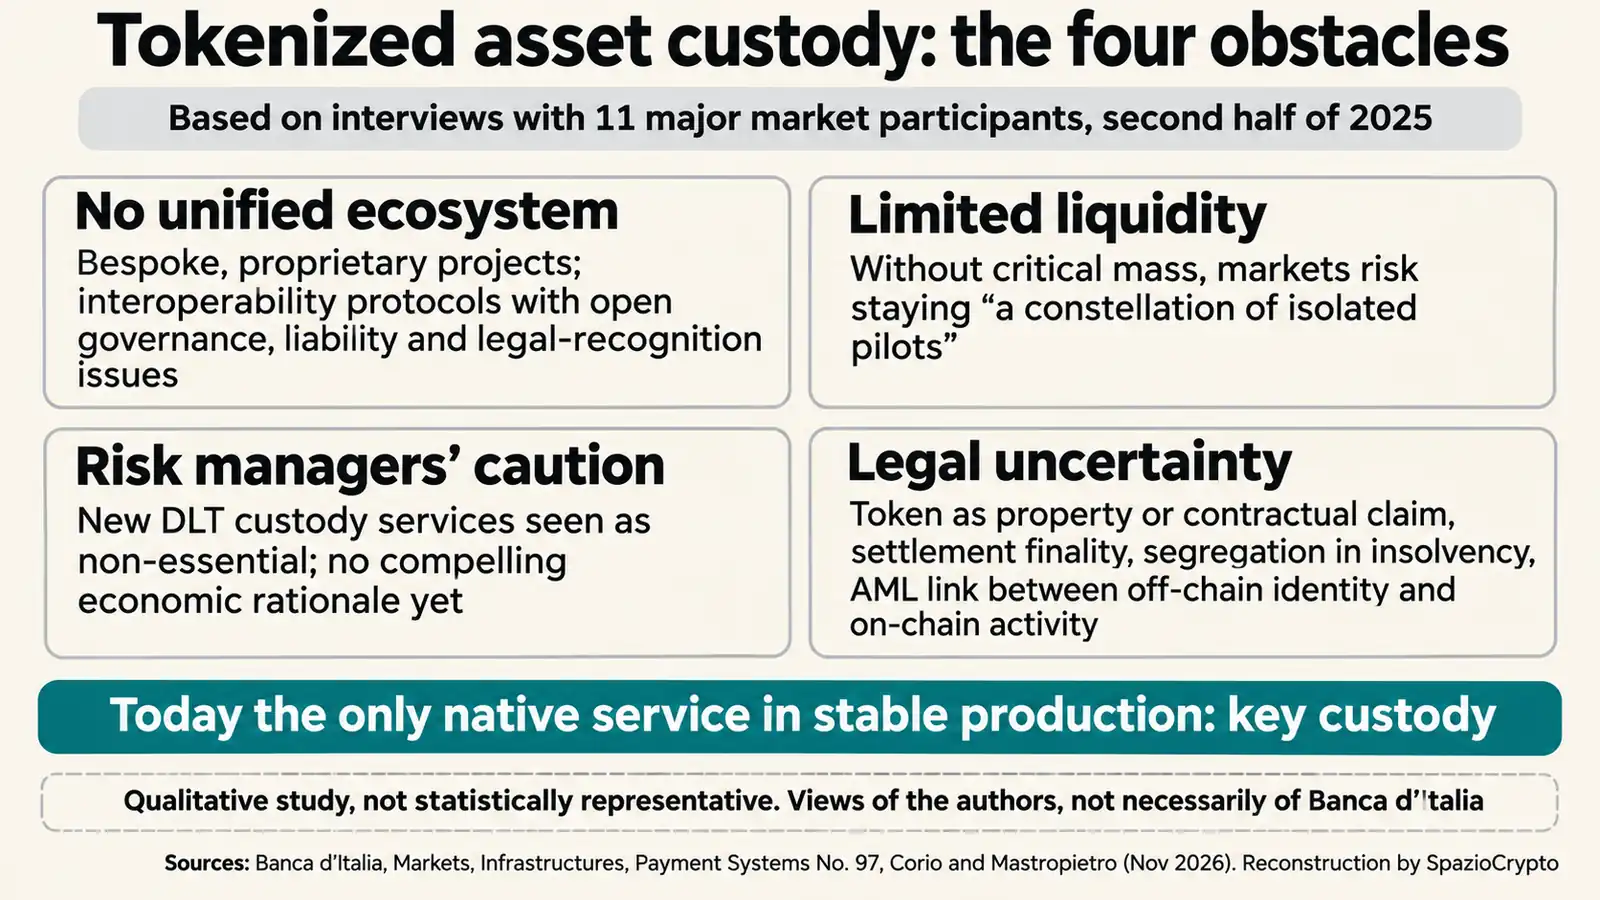
Básicamente, el primer obstáculo es la ausencia de un ecosistema unitario. Los proyectos se construyen a medida y sobre plataformas propietarias que no se comunican entre sí. Los protocolos de interoperabilidad existen, pero quedan abiertas las cuestiones de gobernanza, responsabilidad y reconocimiento jurídico.
El segundo es la liquidez. Sin una masa crítica de emisiones e intercambios, escriben los autores, los mercados tokenizados corren el riesgo de quedarse como “una constelación de proyectos piloto aislados” en lugar de mercados funcionales. Es un círculo vicioso: poca interoperabilidad genera poca liquidez, y poca liquidez quita incentivos para invertir en interoperabilidad.
El tercero es la prudencia de los responsables de riesgos. En las grandes instituciones, los nuevos servicios de custodia digital suelen considerarse no esenciales, porque las soluciones tradicionales funcionan. Según el paper, falta una razón económica convincente para cambiar.
El cuarto es el derecho. Quedan sin respuesta definitiva preguntas decisivas: si un token representa un derecho de propiedad o un crédito contractual, cuándo un registro distribuido hace definitiva una liquidación, cómo se separan los activos de los clientes en una cartera digital en caso de insolvencia, cómo se vincula la identidad fuera de la cadena con la actividad en cadena a efectos antilavado de dinero. El paper menciona el régimen piloto europeo sobre infraestructuras DLT y el paquete de integración de mercados presentado en 2025, pero no apunta a una solución normativa concreta.
De la caja fuerte al acceso
El título del paper, “de las cajas fuertes a las validaciones”, resume la tesis. Según los autores, el registro distribuido no elimina la custodia, sino que la transforma: de la custodia del bien a la custodia del acceso al bien. Quien controla la clave privada controla el activo, y perder la clave significa perderlo de forma irreversible. Por eso hoy la custodia de claves, con tecnologías como los módulos de seguridad de hardware y el cómputo multipartito, es según el paper el único servicio verdaderamente nativo que ha llegado a un estadio de producción estable.
Todo lo demás está en construcción. Las funciones que el depositario realiza hoy, desde la reconciliación de registros hasta la gestión de eventos corporativos, se convierten en controles en tiempo real confiados a contratos inteligentes, nodos validadores y oráculos. El depositario debería garantizar que cada token corresponda a una posición válida fuera de la cadena, evitar la doble emisión y separar los activos de los clientes. La segregación individual en cadena, señala el paper, la ofrecen pocos operadores, y la basada en cuentas sigue siendo más fácil de demostrar en caso de insolvencia.
Los intermediarios no desaparecen
La conclusión va en contra de uno de los relatos más extendidos en el sector. “La tokenización no reduce la necesidad de intermediarios de confianza”, escriben los autores, y la idea de desintermediación debe interpretarse con cautela. Los depositarios y depositarios centrales podrían convertirse en un “nodo de confianza” y en agentes de interoperabilidad entre distintos registros.
El camino previsto por los operadores entrevistados es gradual, híbrido y guiado por la regulación. La precondición señalada es la estandarización: formatos comunes de tokens, modelos de contratos inteligentes, protocolos de interoperabilidad y normas antilavado uniformes. Un tema que se entrelaza con el trabajo de los bancos centrales europeos sobre MiCA y stablecoins y con el del Financial Stability Board sobre riesgos transfronterizos.
El estudio del Banco de Italia en síntesis
Qué está confirmado y qué no
- Confirmado: cuatro obstáculos para la custodia de activos tokenizados, entrevistas a 11 operadores en la segunda mitad de 2025, custodia de claves como único servicio nativo en producción estable.
- No indicado: los nombres de los operadores entrevistados, una posición oficial del Banco de Italia, propuestas normativas o plazos de adopción.
- A seguir: la evolución del paquete europeo sobre integración de mercados, los estándares de interoperabilidad y las primeras ofertas de custodia más allá de las claves.
Qué cambia para Italia
Nuestra lectura, que declaramos como tal, es que el documento desplaza el debate del “si” al “quién”. El código para tokenizar un bono ya existe. Lo que falta es el sujeto responsable, el juez que sepa cómo tratarlo en una quiebra y el mercado secundario donde venderlo. Para los bancos italianos, que están accediendo a los servicios sobre criptoactivos bajo la supervisión conjunta del Banco de Italia y la Consob, como ilustra el caso de los proveedores de servicios amonestados por stablecoins no conformes, la custodia es el punto donde la ventaja competitiva de hoy puede pesar más mañana.
No es la primera vez que el Banco de Italia observa con realismo las finanzas digitales: ya lo hizo en el análisis sobre la relación entre stablecoins y depósitos bancarios. El mensaje es coherente: la tecnología no es el cuello de botella. Lo son las normas, los estándares y la confianza. Las señales a vigilar son tres: la primera oferta de custodia segregada en cadena por parte de un banco italiano, la aprobación del paquete europeo sobre integración de mercados y el crecimiento del valor tokenizado por encima del umbral de los proyectos piloto.
Fuentes
En la práctica, estudio: Banca d’Italia, Mercati, infrastrutture, sistemi di pagamento n. 97, Michele Corio y Ferdinando Mastropietro, “From vaults to validations: what is the future of asset servicing in the era of tokenization?”, noviembre de 2026. Comunicado: Banca d’Italia, “Dalla custodia alla validazione: qual è il futuro dei servizi finanziari nell’era della tokenizzazione?”, 17 de noviembre de 2026. Página de la publicación: Banca d’Italia, n. 97.