Las stablecoins globales representan un riesgo que ninguna autoridad nacional puede evaluar por sí sola. Este es el mensaje que el Financial Stability Board, el organismo que coordina a nivel internacional a las autoridades financieras y reguladores y que rinde cuentas al G20, llevó a los ministros de finanzas y a los gobernadores de los bancos centrales de cara a la reunión del 15 de octubre en Bangkok. El 12 de octubre, el FSB publicó una nota sobre los riesgos transfronterizos de las stablecoins, acompañada de una carta de su presidente Andrew Bailey, gobernador del Banco de Inglaterra. La nota no introduce prohibiciones ni obligaciones inmediatas: es un análisis no vinculante que señala dónde la supervisión actual no llega y qué haría falta para cerrar esa brecha.
Hemos leído la nota y la carta en sus textos originales, junto con el comunicado del FSB y los documentos anteriores a los que remiten. No encontramos vídeos oficiales ni publicaciones en X o LinkedIn dedicadas al informe. La nota no cita a emisores específicos ni sus cuotas de mercado, y aquí tampoco los añadimos.

Qué dice el FSB
El punto de partida es estructural. Una stablecoin utilizada en varios países puede involucrar a distintos tipos de actores, desde el emisor hasta quienes gestionan las reservas y las infraestructuras sobre las que circula, todos sujetos a autoridades nacionales diferentes. Por eso, escribe el FSB, las stablecoins globales son un asunto “intrínsecamente transfronterizo e intersectorial”, y una sola autoridad que actúe de forma aislada puede tener dificultades para evaluar y abordar los riesgos que cruzan fronteras (traducciones propias). Para entender cómo funciona el instrumento, remitimos a nuestra guía sobre stablecoins.
Los datos de la nota son pocos pero contundentes: a mediados de 2026, según el FSB, el valor total de las stablecoins rondaba los 300.000 millones de dólares, prácticamente sin cambios respecto al año anterior, y aproximadamente el 99% está vinculado al dólar estadounidense. Hoy sirven principalmente para proporcionar liquidez a los mercados de criptoactivos; el FSB contempla, no obstante, un posible uso futuro en pagos y como reserva de valor. En su carta, Bailey añade que las normativas nacionales avanzan a ritmos distintos, que la cooperación entre países está todavía en sus inicios y que preocupan los fraudes y delitos financieros vinculados a estructuras que operan desde jurisdicciones con regulación laxa.
Cómo un problema cruza fronteras
La nota describe los canales de transmisión. Las stablecoins se negocian en el mercado secundario las veinticuatro horas del día, y en un período de tensión esto puede acelerar las ventas; si los reembolsos no siguen el ritmo de la demanda, el valor se aleja de la paridad. El contagio hacia las finanzas tradicionales puede producirse a través de tres canales: las ventas forzadas de los activos de reserva, los retiros de depósitos bancarios para financiar los reembolsos y los mercados de divisas, donde las stablecoins se utilizan para pagos internacionales.
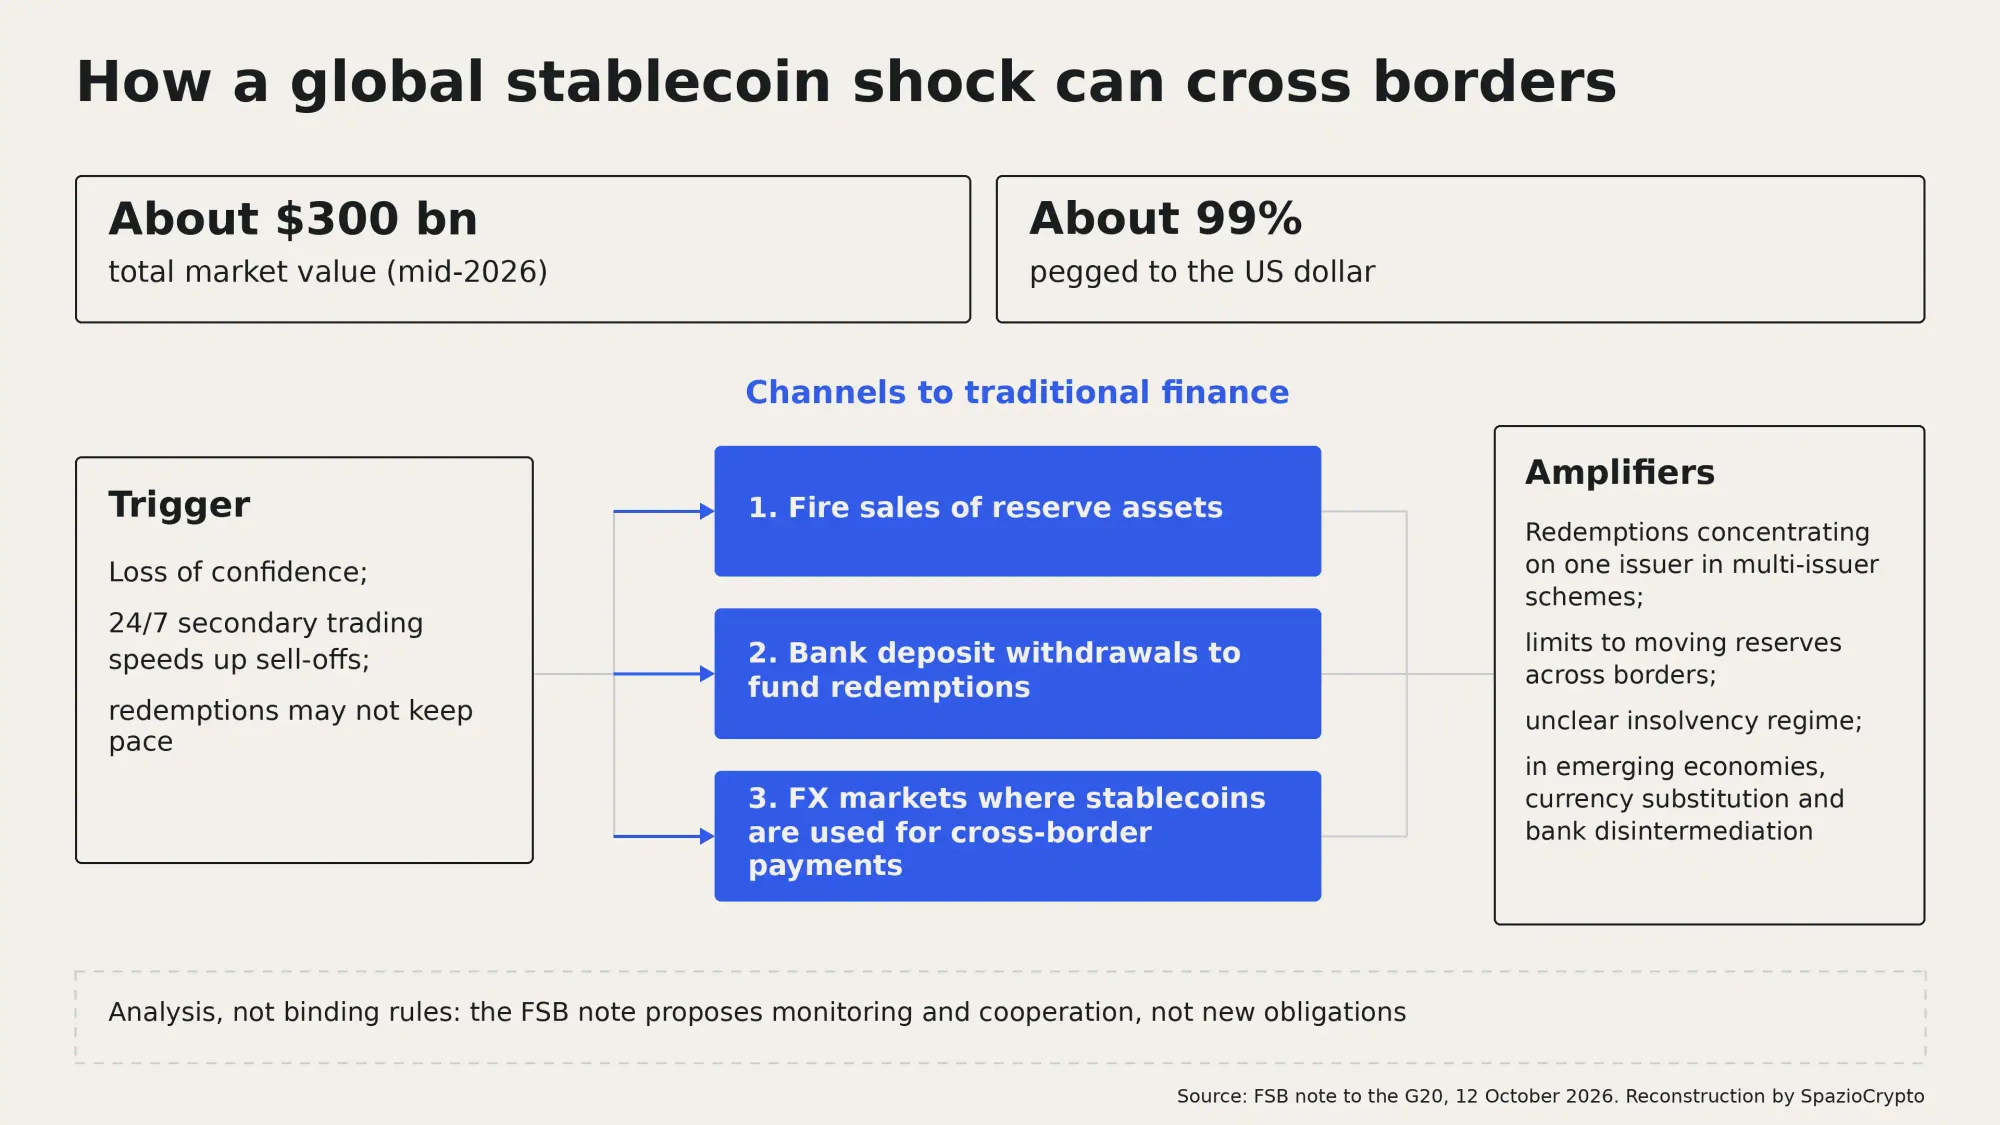
Existen además amplificadores propios de las estructuras globales. En los esquemas con varios emisores afiliados que comparten la responsabilidad sobre la misma stablecoin pero mantienen reservas separadas, los tenedores pueden solicitar el reembolso a cualquier entidad, y la demanda puede concentrarse en una sola; trasladar las reservas de un país a otro depende de los mercados, el acceso y la coordinación. Las estructuras societarias complejas y las sedes en países con poca regulación abren espacios de arbitraje, y puede no quedar claro qué procedimiento de insolvencia se aplica. En las economías emergentes, por último, la sustitución de la moneda local, la desintermediación bancaria y la gestión de los flujos de capital pueden convertir a las stablecoins en sistémicas incluso con un uso más limitado. Es el mismo temor que el banco central suizo expresó sobre la solidez del crédito bancario y de la política monetaria, mientras el uso transfronterizo crece también dentro de las cuentas bancarias, como muestra el caso de Nubank con USDC y EURC.
El agujero en los datos
El segundo tema de la nota es qué pueden ver realmente las autoridades. Las transacciones en stablecoins generan una gran cantidad de datos, pero las blockchains públicas son seudónimas: atribuir la actividad a usuarios o a países a menudo no es posible y, cuando lo es, no siempre resulta verificable. Las autoridades dependen principalmente de proveedores privados de datos con metodologías propias y distintas entre sí, lo que plantea problemas de comparabilidad y credibilidad; analizar bien estos datos exige conocimientos especializados que para algunos países, incluidas las economías emergentes, suponen un esfuerzo considerable. Entre los indicadores que hay que seguir, el FSB señala la profundidad y la liquidez de los mercados secundarios y la distribución geográfica de las tenencias, los reembolsos y las reservas, sobre todo en los esquemas con varios emisores.
Qué propone, y qué no hace
La carta de Bailey enumera cuatro líneas de trabajo: reforzar el seguimiento de las vulnerabilidades transfronterizas, apoyar la aplicación de las recomendaciones del FSB de 2023 sobre stablecoins globales, mejorar la cooperación y el intercambio de información entre autoridades, y recopilar información sobre cómo planificar la gestión de una crisis o quiebra, prestando atención a los perfiles transfronterizos. Según Bailey, la interacción entre los marcos regulatorios de distintos países “sigue siendo incierta o indefinida” en muchas jurisdicciones, incluido el tratamiento de las stablecoins emitidas en el extranjero, y los mecanismos para gestionar una crisis transfronteriza son todavía inmaduros. Su llamada es que las normas tengan un objetivo claro de estabilidad financiera y funcionen de forma coordinada a nivel internacional.
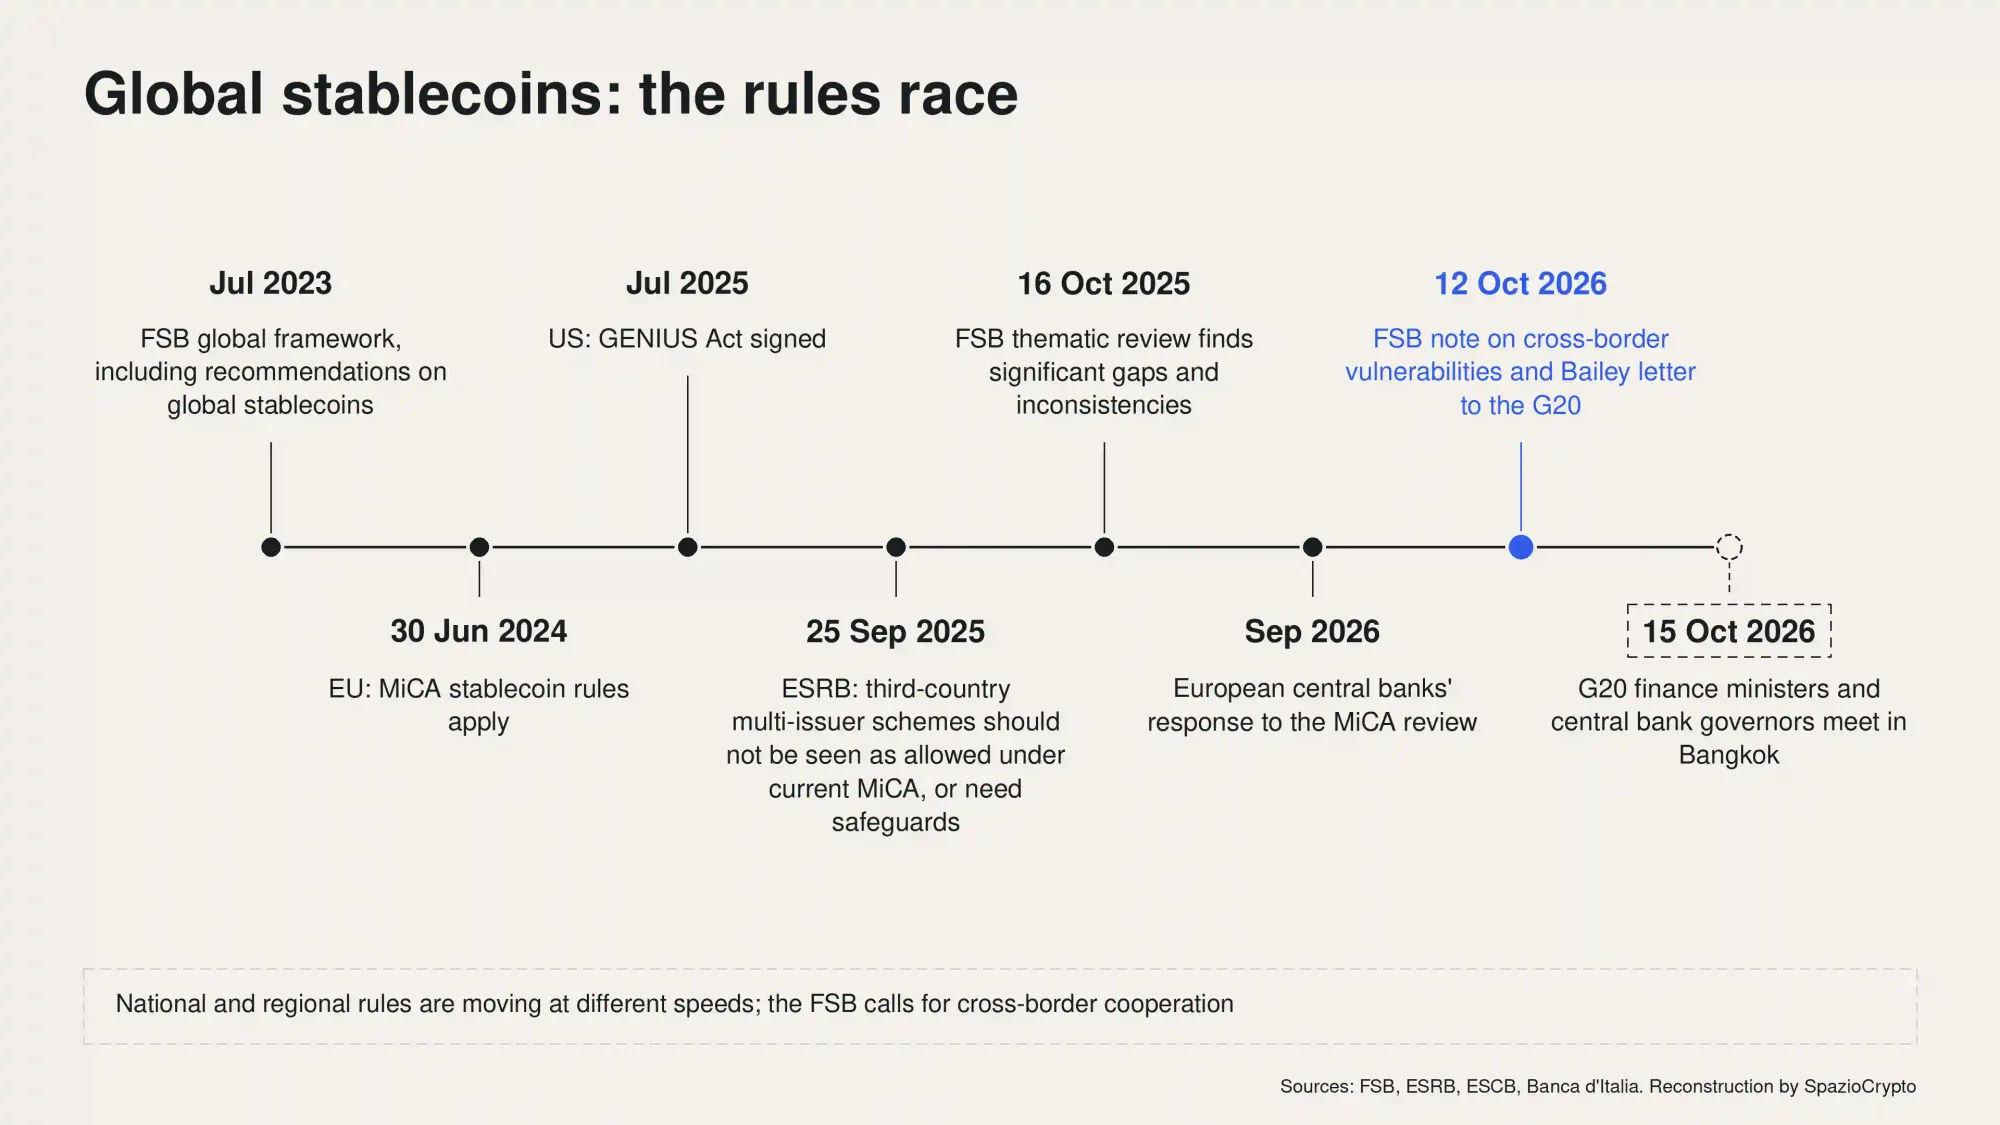
Ninguno de estos pasos es vinculante: como toda la actividad del FSB, la nota no crea derechos ni obligaciones. El marco es el de las recomendaciones de julio de 2023 y la revisión temática de octubre de 2025, que había detectado “lagunas e incoherencias significativas” en la aplicación, especialmente en materia de stablecoins. La nota forma parte de un paquete de documentos solicitados por la presidencia estadounidense del G20, que incluye también trabajos sobre inteligencia artificial y gestión de crisis bancarias.
Qué significa para Europa y para MiCA
En Europa las normas sobre stablecoins de MiCA se aplican desde el 30 de junio de 2024, pero el punto que plantea el FSB toca un asunto sin resolver: los esquemas en los que la misma stablecoin se emite dentro y fuera de la Unión por entidades vinculadas. El 25 de septiembre de 2025, la Junta Europea de Riesgo Sistémico recomendó a la Comisión que no los considerara admitidos por la MiCA actual y, como alternativa, que estableciera salvaguardias como un régimen de equivalencia con terceros países, acuerdos de cooperación y verificaciones sobre la movilidad de las reservas. En septiembre de 2026, el Sistema Europeo de Bancos Centrales, en su respuesta a la consulta sobre la revisión de MiCA, pidió claridad jurídica sobre estos esquemas, respaldó las recomendaciones de la Junta y propuso evaluar la relevancia de las stablecoins a escala global, además de eliminar la obligación del 60% de reservas en depósitos bancarios.
El párrafo del FSB sobre los emisores múltiples es, en nuestra lectura, la versión global de este debate europeo: la misma moneda digital, reservas en distintos países y el riesgo de que los reembolsos se concentren en un solo lado. En Estados Unidos el marco es el GENIUS Act, firmado en julio de 2025, sobre el que la Fed está redactando las normas para los bancos emisores; el tratamiento de las stablecoins emitidas en el extranjero, que Bailey señala como incierto, es precisamente el punto donde los distintos regímenes deben dialogar. El Banco de Italia también ha señalado las diferencias entre ambos modelos, indicando los riesgos para los depósitos bancarios.
La nota del FSB en síntesis
Qué está confirmado y qué no
- Confirmado: nota y carta del 12 de octubre para el G20 del 15 de octubre en Bangkok; mercado en torno a 300.000 millones de dólares a mediados de 2026, con un 99% en dólares; tres canales de contagio y cuatro líneas de trabajo; sin efectos vinculantes.
- No indicado: nuevas normas o plazos; cuotas de mercado de los emisores individuales; una lista numerada de indicadores.
- Por seguir: el comunicado del G20 del 15 de octubre, la revisión de MiCA sobre los esquemas multi-emisor, las normas estadounidenses para las stablecoins emitidas en el extranjero y el trabajo del FSB sobre crisis y resolución.
La lectura de fondo
Básicamente, una stablecoin global es hoy, casi siempre, una stablecoin en dólares: el 99% del mercado lo confirma, según el propio informe del FSB. Para Europa la cuestión es doble: de supervisión y de soberanía monetaria. La nota del FSB lleva el debate al plano donde realmente se decide, el de la cooperación entre autoridades que no comparten los mismos datos ni las mismas normas. Con un mercado estabilizado en torno a los 300.000 millones de dólares durante el último año, según datos del FSB, las reglas todavía pueden anticiparse al crecimiento en lugar de ir a remolque.
Las señales que vale la pena monitorizar son concretas: si el comunicado de los ministros y gobernadores del G20 retomará el tema, cómo la Comisión Europea resolverá el nudo de los esquemas multi-emisor en la revisión de MiCA, qué trato darán los Estados Unidos a las stablecoins emitidas en el extranjero y qué producirá el trabajo del FSB sobre la gestión de crisis transfronterizas. Mientras todas estas piezas no encajen, la supervisión de un instrumento global seguirá siendo un mosaico de miradas nacionales.