Petra Tschudin, miembro del Governing Board del Banco Nacional Suizo (SNB) y una de las tres personas que fijan los tipos de interés del país, advirtió el 30 de septiembre en Zúrich que una adopción masiva de las stablecoins podría dificultar la transmisión de la política monetaria por parte de los bancos centrales. La advertencia del SNB sobre el riesgo de las stablecoins para la política monetaria merece atención precisamente porque llega de una institución que, al mismo tiempo, promueve activamente sus propios experimentos con la moneda digital de banco central.
Antes de analizar los mecanismos económicos concretos, conviene aclarar algo para evitar una lectura excesivamente alarmista: Tschudin no se mostró contraria a la innovación en pagos; al contrario, la calificó de “sensata”. El punto que planteó es más matizado, y gira en torno a qué ocurre si esa innovación alcanza un éxito tal que prive a los bancos centrales de herramientas fundamentales para gestionar la economía. Hay dos mecanismos precisos que Tschudin identificó.
El primer mecanismo: menos depósitos, menos crédito
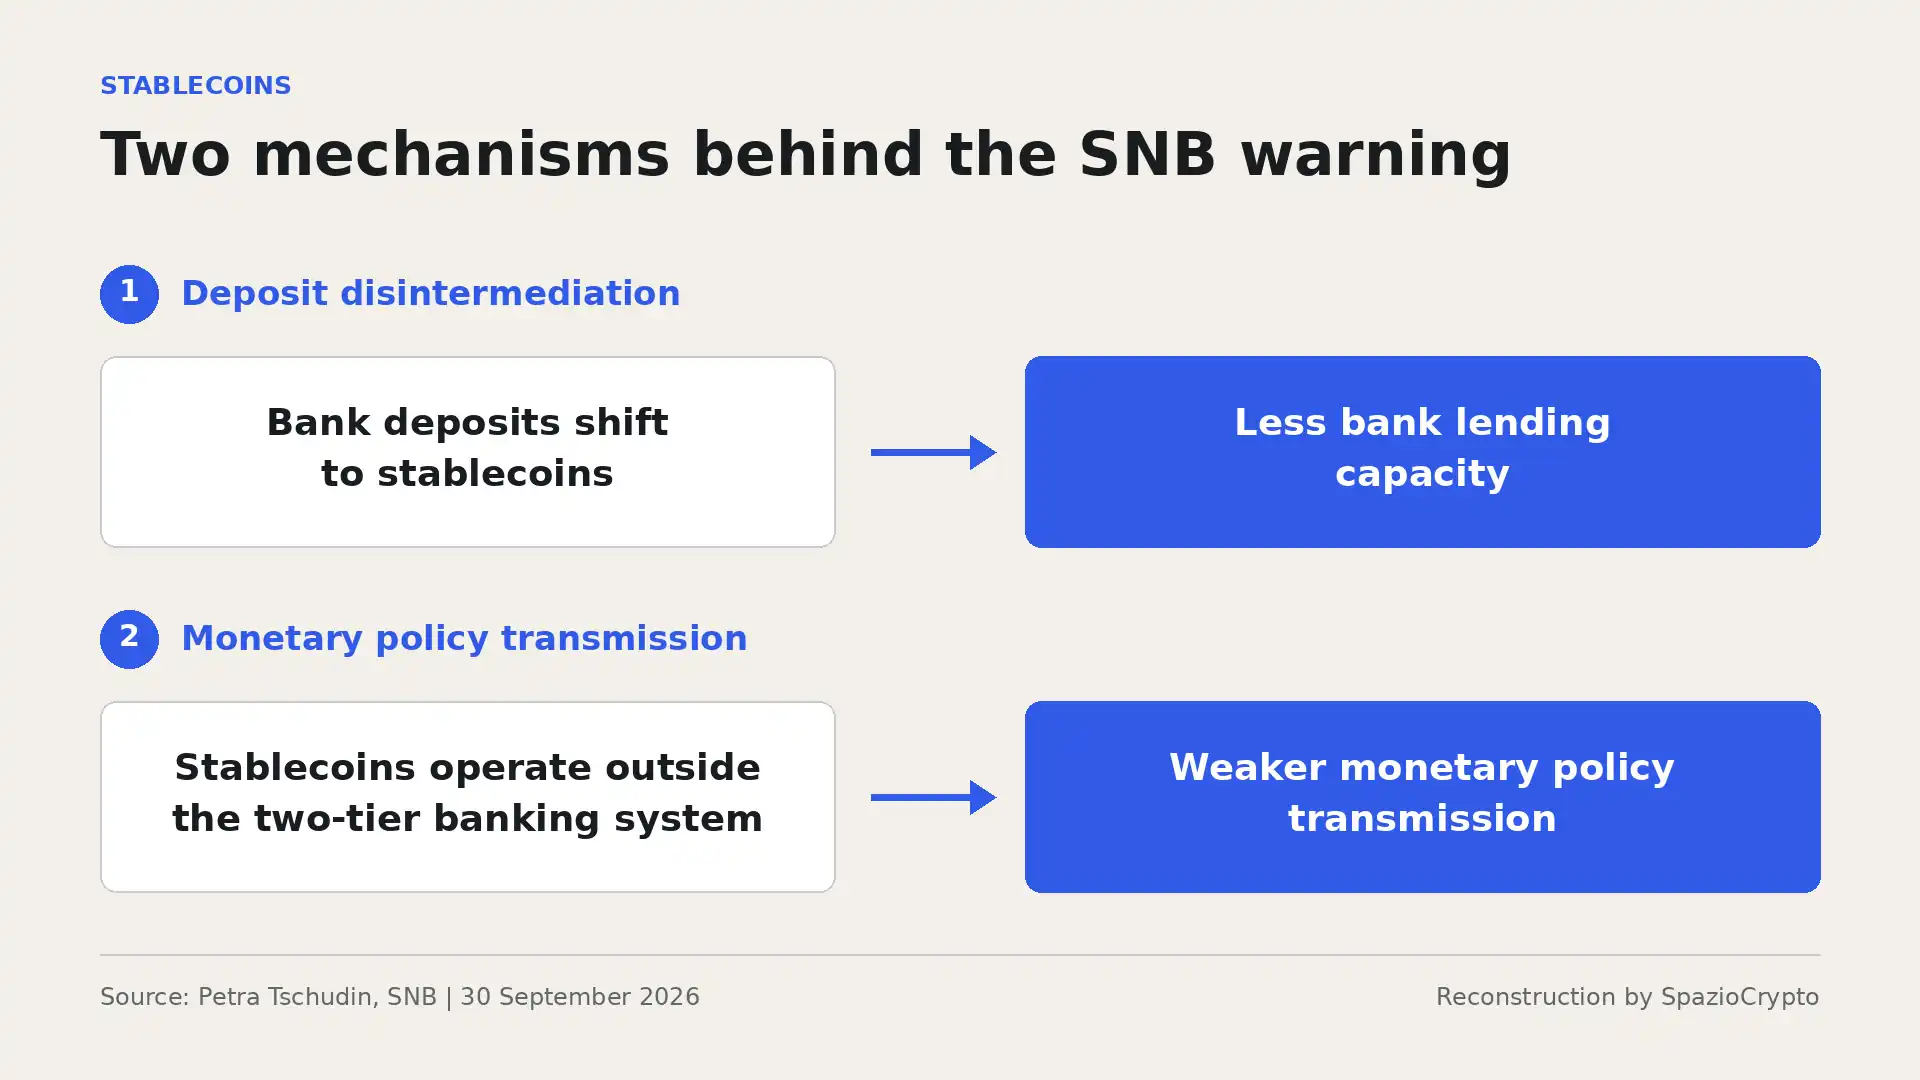
El primer riesgo tiene que ver con lo que los economistas llaman desintermediación. Si familias y empresas trasladaran cantidades relevantes de dinero desde los depósitos en bancos comerciales hacia las stablecoins, las entidades de crédito se encontrarían con una base de financiación más reducida y, por tanto, con menor capacidad para conceder préstamos a la economía real. Tschudin lo explicó con claridad: el banco central ejerce influencia sobre cuánto crédito está disponible en la economía y a qué coste, y eso tiene repercusiones directas inevitables sobre la política monetaria en su conjunto.
No es un temor surgido de la nada. En el informe de estabilidad financiera publicado por el propio SNB el pasado julio, la desintermediación ya había sido señalada como uno de los principales riesgos asociados a la expansión de las stablecoins, un tema sobre el que la institución lleva varios meses construyendo un razonamiento coherente, no una alarma improvisada.
El segundo mecanismo: la uniformidad del dinero
El segundo riesgo es conceptualmente más sutil, y se refiere a lo que los economistas denominan principio de uniformidad del dinero, o “singleness of money”: la idea de que un franco debe valer exactamente un franco, en cualquier momento y circunstancia, independientemente de dónde esté físicamente custodiado. Tschudin señaló que, dado que las stablecoins operan fuera del sistema bancario central, un “franco en stablecoin” no tiene garantizado automáticamente el mismo valor que un franco real en todo momento, un elemento que socava precisamente ese principio de uniformidad.
Si grandes stablecoins se desarrollaran manteniéndose demasiado alejadas del actual sistema financiero de dos niveles, advirtió Tschudin, se crearía una situación en la que aumenta la carga que recae sobre los bancos centrales para cumplir su mandato institucional. Por eso, concluyó, hace falta un marco normativo capaz de proteger la influencia de las autoridades monetarias incluso ante una difusión creciente de estos instrumentos.
Los dos mecanismos en síntesis
Qué teme el SNB. Fuente: Petra Tschudin, Zúrich, 30 de septiembre de 2026
- Desintermediación: menos depósitos bancarios, menos crédito disponible.
- Uniformidad del dinero: un “franco stablecoin” no siempre tiene garantizado valer un franco real.
- No es un rechazo: Tschudin pide regulación, no bloqueo de la innovación.
Un temor compartido por otros bancos centrales
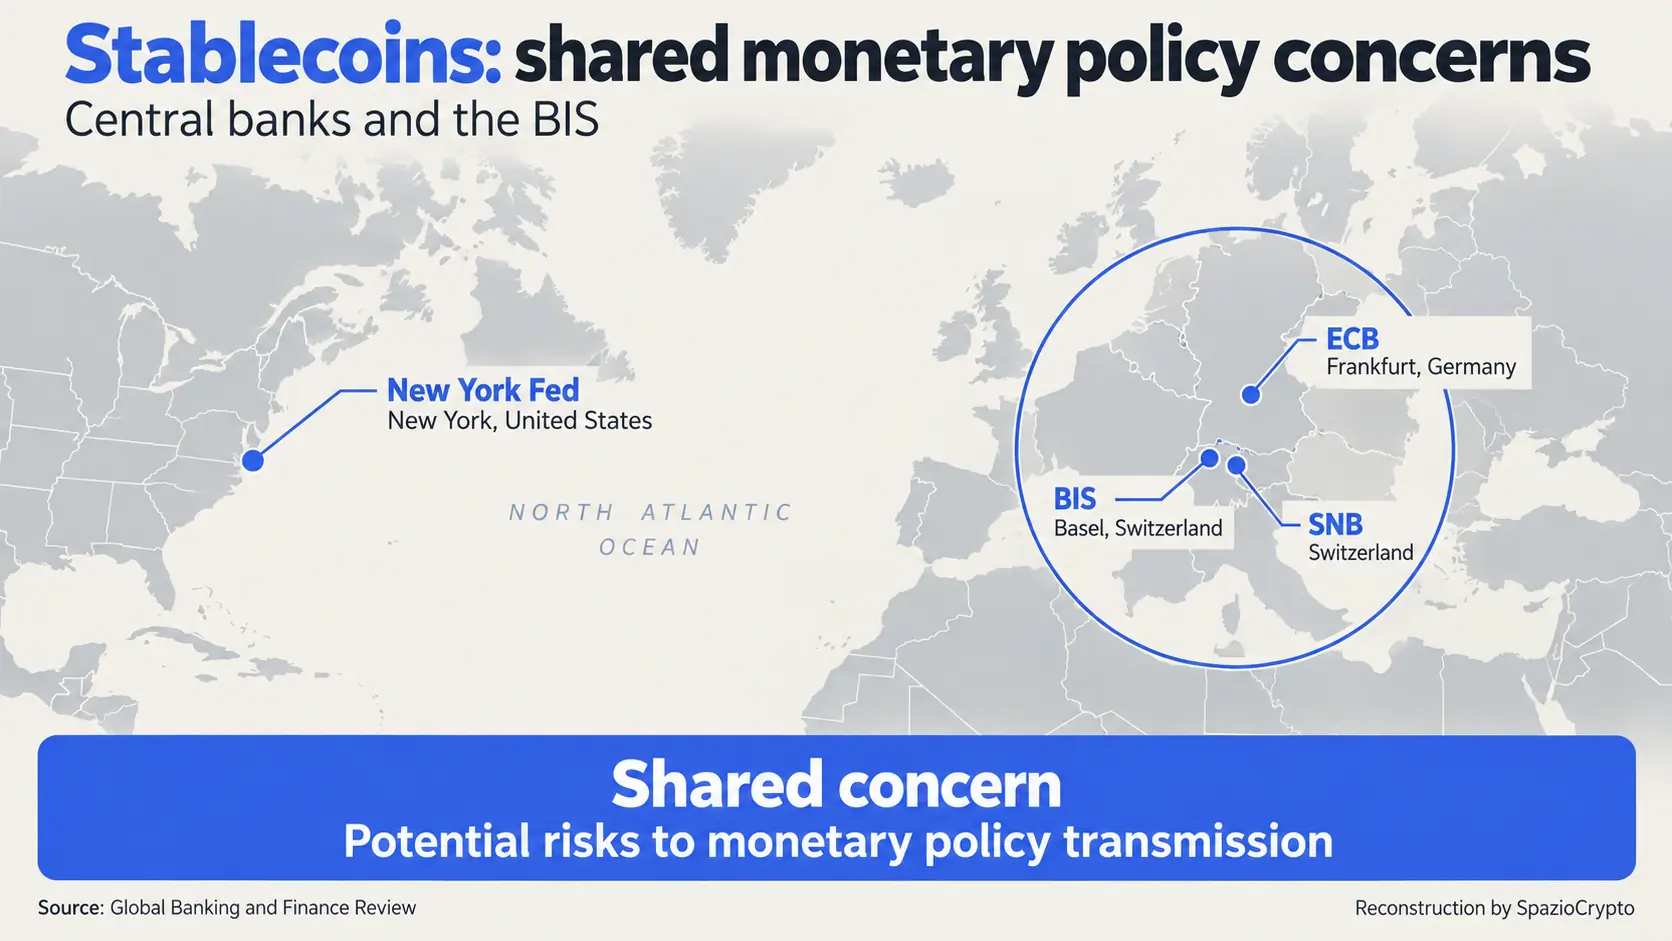
Esta advertencia no llega de forma aislada. Preocupaciones muy similares han sido expresadas en los últimos meses por otras instituciones monetarias de primer nivel, entre ellas el Banco Central Europeo, la Reserva Federal de Nueva York y el Banco de Pagos Internacionales, todas coincidentes en que las stablecoins pueden sustituir a los depósitos bancarios tradicionales, alterar los mecanismos de financiación de las entidades de crédito y complicar la transmisión de la política monetaria. Es el mismo tipo de inquietud que ya habíamos encontrado al analizar la propuesta del BCE de revisar las normas MiCA sobre las reservas de las stablecoins, donde el temor de fondo era muy parecido: un canal directo entre emisores de stablecoins y bancos comerciales capaz de trasladar perturbaciones de un sector a otro.
Conviene señalar, para completar el panorama, que el propio SNB no es ajeno a la experimentación con el dinero digital: la institución suiza figura entre los bancos centrales más activos del mundo en las pruebas de moneda digital de banco central mayorista, una línea distinta pero conceptualmente próxima a lo que habíamos contado a propósito de Pontes en el Eurosistema. El mensaje de Tschudin no es, por tanto, “blockchain sí o blockchain no”, sino más bien una preferencia declarada por formas de innovación que permanezcan ancladas al sistema de dinero de banco central, frente a stablecoins privadas que se alejen demasiado de él.
El contexto más amplio
Esta advertencia completa, desde un ángulo opuesto pero complementario, el cuadro que hemos venido construyendo en las últimas semanas al seguir la adopción institucional de las stablecoins por parte de bancos como SoFi y grandes instituciones como Citi. Después de ver cómo estos instrumentos penetran cada vez más en la infraestructura financiera, ahora entendemos por qué los mismos bancos centrales que deberán convivir con esta transformación la observan con una mezcla de curiosidad y cautela institucional.
Para el observador atento, la lección es doble. Por un lado, que preocupaciones tan similares lleguen simultáneamente desde bancos centrales de diferentes geografías, Suiza, la zona euro y Estados Unidos, sugiere que no se trata de una posición aislada ni excéntrica, sino de un tema genuinamente compartido en los niveles más altos del establishment monetario global. Por otro, la distinción que Tschudin traza con precisión entre la innovación en pagos en sí misma, que califica de sensata, y las stablecoins que se alejan demasiado del sistema de dinero de banco central, ofrece una clave de lectura útil para anticipar qué tipo de regulación buscarán construir las autoridades monetarias en los próximos años: no un freno indiscriminado a la innovación, sino un intento de mantenerla anclada a un sistema en el que los bancos centrales conserven su capacidad de gobierno. Para comprender mejor estos instrumentos, sigue siendo útil nuestra guía sobre qué son las stablecoins.