Un banco estadounidense con sede en Pittsburgh permite ahora a algunas empresas clientes cobrar en stablecoins sin tener que conservarlas. El 9 de noviembre de 2026, PNC Bank lanzó con Coinbase un programa piloto de pagos en USDC: los clientes elegibles del área Corporate & Institutional Banking pueden recibir USDC en la red Ethereum, y el importe se convierte automáticamente en dólares, uno a uno, acreditándose en su cuenta PNC. Es un avance concreto, aunque limitado por ahora. El banco no ha comunicado cuántos clientes participan, qué volúmenes se manejan ni cuál es el coste del servicio.
Hemos revisado el comunicado oficial de PNC y la cobertura de The Block. El artículo de Reuters no es accesible con nuestras herramientas y el blog de Coinbase no carga: los citamos a través de Bitcoin.com News y The Block, que los reproducen.
Cómo funciona el servicio
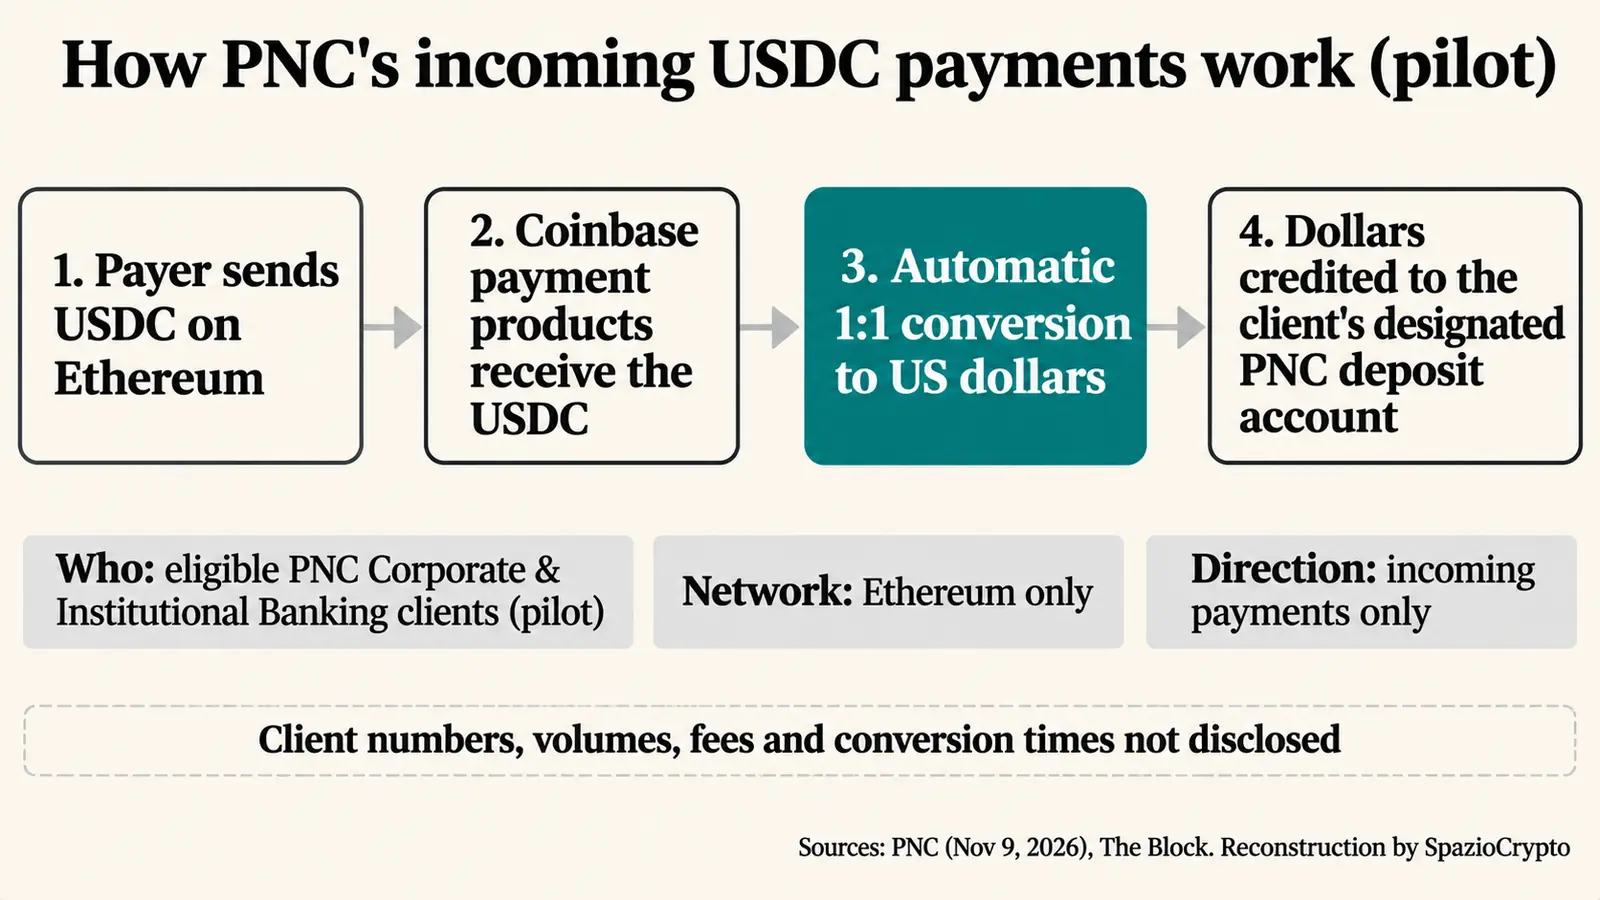
El mecanismo es sencillo. Un proveedor o socio comercial paga a la empresa en USDC, la stablecoin de Circle vinculada al dólar. Los fondos llegan a la red Ethereum a través de los productos de pago de Coinbase, que suministra la infraestructura técnica. Coinbase los convierte en dólares al tipo de cambio uno a uno, y PNC los deposita en la cuenta indicada por el cliente. La empresa ve únicamente dólares, en su cuenta habitual, con su banco habitual.
El comunicado describe únicamente los pagos entrantes: sin envíos en USDC, sin posibilidad de mantener la stablecoin en cuenta. No indica tiempos de conversión ni comisiones, y la única red mencionada es Ethereum. Según PNC, las ventajas son un acceso más rápido a los fondos y mayor eficiencia en los pagos internacionales. Para quienes quieran entender por qué las stablecoins interesan a las empresas en este terreno, nuestra guía sobre stablecoins en pagos B2B internacionales compara costes y tiempos frente a las transferencias bancarias convencionales.
Un piloto, no un servicio para todos
Este punto merece atención. El servicio está disponible de forma limitada, solo para los clientes elegibles de un programa piloto, y el comunicado no explica cuáles son los criterios de acceso. Tom Lang, responsable de productos y operaciones de treasury management en PNC, declaró a Reuters, según lo recogido por Bitcoin.com News, que el objetivo es “probar y aprender junto a nuestros clientes” (traducción propia).
En el comunicado, Lang señala que los clientes buscan continuamente nuevas formas de relacionarse y realizar transacciones con sus clientes, proveedores y socios. Alec Lovett, responsable de productos de infraestructura en Coinbase, afirmó que las stablecoins están modernizando la manera en que las empresas mueven su dinero, haciendo los pagos más rápidos, eficientes y globales (traducción propia). Sin embargo, faltan todos los datos que permitirían medir el éxito de la prueba: número de clientes, volúmenes y duración del piloto.
PNC y Coinbase, año y medio de avances
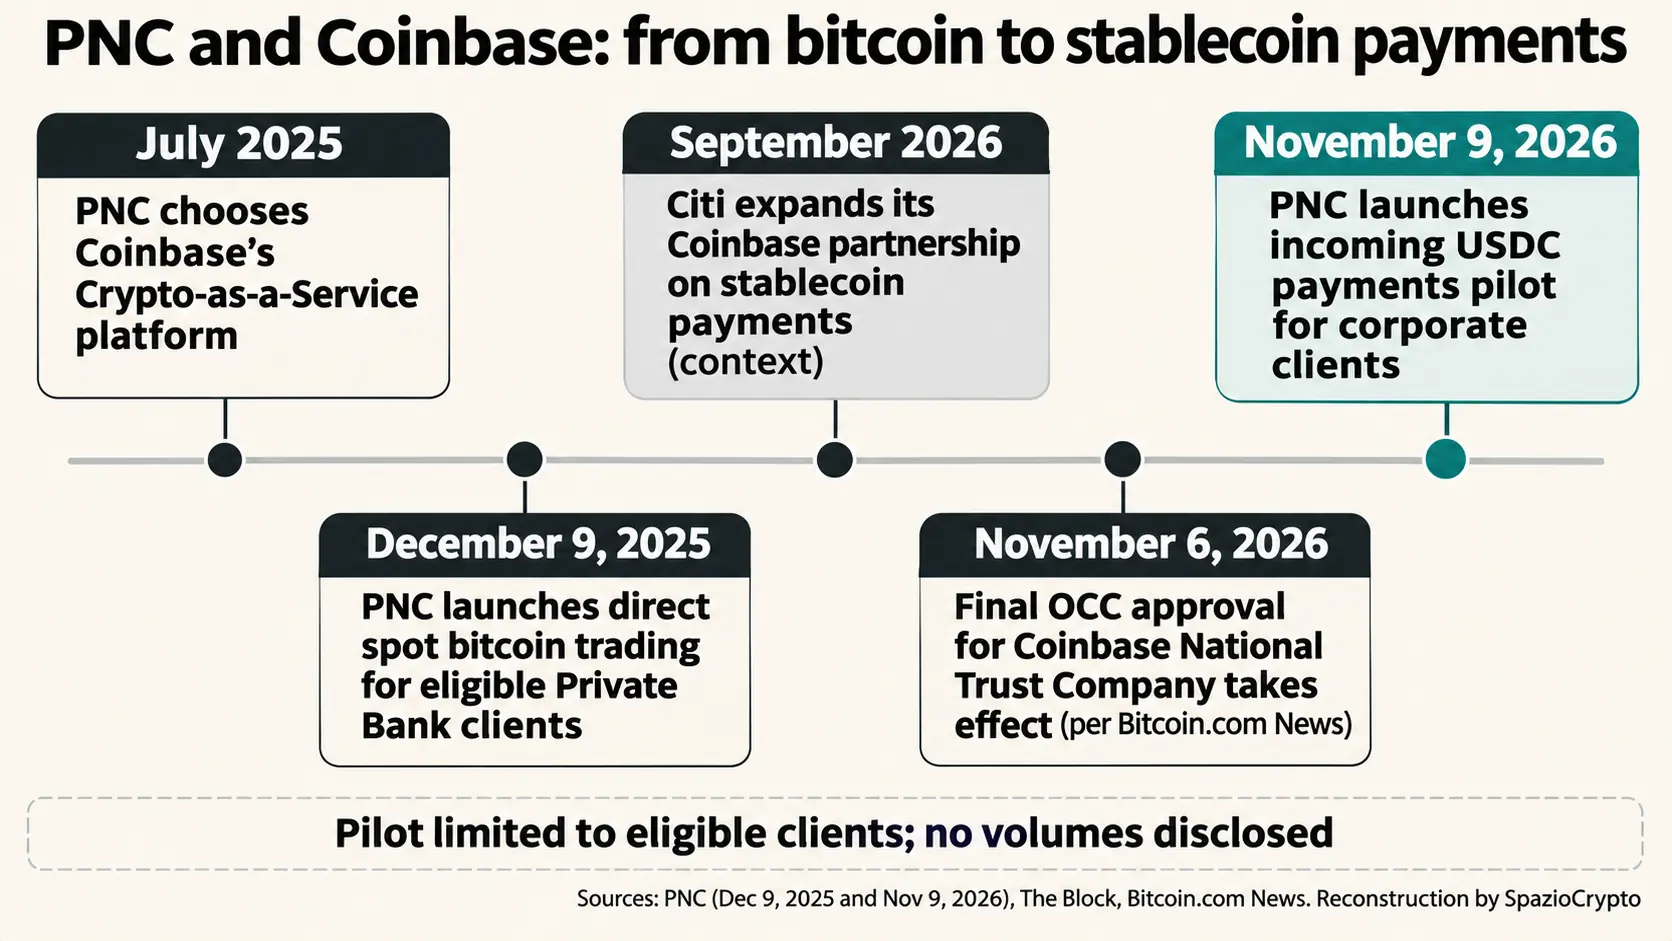
Concretamente, no es el primer paso conjunto. En julio de 2025, PNC eligió la plataforma Crypto-as-a-Service de Coinbase; en diciembre de 2025 se convirtió, según su propio comunicado, en el primer gran banco estadounidense en ofrecer trading directo de bitcoin a los clientes elegibles de su banca privada. Ahora la colaboración pasa de los patrimonios privados a los pagos corporativos.
El calendario coincide con otro hecho relevante. Según Bitcoin.com News, la OCC, autoridad supervisora de los bancos nacionales en Estados Unidos, concedió a Coinbase National Trust Company la autorización definitiva con efecto desde el 6 de noviembre, tras la aprobación condicional de abril. La licencia cubre custodia y servicios fiduciarios, pero no depósitos minoristas ni préstamos.
Los bancos entran por la puerta de servicio
PNC no está sola. En septiembre, Citi amplió su colaboración con Coinbase para conectar pagos en divisas y en stablecoins, permitiendo a los clientes institucionales aceptar stablecoins y convertirlas en dólares. Según The Block, Coinbase también trabaja con Moov para extender la aceptación de stablecoins a los sistemas utilizados por más de mil bancos comunitarios y cooperativas de crédito en Estados Unidos.
El esquema es el mismo en todos los casos: el banco sigue siendo el punto de contacto del cliente, Coinbase gestiona la parte cripto, y la stablecoin nunca entra en el balance de la empresa. Es una vía intermedia entre dos caminos que los bancos estadounidenses están explorando en paralelo: aceptar stablecoins de terceros, como hace PNC, o construir sus propios depósitos tokenizados sobre una red compartida.
Qué gana Circle con este modelo
Para Circle, cada canal bancario que acepta USDC amplía el uso de la stablecoin. Pero la conversión inmediata en dólares implica que esos USDC no permanecen en circulación en las cuentas de las empresas: vuelven a ser dólares en cuanto llegan. Es la misma tensión que emerge de los resultados de Circle del tercer trimestre, con volúmenes en alza del 49% y una circulación media que creció un 8%, según los datos publicados por la propia compañía: más movimiento, no necesariamente más USDC inmovilizados.
El ángulo latinoamericano y el contexto regulatorio
En América Latina, donde los pagos transfronterizos en dólares son un problema cotidiano para miles de empresas exportadoras e importadoras, el modelo de PNC resulta especialmente relevante. Países como México, Chile o Colombia concentran un volumen creciente de comercio con proveedores y clientes estadounidenses, y las transferencias internacionales convencionales suelen tardar uno o dos días hábiles con comisiones que pueden superar el 1% del importe.
En Europa, USDC cumple con MiCA, el reglamento europeo sobre criptoactivos, y circula a través de proveedores autorizados. El modelo de PNC, con el banco como ventanilla y el socio cripto como convertidor, es precisamente el que los bancos europeos podrían replicar sin tocar directamente las stablecoins. La CNMV en España y los reguladores de los principales mercados latinoamericanos siguen de cerca estos desarrollos, aunque ninguno ha adoptado aún un marco tan definido como MiCA para las stablecoins de pago.
Los pagos USDC de PNC
Qué está confirmado y qué no
- Confirmado: desde el 9 de noviembre, los clientes elegibles del Corporate & Institutional Banking de PNC, dentro de un programa piloto, pueden recibir USDC en la red Ethereum a través de los productos de pago de Coinbase; los importes se convierten en dólares uno a uno y se acreditan en la cuenta PNC.
- No indicado: número de clientes, volúmenes, comisiones, tiempos de conversión, criterios de elegibilidad, duración del piloto y calendario de expansión.
- Por seguir: la apertura a pagos salientes, la incorporación de otras redes además de Ethereum y la entrada de otros grandes bancos con modelos similares.
La lectura de fondo
Esta es nuestra interpretación, y la presentamos como tal: los grandes bancos estadounidenses están accediendo a las stablecoins por la puerta de servicio. No las emiten, no las custodian para sus clientes, no las incluyen en sus cuentas: las aceptan y las convierten de inmediato en dólares. Es la forma más prudente de ofrecer a las empresas un canal que sus socios internacionales ya utilizan, sin modificar la relación con el cliente ni el balance del banco. El paso verdaderamente relevante llegará cuando uno de estos bancos permita también a las empresas pagar en stablecoins, no solo cobrar en ellas.
Hay cuatro señales concretas que conviene seguir. Los primeros datos del piloto, si PNC decide publicarlos. La extensión del servicio más allá de los clientes elegibles y de la red Ethereum. Las comisiones frente a una transferencia internacional estándar, que revelarán si la ventaja para las empresas es real. Y la respuesta de los otros grandes bancos estadounidenses, tras Citi y PNC.