Ingresos creciendo un 17%, beneficio neto subiendo un 5%, EBITDA ajustado casi duplicado. Leídos así, los resultados de Circle del Q3 2026, publicados el 4 de noviembre, cuentan un trimestre sólido para el emisor de USDC, la segunda stablecoin del mundo. Pero dentro de ese +17% hay 182 millones de dólares que no provienen de la stablecoin: vienen de la preventa del token ARC, vinculado a la nueva blockchain de Circle. Sin esa partida, los ingresos habrían caído. Es un cálculo propio, y cambia la lectura del trimestre.
Hemos leído el comunicado completo de Circle y lo hemos contrastado con la reconstrucción de Bitcoin.com News. El artículo del Wall Street Journal no estaba accesible y el webcast no fue revisado: por eso no recogemos estimaciones de analistas. Todos los números son declarados por la propia empresa.

El 17% que viene de un token
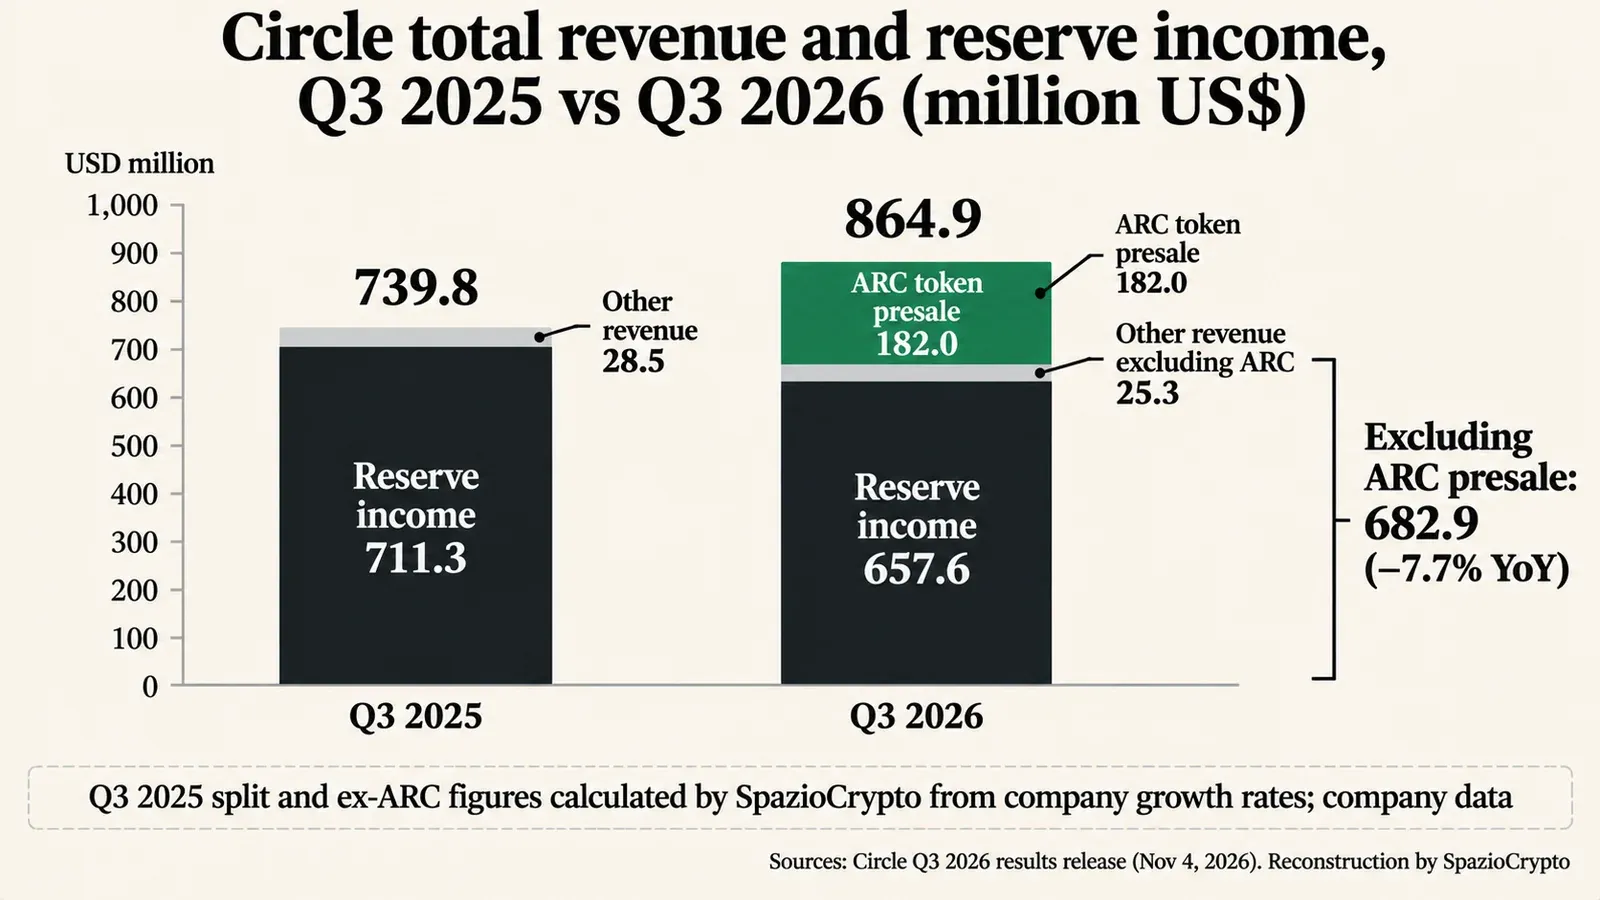
Según el comunicado, los ingresos y rendimientos de reservas alcanzaron 864,9 millones de dólares, frente a 739,8 millones un año antes. La partida principal, los intereses sobre las reservas que respaldan a USDC, cayó un 8% hasta 657,6 millones. Lo que creció fue la línea de “otros ingresos”, que pasó a 207,3 millones, un incremento del 627%. De esa cifra, 182 millones corresponden a la preventa del token ARC, mientras que las suscripciones y servicios registraron un descenso.
Excluyendo la preventa, los ingresos del trimestre habrían sido de 682,9 millones, un 7,7% menos que el año anterior, y los otros ingresos quedarían en unos 25 millones, un 11% menos. Son cálculos propios e indicativos, basados en los datos del comunicado. El EBITDA ajustado de 316,7 millones, con una subida del 85%, es una métrica no GAAP construida por Circle que también incorpora la preventa. El beneficio neto de actividades continuadas subió un 5% hasta 226 millones, con un margen que bajó del 29% aproximado al 26%.
El motor real frena con los tipos de interés
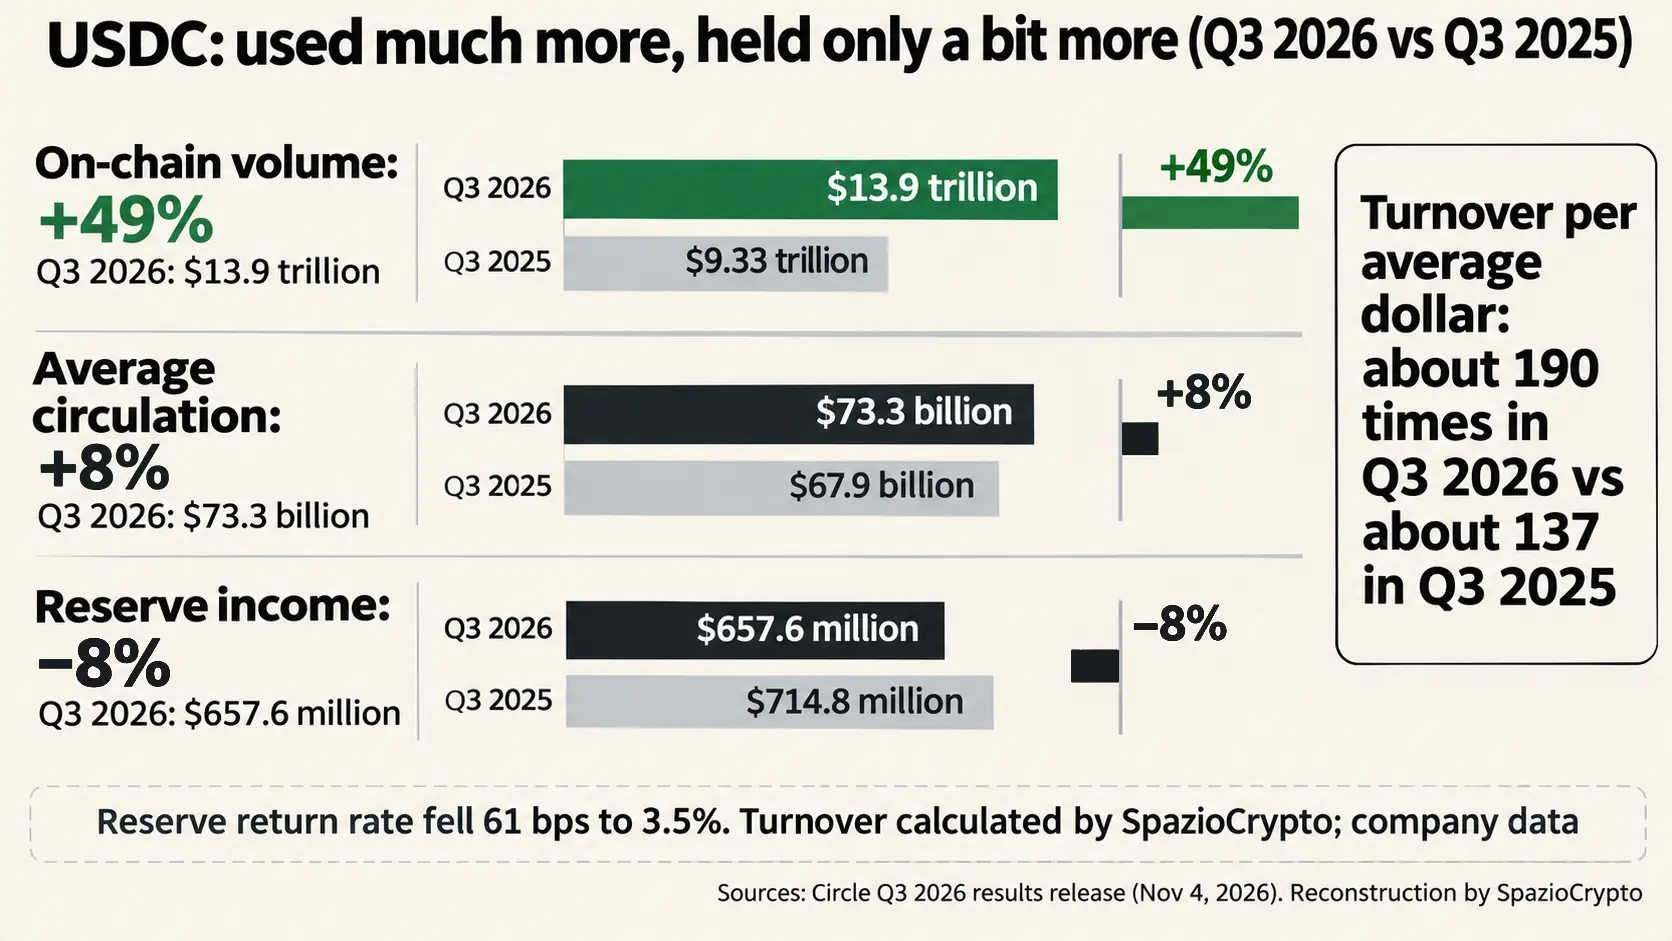
Circle gana principalmente con los intereses de las reservas: quien mantiene USDC no recibe rendimiento, el emisor sí, tal como explicamos al contar cómo Tether y Circle ganan miles de millones. Durante el trimestre, el rendimiento medio de las reservas bajó al 3,5%, 61 puntos básicos menos que un año antes. La circulación media de USDC creció un 8%, hasta 73,3 millones de dólares, según el comunicado de la empresa, pero no fue suficiente para compensar unos tipos más bajos.
La circulación a finales de septiembre, de 73,9 millones de dólares, se mantiene estable respecto al año anterior, y la cuota de Circle en el mercado de stablecoins bajó al 27%, 183 puntos básicos menos. La comparación con Tether, que ese mismo trimestre declaró 1.500 millones de beneficio con unos 184.000 millones de tokens en circulación, como reconstruimos en el artículo sobre las reservas de Tether al 30 de septiembre, ilustra la distancia en escala entre ambos emisores.
 Investing News Network
La paradoja de los 13,9 billones
Básicamente, el dato más llamativo del comunicado es el volumen on-chain: 13,9 billones de dólares en transacciones de USDC en tres meses, un 49% más. Dividido entre la circulación media, significa que cada dólar de USDC cambió de manos unas 190 veces en el trimestre, frente a unas 137 veces un año antes. Es un cálculo propio e indicativo, pero dice algo preciso: USDC se usa mucho más, y se retiene apenas un poco más.
Para Circle es una paradoja. El modelo de ingresos premia la cantidad de USDC inmovilizada en reservas, no cuántas veces se mueve. Un dólar que rota 190 veces genera para Circle lo mismo que uno que permanece parado. Las transacciones crecen, los ingresos por intereses no. Ya lo vimos en el primer trimestre, cuando los volúmenes récord coexistían con beneficios en descenso.
Quién se lleva la mayor parte
Los costes de distribución y transacción, es decir, principalmente los pagos a los socios que acercan USDC a los usuarios, fueron de 409,2 millones, con una caída del 8%. Representan alrededor del 62% de los rendimientos de reservas, según un cálculo propio. Es el precio de la distribución: para que USDC circule, Circle comparte los intereses con exchanges y plataformas. En septiembre, Binance invirtió 100 millones de dólares en Circle, tal como contamos en el artículo sobre la alianza entre Binance y Circle.
El margen neto de distribución subió al 52%, casi 13 puntos más, y los ingresos netos de distribución alcanzaron 453 millones, un 55% más. También aquí pesa la preventa de ARC, que entra en los ingresos sin costes de distribución. Los gastos operativos crecieron un 16% y Circle redujo su plantilla alrededor de un 5%, con 9,1 millones de dólares en costes de reestructuración.
La apuesta más allá de los intereses
Circle trata de construir ingresos menos dependientes de los tipos. La blockchain Arc entró en red pública el 16 de septiembre, con 10.000 millones de tokens ARC en el momento del lanzamiento y la transición a proof of stake prevista para 2027. La red de pagos de Circle, presentada en abril como herramienta para que los bancos usen stablecoins sin tocar las cripto directamente, tiene un volumen anualizado de 41.300 millones de dólares. Circle ha firmado la adquisición de Tazapay, empresa de pagos B2B con sede en Singapur, con cierre esperado en 2027.
Jeremy Allaire, fundador y consejero delegado, escribió que durante el trimestre se vio evidencia de que las instituciones están construyendo sobre USDC. Para 2026, Circle confirma sus previsiones: otros ingresos de entre 310 y 330 millones, incluida la preventa de ARC, y margen neto de distribución de entre el 41,7% y el 43,7%. Según Blockonomi, la acción cerró el 4 de noviembre con una subida del 4,36%, a 75,22 dólares.
Relevancia para LATAM y el mercado hispanohablante
USDC cumple con MiCA y está disponible para los usuarios europeos, a diferencia de USDT. En América Latina, USDC es ampliamente utilizado como cobertura frente a la inflación y para remesas: en Argentina, Venezuela y México, la stablecoin de Circle es una alternativa cotidiana al dólar físico. El trimestre de Circle recuerda, sin embargo, que el negocio de una stablecoin depende de los tipos de interés estadounidenses: si bajan, cae el ingreso del emisor, no el valor del token para quien lo usa. Para los usuarios de LATAM que emplean USDC como reserva de valor, esto no cambia nada. Para los inversores en acciones de Circle (NYSE: CRCL), cada decisión de la Reserva Federal se convierte en un factor de riesgo directo.
El trimestre de Circle
Qué está confirmado y qué no
- Confirmado: según el comunicado, ingresos y rendimientos de reservas de 864,9 millones (+17%), de los cuales 182 millones provienen de la preventa de ARC; rendimientos de reservas de 657,6 millones (-8%); beneficio neto de actividades continuadas de 226 millones (+5%); volumen on-chain de USDC de 13,9 billones (+49%).
- No indicado: el desglose de los otros ingresos más allá de ARC, el efecto de la preventa sobre el EBITDA ajustado y los costes directos de la preventa.
- A seguir: los tipos de interés en EE.UU., la circulación de USDC a fin de año, el crecimiento de Arc tras su lanzamiento y el cierre de la adquisición de Tazapay.
La lectura de fondo
En la práctica, esta es nuestra lectura, y la declaramos como tal: Circle tiene un problema que los volúmenes no resuelven. USDC se usa cada vez más. Circle cobra por cuánto USDC se retiene, y comparte esos rendimientos con quien la distribuye. Con los tipos bajando, cada trimestre hace falta más circulación solo para mantenerse en el mismo sitio. El token ARC ha tapado el hueco esta vez, pero una preventa no se repite cada tres meses.
La pregunta real es si Arc y la red de pagos se convertirán en ingresos recurrentes antes de que los tipos bajen aún más. Los cuatro indicadores concretos que seguir son: los rendimientos de reservas en el cuarto trimestre, sin partidas extraordinarias; la cuota de mercado, que ya bajó al 27%; la relación entre costes de distribución y rendimientos de reservas, que en el tercer trimestre rondó el 62%; y la primera vez que Arc o la red de pagos aparezcan en el comunicado con ingresos propios, no solo con volúmenes.