Un euro con 25 céntimos en efectivo y 1,664 nuevas acciones de Intesa Sanpaolo por cada acción de Monte dei Paschi. Para el consejo de MPS el precio es adecuado, pero no refleja todo el valor del banco. El 20 de noviembre, el consejo aprobó el comunicado del emisor sobre la oferta de Intesa sobre MPS, declarando congruo el precio a fecha del 18 de noviembre. Sin embargo, impugna la prima y la cuota de beneficios asignada a sus propios accionistas. El período de aceptación comienza el 24 de noviembre.
- El 20 de noviembre, el consejo de MPS declaró financieramente congruo el precio de Intesa Sanpaolo, con fecha de referencia del 18 de noviembre.
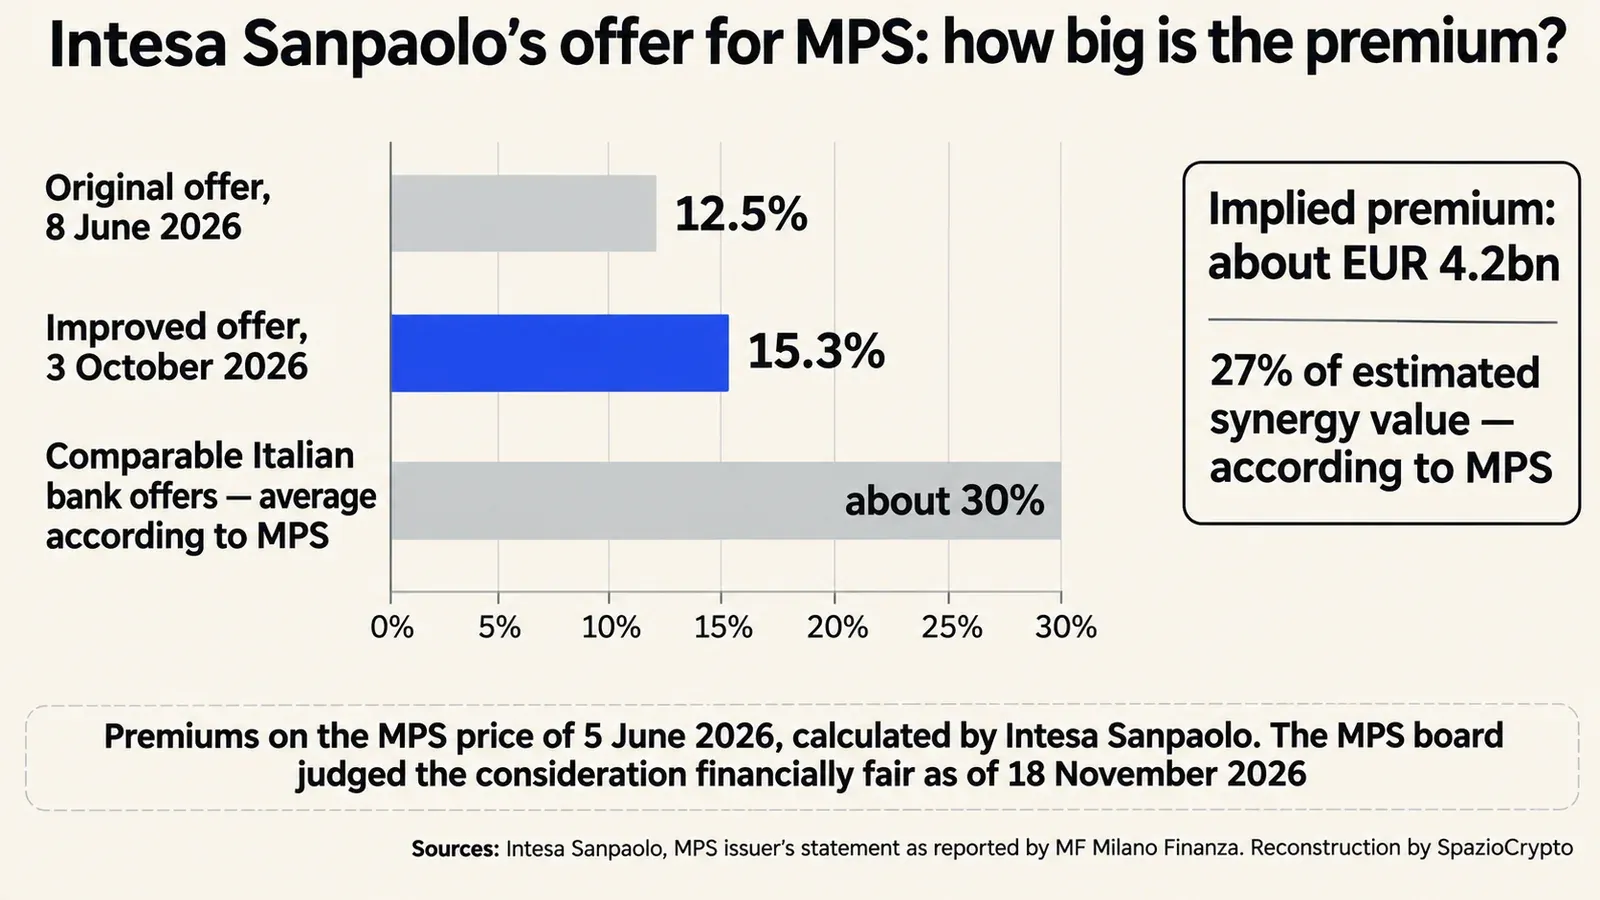
- Para MPS la oferta no refleja plenamente el valor prospectivo: prima del 15,3%, frente a una media de aproximadamente el 30% en ofertas bancarias italianas comparables.
- El comunicado no recomienda ni aceptar ni rechazar; Corrado Passera dimitió durante la sesión.
- El período de aceptación va del 24 de noviembre al 22 de enero de 2027; la eficacia está ligada al 66,67% del capital.
¿Qué decidió el consejo de MPS?
La votación fue favorable por la totalidad de los consejeros presentes. Corrado Passera, ex consejero delegado de Intesa elegido en la lista de minoría, dimitió con efecto inmediato durante la sesión por “profundo desacuerdo” con la oferta, sin llegar a votar. El juicio de congruencia se basa en las opiniones de valoración de los asesores financieros, que según Milano Finanza son UBS y Bank of America, y concierne únicamente al perfil financiero.
Las conclusiones del comunicado son explícitas: el documento “no constituye en modo alguno” una recomendación de aceptar o rechazar la oferta. La decisión queda en manos de cada accionista. Supone un cambio de tono respecto al verano, cuando el consejero delegado Luigi Lovaglio buscaba alternativas a la oferta y criticaba sus efectos “disgregadores”, según recuerda la ANSA.
¿Cuánto vale la oferta?
Intesa Sanpaolo anunció la oferta pública de adquisición e intercambio el 8 de junio: 1 euro en efectivo y 1,6 acciones propias por cada título MPS, con una prima del 12,5%. El 3 de octubre elevó el efectivo a 1,25 euros. El 3 de noviembre la relación de canje subió a 1,664, para compensar el pago a cuenta del dividendo de Intesa de 0,22 euros. Las condiciones están fijadas en el documento de oferta aprobado por la Consob el 8 de noviembre.
| Concepto | Anuncio del 8 de junio | Oferta en aceptación |
|---|---|---|
| Efectivo por acción MPS | 1,00 euro | 1,25 euro |
| Acciones Intesa por acción MPS | 1,6 | 1,664 (ajustado por dividendo) |
| Valor implícito, cálculo Intesa sobre precios del 5 de junio | 10,091 euros | 10,341 euros |
| Prima sobre el precio MPS del 5 de junio | 12,5% | 15,3% |
| Valor total con aceptación plena | 30.600 millones de euros | unos 31.400 millones, de los cuales 27.600 en acciones |
A los precios bursátiles de estos días el panorama cambia. Según los cálculos de la ANSA, el precio equivale a unos 10,7 euros por acción, mientras que MPS cerró a 10,78 euros. El propio consejo señala que a la fecha de referencia el valor implícito era inferior a la cotización del título. Alrededor del 88% del precio es en acciones: quien acepte se convierte, en su mayor parte, en accionista de Intesa.
¿Por qué MPS impugna la valoración?
El nudo es el reparto del valor creado por la operación. Intesa estima sinergias en régimen de unos 2.900 millones de euros anuales antes de impuestos, según el documento de oferta: 1.500 millones en costes y 1.400 en ingresos. Según el comunicado de MPS, recogido por Milano Finanza, la prima implícita equivale a unos 4.200 millones: apenas el 27% del valor estimado de esas sinergias. Para el consejo, es una cuota insuficiente para los accionistas de MPS.
Las objeciones del consejo,
- La prima del 15,3% está por debajo de la media de aproximadamente el 30% de las ofertas bancarias italianas comparables.
- El plan industrial 2026-2030, con un payout del 100%, y la combinación con Mediobanca no quedan plenamente valorados.
- Sobre las sinergias la información es limitada, los costes de integración bajos respecto a precedentes comparables y las dissinergias posibles.
- La ejecución es compleja: hay que separar el perímetro destinado a Unipol, y por debajo del 66,67% de aceptaciones la fusión sigue siendo incierta.
- Los compromisos con Siena y la Toscana aún no están definidos en detalle.
Intesa, por ahora, no se mueve. Según la ANSA, el consejero delegado Carlo Messina descarta un nuevo ajuste tras el de octubre. La partida se desplaza así hacia las aceptaciones y la comparación, en las próximas semanas, entre el valor implícito de la oferta y el precio bursátil de MPS.
¿Cómo se llegó al período de aceptación?
El camino se abrió el 29 de octubre. La junta de MPS rechazó las ofertas de canje sobre Banco BPM y Banca Generali propuestas por la dirección, con el 91,1% y el 90,9% de votos en contra, respectivamente. También rechazó la fusión con Mediobanca. Intesa había advertido que el visto bueno a esas operaciones habría hecho ineficaz su propia oferta. Delfin, primer accionista con el 17,6% del capital, ya se había comprometido a aceptar.
Las autorizaciones llegaron a finales de octubre: el día 27 el BCE autorizó la adquisición del control, el 28 Intesa completó las autorizaciones preventivas sectoriales. La Consob aprobó el documento el 8 de noviembre. Según la ANSA, están pendientes aún el dictamen de la Autoridad de Competencia italiana, que según Milano Finanza abrió un expediente el 14 de septiembre, y el del gobierno sobre el golden power.
El período de aceptación va de las 8:30 del 24 de noviembre a las 17:30 del 22 de enero de 2027, con pago el 29 de enero. Intesa aplicará de forma voluntaria la reapertura de plazos, del 1 al 5 de febrero, si se dan los presupuestos necesarios. La eficacia está condicionada al alcance del 66,67% del capital, umbral al que Intesa puede renunciar.
¿Qué cambia para las sucursales, Siena y los empleados?
El plan divide MPS en dos partes. Unas 635 sucursales, la marca MPS y gran parte de las estructuras centrales formarían un banco autónomo que se cedería a Unipol por entre 3.000 y 3.500 millones en efectivo, en el segundo semestre de 2027. Intesa conservaría aproximadamente 625 oficinas, Mediobanca y, a través de esta, cerca del 13% de Generali: un perímetro que representa alrededor del 80% del beneficio neto combinado de MPS y Mediobanca.
En materia de personal, Intesa prevé unas 6.800 salidas voluntarias, compensadas con otras tantas contrataciones, sin costes sociales. Para Siena, la entidad promete un polo tecnológico, funciones centrales y mayor crédito al territorio. Según ANSA, Unipol integraría las sucursales cedidas en Bper en 2028, que pasaría a llamarse MPS con sede en Siena. El consejo de administración de MPS reconoce el interés de la propuesta, pero pide más detalles sobre contenidos, responsabilidades y recursos.
¿Por qué importa también para las finanzas digitales?
El grupo resultante sería, según Intesa Sanpaolo, el segundo grupo bancario cotizado de la eurozona por capitalización, con más de 27 millones de clientes. Intesa tiene previsto destinar 4.600 millones a tecnología entre 2026 y 2029, dentro de la carrera de inversiones de bancos y aseguradoras en inteligencia artificial. Es también la entidad italiana que en enero de 2025 compró 11 bitcoin por cerca de un millón de euros, un “test” según las palabras del consejero delegado Messina recogidas por Forbes Italia.
El tamaño cuenta en los proyectos que están redefiniendo el negocio bancario. Los depósitos tokenizados que experimentan los grandes bancos británicos y las stablecoins en euros promovidas por consorcios bancarios requieren escala. Quien dispone de más clientes, depósitos y presupuesto tecnológico parte con ventaja cuando estas infraestructuras superan la fase piloto.
La oferta de Intesa sobre MPS en síntesis
Qué está confirmado y qué no
- Confirmado: dictamen del 20 de noviembre aprobado por los consejeros presentes; contraprestación considerada adecuada en el plano financiero a 18 de noviembre; 1,25 euros y 1,664 acciones de Intesa por acción MPS; período de adhesión del 24 de noviembre al 22 de enero de 2027; luz verde del BCE y la Consob.
- No especificado: los supuestos de detalle detrás de los 2.900 millones de sinergias; los compromisos definitivos para Siena y Toscana; cuántas adhesiones llegarán más allá del 17,6% de Delfin.
- Por seguir: la decisión de la autoridad de competencia y la relativa al golden power; las adhesiones respecto al umbral del 66,67%; el precio de MPS frente al valor implícito de la oferta; la separación del perímetro destinado a Unipol.
La lectura de fondo
Esta es nuestra interpretación, y la presentamos como tal: el consejo de MPS ha optado por una fórmula en dos tiempos. “Adecuado” elimina argumentos a quienes cuestionaban el precio en el plano técnico; “no plenamente” deja a los accionistas un motivo para esperar. Con el título apenas por encima del valor implícito, el mercado parece apostar por adhesiones elevadas, o bien por un ajuste al alza que Intesa descarta por ahora.
El aspecto más relevante es sistémico. Si la oferta prospera, el crédito italiano se concentra todavía más: Intesa por un lado, Unipol y Bper con la marca MPS por otro. Una escala que tendrá peso también en la partida del ahorro digital, donde la competencia entre stablecoins y depósitos bancarios y el euro digital están redefiniendo el papel de los bancos. El próximo dato a observar es el porcentaje de adhesiones al 22 de enero.
Fuentes
- Oferta, contraprestación y fechas: Intesa Sanpaolo, presentación de la oferta (8 de junio de 2026), aumento del componente en efectivo (3 de octubre), anticipo del dividendo y nueva relación de canje (3 de noviembre), aprobación del documento de oferta (8 de noviembre) y publicación del documento (10 de noviembre).
- Autorizaciones: Intesa Sanpaolo, autorización del BCE (27 de octubre) y autorizaciones previas completadas (28 de octubre); MF Milano Finanza sobre la instrucción de la autoridad de competencia (21 de octubre).
- Dictamen de MPS: MF Milano Finanza sobre las observaciones del consejo (21 de noviembre), MF Milano Finanza sobre la votación (20 de noviembre), Antenna Radio Esse sobre las conclusiones del comunicado (21 de noviembre) y ANSA (20 de noviembre).
- Junta y accionistas: Teleborsa en Borsa Italiana (29 de octubre) y We Wealth sobre Delfin (5 de octubre).
- Intesa y bitcoin: Forbes Italia (14 de enero de 2025).