La Commodity Futures Trading Commission (CFTC) publicó el 5 de octubre un Advanced Notice of Proposed Rulemaking (ANPRM) para construir un marco federal de reglas específicamente diseñado para las transacciones crypto ofrecidas a clientes minoristas con margen, apalancamiento o financiamiento. La parte más relevante es la propuesta de codificar una nueva subcategoría de exchange regulado, el Crypto Asset Market (CAM). Esta iniciativa sobre las reglas federales de la CFTC para los exchanges crypto debe leerse con precisión: no son reglas aprobadas, sino un aviso preliminar mediante el cual la agencia solicita comentarios, el paso previo a una eventual propuesta formal.
El presidente Michael Selig presentó los detalles en el discurso que pronunció ese mismo día en el Fordham Law Blockchain Regulatory Symposium y en un artículo de opinión publicado en el Wall Street Journal, vinculando la iniciativa al bloqueo del CLARITY Act en el Senado. Como el propio Selig precisa al inicio de su discurso, sus palabras expresan su punto de vista como presidente y no necesariamente el de la Comisión.
Qué publicó la CFTC
El documento se titula Regulation Crypto Asset Transactions (Regulation CTX) y Regulation Crypto Asset Markets (Regulation CAM) y se refiere a las “retail commodity transactions” previstas en la sección 2(c)(2)(D) del Commodity Exchange Act, que la agencia denomina CTX: en palabras de Selig, las operaciones en las que un cliente minorista negocia crypto con margen, apalancamiento o financiamiento. El ANPRM solicita comentarios sobre tres aspectos: cómo prevenir prácticas abusivas en un régimen nacional uniforme; cómo ofrecer a los operadores orientación específica para las crypto sobre las prácticas que la CFTC, desde su experiencia regulatoria desde 2014, considera buenas prácticas de cumplimiento; y cómo codificar en una regla el CAM, una subcategoría del designated contract market diseñada específicamente para las CTX.
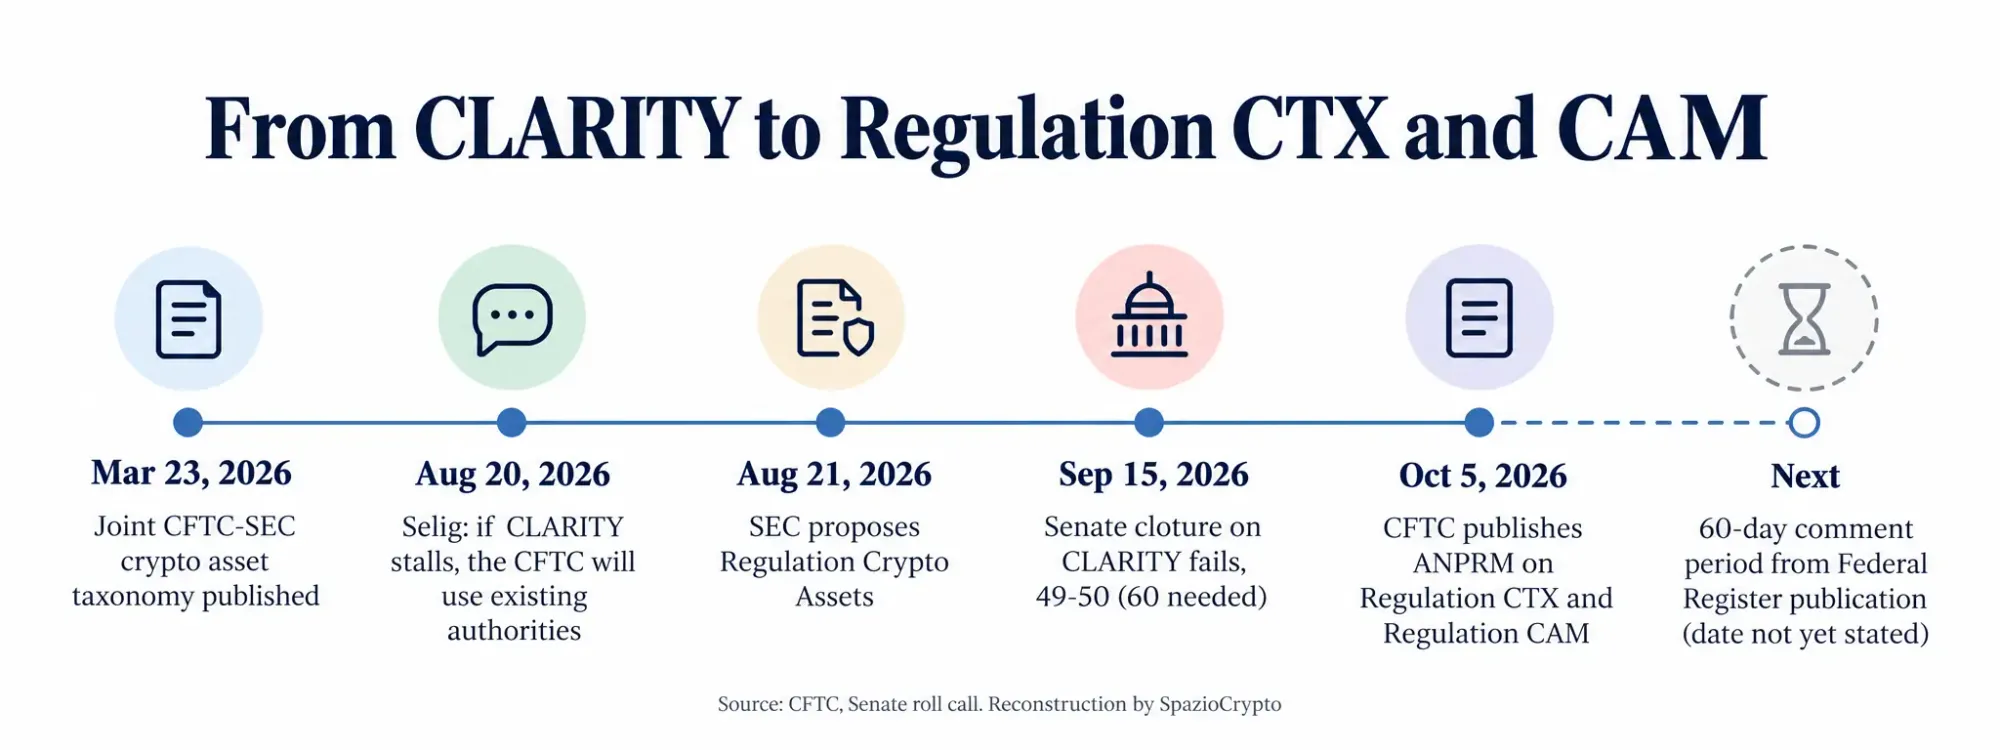
Los comentarios deberán enviarse por escrito dentro de los 60 días posteriores a la publicación del ANPRM en el Federal Register y serán visibles en Regulations.gov. El comunicado no indica la fecha de publicación en el Federal Register, por lo que el plazo exacto no puede determinarse aún. La Comisión declara que usará los comentarios para orientar una posible acción futura, como una propuesta de regla, y Selig afirma que el objetivo es prevenir, y no solo perseguir después del hecho, esquemas fraudulentos como el de FTX.
La escala de tres escalones y el CAM
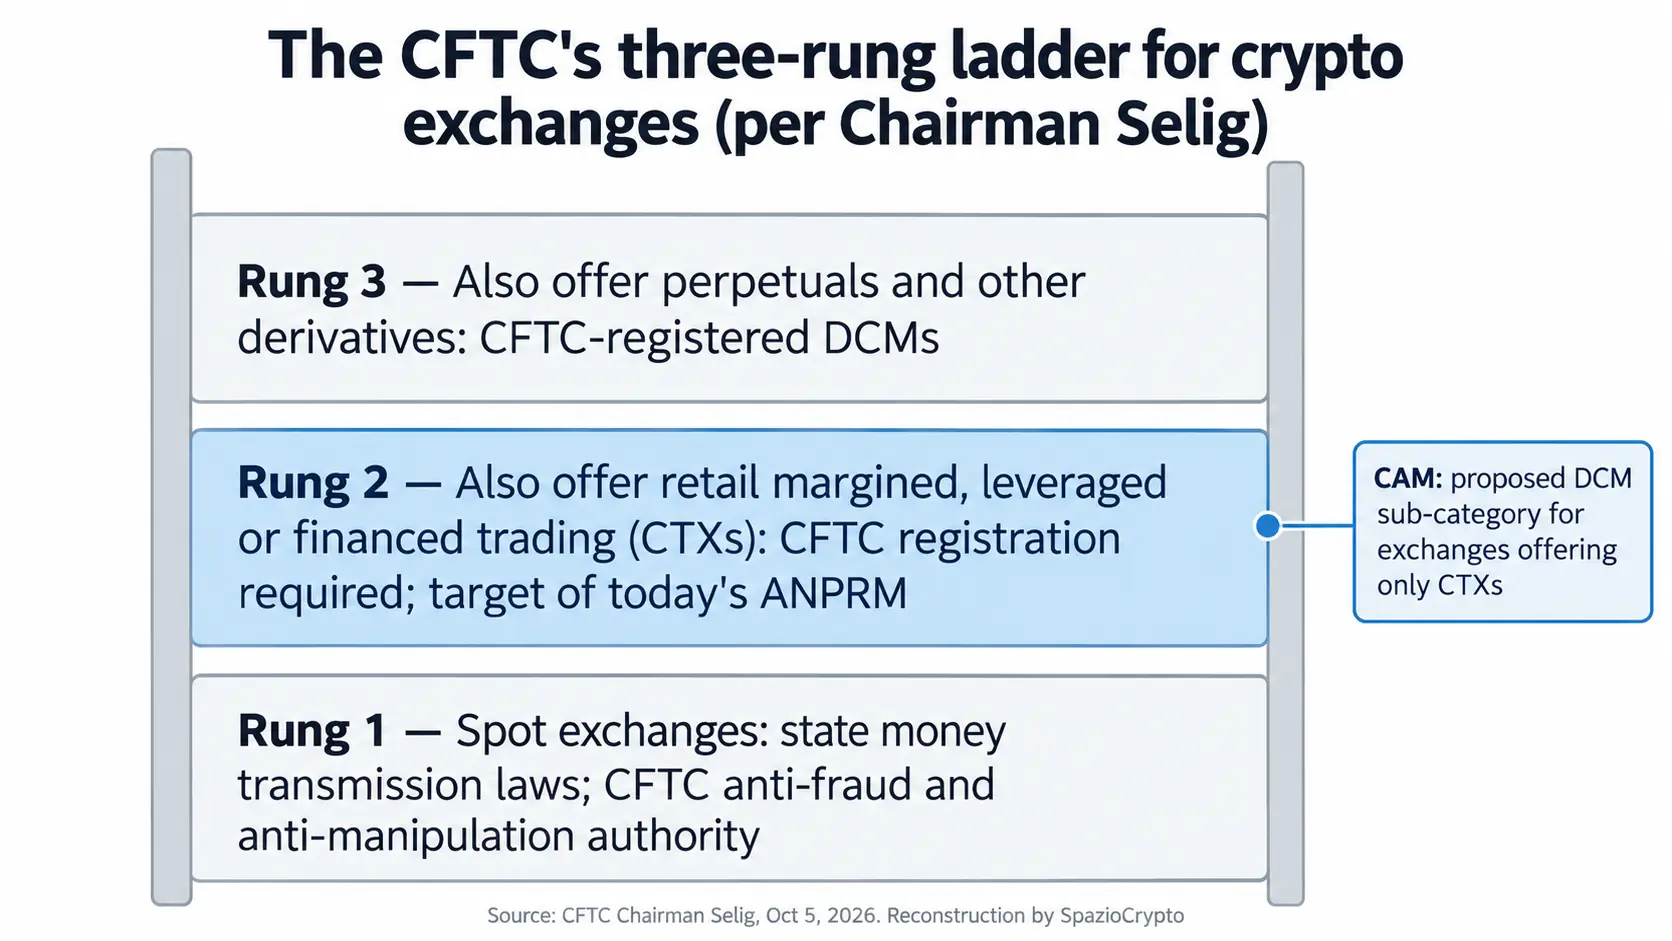
Concretamente, selig describe el mercado como una escala de tres escalones. En el primero están los exchanges spot ordinarios, sujetos a los poderes de la CFTC contra fraudes y manipulaciones pero, en lo demás, regulados en general por las leyes estatales sobre transferencia de dinero. En el segundo están los que ofrecen también a clientes minoristas trading con margen, apalancamiento o financiamiento: por ley deben registrarse ante la CFTC y quedan bajo su regulación exclusiva. En el tercero están los que permiten además perpetual y otros derivados, igualmente registrados ante la CFTC. Las propuestas del 5 de octubre se refieren al segundo escalón.
Los exchanges ya registrados como designated contract market (DCM) podrían ofrecer CTX con reglas específicas; quienes quieran ofrecer solo CTX podrían registrarse como DCM ordinario o bien como CAM. El CAM debería cumplir los principios fundamentales previstos por ley para los DCM, con reglamentos diseñados para las CTX, mientras que quienes ofrezcan futuros, opciones o swaps permanecerían en el régimen DCM actual. Selig subraya que se trata de una opción federal: al igual que en el sistema bancario, donde una empresa elige entre licencia federal y estatal, las compañías crypto podrían elegir entre licencias estatales y registro federal según los productos ofrecidos. Solo el Congreso, señaló, puede imponer a todos los exchanges crypto el registro ante la CFTC.
El ANPRM en síntesis
Qué es y qué no es. Fuente: CFTC, comunicado 9307-26 y discurso de Selig, 5 de octubre de 2026
- Qué es: un aviso preliminar que solicita comentarios durante 60 días desde la publicación en el Federal Register.
- Para quién: exchanges que ofrecen a clientes minoristas trading crypto con margen, apalancamiento o financiamiento; una opción federal, no una obligación general.
- Qué no es: no es una regla aprobada ni una propuesta formal; la obligación para todos los exchanges requeriría la intervención del Congreso.
Las medidas sobre la mesa
Entre las medidas que el marco debería contemplar, según Selig, figuran evaluaciones sobre el riesgo de manipulación al momento de la cotización, vinculadas a la distribución y concentración del activo, períodos de lock-up y planes de vesting, emisiones programáticas o recompras; una obligación de proof-of-reserves para los exchanges que custodian los activos de los clientes en cuentas ómnibus; y la intermediación obligatoria de un futures commission merchant (FCM), con protecciones sobre comunicaciones, capital y segregación de fondos, además de las obligaciones antilavado de dinero e identificación de clientes del Bank Secrecy Act. La CFTC declara que desea recibir comentarios sobre cómo adaptar los requisitos de los FCM a la actividad crypto.
Para quienes prefieren el enfoque cypherpunk, la agencia propone codificar una interpretación de “actual delivery”: la entrega de un activo cripto a una wallet externa no custodial del usuario en un plazo de 28 días satisfaría, con carácter general, la excepción a la obligación de operar en un exchange registrado. Fuera del alcance de las propuestas actuales, aunque en estudio, se encuentra una política duradera para los desarrolladores que publican software sin recoger órdenes, controlar la ejecución ni custodiar bienes de clientes: no deberían tener que registrarse como introducing broker simplemente por haber escrito código.
Por qué ahora: el CLARITY Act
El contexto político es explícito. El 15 de septiembre, el Senado rechazó la moción de cloture sobre el CLARITY Act con 49 votos a favor y 50 en contra, según informó la CFTC, cuando se necesitaban 60 para avanzar, tal como recogimos en nuestro artículo sobre la votación fallida. Selig declaró ese día su decepción: el texto habría codificado la línea divisoria entre valores y no valores, obligado a los exchanges y brokers centralizados de criptomonedas a registrarse ante la CFTC e introducido principios fundamentales a medida. En su discurso, Selig dejó claro que la acción de la agencia no puede sustituir indefinidamente un marco legislativo aprobado por el Congreso. El paso, por lo demás, fue anunciado de forma condicional el 20 de agosto, cuando afirmó que, si el CLARITY Act permanecía bloqueado, la CFTC usaría sus poderes existentes para iniciar un régimen para los mercados cripto.
La CFTC se apoya en una interpretación conjunta con la SEC, publicada en marzo de 2026, que clasifica las criptomonedas en cinco categorías y sitúa a Bitcoin y Ether entre las digital commodities, es decir, activos que no son valores. En el frente de la SEC, Selig menciona también la propuesta de Regulation Crypto Assets del 21 de agosto.
La lectura de fondo
En poco más de diez días, la Reserva Federal publicó las reglas para las stablecoins bancarias, la SEC presentó la propuesta sobre custodia cripto y ahora la CFTC abre el frente de los exchanges: tres autoridades que componen un mosaico regulatorio mientras el Congreso permanece paralizado.
La lectura es doble. Por un lado, en esta fase nada cambia para las plataformas: tras el aviso preliminar se necesitan una propuesta formal, el periodo de comentarios y una norma definitiva, y la opción federal deja abiertas dos vías, la estatal y la federal, sin una obligación general que solo una ley del Congreso podría imponer. Por otro, la comparación con Europa ayuda a entender la diferencia de enfoque: el propio Selig cita MiCA, junto con Reino Unido y Singapur, entre los regímenes orgánicos adoptados tras la caída de FTX en noviembre de 2022, mientras que en Estados Unidos se avanza por caminos paralelos y mediante adhesión voluntaria. Se trata de un marco europeo que los reguladores ya están poniendo a prueba, como muestra el caso Binance. Seguiremos la publicación en el Federal Register y la apertura del periodo de comentarios.