Imagina una cuenta de ahorro que solo se puede liquidar en días hábiles: si el dinero hace falta un domingo, hay que venderlo el viernes y dejarlo parado dos días. Para muchas tesorerías corporativas la liquidez sigue funcionando así, y ese es el problema que ha abordado la tesorería tokenizada de Uber. El 30 de octubre, HSBC Bank USA, Franklin Templeton, Tradeweb y Fireblocks anunciaron que Uber completó un proyecto piloto en Canton Network: compró participaciones de un fondo monetario tokenizado pagando con los depósitos tokenizados de HSBC y liquidó una parte durante el fin de semana. Sigue siendo un test: no se anunciaron un lanzamiento comercial, los importes ni resultados verificados de forma independiente.

Hemos leído el comunicado conjunto publicado por Canton Network el 30 de octubre; la versión en el sitio de Tradeweb no se abrió con nuestras herramientas. Los tiempos de la operación provienen de Bloomberg, que no pudimos leer directamente: los reproducimos a través de las coberturas de crypto.news y CoinEdition. Para el contexto utilizamos los comunicados de HSBC y de Canton de abril, Decrypt y Cointelegraph.
¿Qué hizo Uber exactamente?
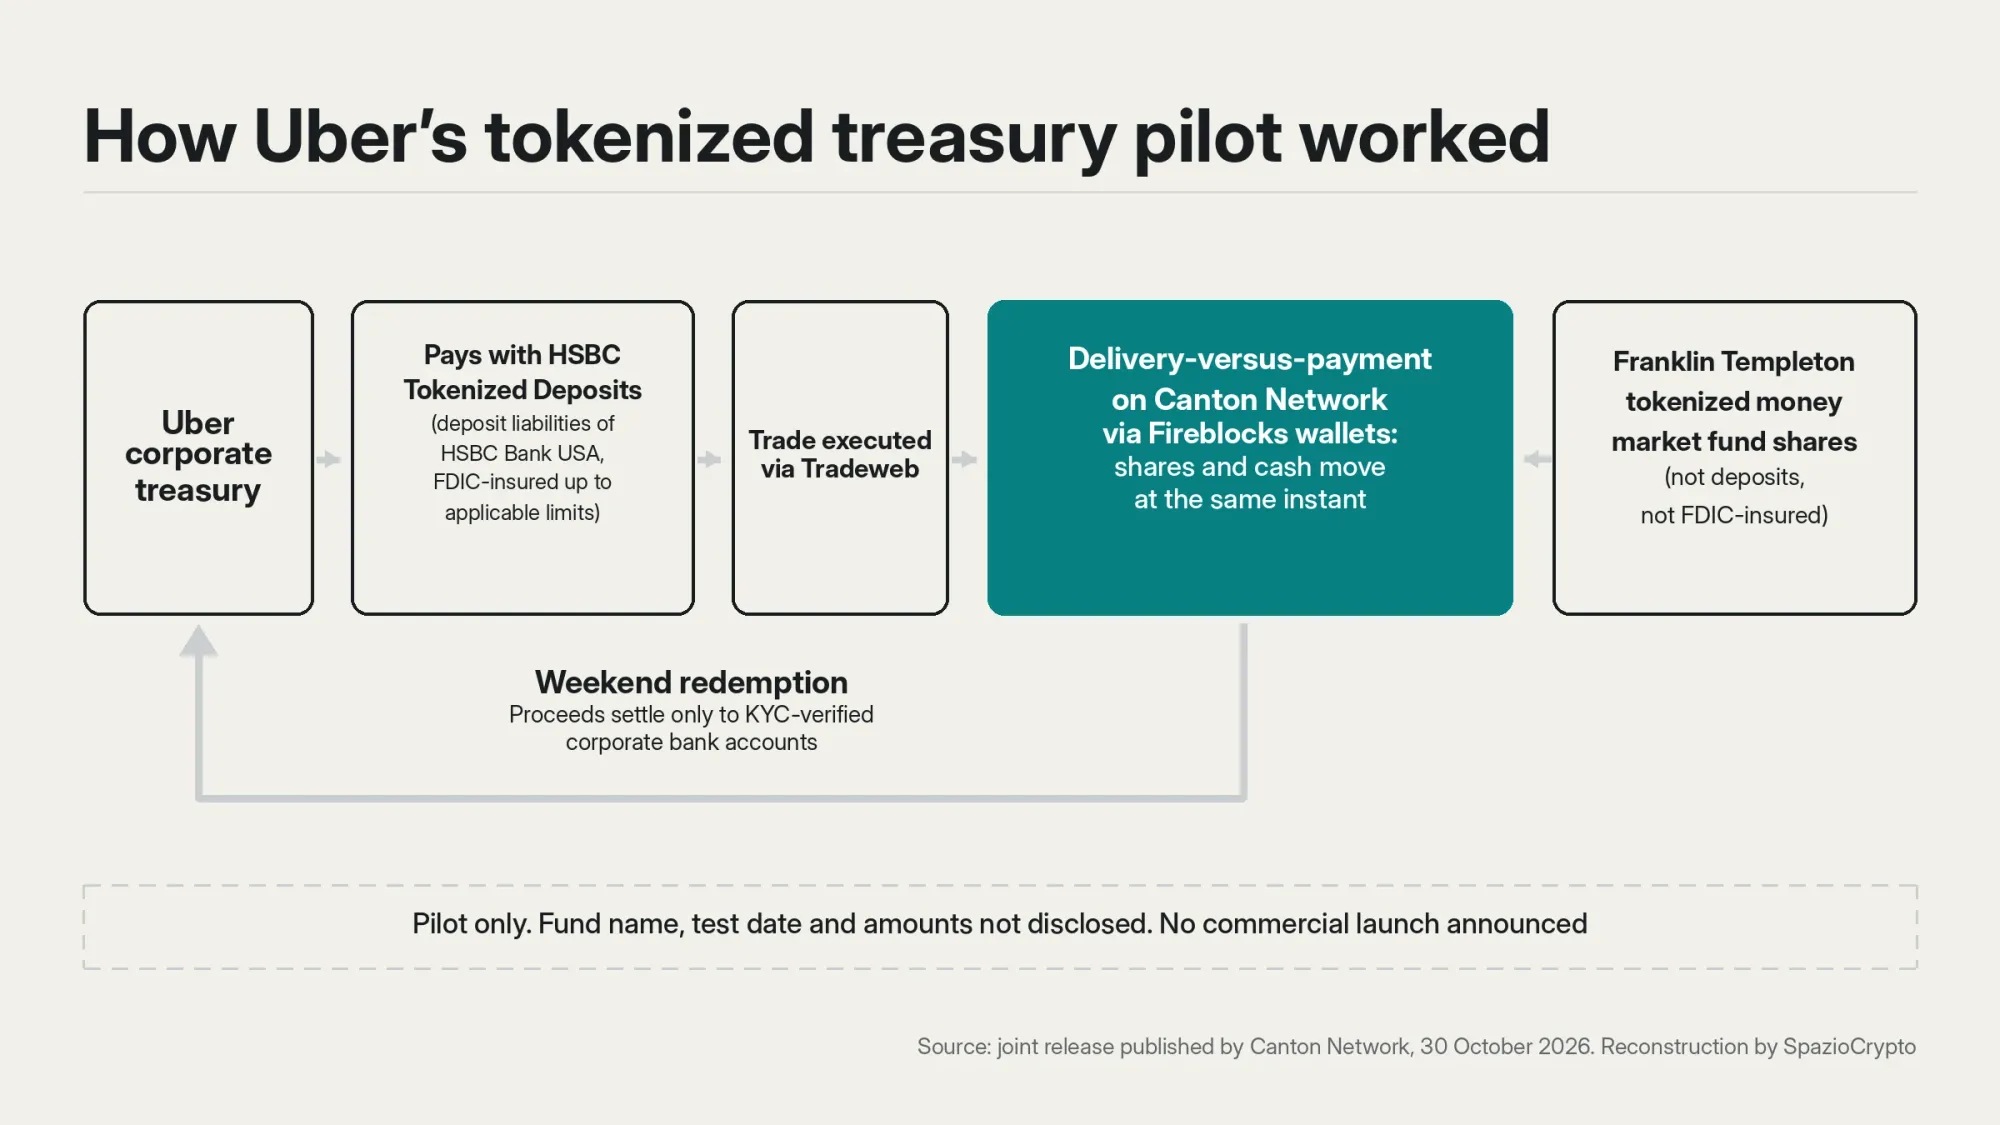
Según el comunicado conjunto, Uber compró en Tradeweb participaciones de un fondo monetario tokenizado de Franklin Templeton y las pagó con HSBC Tokenized Deposits, los depósitos en forma digital de HSBC Bank USA. El intercambio se realizó en modalidad delivery-versus-payment sobre Canton Network, a través de la tecnología de wallet de Fireblocks: las participaciones y el dinero cambian de manos en el mismo instante, o no pasa nada. El fondo no está identificado, la fecha del test no se indica y no aparece ningún importe.
El punto que hace interesante este piloto es el fin de semana. El comunicado indica que Uber pudo liquidar una parte de las participaciones durante el fin de semana, continuando a generar rendimiento hasta el momento en que el dinero era necesario. Los ingresos de los reembolsos, aclara el texto, solo pueden llegar a cuentas bancarias corporativas verificadas con los procedimientos de identificación de clientes: es un circuito cerrado, no una cartera abierta al exterior.
Odette Rodrigues, vicepresidenta de Uber para corporate finance, tesorería y mercados de capitales, calificó el piloto como “un primer paso importante” hacia un modelo más eficiente para gestionar el capital circulante las 24 horas del día, los 7 días de la semana. Uber ya miraba estos instrumentos con atención: según lo reportado por CoinEdition y Genfinity, en 2025 el CEO Dara Khosrowshahi había hablado de las stablecoins como una hipótesis todavía en fase de estudio para reducir los costes de los pagos internacionales.
¿Por qué el fin de semana importa tanto?
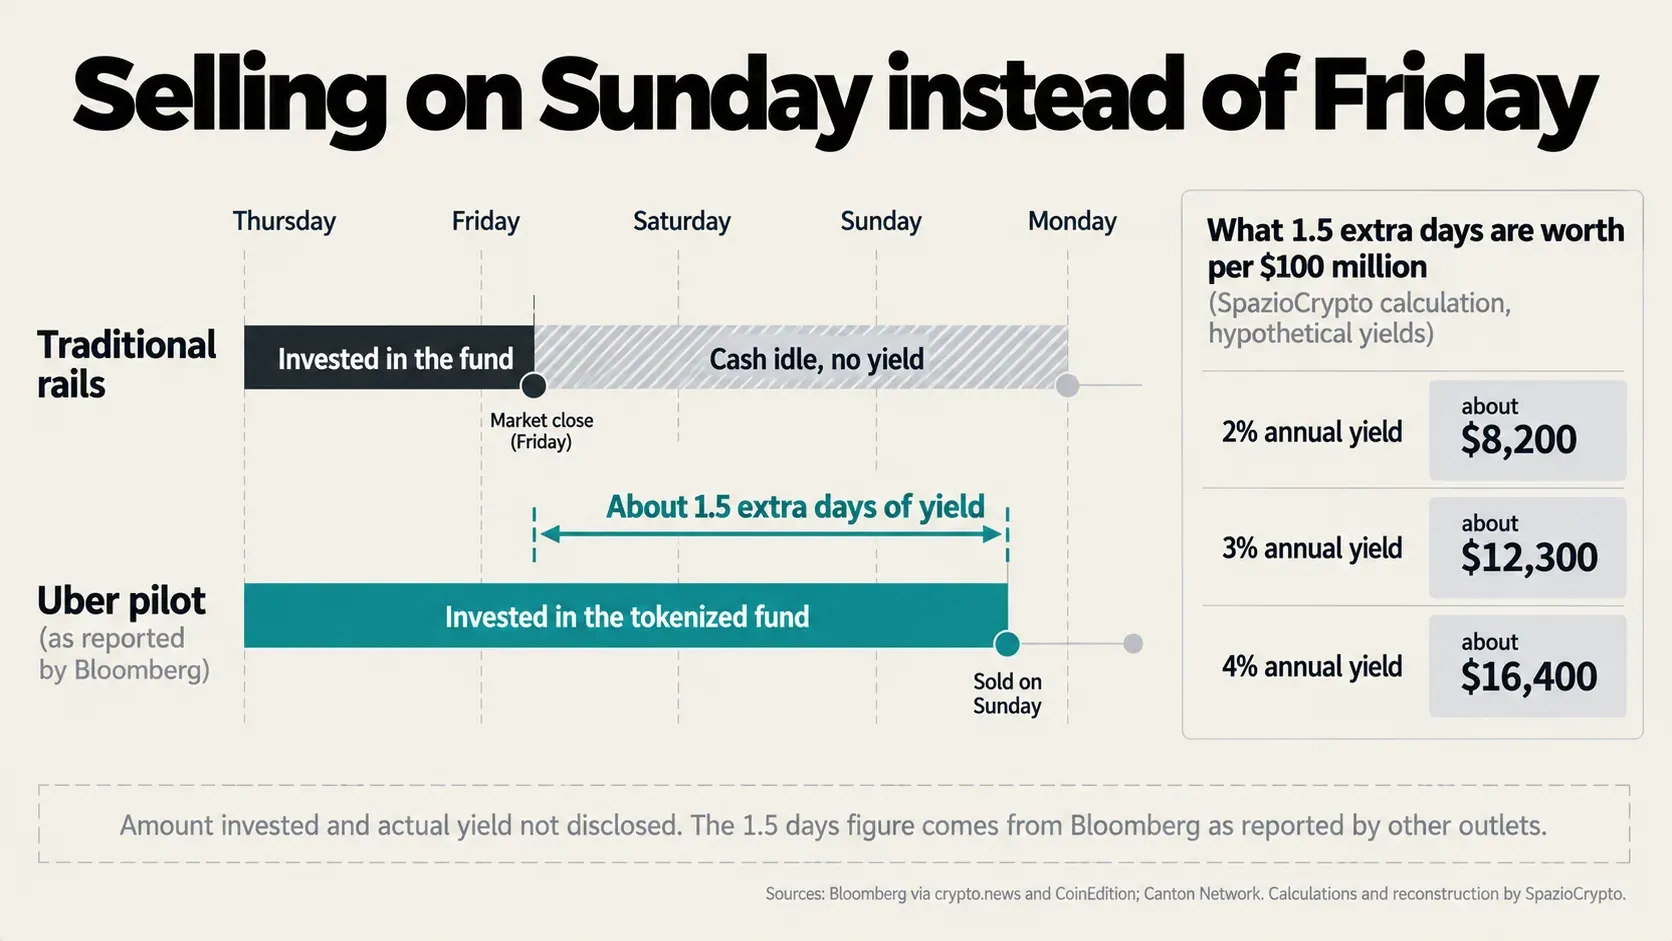
Concretamente, un fondo monetario es el aparcamiento de la liquidez que no se necesita de inmediato: invierte en títulos de muy corto plazo, genera algún rendimiento y se puede rescatar rápido, pero normalmente solo en días hábiles. Si un pago cae en domingo, la tesorería debe vender antes del cierre del viernes y mantener el dinero parado en la cuenta hasta ese momento. Dos días de intereses perdidos, cada vez.
Según Bloomberg, citado por crypto.news y CoinEdition, Uber compró las participaciones un jueves y las vendió un domingo. Respecto a una venta el viernes, ganó aproximadamente día y medio de rendimiento adicional. No es una tasa más alta: son más días de intereses sobre la misma tasa. Ni Uber ni los socios indicaron el importe invertido ni el valor de la ganancia.
Para dar un orden de magnitud: según nuestro cálculo indicativo con rendimientos hipotéticos, cada 100 millones de dólares mantenidos invertidos un día y medio adicional equivalen a unos 4.100 dólares por cada punto porcentual de rendimiento anual. Con un fondo que rinde el 4%, eso son aproximadamente 16.400 dólares. En un solo fin de semana la cifra es pequeña; en nuestra lectura, el valor está en la repetición, para una empresa que paga e ingresa los siete días de la semana.
Depósito tokenizado o stablecoin: ¿cuál es la diferencia?
Se parecen, pero no son lo mismo. Un depósito tokenizado es la cuenta bancaria que aprendió a moverse sobre una blockchain; una stablecoin es un token emitido por una empresa que promete cambiarlo por dólares. Según el comunicado, los HSBC Tokenized Deposits son pasivos de depósito de HSBC Bank USA y cuentan con la garantía federal sobre depósitos, la FDIC, dentro de los límites previstos. Una stablecoin, en cambio, se sustenta en las reservas de su emisor, y las diferencias entre emisores importan, como muestra nuestra comparación entre USDT y USDC.
El fondo monetario es un tercer instrumento distinto. Las participaciones no son un depósito, no están garantizadas por la FDIC y, como recuerda el propio comunicado, el fondo busca mantener un valor de un dólar por participación pero no puede garantizarlo. El piloto reúne, por tanto, dinero bancario, participaciones de un fondo y una red en la que intercambiarlos. HSBC trabaja en este ámbito también en el Reino Unido, donde figura entre los bancos involucrados en los depósitos tokenizados interbancarios con Lloyds, Barclays y NatWest.
 Canton
¿Quién aporta qué en este relevo?
Cada participante lleva una pieza del engranaje. HSBC pone el dinero: su servicio de depósitos tokenizados llegó a Estados Unidos el 13 de abril y, según el comunicado de ese día, ya operaba en Hong Kong, Singapur, Luxemburgo y el Reino Unido. Ese mismo día, Canton anunció que HSBC había completado en su red un piloto que simulaba la emisión, la transferencia y la liquidación de sus propios depósitos tokenizados.
Franklin Templeton aporta el fondo: en noviembre de 2025, según Decrypt, extendió a Canton la plataforma Benji, que emite y registra participaciones de fondos en formato tokenizado. Tradeweb aporta el mercado y coordina la ejecución y la liquidación; según Cointelegraph, en junio de 2025 lideró junto a DRW la ronda de 135 millones de dólares en Digital Asset, la empresa creadora de Canton.
Fireblocks aporta los wallets, con reglas de firma y permisos configurables: una caja fuerte con varias llaves, cada una asignada a un rol concreto. Es la versión empresarial de un debate que también afecta a los particulares, es decir, cómo custodiar las criptomonedas. Canton, por su parte, es descrita por sus promotores como una red pública para instituciones reguladas, con privacidad configurable. La elección de la red no es un detalle técnico menor, como demostró el caso de Coinbase al interrumpir USDC en Noble.
Lo que aún no sabemos
Bastante. El fondo no está identificado, la fecha exacta del test no fue comunicada, y tampoco se indicaron el importe invertido ni el valor del rendimiento adicional. Ningún organismo independiente ha verificado los resultados y no existe un calendario para un servicio comercial. Manish Kohli, responsable de pagos globales de HSBC, habla en el comunicado de interoperabilidad demostrada, no de un lanzamiento.
Las versiones recogidas por Bloomberg no coinciden ni siquiera en el siguiente paso. Según crypto.news, HSBC quiere extender la solución a otros clientes corporativos estadounidenses y a fondos distintos a los de Franklin Templeton; según CoinEdition, Kohli declaró que otros clientes en EE. UU. ya utilizan esta posibilidad. Michael Shaulov, consejero delegado de Fireblocks, espera que cientos de empresas adopten modelos similares en un plazo de 18 meses: es una previsión, no un dato contrastado.
El piloto de Uber
Qué está confirmado y qué no
- Confirmado: compra de participaciones de un fondo monetario tokenizado de Franklin Templeton con depósitos tokenizados de HSBC Bank USA, en modalidad delivery-versus-payment sobre Canton a través de Tradeweb y Fireblocks; liquidación de una parte de las participaciones en fin de semana; rendimientos dirigidos únicamente a cuentas corporativas verificadas.
- No indicado: nombre del fondo, fecha del test, importes, valor del rendimiento adicional, verificaciones independientes, lanzamiento comercial.
- A seguir: la apertura a otros clientes corporativos y a otros fondos, los primeros volúmenes declarados, los movimientos de otros bancos y tesorerías.
La lectura de fondo
Es nuestra interpretación que el piloto de Uber desplaza el debate sobre las blockchain de la moneda al tiempo. Las stablecoins ya demostraron que el dinero puede moverse a cualquier hora, y los grandes gestores también se han puesto en marcha, como narra la stablecoin lanzada por Fidelity. Aquí la pregunta es otra: cuánto vale, para una empresa, no tener que esperar al lunes. Los bancos responden con depósitos tokenizados que permanecen bajo la garantía de depósitos, mientras los emisores de stablecoins amplían su red, como Circle, que lleva USDC a 40 mercados emergentes.
Hay tres señales que conviene observar: si HSBC abrirá realmente el servicio a más clientes y más fondos, si llegarán volúmenes y cifras verificables, y si otras grandes empresas pedirán a sus bancos el mismo horario continuo. Mientras esos datos no lleguen, el test de Uber demuestra que el mecanismo funciona, pero no todavía cuánto conviene.