El Banco de Italia invita a los comerciantes a participar en el piloto del euro digital. El 12 de octubre, en el foro de Confesercenti, Massimiliano Renzetti, subjefe de la Unidad Euro Digital, convocó a comercios físicos, tiendas en línea y asociaciones a presentar candidaturas para la prueba del Eurosistema, que arrancará en la segunda mitad de 2027 y durará doce meses, según ANSA. La convocatoria tiene fecha límite: el 27 de octubre a las 17:00 horas. Con un matiz importante: la licitación del BCE que cierra ese día abarca únicamente el comercio electrónico y las ventas a través de aplicaciones, mientras que para los establecimientos físicos son los bancos centrales nacionales quienes identifican a los participantes.
Las declaraciones de Renzetti proceden de ANSA. Los detalles de la prueba se extraen de los documentos del BCE: el comunicado del 14 de julio con la lista de los 36 operadores, el aviso del 15 de septiembre y las preguntas frecuentes sobre el piloto, así como los materiales del Banco de Italia. Ya informamos sobre la convocatoria para comercios en línea el 28 de septiembre; aquí nos centramos en qué cambia con el llamamiento del Banco de Italia.
 Redazione ANSA
Qué dijo Renzetti
Renzetti intervino en el foro de Confesercenti, “Aperti”, que este año se celebra en Roma en la Piazza del Popolo del 9 al 14 de octubre. Según ANSA, recordó que la convocatoria se publicó el 15 de septiembre y “se cierra el 27 de octubre”, y que “Italia tendrá un papel de primer orden en el piloto”. Los operadores italianos, explicó, cubren funciones y tamaños distintos, desde la distribución del instrumento a los ciudadanos hasta su aceptación en los establecimientos, y permiten probar toda la cadena de valor. La prueba utilizará “una versión beta del euro digital, próxima a la propuesta legislativa pero sin curso legal”, para verificar que el sistema sea robusto, sencillo y escalable, tanto en línea como fuera de línea.
Los casos de uso son tres: pagos entre personas, pagos en tiendas físicas (incluidos TPV y tecnología sin contacto) y comercio electrónico. Dos precisiones de Renzetti ayudan a calibrar la escala del test: participará “un número limitado de comerciantes”, y los usuarios serán empleados de los bancos centrales del Eurosistema, no ciudadanos de a pie.
Quién puede candidarse, y cómo
Concretamente, para los comercios en línea, la vía es la convocatoria del BCE publicada el 15 de septiembre y difundida por el Banco de Italia el 23 de septiembre. Las candidaturas se envían por correo electrónico antes de las 17:00 del 27 de octubre. Las preguntas frecuentes del BCE exigen que el comerciante esté legalmente establecido en la Unión Europea y que atienda al menos dos de las localidades incluidas en el piloto; el número de comerciantes seleccionados dependerá de las candidaturas válidas recibidas. Quien resulte elegido firma un acuerdo de participación con el BCE y un contrato con uno de los proveedores de servicios de pago del piloto. No abonará comisiones a esos operadores por los servicios del test, pero sí asumirá sus propios costes de integración y gestión, sin subvenciones ni reembolsos. Los requisitos detallados se recogen en nuestro artículo sobre la convocatoria para comercios en línea.
 Banca d'Italia
Para los establecimientos físicos el panorama es distinto. Las preguntas frecuentes del BCE aclaran que la convocatoria abarca solo los pagos a distancia entre personas y empresas, y que serán los bancos centrales nacionales quienes identifiquen a los comerciantes en sus respectivas localidades. En las tiendas, el cobro se realizará mediante una aplicación SoftPOS que convierte un teléfono inteligente o una tableta en terminal de pago. El ejemplo elegido por el BCE para ilustrar el piloto es un empleado suyo que paga su almuerzo en la cantina del BCE con el móvil. En las páginas del Banco de Italia que hemos consultado no existe una convocatoria específica para tiendas físicas, y ANSA tampoco indica un canal concreto: es el punto que deben aclarar quienes recogieron el llamamiento de Renzetti con un local y no con un sitio web.
El peso de Italia: siete operadores sobre 36
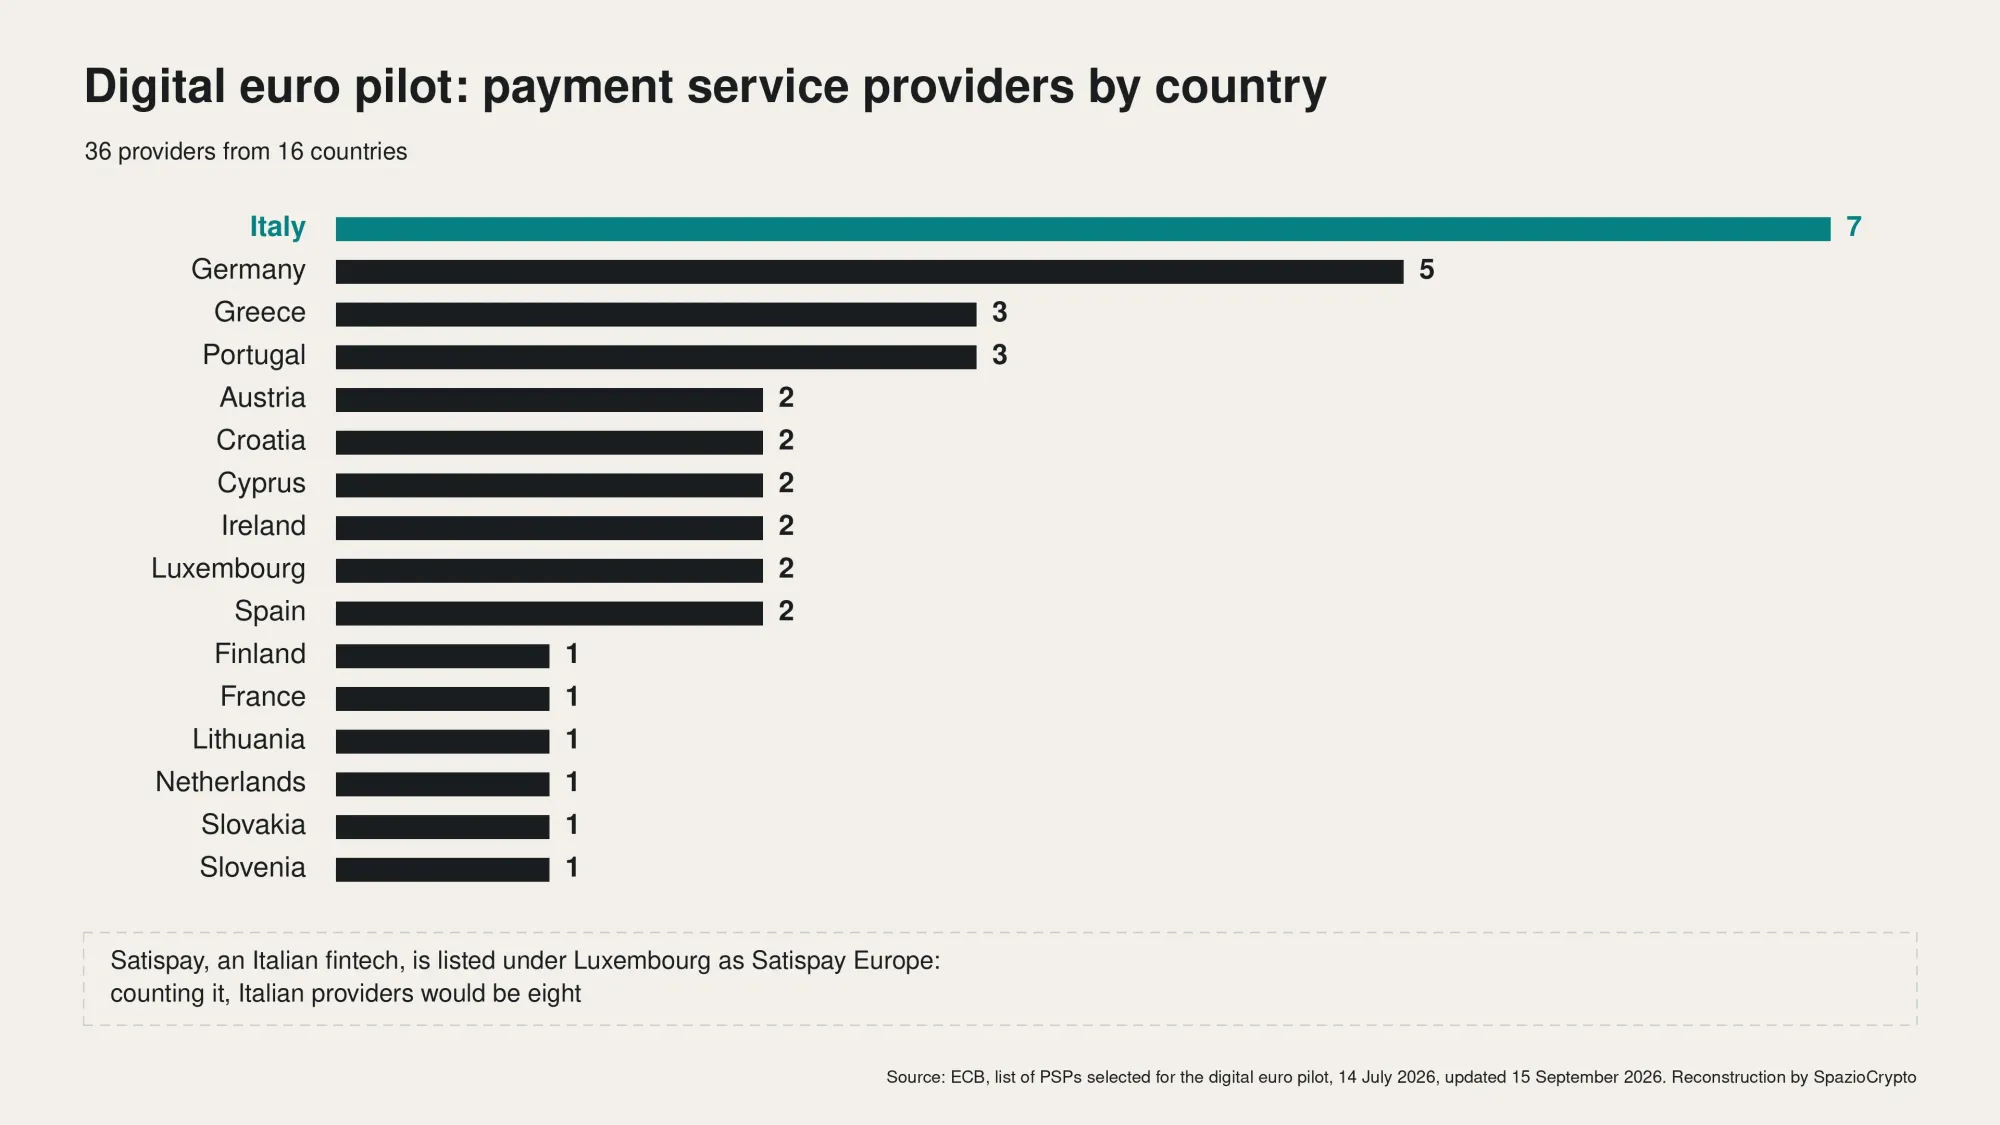
El BCE seleccionó a 36 proveedores de servicios de pago entre más de 50 candidatos de 16 países. Italia es el país con más operadores: Banca Monte dei Paschi di Siena, Banca Sella, isybank, Nexi Payments, Numia, Poste Italiane y UniCredit. Le sigue Alemania con cinco, Grecia y Portugal con tres, y una serie de países con uno o dos. Según ANSA, la cifra asciende a ocho si se cuenta Satispay, empresa italiana que, no obstante, figura en la lista del BCE como Satispay Europe, domiciliada en Luxemburgo. El piloto contará con el BCE y 19 bancos centrales nacionales: de los 21 del área del euro quedan fuera los de Malta y Bulgaria.
Los operadores tienen dos funciones posibles, explica el BCE: distribuir el euro digital a los usuarios o habilitar a los comerciantes para aceptarlo, y algunos asumen ambas. Entre los siete italianos hay bancos tradicionales, un banco digital, Poste Italiane y dos especialistas en pagos. Algunos trabajan a su vez en soluciones privadas: UniCredit, por ejemplo, participa en el consorcio Qivalis, que prepara una stablecoin en euros junto con otros bancos europeos. Es una lectura propia que la moneda pública y la privada avanzan en paralelo, con los mismos intermediarios en el centro.
Qué queda por decidir: comisiones, aceptación, límites
Para un comerciante, las normas que más importan todavía no están escritas. La propuesta de la Comisión Europea es del 28 de junio de 2023; el Consejo fijó su posición el 19 de diciembre de 2025, el Parlamento Europeo el 9 de julio de 2026, y el primer trílogo tuvo lugar el 13 de julio. Según el análisis de Freshfields, el objetivo es un acuerdo político antes de finales de 2026, mientras que el BCE aspira a estar listo para una posible primera emisión en 2029, siempre que el reglamento se adopte este año; la decisión sobre la emisión llegará solo tras la aprobación de la ley.
Sobre las comisiones, según el análisis de Freshfields, el Parlamento y el Consejo prevén ambos techos uniformes en la zona euro, primero con un modelo transitorio y luego basados en costes más un margen razonable, aunque divergen en duración y mecanismos de protección: el Parlamento prefiere techos por comerciante individual, el Consejo a escala nacional. Ambos admiten excepciones a la obligación de aceptación, y el Parlamento exime expresamente a las micro y pequeñas empresas, según Eunews aquellas que ya no aceptan otros pagos digitales; el límite a la cantidad de euros digitales que se pueden mantener está aún por definir. Estos son los temas sobre los que las asociaciones comerciales, incluida Confesercenti, han pedido cero comisiones en los micropagos y ningún coste para los TPV, y sobre los que la subdirectora general del Banco de Italia, Chiara Scotti, declaró que el euro digital servirá para pagar, no para sustituir los depósitos.
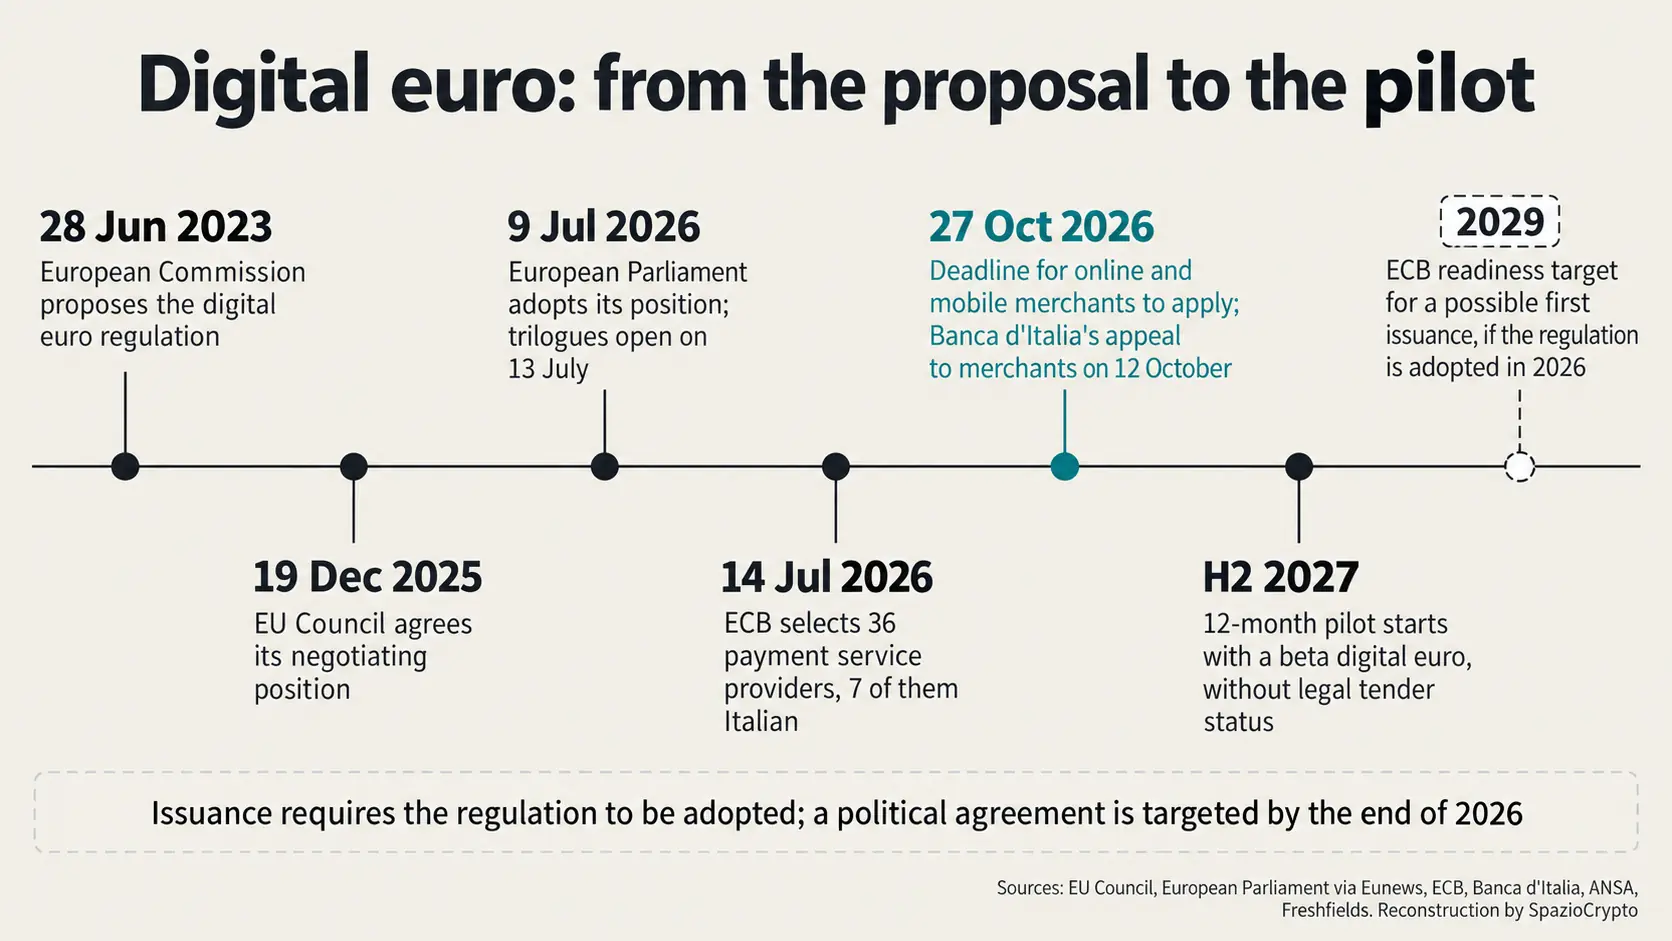
El piloto y los comerciantes en síntesis
Qué está confirmado y qué no
- Confirmado: llamada del Banco de Italia a los comerciantes el 12 de octubre; convocatoria del BCE para e-commerce y m-commerce hasta las 17:00 del 27 de octubre; 36 operadores, siete italianos; inicio en la segunda mitad de 2027 por doce meses; versión beta sin curso legal, utilizada por los empleados de los bancos centrales.
- No indicado: una convocatoria o canal para las tiendas físicas en Italia; cuántos comerciantes serán seleccionados; el papel de cada operador italiano.
- Por seguir: las orientaciones del Banco de Italia para las tiendas físicas, el acuerdo político sobre el reglamento previsto para antes de finales de 2026, los techos a las comisiones y la obligación de aceptación.
La lectura de fondo
Que un banco central acuda a un foro de comerciantes a pedir candidaturas dice mucho sobre dónde se juega la partida: un medio de pago funciona solo si el negocio lo acepta, y para el negocio importan los costes, los terminales y los plazos de cobro. El piloto sirve también para medir la experiencia de los comerciantes antes de que se fijen las normas sobre comisiones y aceptación. La opción europea va en dirección contraria a la estadounidense, donde la Reserva Federal no puede emitir un dólar digital y la moneda digital se deja en manos de las stablecoins privadas, un modelo cuyos riesgos para los depósitos bancarios ha señalado el Banco de Italia según sus propios informes.
Las señales concretas a seguir son estas: cuántos comerciantes italianos entrarán en la prueba, cómo el Banco de Italia identificará las tiendas físicas, el resultado de la negociación europea sobre comisiones y obligación de aceptación y, a partir de 2027, los resultados de la experimentación. La fuerte presencia de operadores italianos otorga al país un peso real en la construcción del producto; queda por ver si eso se traducirá en condiciones favorables para quienes tendrán que aceptar el euro digital cada día.