El agente de ChatGPT ya puede pagar. Pero no puede gastar un solo dólar sin el rostro o la huella dactilar del usuario. Esa es la fórmula de ChatGPT Wallet, la cartera para agentes de IA presentada por OpenAI el 13 de noviembre: el agente prepara la compra hasta el momento del pago, y el usuario la aprueba cada vez mediante un control biométrico. Al lanzarse, solo está disponible en Estados Unidos y únicamente para suscriptores Pro.
- El 13 de noviembre, OpenAI presentó ChatGPT Wallet: los agentes de ChatGPT completan compras con tarjetas ya registradas por el usuario.
- Al lanzarse, está reservado a usuarios Pro mayores de edad en Estados Unidos, con tarjetas de crédito estadounidenses de Amex, Chase, Mastercard o Visa.
- Cada compra requiere una aprobación biométrica; el comercio recibe un token, no los datos reales de la tarjeta.
- Según los términos del servicio, Wallet no crea una cuenta, no conserva saldo y no otorga crédito.
¿Qué hace ChatGPT Wallet?
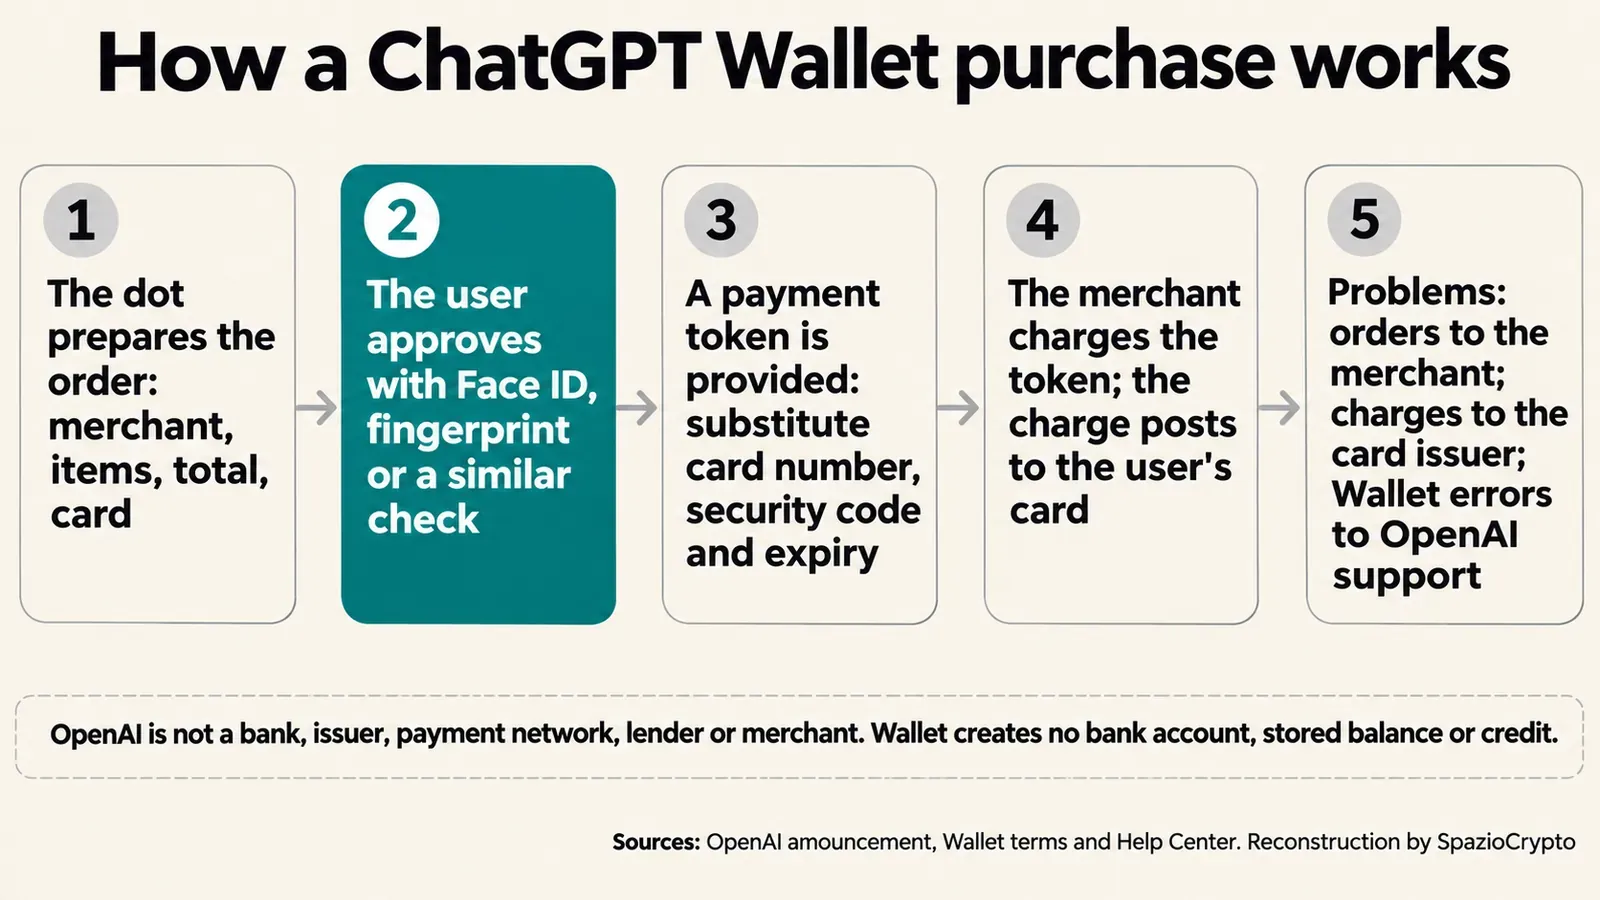
Wallet funciona dentro de los “dots”, los agentes personales de ChatGPT. El usuario añade una tarjeta una sola vez, le pide a su agente una compra y, antes del pago, ve el comercio, los artículos, el total y la tarjeta seleccionada. Aprueba con Face ID, huella dactilar o un control equivalente. Según el anuncio de OpenAI, cada aprobación genera un registro de la compra autorizada.
Tras la aprobación, la red de pago proporciona un token: un número de tarjeta, un código y una fecha de vencimiento sustitutos. El comercio y el agente no ven los datos reales. El cargo llega a la tarjeta elegida, con las recompensas y protecciones previstas para las reclamaciones correspondientes. OpenAI lo presenta como “la primera cartera que permite a los agentes pagar sin acceder a los datos reales de las tarjetas” (traducción propia).
El sistema está construido con American Express, Mastercard y Visa, con Forter, Riskified, Sardine y Signifyd para la prevención del fraude, y con Adyen, Checkout.com y Stripe como procesadores de pago. El contexto más amplio es la carrera de las grandes empresas tecnológicas por dotar a los agentes de IA de una cartera propia.
¿Quién puede usarlo y dónde?
El lanzamiento es gradual y restringido. Las condiciones del Help Center de OpenAI, en la fecha del anuncio, son las siguientes:
| Requisito | Al lanzamiento |
|---|---|
| Suscripción | ChatGPT Pro, con un dot ya configurado |
| Usuario | Mayor de edad, residente en Estados Unidos, con dirección de facturación estadounidense |
| Tarjetas admitidas | Tarjetas de crédito estadounidenses American Express, Chase, Mastercard y Visa |
| Tarjetas excluidas | Tarjetas de débito y tarjetas virtuales |
| Dónde funciona | Solo en conversaciones con el dot, no en Chat, ChatGPT Work ni Codex |
El Help Center advierte también que Wallet puede no completar el pago en todos los comercios, porque algunos checkouts bloquean a los agentes. Según FinTech Futures, por ahora OpenAI no aplica comisiones sobre las transacciones.
¿Quién responde si algo sale mal?
Los términos de Wallet, en vigor desde el 12 de noviembre, son claros. OpenAI no es un banco, un emisor, un circuito, una financiera ni el comercio: el vendedor sigue siendo la tienda. Wallet no crea una cuenta ni un saldo, no otorga crédito y no transfiere fondos. En mayúsculas, los términos excluyen la responsabilidad de OpenAI por compras, pagos y pedidos.
Para los problemas, el Help Center señala tres interlocutores distintos:
- El comercio, para el estado del pedido, cancelaciones, devoluciones y reembolsos.
- El emisor de la tarjeta, para cargos rechazados, disputados o no reconocidos.
- El soporte de OpenAI, para errores de Wallet, accesos sospechosos o compras distintas a las aprobadas.
La aprobación solo completa la parte del usuario: no confirma que el comercio haya aceptado el pedido. Es el mismo nudo que ha surgido en las pruebas sobre la fiabilidad de los agentes de IA cuando reciben tareas reales.
El agente paga, pero no decide
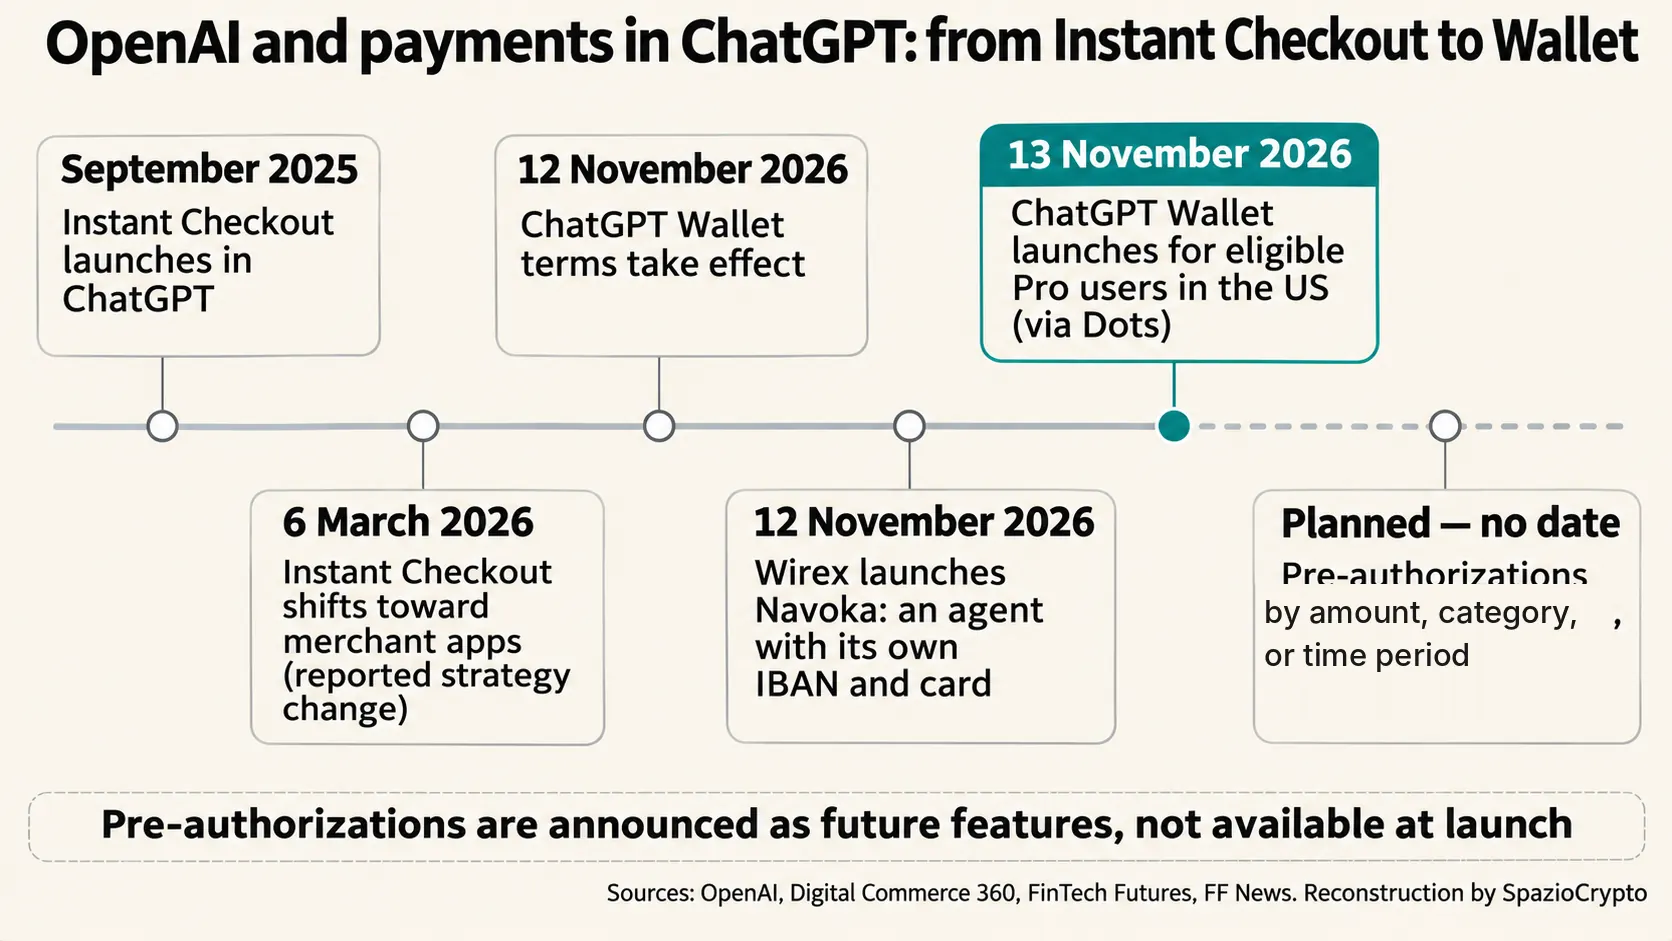
La paradoja está en el nombre. La cartera del agente no le da nada al agente para gastar: convierte la tarjeta del usuario en una credencial temporal, válida para una sola compra ya aprobada. OpenAI describe como desarrollo futuro las delegaciones por importe, categoría o período, con controles biométricos y registros de autorizaciones. Hoy no están disponibles.
Hay un precedente que explica la cautela. Instant Checkout, el pago directo en ChatGPT lanzado en septiembre de 2025, fue trasladado en marzo a las apps de los comercios. “Estamos cambiando la forma en que abordamos el comercio en ChatGPT”, declaró entonces un portavoz de OpenAI a Digital Commerce 360 (traducción propia). Wallet arranca desde ahí, con el consentimiento humano en el centro.
La comparación con Wirex Navoka, lanzado el 12 de noviembre, aclara los dos modelos. Según FF News, Navoka otorga al agente su propio IBAN, una tarjeta y carteras en USDC y EURC, dos stablecoins, con reglas y límites fijados por el usuario. OpenAI, en cambio, vincula al agente a la tarjeta existente y exige aprobación en cada compra. La diferencia recuerda el debate sobre los permisos de los agentes en entornos corporativos.
¿Y en América Latina y España?
Por ahora, nada. OpenAI no ha anunciado disponibilidad en España, América Latina ni en la Unión Europea, y los requisitos excluyen a quienes no residen en Estados Unidos. En Europa, además, la autenticación reforzada de clientes ya es una obligación: según el artículo 97 de la directiva PSD2, el proveedor debe aplicarla cuando el pagador inicia un pago electrónico. Una aprobación por cada compra es la norma, no la excepción.
En América Latina, donde el pago móvil y la biometría crecen con fuerza, el modelo de ChatGPT Wallet no resultaría extraño para los usuarios. Pix en Brasil, CoDi en México y Bizum en España han normalizado la autenticación rápida en pagos cotidianos. El verdadero obstáculo para una llegada a esta región será otro: las delegaciones preventivas que OpenAI tiene previstas deberán conciliarse con regulaciones locales sobre servicios de pago, protección del consumidor y, en algunos casos, legislación específica sobre IA.
ChatGPT Wallet
Qué está confirmado y qué no
- Confirmado: lanzamiento el 13 de noviembre para usuarios Pro en Estados Unidos; aprobación biométrica de cada compra; token en lugar de los datos reales de la tarjeta; sin cuenta, saldo ni crédito; OpenAI no es banco, emisor, circuito ni comercio.
- No indicado: número de usuarios, comercios y transacciones; datos sobre fraudes, errores y compras no completadas; plazos de las delegaciones preventivas y de la llegada fuera de Estados Unidos.
- A seguir: el inicio de las autorizaciones por importe, categoría o período; la extensión a otros países y a las tarjetas de débito; cuántos comercios bloquearán o aceptarán a los agentes.
La lectura más amplia
Nuestra lectura, que declaramos como tal: el verdadero producto de OpenAI no es la cartera, sino el límite. El agente llega hasta el último clic, pero el medio de pago sigue siendo del usuario, el riesgo permanece en emisores y comercios, y la decisión sigue siendo humana. Es un modelo prudente, construido tras un paso atrás, que introduce al agente dentro del proceso de pago sin entregarle las llaves.
Ese límite se moverá con las delegaciones preventivas, y ahí es donde se verá quién responde cuando el agente compra algo incorrecto dentro de los límites fijados. Las señales a vigilar son tres: el debut de las autorizaciones por importe y categoría, el comportamiento de los comercios hacia los agentes, y los primeros datos sobre errores y reclamaciones. En materia de seguridad, sigue vigente la lección sobre los agentes de IA con acceso a sistemas reales.
Fuentes
- OpenAI: Introducing ChatGPT Wallet (13 de noviembre de 2026), ChatGPT Wallet Terms (en vigor desde el 12 de noviembre de 2026) y Help Center, Making purchases with ChatGPT Wallet.
- Contexto: FinTech Futures (noviembre de 2026) y Digital Commerce 360 (6 de marzo de 2026).
- Comparación: FF News sobre Wirex Navoka (12 de noviembre de 2026).
- Normativa europea: EBA, artículo 97 de la directiva PSD2 sobre autenticación reforzada de clientes.