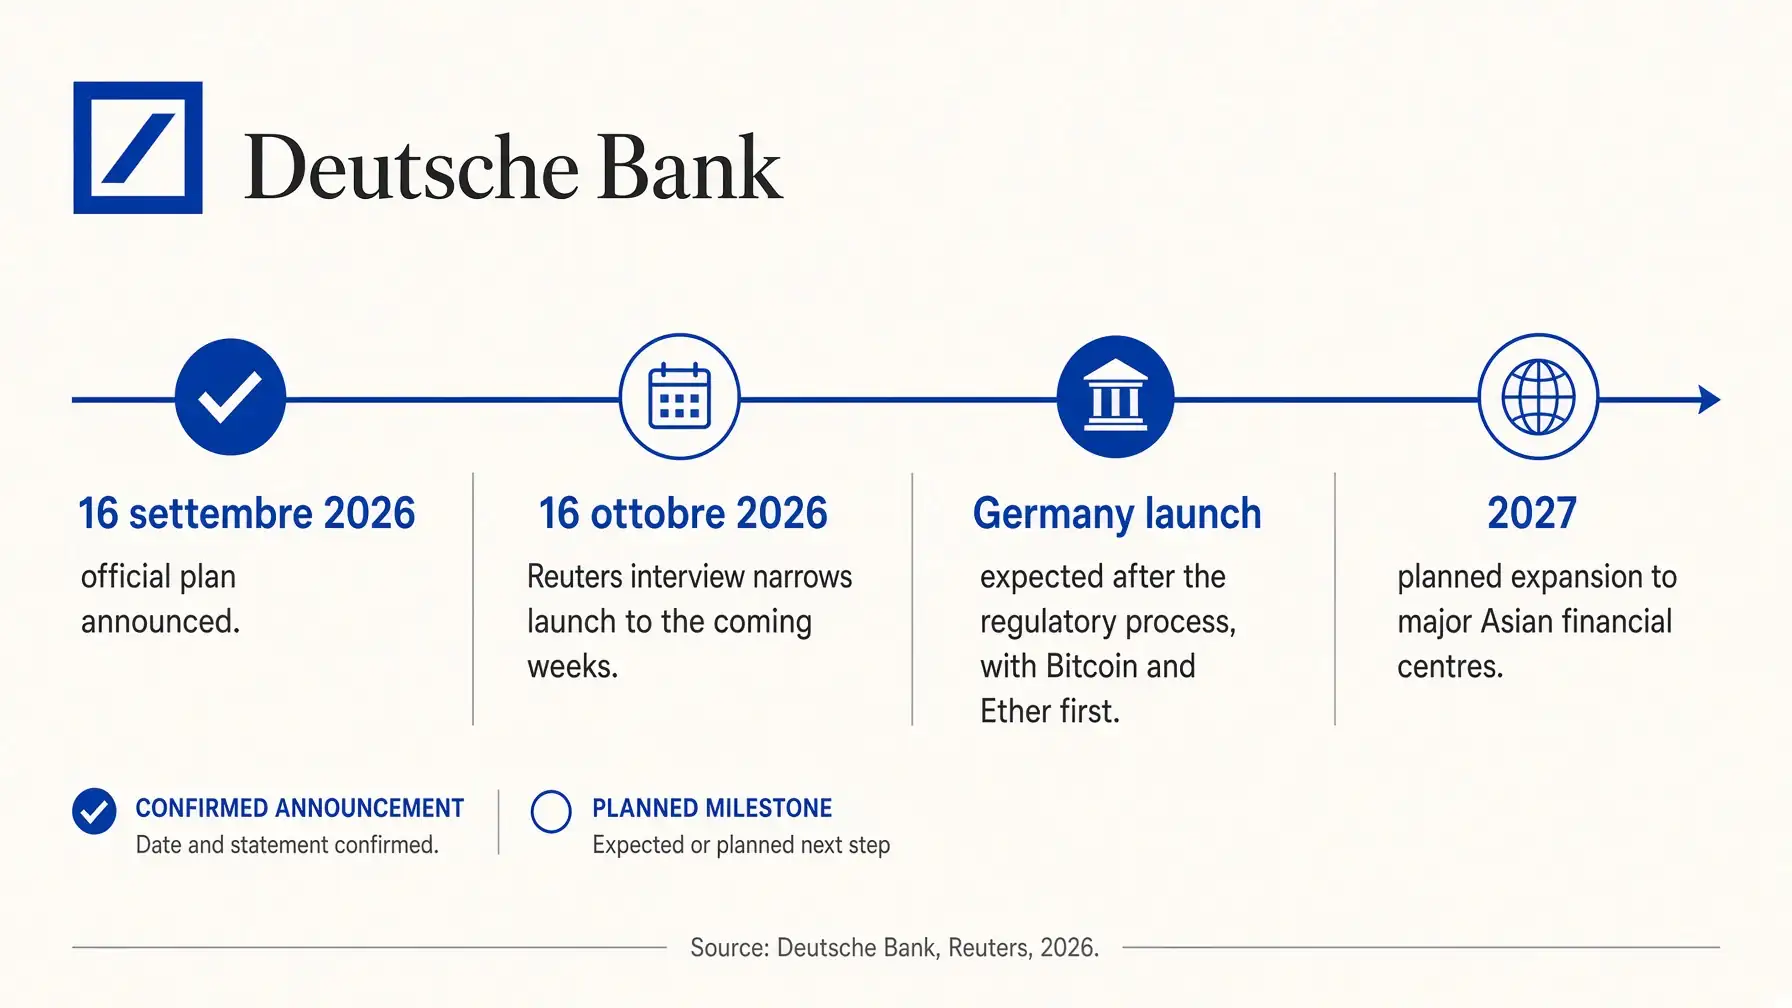
La custodia crypto de Deutsche Bank tiene ahora un horizonte temporal más preciso. El banco alemán prevé lanzar en Alemania, en pocas semanas, un servicio para conservar Bitcoin y Ether destinado a clientes institucionales y empresariales. Posteriormente, planea añadir funciones vinculadas a las stablecoins y llevar la oferta a los principales centros financieros asiáticos en 2027. La noticia surge de una entrevista publicada por Reuters el 16 de octubre de 2026, un mes después de la comunicación con la que la entidad había presentado el proyecto sin indicar una fecha tan próxima.
El avance sigue condicionado al proceso regulatorio. Esta distinción importa: Deutsche Bank no ha anunciado que el servicio ya esté operativo, ni ha comunicado una lista definitiva de mercados asiáticos ni una fecha para las funciones sobre stablecoins. Lo que sí ha precisado es el orden de prioridades: primero la custodia regulada en Alemania, después los servicios para mover fondos hacia y desde stablecoins consolidadas, y luego una presencia más amplia en Asia.
Qué ha confirmado Deutsche Bank
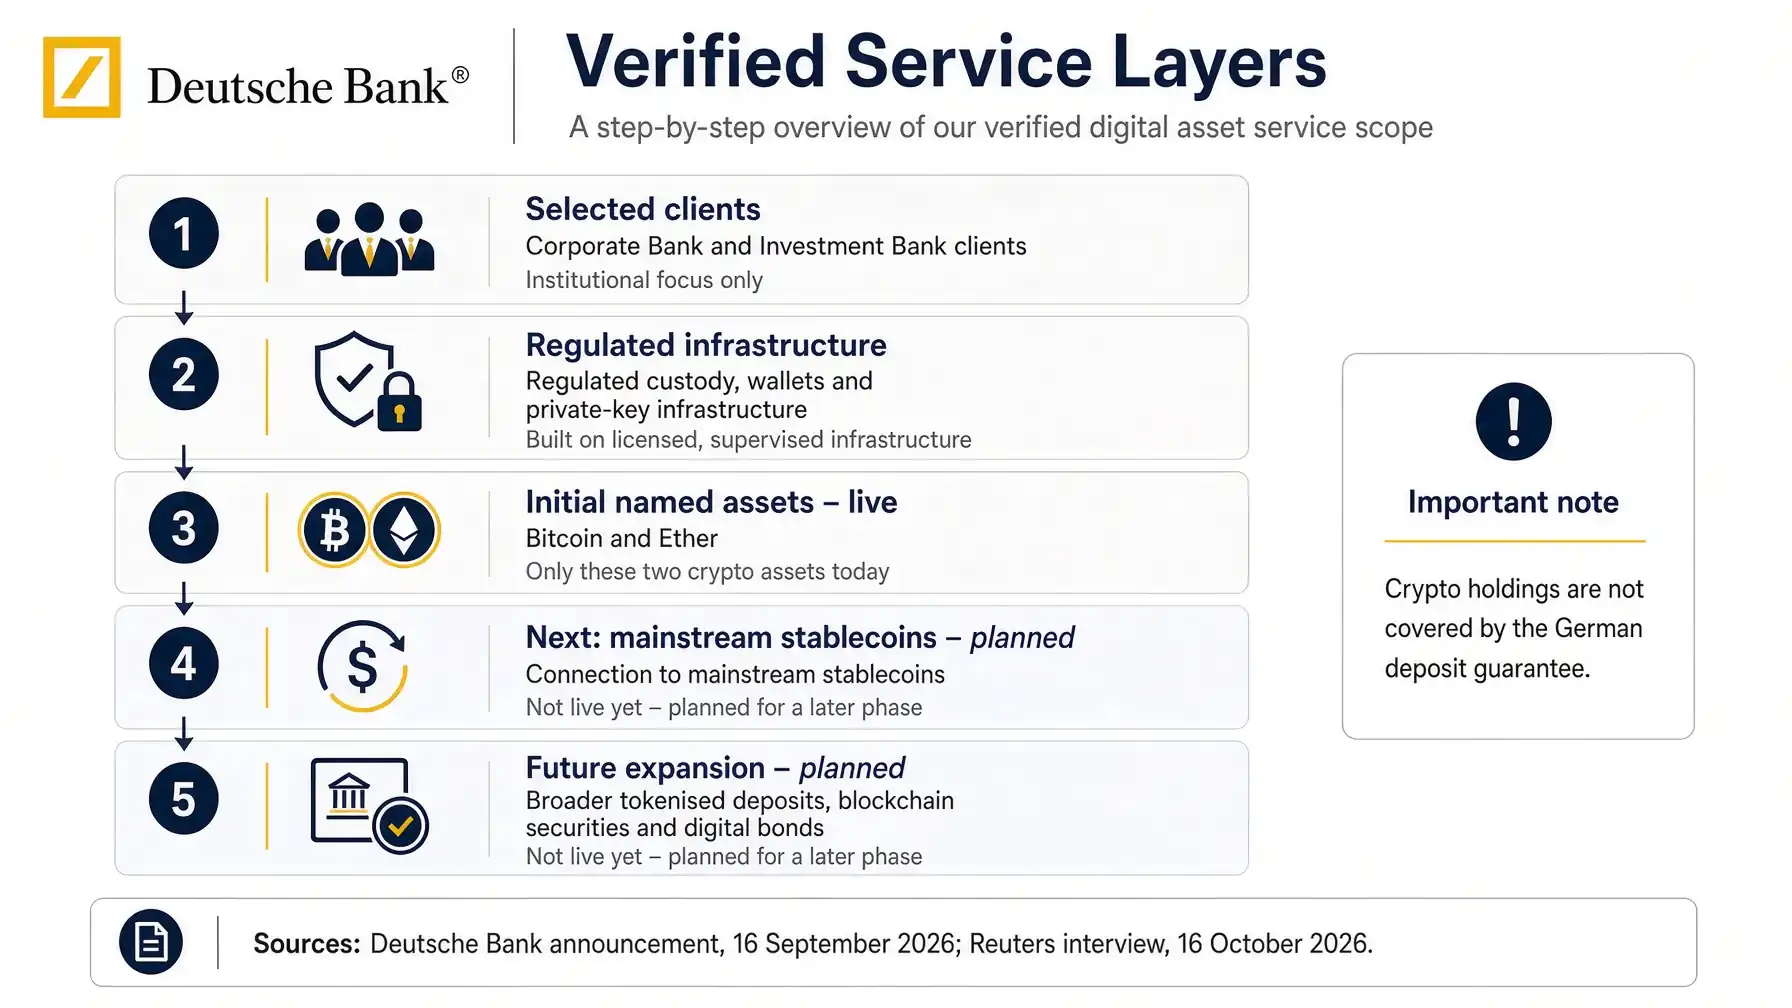
Gerald Podobnik, responsable global de la división Corporate Bank, declaró a Reuters que el debut alemán se espera “en las próximas semanas”. La oferta inicial cubrirá la conservación de Bitcoin y Ether. En una fase posterior, el banco tiene previsto ayudar a los clientes a transferir fondos hacia y desde las stablecoins más utilizadas, además de desarrollar depósitos tokenizados, valores en blockchain y bonos digitales.
El comunicado oficial del 16 de septiembre de 2026 limita el público inicial a una selección de clientes de la Corporate Bank y del Investment Bank. Describe una infraestructura que incluye wallets, gestión de claves privadas y custodia regulada de activos seleccionados. Especifica también que los criptoactivos custodiados no están cubiertos por la garantía de depósitos bancarios. Es un detalle esencial para no confundir un servicio prestado por un banco con un depósito tradicional.
El banco no parte de cero. Forma parte de Qivalis, el proyecto bancario europeo para una stablecoin en euros. SpazioCrypto ha documentado cómo 37 bancos, entre ellos Deutsche Bank, UniCredit e Intesa, están evaluando Ethereum como infraestructura pública para ese proyecto. Custodia, dinero tokenizado y liquidación no son iniciativas aisladas, sino componentes de una misma arquitectura.
Deutsche Bank
- Confirmado: lanzamiento de la custodia en Alemania previsto en pocas semanas, inicialmente para Bitcoin y Ether.
- Confirmado: expansión hacia centros financieros asiáticos planificada para 2027.
- Confirmado: clientela inicial seleccionada entre Corporate Bank e Investment Bank.
- No confirmado: fecha exacta de apertura, mercados asiáticos implicados y stablecoins soportadas.
- Condición: el proyecto sigue sujeto a la finalización del proceso regulatorio.
Por qué la custodia va antes que el trading
Para un banco global, conservar activos digitales es el punto desde el que controlar la identidad del cliente, la segregación patrimonial, la seguridad de las claves y el registro de operaciones. El trading puede añadirse después, pero sin una base de custodia conforme resulta difícil ofrecer servicios integrados a empresas, fondos o tesorerías.
La elección recuerda a la realizada en España y en Europa por entidades que han optado por la custodia y la transferencia como perímetro inicial bajo MiCA. No significa que los proyectos sean idénticos: Deutsche Bank habla aún de un lanzamiento condicionado. El paralelismo se refiere a la secuencia industrial, no al estado de autorización.
Para el cliente institucional, el valor no consiste solo en no perder una clave privada. Un banco puede integrar controles antilavado de dinero, límites operativos, autorizaciones múltiples y reporting dentro de los procesos que ya utiliza la tesorería. Ahí es donde los grandes bancos pueden competir con los custodios cripto nativos.
El modelo europeo que toma forma
Básicamente, miCA ha creado un marco común, pero no ha igualado todas las vías de acceso. Los operadores cripto deben obtener la autorización prevista para los prestadores de servicios sobre criptoactivos; las entidades de crédito pueden utilizar un procedimiento de notificación para los servicios compatibles con su licencia. La lista de operadores autorizados bajo MiCA muestra cómo bancos, exchanges y custodios especializados están entrando en el mismo mercado desde puntos de partida distintos. En España, la CNMV gestiona el registro de proveedores de servicios sobre criptoactivos, siguiendo el esquema de notificación que MiCA habilita para la banca.
Deutsche Bank tiene dimensiones y relaciones comerciales que pueden convertir la custodia cripto de producto especializado a componente del cash management institucional. Sin embargo, no es correcto transformar esta perspectiva en una certeza de adopción. El banco no ha publicado datos sobre clientes ya contratados, volúmenes esperados o comisiones. El objetivo de crecimiento anual del 8% indicado por la Corporate Bank hasta 2028 corresponde a la división en su conjunto, no al servicio de custodia en particular.
La señal más sólida es organizativa: el proyecto lo presenta la Corporate Bank, el área que sirve a empresas e instituciones financieras. Esto sitúa los activos digitales cerca de los pagos, la liquidez y la gestión de riesgos, no en un laboratorio separado.
De la custodia a las stablecoins
La segunda fase anunciada es quizás más relevante que la primera. Permitir a los clientes mover fondos hacia y desde las stablecoins implica conectar cuentas bancarias y dinero on-chain. En este modelo el banco no tiene que emitir cada token: puede custodiar los activos, verificar al cliente, convertir moneda bancaria y coordinar la liquidación.
La estrategia es coherente con el trabajo sobre depósitos tokenizados y valores digitales. En septiembre, Deutsche Bank describió su ambición como una infraestructura capaz de hacer convivir distintas formas de dinero digital. El marco europeo incluye también el debate sobre las reservas: según informó Reuters, el BCE y varios bancos centrales han pedido revisar algunas reglas MiCA sobre stablecoins, señal de que la conexión entre tokens y balances bancarios sigue evolucionando.
Custodia y stablecoins no son dos líneas independientes. La primera permite controlar los activos y las claves; las segundas pueden convertirse en un medio de liquidación disponible de forma ininterrumpida. Para una tesorería empresarial, la combinación tiene sentido solo si compliance, liquidez y conciliación están integradas. En América Latina, donde la demanda de stablecoins en dólares es alta para cobertura de inflación y remesas, el movimiento de Deutsche Bank puede señalar el camino que seguirán los grandes bancos globales con presencia regional.
Asia en el plan de 2027
Reuters informa de que Deutsche Bank planea extender la oferta a los principales centros financieros asiáticos en 2027. El banco no ha indicado cuáles. Singapur y Hong Kong son candidatos plausibles por su actividad en activos digitales, pero atribuirlos al plan sin una confirmación sería una inferencia, no un dato.
La expansión asiática responde a una lógica comercial. Muchos clientes de la Corporate Bank gestionan flujos internacionales y necesitan infraestructuras que operen en distintas franjas horarias. Una custodia limitada a Alemania puede ser un primer nodo; una red multijurisdiccional puede sostener pagos, colateral y valores digitales a mayor escala.
Queda pendiente el nudo de las autorizaciones locales. Un servicio regulado en Alemania no se convierte automáticamente en distribuible en Asia. Cada mercado puede imponer requisitos propios sobre licencias, segregación de activos, transferencias y stablecoins. Por eso, 2027 debe leerse como objetivo declarado, no como calendario garantizado.
Qué cambia para Italia
Para la banca italiana, la jugada eleva el listón competitivo. UniCredit busca un socio tecnológico para custodia y trading de criptomonedas, mientras que Banca Sella ya optó por la vía de la notificación. Deutsche Bank llega a ese mismo espacio con una plataforma global y una cartera de clientes corporativos internacionales.
La competencia no se reduce a quién ofrece Bitcoin primero. Lo que importa es la capacidad de integrar custodia, pagos, stablecoins e instrumentos tokenizados en un solo servicio. UniCredit ya experimentó la tokenización del crédito con un Schuldschein digital para empresas alemanas. El mercado europeo converge así hacia un modelo en el que la blockchain permanece bajo el producto bancario, con frecuencia invisible para el cliente final.
Para las empresas italianas con operaciones internacionales, el efecto dependerá de los productos realmente disponibles, de los costes y de la cobertura geográfica. Deutsche Bank no ha comunicado aún ninguno de esos detalles. La noticia importa porque reduce la incertidumbre sobre el calendario, no porque resuelva ya el problema operativo.
La lectura más amplia
En la práctica, deutsche Bank está convirtiendo los activos digitales de experimento tecnológico a servicio de infraestructura bancaria. El orden de las decisiones es coherente: primero controlar los activos, luego conectar el dinero tokenizado, por último extender la red a los mercados donde operan sus clientes.
Esto no garantiza demanda, ingresos ni éxito. Demuestra, en cambio, que uno de los mayores bancos europeos considera la custodia una pieza necesaria para competir en el futuro de los pagos y los mercados de capitales. La diferencia entre promesa y producto se medirá en las próximas semanas: autorización completada, apertura efectiva y primeros detalles comerciales serán las señales a verificar.