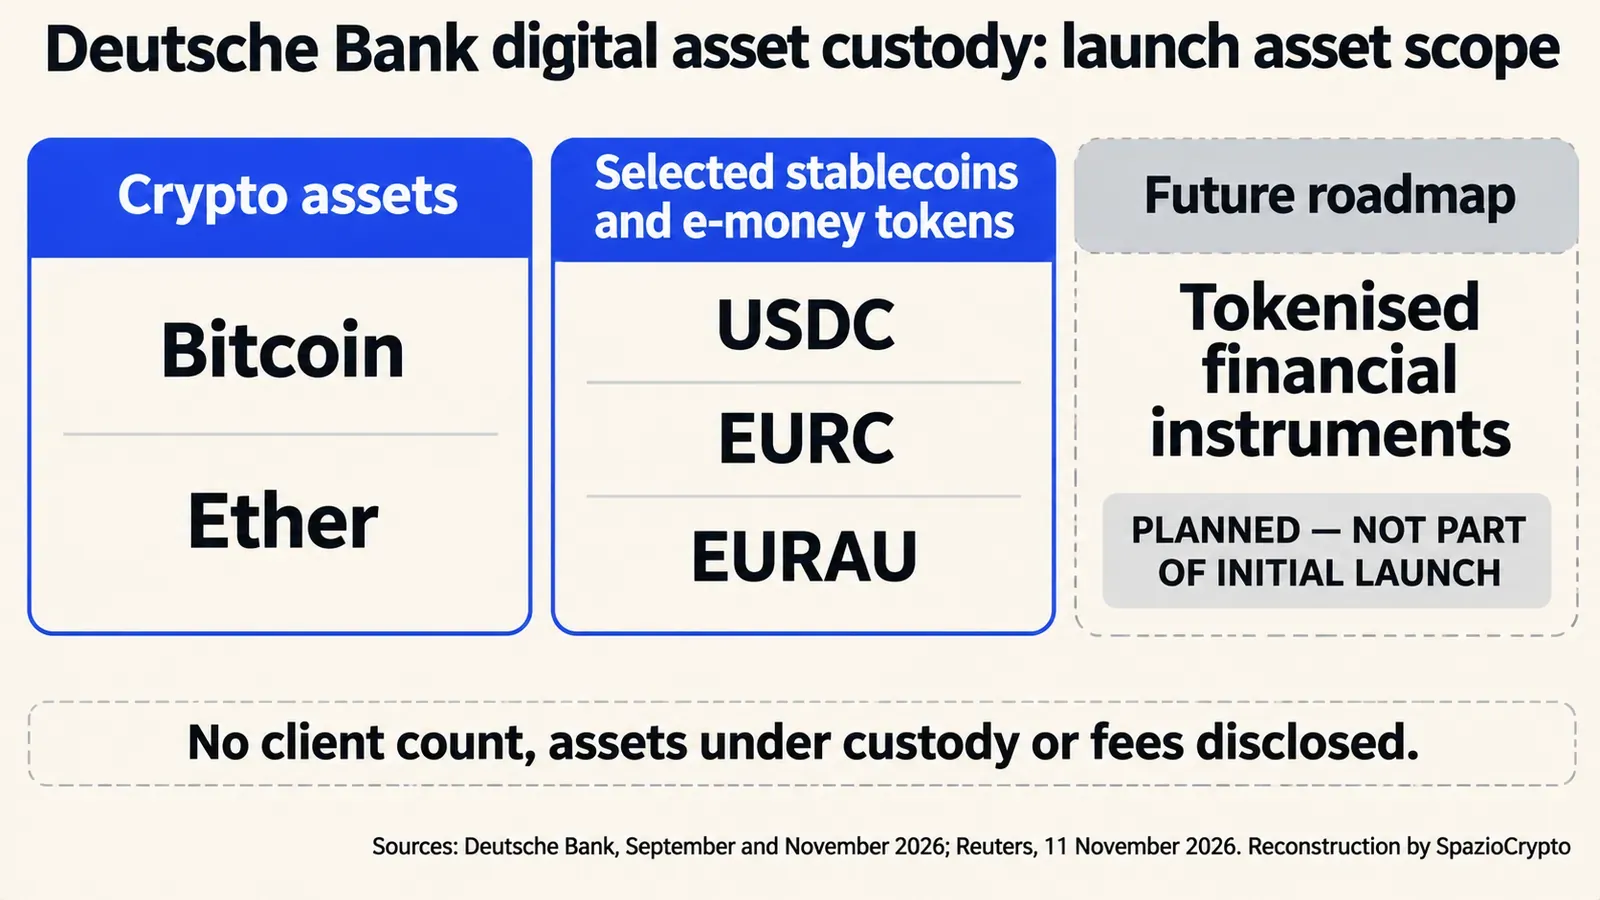
Deutsche Bank ha puesto en marcha su servicio de custodia de activos digitales para clientes institucionales y empresariales europeos. El banco gestiona wallets y claves privadas en nombre de sus clientes, permitiéndoles custodiar y transferir activos a terceros. La oferta inicial incluye Bitcoin, Ether y las stablecoins USDC, EURC y EURAU, y no está dirigida al público minorista.
La puesta en marcha operativa fue confirmada el 11 de noviembre de 2026. Según Reuters, el servicio ya está disponible para clientes que pagan por él. El comunicado inicial del banco, publicado en septiembre, había condicionado el lanzamiento a la finalización de los requisitos regulatorios.
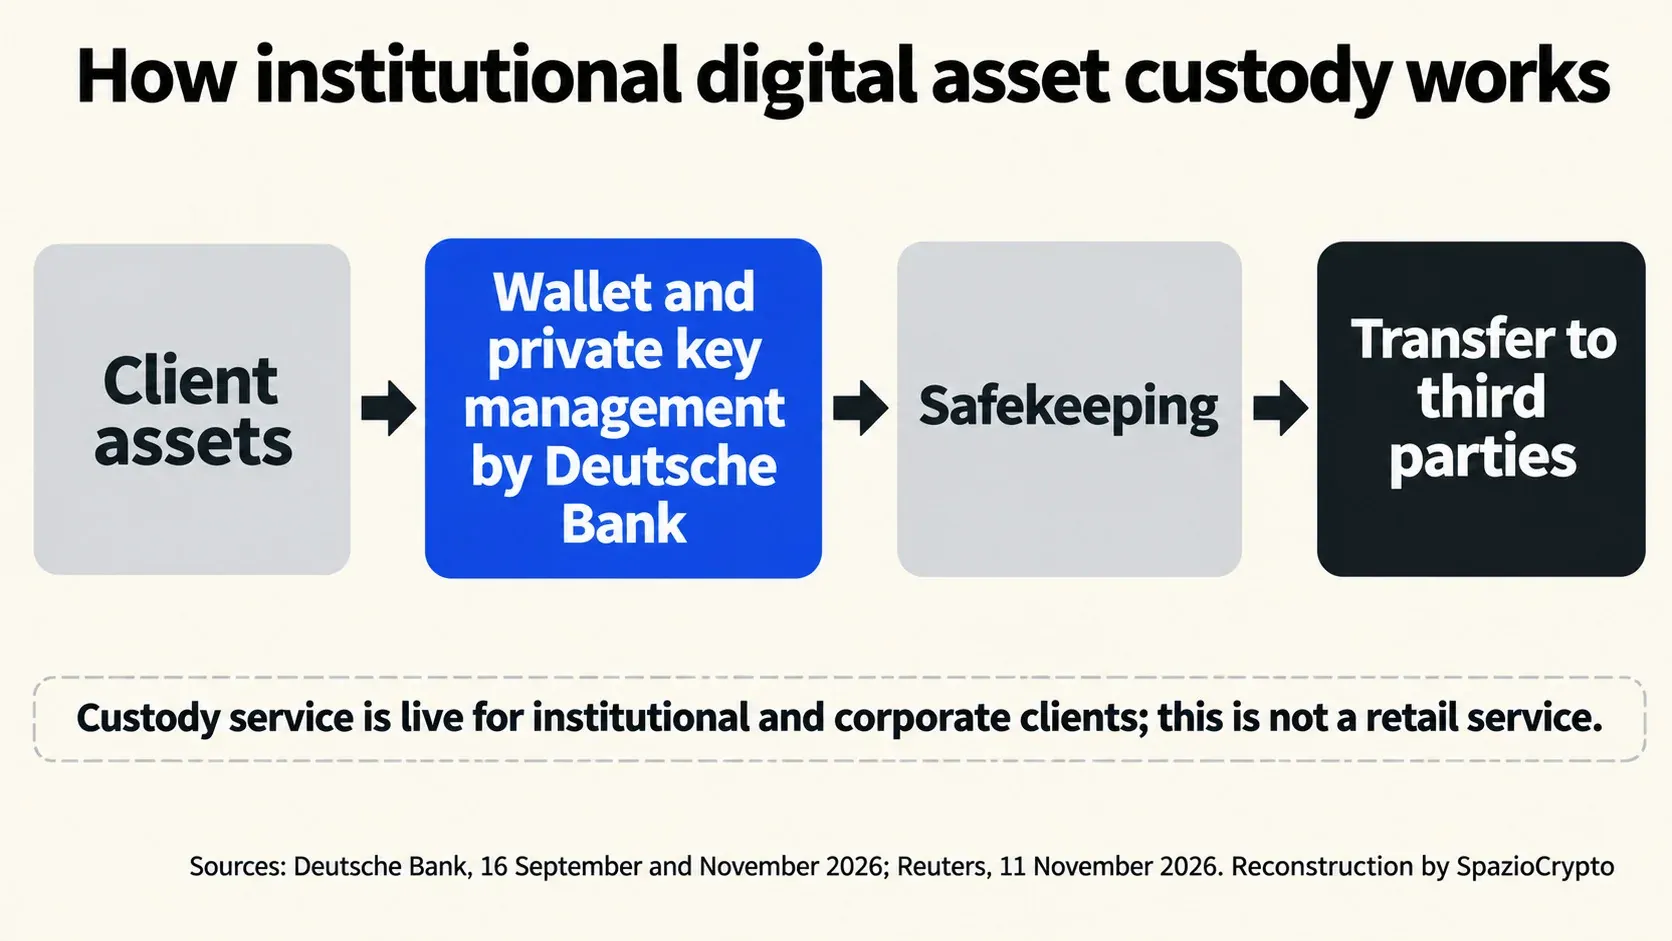
La custodia responde a una necesidad concreta para los operadores profesionales: gestionar claves privadas y sistemas de almacenamiento exige infraestructuras y controles especializados. Al delegar estas funciones al banco, los clientes pueden custodiar y transferir activos digitales sin necesidad de construir su propia infraestructura desde cero. Deutsche Bank define el servicio como la gestión de wallets y claves en nombre de sus clientes.
El servicio está activo, los productos futuros están por definir
El banco ha señalado que la oferta podrá ampliarse con el tiempo, en función de la demanda, los procedimientos internos de aprobación y los requisitos normativos. Los instrumentos financieros tokenizados también figuran en la hoja de ruta, aunque no forman parte de la oferta inicial anunciada.
El comunicado menciona asimismo un memorando exploratorio con Deutsche Asset Management sobre fondos monetarios tokenizados, ETCs vinculados a criptomonedas y stablecoins. Este punto debe distinguirse claramente del servicio de custodia ya activo: un memorando exploratorio no equivale al lanzamiento de esos productos. Las fuentes consultadas no reportan activos bajo custodia, número de clientes activos ni comisiones, por lo que no es posible medir aún la dimensión inicial del negocio.
La página del servicio de Deutsche Bank todavía muestra un aviso que condiciona la disponibilidad a la finalización del proceso regulatorio y a la preparación técnica. Este texto contrasta con el anuncio de inicio operativo y con la noticia de Reuters del 11 de noviembre. Para el estado actual del lanzamiento, la referencia más actualizada es la confirmación del banco recogida por Reuters y la comunicación publicada en noviembre en el sitio corporativo de Deutsche Bank.
Qué cambia para los clientes
La entrada operativa de un gran banco alemán amplía la oferta de custodia regulada para operadores profesionales en Europa. No significa que Deutsche Bank esté ofreciendo un servicio de trading al público general, ni que haya lanzado ya fondos tokenizados o nuevos productos de inversión. La distinción es relevante: hoy está activa la custodia de los activos seleccionados, mientras que las iniciativas sobre productos tokenizados siguen en fase exploratoria o de hoja de ruta.
El próximo indicador a seguir será la extensión efectiva de la base de clientes y los activos soportados. Hasta que se publiquen datos sobre volúmenes, clientes y costes, el lanzamiento documenta la disponibilidad del servicio, pero no permite evaluar su adopción comercial real.
El FSB pide a Turquía reglas específicas para emisores de stablecoins
El Financial Stability Board (FSB) considera que Turquía ha avanzado en la incorporación del mercado cripto a un régimen de registro y licencias, pero señala una laguna en la regulación de los emisores de stablecoins. En el informe publicado el 11 de noviembre de 2026, el organismo recomienda crear un régimen específico, reforzar el seguimiento de los riesgos para la estabilidad financiera y mejorar la cooperación entre autoridades nacionales y extranjeras. Se trata de recomendaciones internacionales, no de una nueva ley turca ya aprobada.
Según el FSB, las autoridades turcas han incorporado una parte significativa de los operadores y servicios cripto al perímetro regulatorio. Entre los avances citados figuran los requisitos de registro y licencia para proveedores de servicios, la separación de activos en custodia y una plataforma centralizada para recopilar datos sobre la actividad del sector. El informe recuerda también la prohibición de utilizar criptomonedas para pagos domésticos, una medida que limita algunos vínculos con el sistema bancario y de pagos.
La laguna afecta a los emisores de stablecoins
Para el FSB, la ausencia de un marco específico para los emisores de stablecoins constituye una vulnerabilidad central. Las stablecoins ancladas a divisas extranjeras pueden crear vínculos con el mercado de cambios y, según el informe, contribuir al riesgo de “dolarización digital”: el uso creciente de instrumentos denominados en dólares por parte de quienes buscan protección frente a la debilidad de la moneda local.
Según Reuters, el FSB ha subrayado la difusión de las criptomonedas y las stablecoins en Turquía en el contexto de la devaluación de la lira y la elevada inflación. El informe no establece que ya se haya producido un episodio de inestabilidad causado por las stablecoins: identifica canales de riesgo que las autoridades deberían monitorear y regular.
Las demás recomendaciones del informe
Además de un régimen específico para las stablecoins, el FSB pide a Turquía que ponga en marcha un marco formal de seguimiento de la estabilidad financiera, aumente la capacidad de supervisión y aplicación de normas, y refuerce el intercambio de información con autoridades extranjeras. La cooperación transfronteriza es una parte explícita de las recomendaciones: los mercados cripto operan más allá de las fronteras nacionales y, según el FSB, los riesgos asociados no pueden abordarse únicamente con medidas domésticas.
La valoración del Board es, por tanto, matizada: reconoce los avances ya realizados, pero considera que el marco regulatorio sigue incompleto. Las recomendaciones no imponen directamente una modificación legislativa, ni fijan en el comunicado un plazo para implementarlas. Corresponde a las autoridades turcas decidir cómo proceder.
Desde SpazioCrypto, y declarándolo como tal, nuestra lectura es que el informe desplaza el foco desde la mera autorización de operadores hacia la gestión de los riesgos que pueden afectar al conjunto del sistema financiero. La señal concreta a seguir será la eventual introducción de normas para los emisores y de procedimientos formales para evaluar los riesgos sistémicos. Mientras eso no ocurra, las peticiones del FSB siguen siendo recomendaciones y no describen un régimen nuevo ya en vigor.