Ripple Prime, la división de prime brokerage de Ripple, está entrando en un negocio que en Wall Street ha sido históricamente territorio de los grandes bancos y brókers: financiar mediante contratos swap los ETF apalancados. El 6 de octubre, Ripple anunció la ampliación de su colaboración con Brevan Howard, gestora alternativa con cerca de 35.000 millones de dólares en activos bajo gestión, según el comunicado oficial de Ripple, a la que ofrecerá prime brokerage, compensación y financiación multi-activo. El 7 de octubre, el Wall Street Journal añadió que Ripple se está convirtiendo en un operador relevante precisamente en la financiación mediante swap de ETF apalancados. Es una historia de balance y de intermediación financiera, no de blockchain: en las fuentes consultadas nada demuestra que estas operaciones se liquiden en XRP, en RLUSD o en cadena.
Qué anunció Ripple
Según el comunicado del 6 de octubre, Ripple Prime proporcionará a los fondos de Brevan Howard servicios de prime brokerage multi-activo, compensación y financiación, tanto en mercados tradicionales como digitales. El texto no enumera las clases de activos cubiertas ni indica volúmenes, comisiones o plazos de inicio. Brevan Howard gestiona cerca de 35.000 millones de dólares para inversores institucionales, cuenta con alrededor de mil empleados y tiene oficinas en Londres, Nueva York, Ginebra, Singapur y Tokio.
La relación no es nueva: fondos afiliados a Brevan Howard habían participado en la ronda estratégica de 500 millones de dólares anunciada por Ripple el 5 de noviembre de 2025, que valoraba la empresa en 40.000 millones y estaba liderada por fondos afiliados a Fortress y Citadel Securities, según Fortune. Noel Kimmel, presidente de Ripple Prime, habló de un “compromiso a largo plazo para un éxito compartido”; Alan McGroarty, Group COO de Brevan Howard, espera de la plataforma una “mayor simplicidad operativa” y más eficiencia del capital para los equipos de inversión. Son expectativas declaradas, no resultados medidos.
 Team Ripple
Qué agrega el Wall Street Journal
En el artículo del 7 de octubre, titulado “Ripple, Crypto’s Payments Giant, Breaks Into Wall Street”, el diario relata que Ripple Prime financia ETF apalancados mediante acuerdos que hasta ahora pasaban principalmente por los grandes bancos y brókers. El mecanismo, para quien no lo conoce: un ETF apalancado apunta al doble o al triple del rendimiento diario de un valor o de un índice y, en lugar de comprar todas las acciones, suele suscribir un total return swap con un intermediario, que le garantiza esa exposición a cambio de una comisión de financiación y luego se cubre en el mercado. En este esquema, Ripple Prime es la contraparte que financia, no el emisor: no gestiona los fondos.
El caso citado en las reconstrucciones es el Tradr 2X Long SNDK Daily ETF, que apunta al doble del rendimiento diario de las acciones de Sandisk. Según un documento regulatorio del fondo recogido por Blockonomi, el fondo paga a Ripple el tipo de financiación bancaria a un día más 4 puntos porcentuales, aproximadamente el 8% anual sobre los activos: un coste que recae sobre los inversores, separado de la comisión de gestión. Conviene leerlo como un ejemplo, no como la tarifa de mercado.
El marco numérico procede de Morningstar Direct, citado por Blockonomi: en Estados Unidos existen 593 ETF apalancados con más de 256.000 millones de dólares en patrimonio, 426 de ellos sobre acciones individuales. Es el patrimonio de los fondos, no el tamaño del mercado de financiación de swaps, y no representa ninguna cuota de Ripple. Entre los competidores no bancarios, las reconstrucciones mencionan a Jane Street y Clear Street, mientras que CoinGape señala que las normas más estrictas sobre capital y riesgo han dejado espacio a los operadores no bancarios. Nate Geraci, conductor del podcast ETF Prime, lo calificó en un post en X como un negocio rentable “si uno está preparado para gestionarlo y para gestionar sus riesgos”.
Son productos con un perfil de riesgo definido: recalibran la exposición cada día, por lo que a lo largo de varias sesiones el resultado puede alejarse mucho del múltiplo prometido. Lo explicamos a propósito de los nuevos ETP 3x sobre Bitcoin y Ethereum habilitados por la SEC y de los 3x sobre XRP de GraniteShares, que se basan en swaps y futuros. De las fuentes consultadas no surge ningún vínculo entre esos fondos y Ripple Prime.
De Hidden Road a Ripple Prime: cómo llegó aquí
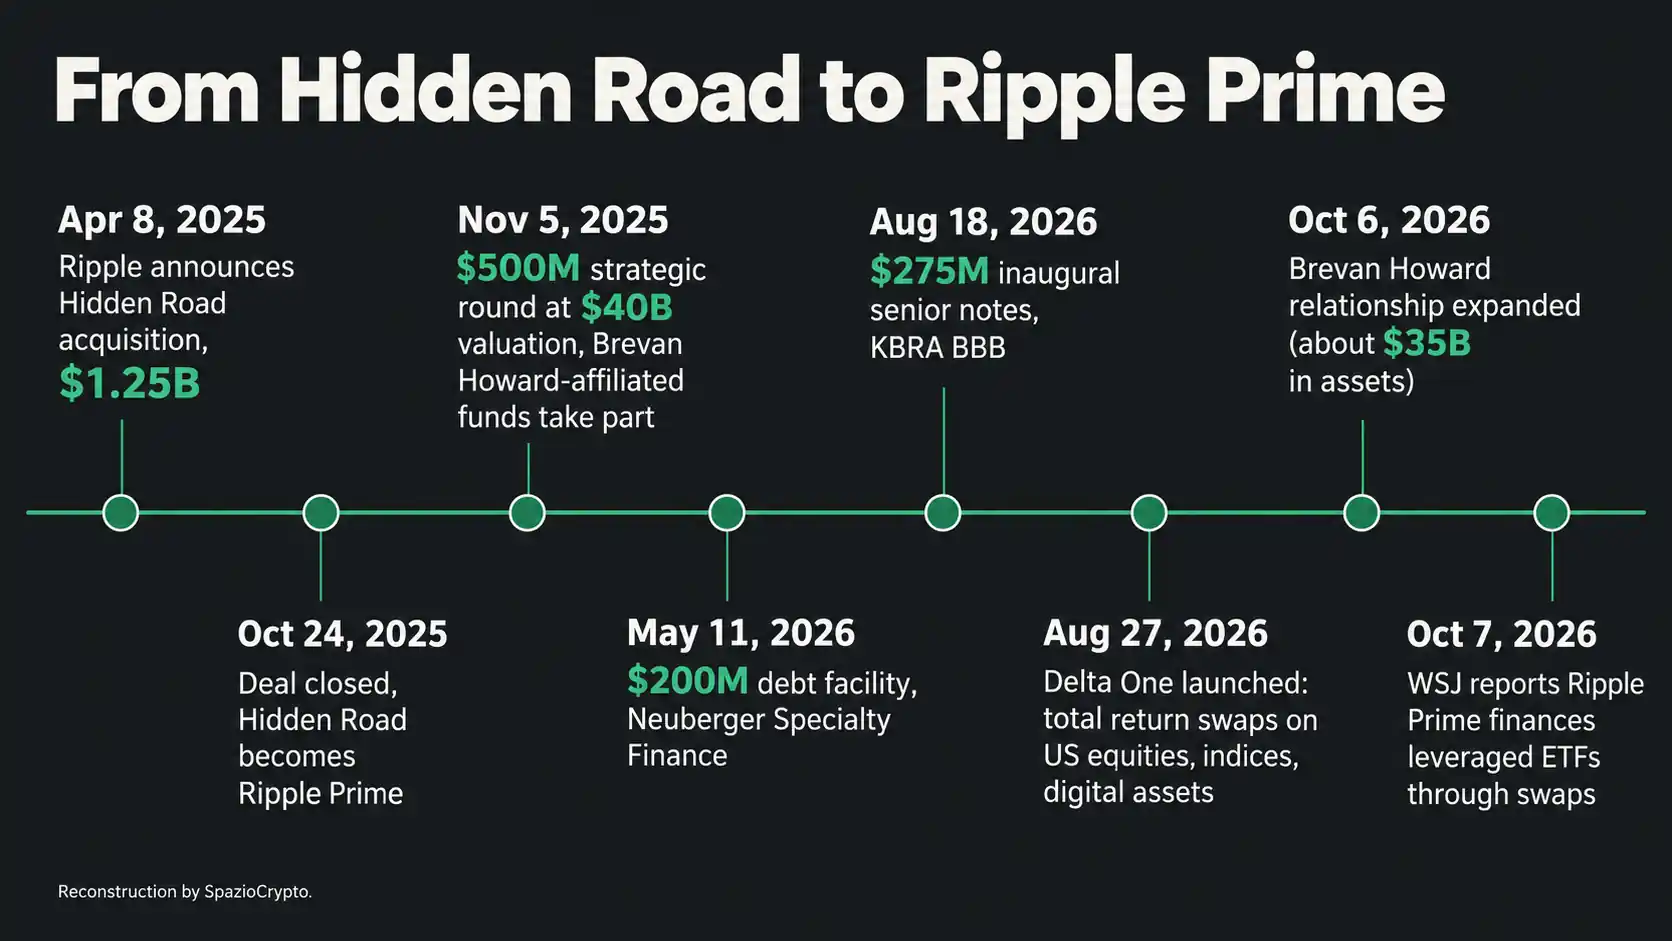
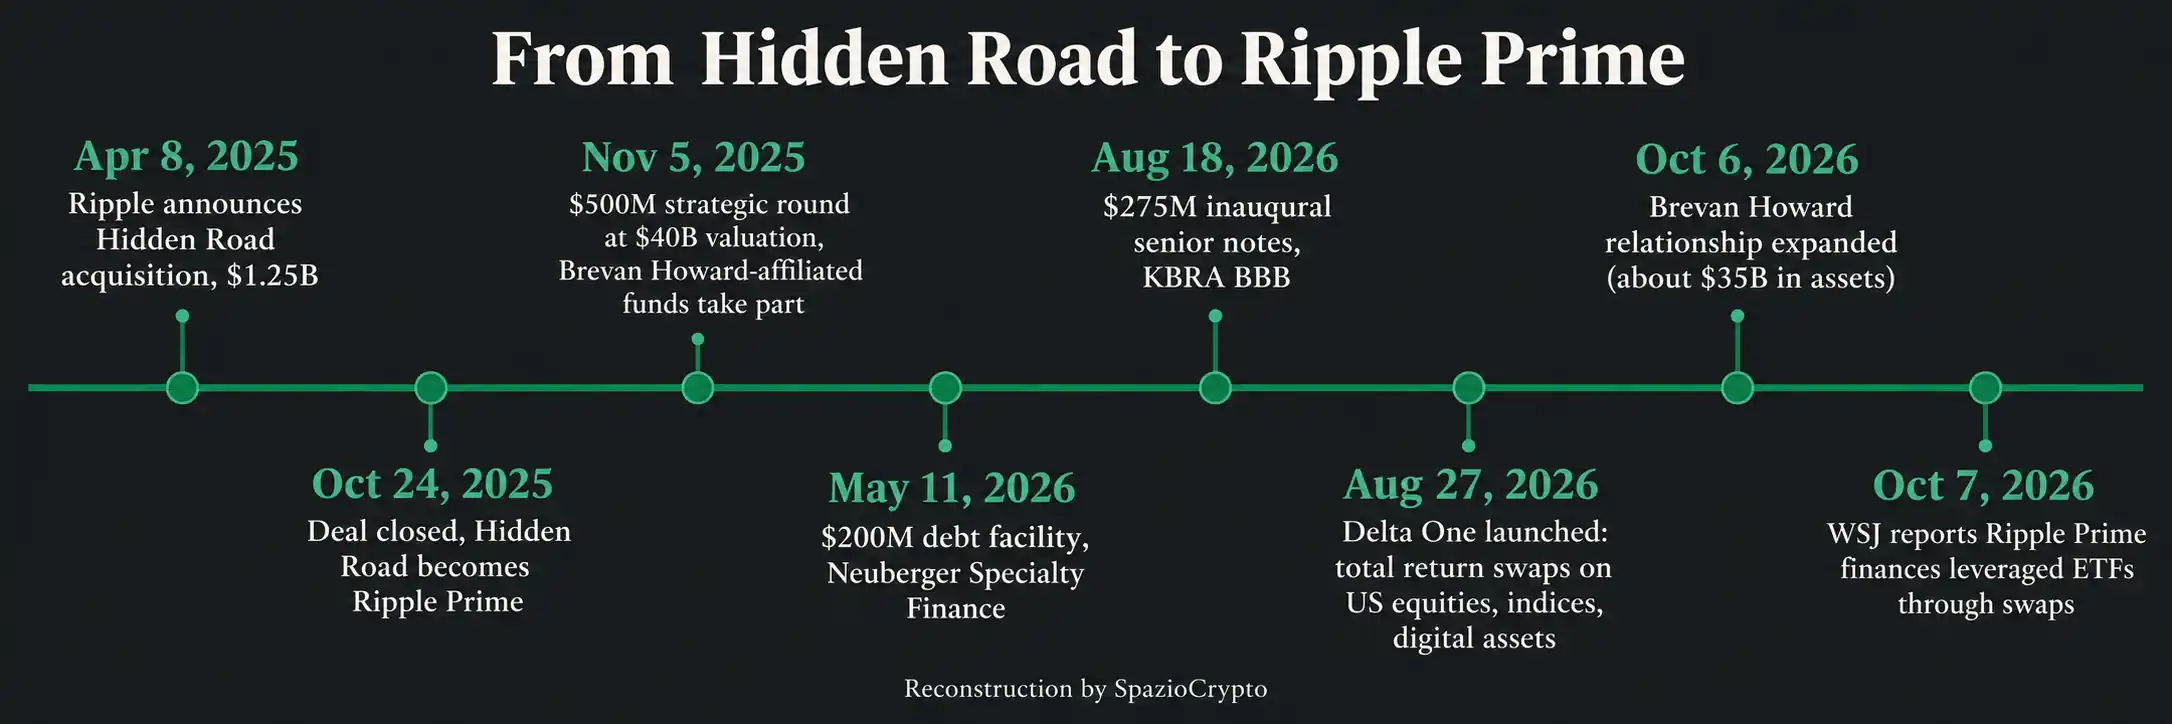
Concretamente, la base es la adquisición de Hidden Road, anunciada el 8 de abril de 2025 por 1.250 millones de dólares: un prime broker no bancario que, según el anuncio, compensaba más de 3 billones de dólares al año para más de 300 clientes institucionales. Ripple comunicó el cierre de la operación el 24 de octubre de 2025 y rebautizó la sociedad como Ripple Prime, afirmando que la actividad ya se había triplicado desde el anuncio. Después llegaron los recursos: una línea de deuda de 200 millones con Neuberger Specialty Finance (11 de mayo de 2026), una colocación privada de notas sénior por 275 millones con calificación BBB de KBRA (18 de agosto) y, el 27 de agosto, el lanzamiento de Delta One, el negocio que permite ejecutar total return swaps sobre acciones cotizadas en Estados Unidos, índices y activos digitales. Ripple declara para Ripple Prime un capital regulatorio neto superior a 1.000 millones de dólares.
Delta One es la pieza que hace plausible la entrada en los swaps, pero ni Ripple ni las fuentes afirman que los contratos con los ETF apalancados pasen por ahí: es una lectura propia, no un hecho. Según la empresa, los ingresos de Ripple Prime se habrían triplicado en términos interanuales desde la adquisición, un dato autodeclarado y sin cifras absolutas, y ninguna fuente cuantifica la contribución de los ETF apalancados. Kimmel habría calificado la financiación de ETF como “una parte creciente y significativa” del negocio, según Blockonomi, que no aclara si la frase proviene del WSJ.
Lo que los datos no confirman
El vínculo con XRP es el punto que el titular más llamativo daría por sentado, pero las fuentes no lo sostienen. El comunicado sobre Brevan Howard menciona XRP y RLUSD únicamente en la presentación corporativa de Ripple, sin referirse al liquidación on-chain. Cryptonews señala que el acuerdo no especifica si los fondos utilizan esos activos, mientras que crypto.news y Blockonomi precisan que las operaciones de financiación de ETF apalancados no aparecen vinculadas ni a XRP ni a RLUSD. La conexión existe en la estrategia declarada por Ripple, no en estas operaciones concretas: en abril de 2025 la compañía afirmó que la actividad post-trade de Hidden Road migraría al XRP Ledger, y en octubre de 2025 confirmó que RLUSD ya se empleaba como colateral en algunos productos de prime brokerage, con ciertos clientes de derivados manteniendo saldos en ese stablecoin.
El único caso documentado de liquidación on-chain real por parte de Ripple lo analizamos en el piloto de mayo con Ondo, JPMorgan y Mastercard, donde los Treasuries tokenizados se liquidaron sobre el XRP Ledger usando RLUSD, no XRP, como activo de liquidación. En el análisis “Ripple gana en todo, XRP se queda quieto” explicamos que el valor de estos acuerdos fluye primero a la empresa, luego a RLUSD y solo de forma paulatina al token, jurídicamente distinto de las acciones de Ripple. La financiación de ETF apalancados refuerza esa lectura: si el beneficio es una comisión sobre swaps tradicionales, quien lo recibe es el balance de Ripple Prime.
Siguen siendo desconocidas las clases de activos del acuerdo con Brevan Howard y el volumen real de la actividad en ETF. El comunicado del 6 de octubre no menciona ETF apalancados, y las reconstrucciones periodísticas disponibles no conectan a Brevan Howard con ese negocio. Las dos noticias deben leerse juntas como señal de dirección estratégica, no como una única operación integrada.
Ripple Prime y los ETF apalancados: resumen
Qué está confirmado y qué no. Fuentes: comunicados de Ripple, informe del WSJ
- Confirmado: Ripple Prime prestará servicios de prime brokerage, compensación y financiación multi-activo a los fondos de Brevan Howard (cerca de 35.000 millones de dólares en activos). Según el WSJ, también financia ETF apalancados mediante swaps.
- No demostrado: liquidación en XRP, en RLUSD o on-chain, ingresos y cuota de mercado en la financiación de ETF, y un nexo directo entre Brevan Howard y los ETF apalancados.
- Por seguir: las cifras de Ripple Prime, nuevos clientes tras Brevan Howard y la migración del post-trade al XRP Ledger anunciada en 2025.
El cambio de fondo
Una empresa nacida para los pagos y para un token entra en el negocio de quienes ponen a disposición balance, crédito y cobertura. Actuar como contraparte en un swap implica asumir riesgos, y para eso cuenta el perfil financiero que Ripple ha construido alrededor de Ripple Prime: una línea de deuda de 200 millones de dólares, bonos por 275 millones con calificación BBB otorgada por KBRA, más de 1.000 millones de capital regulatorio declarado y más de 85 licencias en todo el grupo, según el comunicado oficial. En Europa, la compañía obtuvo una carta preliminar de aprobación MiCA de la CSSF luxemburguesa, tal como detallamos en el análisis sobre la licencia MiCA de Ripple en Luxemburgo, aunque también en ese caso el beneficio directo correspondió a la empresa, no al token.
La frontera se desplaza también en sentido contrario. Mientras una empresa cripto conquista una porción de la intermediación tradicional, las bolsas construyen infraestructuras tokenizadas, como explicamos al analizar la previsión de Chervinsky sobre CME e ICE. Para calibrar el peso real de Ripple en la financiación de ETF apalancados hacen falta tres datos que hoy no existen: cuánto representa ese negocio en los ingresos de Ripple Prime, cuántos fondos la usan como contraparte y qué activos entran en el acuerdo con Brevan Howard. Hasta que no lleguen esas cifras, la noticia es una señal de dirección estratégica, no una prueba de dominio sobre un mercado que siguen controlando los grandes bancos.