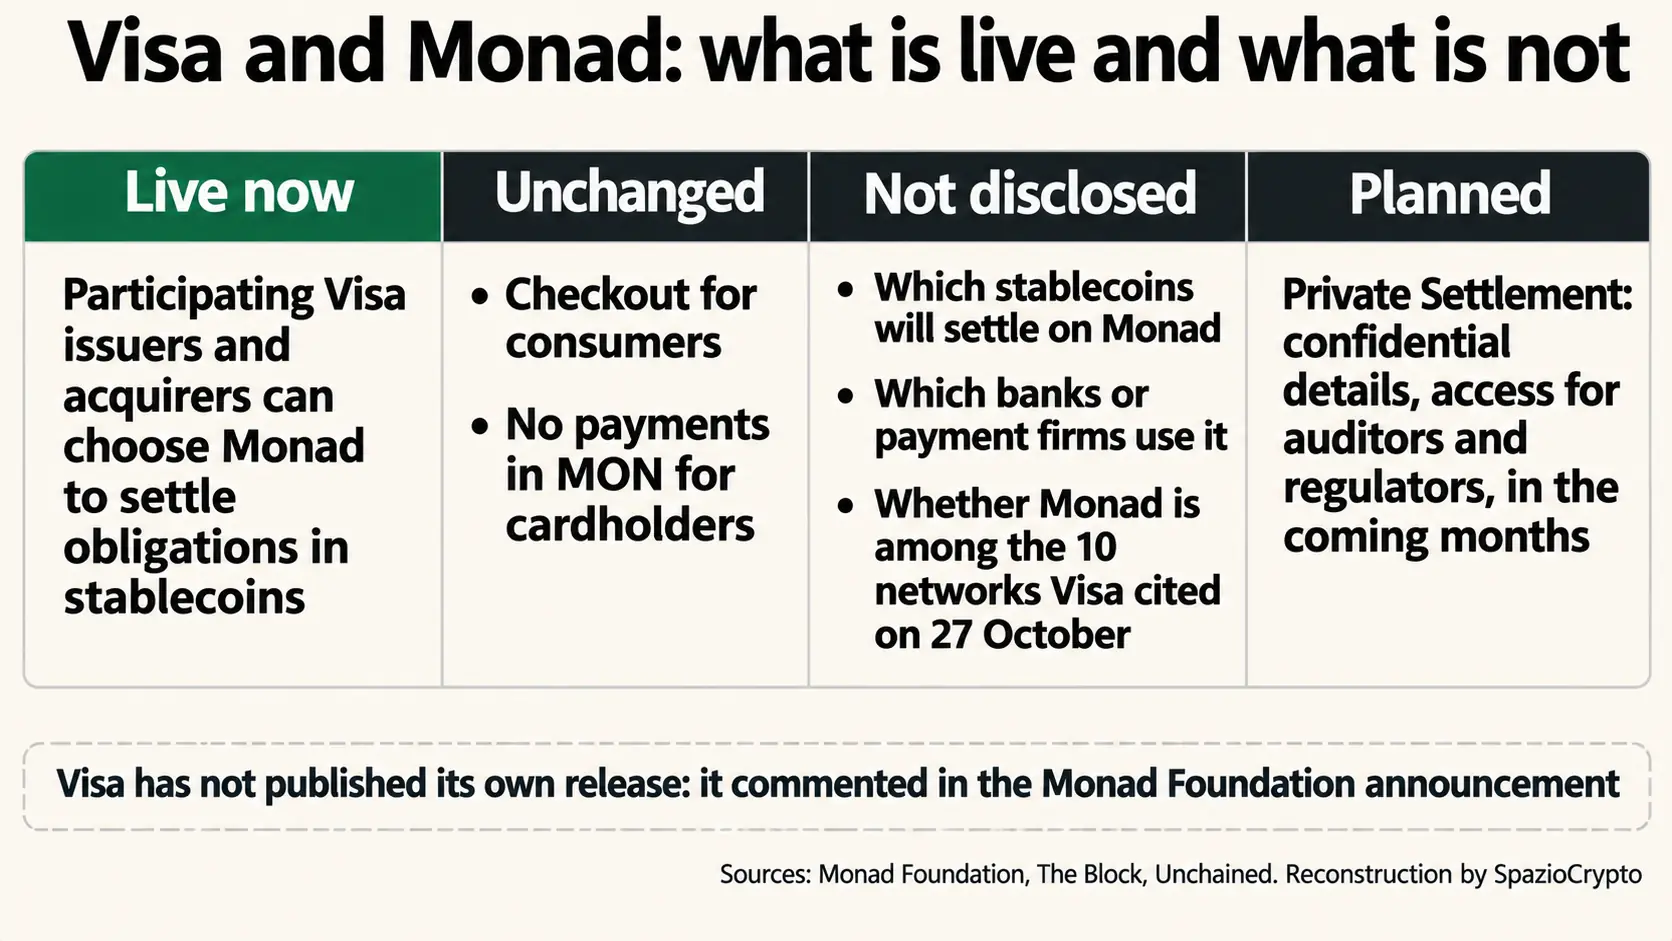
Desde el 10 de noviembre de 2026, los emisores y adquirentes que participan en el programa de liquidación en stablecoins de Visa pueden elegir la blockchain Monad para saldar sus obligaciones con el circuito. El anuncio provino de la Monad Foundation, con una declaración de Visa incluida en el comunicado. La liquidación de Visa en stablecoins sobre Monad afecta únicamente a las relaciones entre instituciones financieras y Visa: no introduce pagos en MON para los consumidores ni cambia nada en el punto de venta.
Para este artículo revisamos el comunicado de la fundación, The Block, Unchained, el comunicado de Visa del 29 de abril y el resumen de FXC Intelligence sobre la conferencia de resultados de Visa del 27 de octubre. El post en X de la Monad Foundation no era accesible con nuestras herramientas.
🌐 @Visa is expanding stablecoin settlement to Monad
, Monad (@monad) November 10, 2026
Participating issuers and acquirers can now settle Visa obligations in stablecoins on the Monad blockchain pic.twitter.com/WLiY9H8Hic
Visa: el programa y sus cifras
El programa funciona así: bancos emisores y adquirentes, en lugar de liquidar con Visa exclusivamente mediante transferencias bancarias tradicionales, pueden hacerlo en stablecoins sobre una de las blockchains admitidas. Según el comunicado de la fundación, la liquidación tradicional de tarjetas sigue un calendario de cinco días hábiles en los circuitos bancarios, mientras que las stablecoins permiten mover fondos también los fines de semana y festivos. El 29 de abril, Visa contaba con nueve redes: Avalanche, Ethereum, Solana y Stellar, más Arc, Base, Canton, Polygon y Tempo, incorporadas ese mismo día.
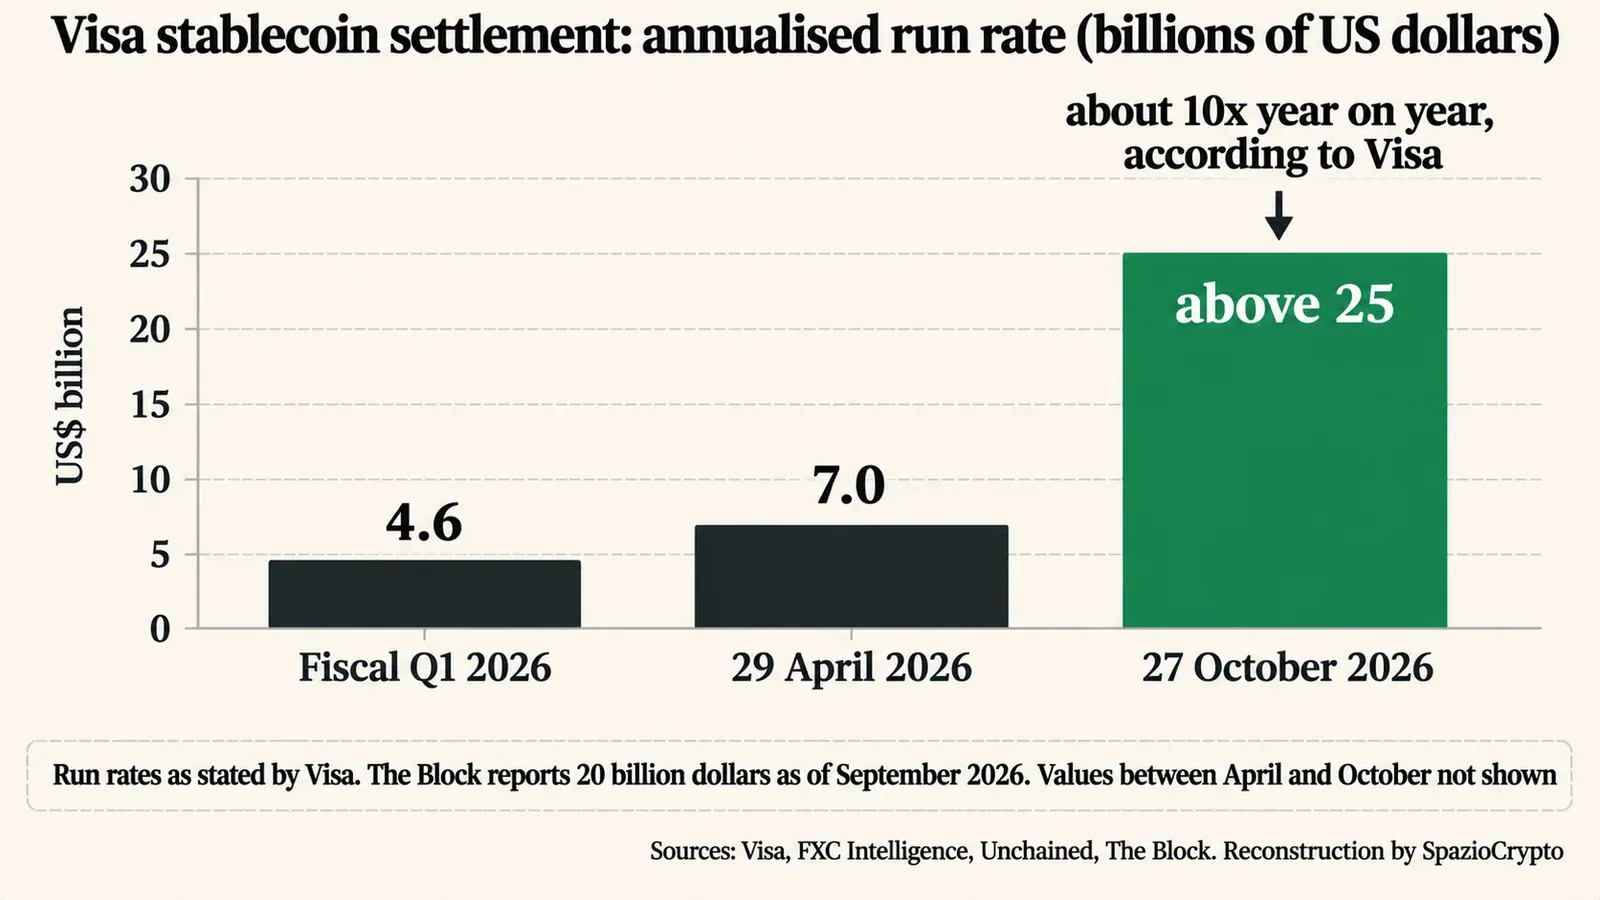
Los volúmenes crecieron rápido. En abril, Visa indicaba una tasa anualizada de 7.000 millones de dólares y más de 130 programas de tarjetas vinculados a stablecoins en más de 50 países. El 27 de octubre, según Unchained y FXC Intelligence, el consejero delegado Ryan McInerney afirmó en la conferencia de resultados que esa tasa había superado los 25.000 millones de dólares, diez veces más que un año antes. The Block, en cambio, sitúa la cifra en 20.000 millones en septiembre. Sobre la incorporación de Monad, Visa se pronunció a través de Dan Roesbery, vicepresidente de alianzas on-chain: el objetivo es ofrecer a los socios “la flexibilidad de liquidar en las redes que mejor respondan a sus necesidades”. Según Unchained, Visa no emitió un comunicado propio.
Monad: la nueva vía
Monad es una blockchain de capa 1 compatible con la máquina virtual de Ethereum. Según The Block, la mainnet arrancó el 24 de noviembre de 2025, tras una venta del token MON en Coinbase. La fundación, organización independiente que financia la investigación y el desarrollo de la red, declara 10.000 transacciones por segundo, bloques cada 400 milisegundos, finalidad en 800 milisegundos y más de 200 validadores en más de 30 países. Son datos de la propia fundación, sin verificación independiente.
La compatibilidad con Ethereum tiene un peso práctico relevante para instituciones en América Latina y España: las herramientas ya utilizadas en redes compatibles pueden extenderse a Monad sin necesidad de reescribirlas. Es el mismo esquema con el que las stablecoins ya operan en múltiples redes, como ilustra el caso de USDC en la red Noble de Cosmos.
Emisores y adquirentes: qué cambia y qué no
El perímetro debe leerse con precisión. Cambia la posibilidad, para los participantes en el programa, de indicar Monad como red de liquidación. No cambia la experiencia del titular de la tarjeta, ni la forma en que el comercio acepta el pago. El comunicado no especifica qué stablecoins se utilizarán sobre Monad y no nombra bancos ni entidades de pago ya operativas en la red. El 27 de octubre, McInerney habló de diez blockchains admitidas sin enumerarlas: no queda claro si Monad está incluida.
En cuanto a las divisas, el panorama general es conocido. Según McInerney, Visa acepta en liquidación cinco stablecoins: USDC, USDG, EURC, PYUSD y SBC. USDT de Tether no figura en la lista. Circle, emisor de USDC y EURC, sigue ampliando su presencia, llevando USDC a 40 mercados emergentes, lo que es especialmente relevante para los mercados latinoamericanos donde las remesas en stablecoins ganan terreno frente al sistema bancario tradicional.
Private Settlement: un compromiso, aún no un servicio
La parte más delicada está anunciada pero no activa. Private Settlement, según la fundación, permitirá a bancos e instituciones mantener confidenciales los detalles comerciales de las transacciones, compartiéndolos con auditores y autoridades cuando sea necesario. La función está diseñada para ejecutarse directamente en la red, de modo que las operaciones privadas permanezcan conectadas a la misma liquidez. Llegará a los socios de Visa “en los próximos meses”, sin fecha concreta.
Keone Hon, cofundador y director general de la Monad Foundation, declaró que la próxima fase dependerá de la capacidad de las instituciones para mantener confidenciales los flujos sensibles sin abandonar las redes abiertas. El tema no es nuevo para Visa: en junio, recuerda The Block, Visa y Brale probaron sobre Canton la liquidación con la stablecoin SBC, centrándose precisamente en quién puede ver los datos de las transacciones.
Reguladores: Europa y América Latina
Para una institución que opera en la región, la clave está en qué stablecoin usar. Circle obtuvo en julio de 2024 la conformidad con MiCA para USDC y EURC. Desde el 1 de julio de 2025, USDG es emitida en la Unión Europea por Paxos Issuance Europe, supervisada por la autoridad financiera finlandesa. Wirex, según Payment Expert, afirma haber sido la primera en liquidar con Visa en EURC dentro de la UE.
En América Latina el contexto regulatorio es distinto. No existe un marco homologable a MiCA: cada país avanza a su ritmo, desde los marcos de activos virtuales en México y Brasil hasta la regulación pionera de El Salvador con Bitcoin como moneda de curso legal. Para bancos y fintechs latinoamericanos interesados en el programa de Visa, la elección de stablecoin dependerá del marco local y de la conformidad con los requisitos AML aplicables. USDC, por su historial de auditorías y reservas publicadas mensualmente, aparece como la opción más documentada para instituciones reguladas de la región. Ninguna entidad latinoamericana figura entre los participantes nombrados en las fuentes consultadas.
Visa y Monad
Qué está confirmado y qué no
- Confirmado: los emisores y adquirentes del programa Visa pueden liquidar en stablecoins sobre Monad desde el 10 de noviembre de 2026, con una declaración de Visa en el comunicado de la fundación; sin cambios para los consumidores.
- No indicado: qué stablecoins se utilizarán sobre Monad, qué bancos o entidades de pago ya la emplean, si Monad está incluida entre las diez redes citadas por Visa el 27 de octubre.
- A seguir: el lanzamiento de Private Settlement y sus reglas de acceso para auditores y autoridades, el primer participante nombrado, los datos de Visa en el próximo informe trimestral.
La lectura más amplia
Básicamente, nuestra lectura, que declaramos como tal: para Visa, la blockchain se está convirtiendo en un carril intercambiable, y McInerney lo dice abiertamente al definir a Visa como neutral respecto a redes y stablecoins. El valor reside en el circuito, las reglas y los clientes, mientras las redes compiten por ser elegidas. El movimiento tiene eco también fuera de los circuitos de tarjetas, desde proyectos como World Money en 150 países hasta emisores que adaptan sus stablecoins a las nuevas reglas estadounidenses, como las dos stablecoins de Tether.
El segundo punto es la confidencialidad. La competencia entre redes parece desplazarse de la velocidad a la capacidad de proteger los datos comerciales manteniéndolos accesibles a auditores y autoridades, en línea con los requisitos AML. Para el mercado latinoamericano, donde los reguladores locales exigen trazabilidad de flujos transfronterizos, este punto no es secundario. Los cuatro señales a seguir: la fecha y las reglas de acceso de Private Settlement, el primer banco nombrado sobre Monad, la stablecoin elegida y los datos de Visa en el próximo trimestre.