El 14 de octubre de 2026, la stablecoin en euros de Qivalis superó un paso decisivo: la sociedad, respaldada por 37 bancos europeos, anunció la autorización neerlandesa para preparar el token. Cuatro bancos italianos participan en el consorcio, pero el token aún no está disponible. La diferencia entre la autorización del emisor y el lanzamiento del producto es el punto central del asunto.
Para esta reconstrucción se han consultado documentos del emisor, páginas institucionales y crónicas especializadas. La licencia es declarada por Qivalis; la ficha nominativa en el registro DNB no ha sido verificada de forma independiente, y no se atribuyen al regulador declaraciones no publicadas.

La licencia cambia el estado del proyecto, no la oferta al público
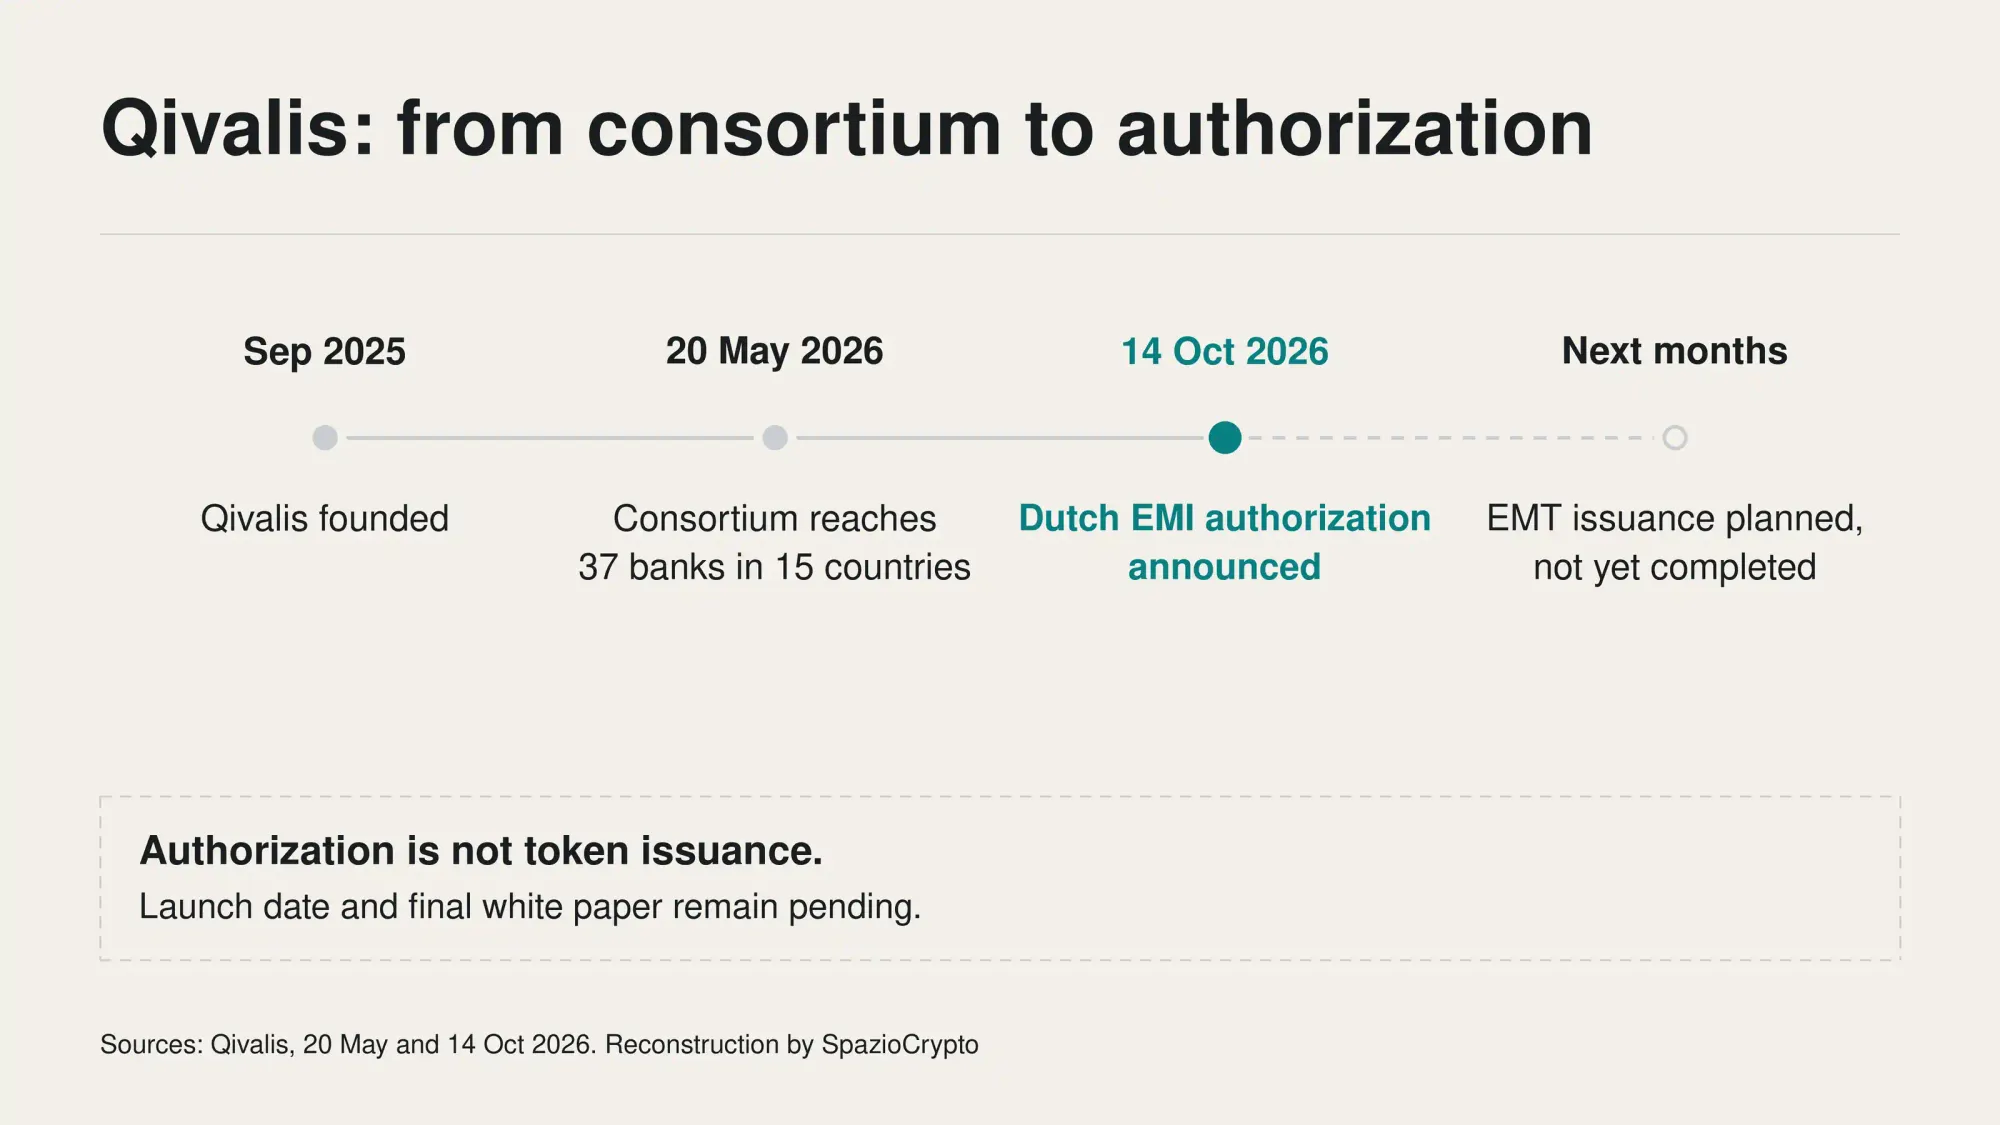
El 14 de octubre de 2026, Qivalis B.V., sociedad con sede en Ámsterdam, anunció haber recibido de De Nederlandsche Bank la autorización para operar como entidad de dinero electrónico. El consorcio reúne a 37 bancos de 15 países europeos y pretende emitir un token de dinero electrónico anclado al euro. Es un avance normativo verificable: el comunicado especifica que la licencia satisface una condición esencial para la emisión, pero sitúa el debut del token en los meses siguientes. No describe una stablecoin ya disponible para comprar, un servicio minorista ya abierto ni un sistema de pago ya en producción.
El sitio oficial contiene una precisión aún más clara: Qivalis está autorizada como entidad de dinero electrónico, pero a 14 de octubre no emite dinero electrónico ni ofrece servicios de pago al público. Para quienes siguen la evolución de Qivalis, esa distinción es el dato central del día. La autorización de la entidad no equivale a completar todos los pasos necesarios para distribuir el EMT. El white paper exigido por el reglamento MiCA todavía no ha sido publicado, y el comunicado no indica la fecha exacta de emisión.
Qué autoriza exactamente el banco central neerlandés
La licencia IMEL se refiere a la capacidad jurídica de la sociedad para operar como emisora de dinero electrónico bajo supervisión neerlandesa. Qivalis prevé utilizar esta base para un electronic money token, es decir, una stablecoin cuyo valor de referencia es una única moneda oficial. Según el comunicado, el proyecto contempla reserva integral y distribución a través de intermediarios cualificados. Sin embargo, no publica todavía un documento de oferta definitivo, una tabla de comisiones, la lista de wallets compatibles ni las condiciones contractuales aplicables a los usuarios finales.

El paso se enmarca en MiCA, el reglamento europeo que regula la emisión, el reembolso y la información de los EMT en la Unión. Las decisiones operativas sobre las reservas son especialmente sensibles: en septiembre el Sistema Europeo de Bancos Centrales propuso revisar ciertos límites sobre los depósitos bancarios. SpazioCrypto ya analizó la propuesta de los bancos centrales sobre las reservas MiCA. Se trata de un debate abierto, no de una modificación normativa ya vigente.
Cuatro bancos italianos participan, pero no emiten el token
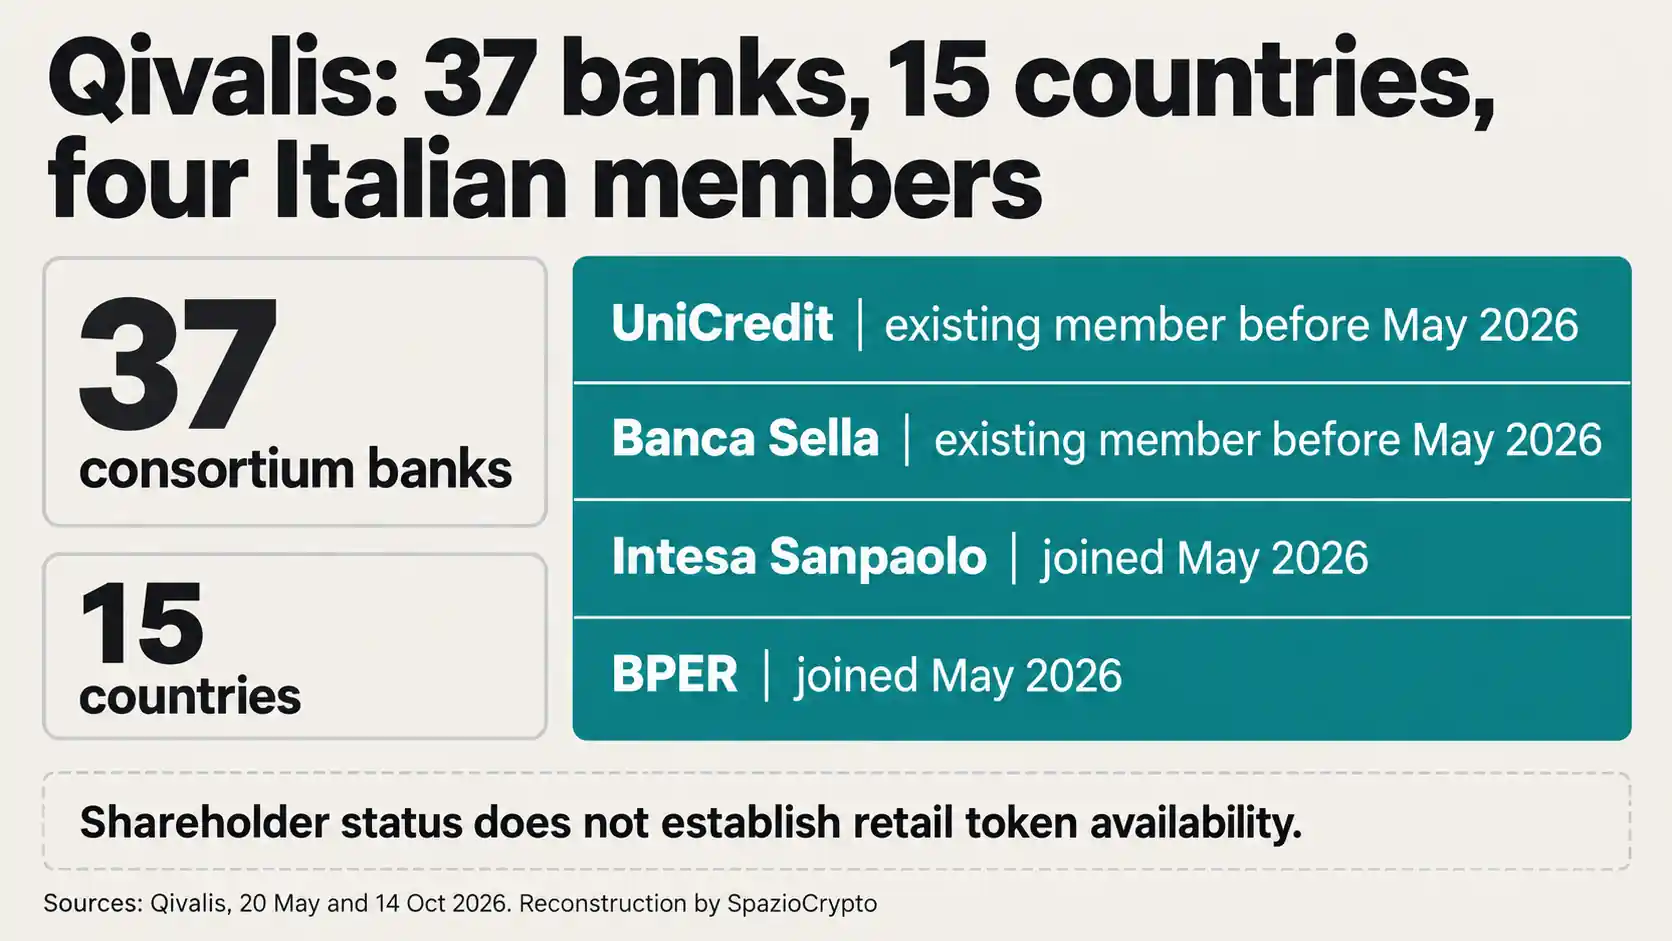
Básicamente, la participación italiana no es marginal. Según la lista oficial publicada por Qivalis el 20 de mayo, UniCredit y Banca Sella figuran entre los miembros fundadores, mientras que Intesa Sanpaolo y BPER se incorporaron con la ampliación del consorcio. Cuatro bancos italianos forman parte de la estructura societaria de un proyecto paneuropeo. Eso no significa que cada uno haya obtenido una licencia autónoma para emitir el token, ni que los clientes italianos lo encuentren de inmediato en sus respectivas aplicaciones.
La noticia añade un paso concreto al anuncio anterior sobre la elección de Ethereum, publicado por SpazioCrypto en septiembre. En ese momento la autorización aún estaba pendiente; ahora la sociedad declara haberla obtenido. El vínculo entre ambas informaciones es, por tanto, una actualización sustancial. Aun así, la comunicación del 14 de octubre no confirma una fecha de activación de la red, un contrato del token ni la distribución a través de los cuatro bancos italianos.
El modelo B2B2X traslada la distribución a los intermediarios
Qivalis describe su modelo comercial como B2B2X: el emisor trabaja con contrapartes idóneas que podrán distribuir el token y desarrollar servicios para otras empresas o usuarios. Entre esas contrapartes figuran bancos, exchanges, proveedores de servicios de pago y operadores de infraestructuras financieras. La ventaja planteada es separar el papel del emisor del de los sujetos que mantienen la relación directa con los clientes. Quedan por conocer las condiciones efectivas de acceso, los mercados atendidos en primer lugar y las verificaciones exigidas a los intermediarios.
Una stablecoin en euros podría usarse para liquidar pagos entre empresas o transacciones de instrumentos financieros tokenizados sin recurrir cada vez a una divisa digital denominada en dólares. Se trata de usos previstos por el consorcio, no de volúmenes ya observados. Para entender por qué la cuestión no se resuelve dentro de un único país, resulta útil el análisis del FSB sobre los riesgos transfronterizos: emisión, reservas, transferencias y reembolsos pueden involucrar jurisdicciones distintas, con consecuencias para la supervisión.
La competencia no es solo con las stablecoins en dólares
El proyecto se presenta como una infraestructura europea para llevar el euro a los mercados on-chain. La dimensión política queda clara en las palabras del CEO Jan-Oliver Sell, quien conecta la regulación europea con la autonomía de los pagamentos. La competencia, no obstante, va más allá de los tokens en dólares como USDC y USDT. Los bancos y el Eurosistema trabajan también en instrumentos de liquidación basados en dinero de banco central y depósitos tokenizados. Son arquitecturas distintas, con destinatarios y derechos diferentes.
En el caso italiano la comparación es especialmente concreta: el proyecto piloto italiano del euro digital contempla una posible forma de dinero público para pagamentos, mientras que Qivalis pretende emitir un token privado bajo la regulación europea. Ninguno de los dos proyectos autoriza a considerarlos equivalentes. La licencia de Qivalis es un logro del emisor; el recorrido del euro digital depende de decisiones legislativas y de una experimentación diferenciada.
Los riesgos que la licencia no elimina
El modelo de reserva íntegra anunciado por Qivalis no elimina automáticamente el riesgo operativo, el de liquidez ni el asociado a las contrapartes que distribuirán el token. Hacen falta detalles sobre la custodia de reservas, los reembolsos, posibles interrupciones técnicas, procedimientos de bloqueo y el acceso de los usuarios. El comunicado del 14 de octubre no recoge esa información. Conviene evitar tanto la etiqueta de producto ya disponible como la promesa de que una stablecoin bancaria esté exenta de riesgo.
El marco de las stablecoins extranjeras es objeto de un debate paralelo entre autoridades. SpazioCrypto ha analizado el debate italiano y alemán sobre las stablecoins extranjeras, que abarca la movilidad de reservas entre entidades vinculadas y la coordinación de controles. Ese debate aporta contexto, no prueba de un problema específico de Qivalis. También la comparación entre USDT y USDC muestra por qué el cumplimiento normativo, la liquidez y el derecho de reembolso son variables distintas.
Qivalis en síntesis
Qué está confirmado y qué no
- Confirmado: Qivalis anunció el 14 de octubre de 2026 una licencia IMEL neerlandesa; el consorcio agrupa a 37 bancos de 15 países, incluidos cuatro italianos. El token aún no ha sido emitido.
- No indicado: Fecha exacta de lanzamiento, white paper definitivo, comisiones, contratos del token ni disponibilidad para los clientes de los bancos italianos.
- Por seguir: Publicación del white paper MiCA, calendario de emisión, socios de distribución y modalidades de reembolso.
La lectura de fondo
En la práctica, nuestra interpretación, que declaramos como tal, es que la licencia desplaza a Qivalis de una promesa industrial a una fase regulatoria más avanzada, sin convertirla todavía en una infraestructura de pago operativa. El valor de la noticia no reside en el supuesto nacimiento de una nueva moneda ya en circulación, sino en que un emisor respaldado por numerosos bancos europeos ha completado un paso institucional concreto. Para Italia, la presencia de cuatro socios bancarios hace que el asunto sea directamente relevante, aunque la cuestión de la oferta efectiva a los clientes sigue abierta.
Las señales a seguir son el white paper, la fecha de la primera emisión, el listado de distribuidores, las redes efectivamente habilitadas y las condiciones de reembolso. Solo esos documentos permitirán comparar la arquitectura anunciada con el servicio real. La licencia es una condición necesaria en el recorrido descrito por Qivalis, no la prueba de que todos los demás pasos hayan sido completados.