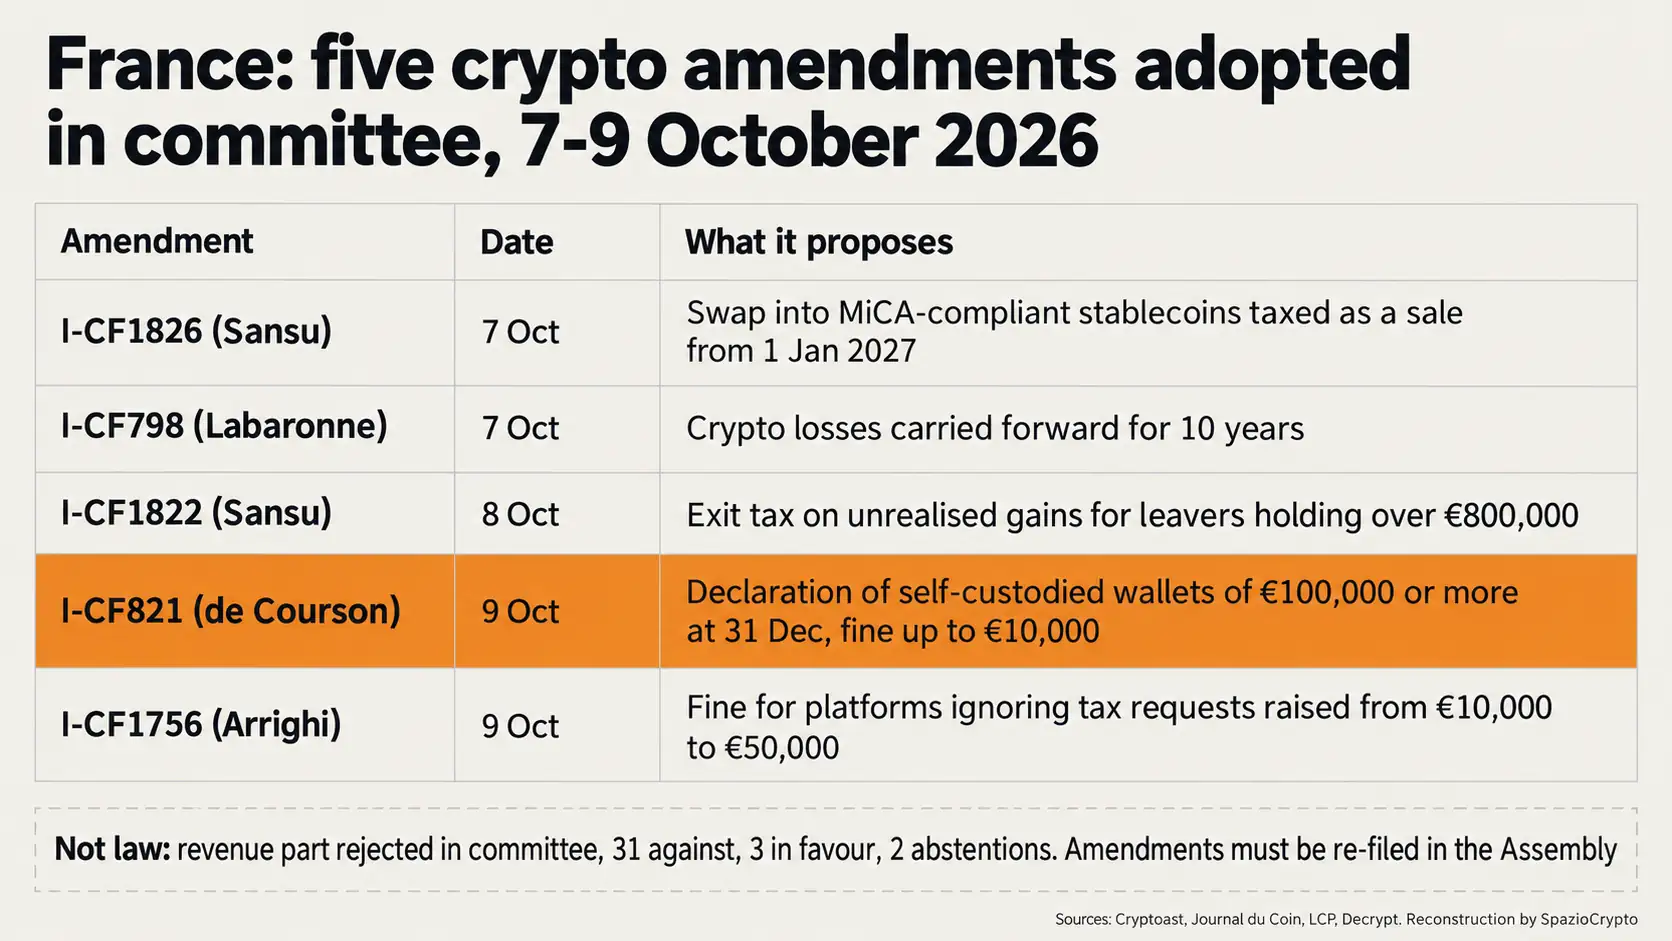
La declaración obligatoria de wallets crypto por encima de 100.000 euros superó su primera votación en Francia: el 9 de octubre, la comisión de Finanzas de la Assemblée nationale adoptó la enmienda I-CF821 al proyecto de ley de presupuestos 2027, que pide declarar ante el fisco los monederos de criptoactivos en autocustodia con un valor igual o superior a 100.000 euros a 31 de diciembre, con una multa de hasta 10.000 euros para quienes omitan hacerlo. Esa misma noche, la comisión rechazó la totalidad de la parte de ingresos del presupuesto: la medida no es ley y deberá ser presentada de nuevo y votada en pleno, y después en el Senado.
El texto es de Charles de Courson, del grupo LIOT, presentado el 3 de octubre. En las fuentes consultadas no figuran el número de votos, el perímetro exacto ni la fecha de entrada en vigor de la obligación. Lo que sigue se basa en las crónicas concordes de Cryptoast, Journal du Coin, bitcoin.fr y el estudio Kohen Avocats.
Exchanges y autocustodia: por qué Hacienda solo ve una parte
La diferencia está en quién guarda las claves. En un exchange, la plataforma custodia las claves privadas, conoce la identidad del cliente y, en Europa, debe notificar las operaciones a las autoridades: la directiva DAC8, en vigor desde el 1 de enero de 2026, obliga a los proveedores de servicios crypto a recopilar datos de sus clientes, con una primera transmisión prevista en 2027. En autocustodia, las claves son del usuario, ningún intermediario ve el saldo y nadie lo reporta. La guía sobre custodia de criptomonedas explica cómo cambian el control, la responsabilidad y los riesgos. Según crypto.news, los retiros hacia wallets en autocustodia solo entran en los reportes si pasan por un proveedor sujeto a la obligación.
El marco regulatorio francés actual deja, por tanto, un vacío. Los residentes ya deben declarar las cuentas de activos digitales abiertas, mantenidas o cerradas en el extranjero mediante el formulario 3916-bis, pero la página del fisco no aclara si un wallet no custodiado por un intermediario entra en esa obligación. Según el estudio Kohen Avocats, tener bitcoin en un wallet del que se controlan las claves privadas, sin vender y sin cuenta en el extranjero, hoy no genera ni un impuesto ni una declaración específica. La enmienda nace precisamente para colmar ese vacío: desplaza la atención desde el punto por el que pasa el dinero al punto donde está.
Argumentos de los proponentes, y las dudas
La exposición de motivos de la enmienda cita el informe de la comisión de investigación sobre la tributación de los grandes patrimonios: en 2021 las plusvalías crypto realizadas habrían alcanzado 3.500 millones de euros, frente a solo 400 millones de activos declarados ante la DGFiP, la administración fiscal francesa. Los dos datos no miden lo mismo, porque comparan plusvalías con patrimonio declarado, y deben leerse como una estimación de la opacidad, no como un fraude cuantificado. En comisión, el ponente general Philippe Juvin calificó la iniciativa de “llena de sabiduría” y Nicolas Sansu, del grupo GDR, anunció su voto favorable aunque consideró el umbral “elevado”: según él, “hay que empezar por algún sitio”.
No es la primera vez que se intenta. Según The Big Whale, una versión con umbral en 5.000 euros fue aprobada en comisión en diciembre de 2025, y fue suprimida en comisión mixta paritaria en abril, según Journal du Coin. En aquel momento la asociación sectorial Adan la consideró inaplicable, porque la administración no puede verificar ni la existencia ni el valor de un wallet. El problema práctico persiste: la fecha de referencia es el 31 de diciembre, pero las fuentes no explican cómo se declara y se valora un portafolio que ningún tercero certifica.
Seguridad: un registro que puede convertirse en objetivo
El punto más delicado no es fiscal. Cryptoast recuerda que los parlamentarios no abordaron la seguridad de los titulares de criptomonedas, en un contexto marcado por casi un centenar de agresiones violentas y por un caso de 2025 en Bobigny, donde una agente de Hacienda fue condenada por haber consultado el software fiscal en nombre de un contratante que tenía en el punto de mira a inversores, según Le Parisien. Bitcoin.fr también subraya que un registro de titulares que custodian por su cuenta plantea “serias cuestiones de seguridad” y que la concentración de datos sensibles no fue debatida. Bull Bitcoin y Paymium ya solicitaron al Conseil d’État que suspendiera el decreto francés sobre la DAC8 por motivos similares: el 17 de septiembre la solicitud de urgencia fue rechazada porque el riesgo para los datos de los titulares se consideró muy improbable, mientras el recurso de fondo sigue pendiente.
El paquete: stablecoins, exit tax y minusvalías
Básicamente, la I-CF821 es una de las cinco enmiendas crypto adoptadas en comisión entre el 7 y el 9 de octubre. El 7 de octubre se aprobó la I-CF1826 de Nicolas Sansu, que trataría la conversión de cripto en stablecoins MiCA como una venta a partir del 1 de enero de 2027, con una plusvalía calculada sobre el coste original y la flat tax francesa, subida al 31,4%, según Decrypt. Para entender por qué importa elegir stablecoins conformes con MiCA, nuestra guía sobre stablecoins resume el marco regulatorio. El 8 de octubre le tocó el turno a la I-CF1822, también de Sansu: una exit tax sobre las plusvalías latentes para quienes posean más de 800.000 euros en crypto, hayan sido residentes fiscales durante al menos seis de los últimos diez años y abandonen Francia, con la obligación de declarar también las crypto mantenidas en el extranjero o en autocustodia, según Decrypt.
El 7 de octubre también se aprobó la posibilidad de arrastrar las minusvalías crypto durante diez años, con la I-CF798 de Daniel Labaronne, y el 9, un aumento de la sanción para las plataformas que no respondan al fisco, de 10.000 a 50.000 euros por solicitud, con la I-CF1756 de Christine Arrighi. Fueron rechazadas dos enmiendas de Paul Midy, entre ellas la exención para pagos en crypto por debajo de 1.000 euros al año. Más que el endurecimiento en sí, llama la atención la dirección: gravar el paso hacia activos regulados, retener a quienes se marchan y hacer visible lo que permanece fuera de las plataformas.
Wallets crypto en Francia: resumen
Qué está confirmado y qué no. Fuentes: Cryptoast, Journal du Coin, LCP, Decrypt
- Confirmado: I-CF821 de Charles de Courson adoptada en comisión el 9 de octubre; umbral de 100.000 euros a 31 de diciembre, multa de hasta 10.000 euros; parte de ingresos rechazada con 31 votos en contra, 3 a favor y 2 abstenciones.
- No indicado: número de votos sobre la enmienda, perímetro (quién declara, qué wallets), fecha de entrada en vigor, modalidad de valoración y texto original no consultado.
- A seguir: pleno desde el 13 de octubre, votación sobre ingresos el 20, votación del presupuesto completo el 17 de noviembre, después Senado y comisión mixta paritaria; recurso de fondo sobre la DAC8.
Por qué todavía no es ley
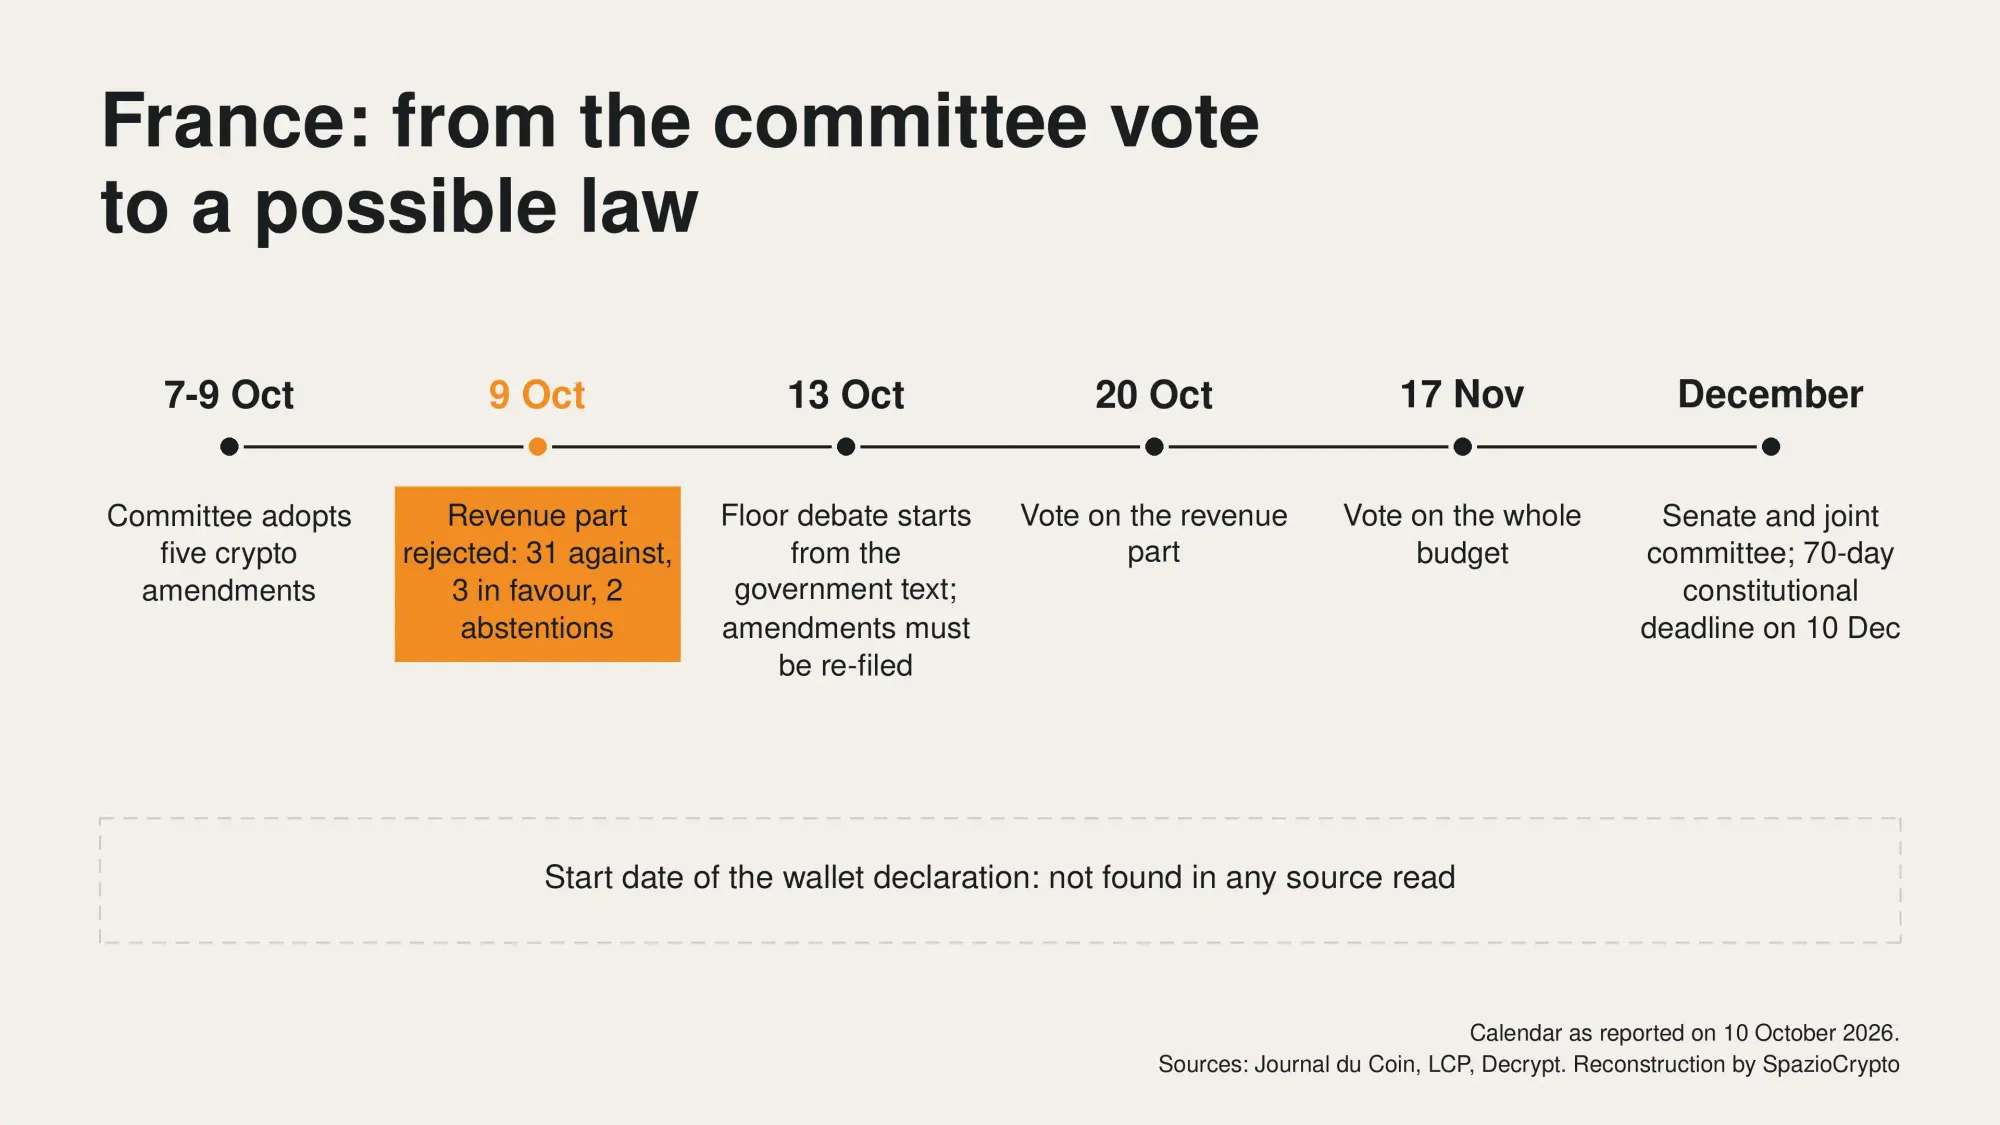
El voto en comisión no es una ley. La misma noche del 9 de octubre, poco antes de las 23:00, la comisión rechazó la parte de ingresos del presupuesto con 31 votos en contra, 3 a favor y 2 abstenciones: según LCP, solo los diputados de Ensemble pour la République votaron a favor. En el pleno, a partir del martes 13 de octubre, los diputados retoman el texto inicial del gobierno, y según Journal du Coin cada enmienda relacionada con cripto debe volver a presentarse y someterse a votación. En 2025, cuando el pleno rechazó la parte de ingresos, el texto pasó al Senado en su versión original y las enmiendas desaparecieron.
El calendario que indica Journal du Coin prevé debate en el pleno hasta el 19 de octubre, votación solemne sobre los ingresos el 20, votación sobre el presupuesto completo el 17 de noviembre, luego el Senado y la comisión mixta paritaria en diciembre. El 10 de diciembre vence el plazo constitucional de 70 días, tras el cual el gobierno podría aplicar el presupuesto por ordenanza. Bitcoin.fr recuerda que, incluso en caso de adopción, se requieren la promulgación y un eventual control del Conseil constitutionnel. Para las stablecoins y el exit tax, las fuentes apuntan a una entrada en vigor el 1 de enero de 2027; para la declaración de wallets no se ha encontrado fecha alguna.
¿Y en Italia?
Las normas francesas no se aplican a los inversores residentes en Italia: se trata de una propuesta fiscal de otro Estado, y su interés para quienes viven aquí radica en el método. Italia ya cuenta con su propia obligación, el cuadro RW de la declaración de la renta, que según las indicaciones de la Agencia Tributaria de 2021 recogidas por informazionefiscale.it afecta también a las criptomonedas custodiadas en un wallet con clave privada. Esa fuente es de 2021 y las normas han cambiado desde entonces, por lo que conviene verificarlas antes de extraer conclusiones. En cuanto a los impuestos, el régimen administrado de Cryptosmart ilustra una lógica opuesta a la francesa: el exchange calcula e ingresa el impuesto, pero solo sobre las cripto que custodia, mientras que las que están en otros exchanges o wallets siguen siendo responsabilidad del usuario. En ese mismo contexto, el tipo impositivo italiano se sitúa en el 33% en 2026, con un borrador parlamentario que plantea bajarlo al 26% desde 2027.
La lectura más amplia
El fisco francés busca el último eslabón no declarado de la cadena: tras solicitar datos a las plataformas, que en el marco europeo siguen siendo el eje central, dirige ahora la mirada a los monederos que ningún intermediario supervisa. Es un esquema que aparece en otros lugares: en Brasil, Binance pedirá el propósito de cada transferencia cripto hacia y desde el extranjero para cumplir las normas del banco central, y los proveedores de KYC y AML de los CASP europeos muestran hasta qué punto se está estructurando la infraestructura de identificación. Europa ha construido su sistema sobre intermediarios autorizados: el plazo MiCA del 1 de julio de 2026 fijó quién puede operar, y un wallet de autocustodia queda por definición fuera de ese perímetro. Por eso la propuesta francesa resulta relevante aunque sea frágil: el umbral de 100.000 euros y la seguridad de los titulares son el nudo central, y la suerte de la medida depende del presupuesto más que de las cripto, dado que la comisión rechazó la totalidad de la parte de ingresos.
Las señales concretas que hay que seguir son estas: si el I-CF821 se vuelve a presentar a partir del 13 de octubre y con qué umbral, el voto sobre los ingresos del 20 de octubre, el texto original con su ámbito de aplicación y fecha de entrada en vigor, el recurso de fondo contra la DAC8 ante el Conseil d'État y la eventual respuesta sobre la cuestión de seguridad. Mientras falten esos elementos, la noticia es un voto en comisión sobre un texto que podría desaparecer, no una obligación que los titulares franceses deban cumplir ya.