En la Cámara de Diputados italiana ha emergido hoy un borrador técnico que, de traducirse finalmente en norma, devolvería la tributación de las plusvalías en criptomonedas del 33% al 26% a partir de 2027. La propuesta fue presentada en el marco de los Estados Generales del Intergrupo parlamentario “Activos Digitales, Blockchain y Bitcoin”, durante la jornada de trabajo que ya habíamos anticipado en nuestro anterior análisis. Esta noticia sobre la crypto tax al 26% desde 2027 merece contarse con la máxima precisión, porque la tentación de simplificarla es grande, pero sería un error.
Hay que decirlo con absoluta claridad desde el primer párrafo: hoy no se ha aprobado ninguna ley, y no consta que se haya depositado una propuesta legislativa definitiva. Lo que se ha presentado es un borrador técnico, elaborado por uno de los catorce grupos de trabajo del Intergrupo, que el propio comunicado oficial describe como pendiente de verificación con las oficinas parlamentarias, los ministerios y las administraciones competentes antes de poder convertirse en una iniciativa normativa real. Veamos qué contempla exactamente este borrador y en qué contexto fue presentado.
Qué contempla el borrador técnico
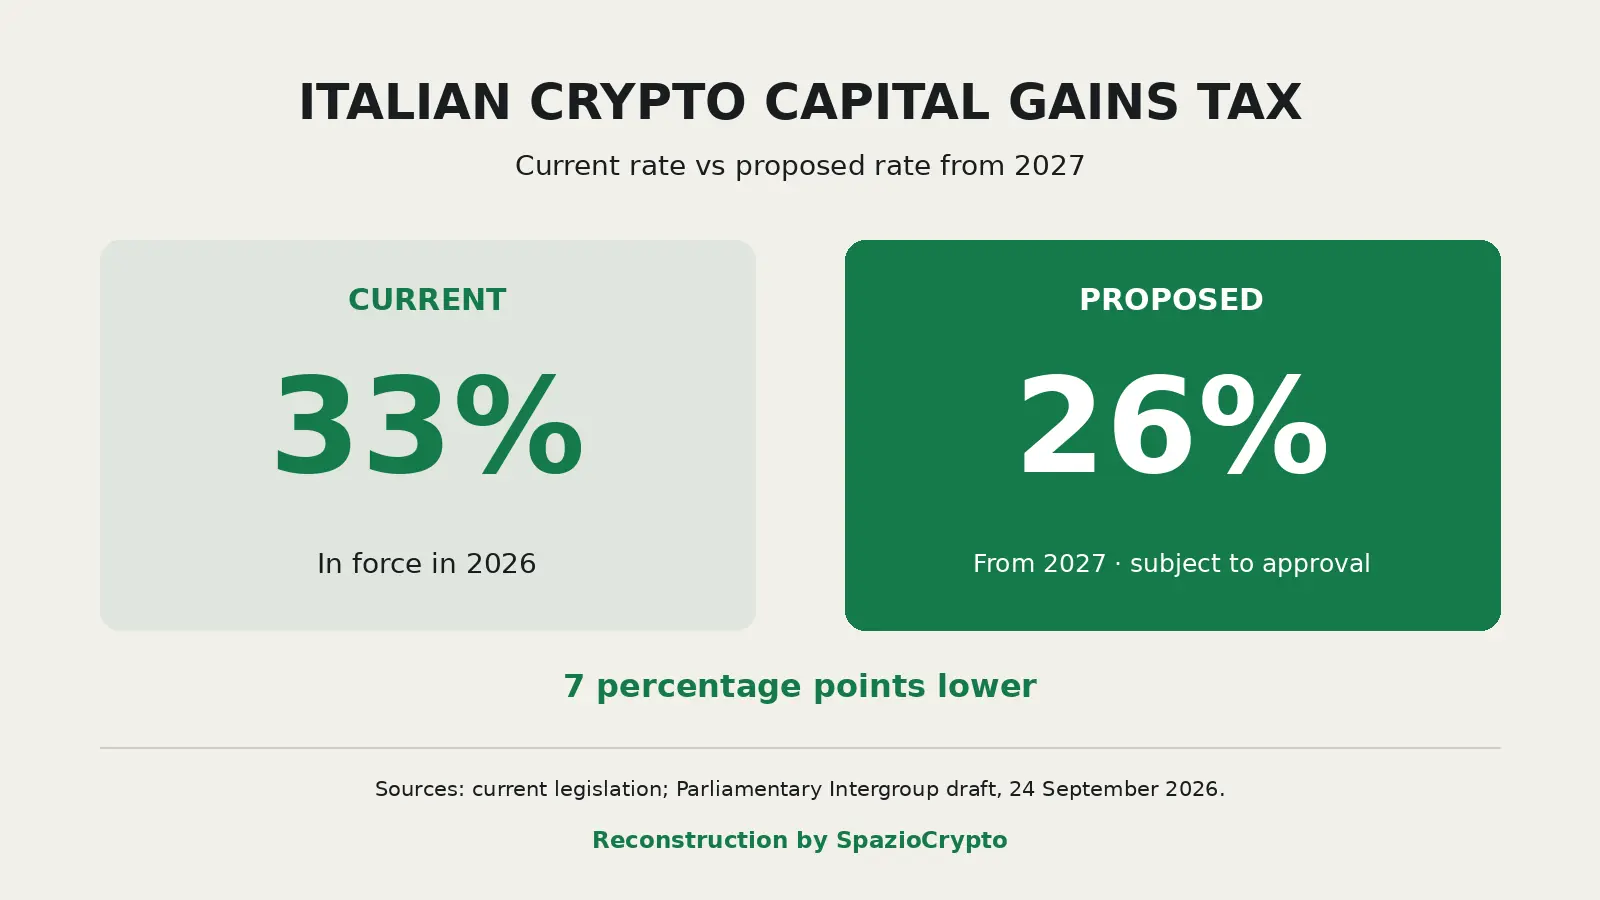
El grupo de trabajo dedicado a la fiscalidad de los activos digitales, coordinado por el docente y referente del sector Ferdinando Ametrano, presentó hoy sus conclusiones en el marco de los trabajos generales del Intergrupo. Según lo divulgado, el borrador técnico prevé cuatro intervenciones principales: el retorno de la aliquota sobre las plusvalías crypto al 26% a partir de 2027, frente al 33% vigente desde 2026; la deducibilidad de los costes incurridos en las operaciones; la posibilidad de compensar las pérdidas en criptomonedas con las ganancias obtenidas en otros instrumentos financieros, como acciones y bonos, algo que la normativa actual no permite; y, por último, una redeterminación anual del valor de coste de los criptoactivos poseídos, mediante un impuesto sustitutivo.
No es la primera vez que Ametrano defiende públicamente esta posición: ya el pasado noviembre, con motivo del debate sobre la ley de presupuestos para 2026, sostuvo públicamente una propuesta muy similar, insistiendo en la necesidad de corregir lo que calificaba como una incoherencia del sistema actual, capaz de penalizar injustificadamente una forma de ahorro frente a otras. El borrador presentado hoy representa, por tanto, la continuación de una batalla que el experto lleva tiempo defendiendo, esta vez canalizada a través del recorrido más estructurado del Intergrupo parlamentario.
El contexto: una jornada de trabajo, no solo un anuncio
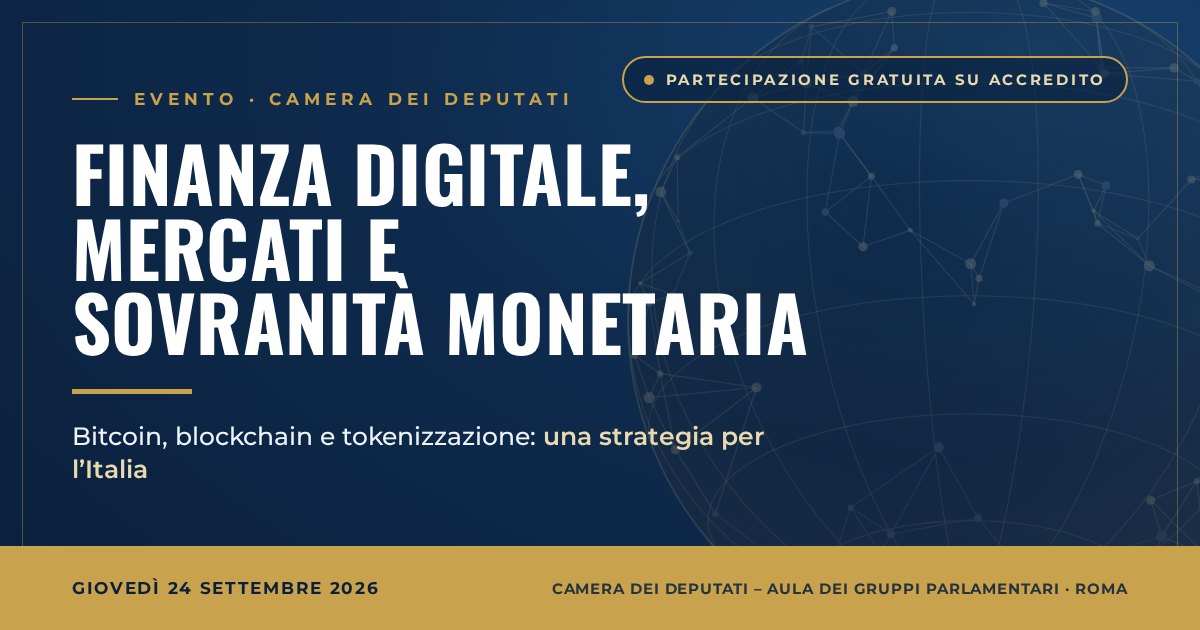
Como ya relatamos en nuestro análisis publicado hace unos días, el evento de hoy, titulado “Finanzas digitales, mercados y soberanía monetaria: Bitcoin, blockchain y tokenización, una estrategia para Italia”, se desarrolló desde las diez de la mañana hasta las diecisiete y treinta en el Aula de los Grupos Parlamentarios de la Cámara, con la participación total de ciento sesenta y cuatro personas entre los treinta y cinco miembros de la Mesa Técnica y los demás participantes en los catorce grupos temáticos. La propuesta fiscal es, por tanto, solo una de las conclusiones surgidas durante una jornada de trabajos mucho más amplia, que también abordó temas como ciberseguridad, tokenización, stablecoins y antilavado de dinero.
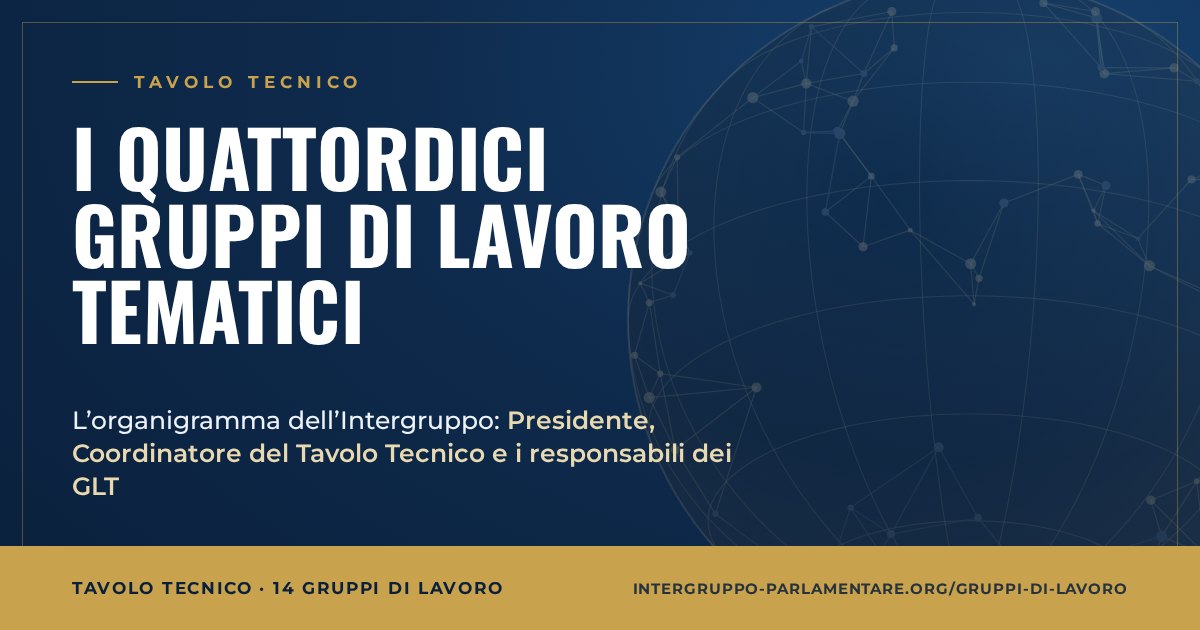
La mañana fue abierta por las intervenciones institucionales del diputado Marcello Coppo, presidente del Intergrupo, a quien se debe la convocatoria de todo el proceso iniciado en 2025. La coordinación científica de los trabajos de la Mesa Técnica está a cargo de Antonio Annino, mientras que la parte organizativa y la moderación de la jornada fueron supervisadas por Gabriele Del Mese. Entre los responsables de los catorce grupos temáticos que tomaron la palabra para presentar sus respectivas conclusiones figura, además de Ametrano en fiscalidad, Roberto Garavaglia, consultor independiente y experto en pagos digitales, quien confirmó públicamente su participación en los trabajos de hoy como responsable de uno de los grupos temáticos del Intergrupo. Cada coordinador presentó las conclusiones de su ámbito de competencia, desde la ciberseguridad hasta la tokenización, componiendo en su conjunto el cuadro general surgido de la jornada.
Resulta significativo un pasaje del comunicado difundido por el Intergrupo durante la tarde: algunas de las conclusiones presentadas hoy se consideran ya suficientemente maduras para iniciar una primera interlocución institucional, mientras que otras necesitan todavía validación técnica adicional. El comunicado, sin embargo, no especifica qué propuestas entran en la primera categoría y cuáles en la segunda, por lo que no es posible afirmar con certeza que la propuesta fiscal esté ya lista para el diálogo con el gobierno, aunque su carácter relativamente concreto y detallado la convierte en una candidata plausible.
El borrador en síntesis
Qué contempla y qué no es. Fuente: Intergrupo parlamentario, CheckSig, 24 de septiembre de 2026
- Qué contempla: tipo impositivo del 26% desde 2027, deducibilidad de cargas, compensación con otros instrumentos financieros.
- Qué NO es: no es una ley aprobada ni una propuesta depositada formalmente.
- Próximo paso: verificación con las oficinas parlamentarias, ministerios y administraciones competentes.
Por qué afecta directamente a los inversores italianos
Aquí radica la diferencia entre esta propuesta y un debate parlamentario genérico sobre blockchain: incide directamente en el bolsillo de quienes poseen criptomonedas en Italia. La normativa vigente, según fuentes del Intergrupo parlamentario, eleva el impuesto sustitutivo sobre las plusvalías de criptoactivos al 33% a partir de 2026, mientras mantiene un tratamiento diferenciado del 26% para ciertos instrumentos denominados en euros vinculados al dinero electrónico. Un tipo único del 26%, de aprobarse, reduciría sensiblemente la carga fiscal respecto a la situación actual.
Entre los argumentos presentados por el grupo de trabajo, según lo informado en la sesión del 24 de septiembre de 2026, figura una comparación concreta: la estructura actual puede llevar a que Bitcoin mantenido directamente y los productos cotizados en bolsa (ETP) que replican su precio reciban tratamientos fiscales distintos, pese a representar la misma exposición económica. El grupo lo usa para justificar la necesidad de alinear ambos instrumentos normativamente. Sobre la compensación de pérdidas cripto con ganancias en otros activos financieros, la normativa actual establece un régimen de “compartimento cerrado”: las minusvalías en criptoactivos solo pueden compensar plusvalías de la misma categoría, no las de acciones u obligaciones. Precisamente ese límite es lo que el borrador presentado hoy busca eliminar.
La lectura de fondo
Este episodio, más allá de su desenlace todavía incierto, confirma algo que ya señalamos al analizar la jornada de trabajo del Intergrupo: por primera vez, Italia está intentando construir una posición propia sobre estos temas, sin limitarse a transponer mecánicamente las normas europeas. La fiscalidad es, en particular, un ámbito donde la política nacional conserva un margen de maniobra amplio respecto a las directivas comunitarias. Por eso, la propuesta de hoy merece seguimiento atento en las próximas semanas.
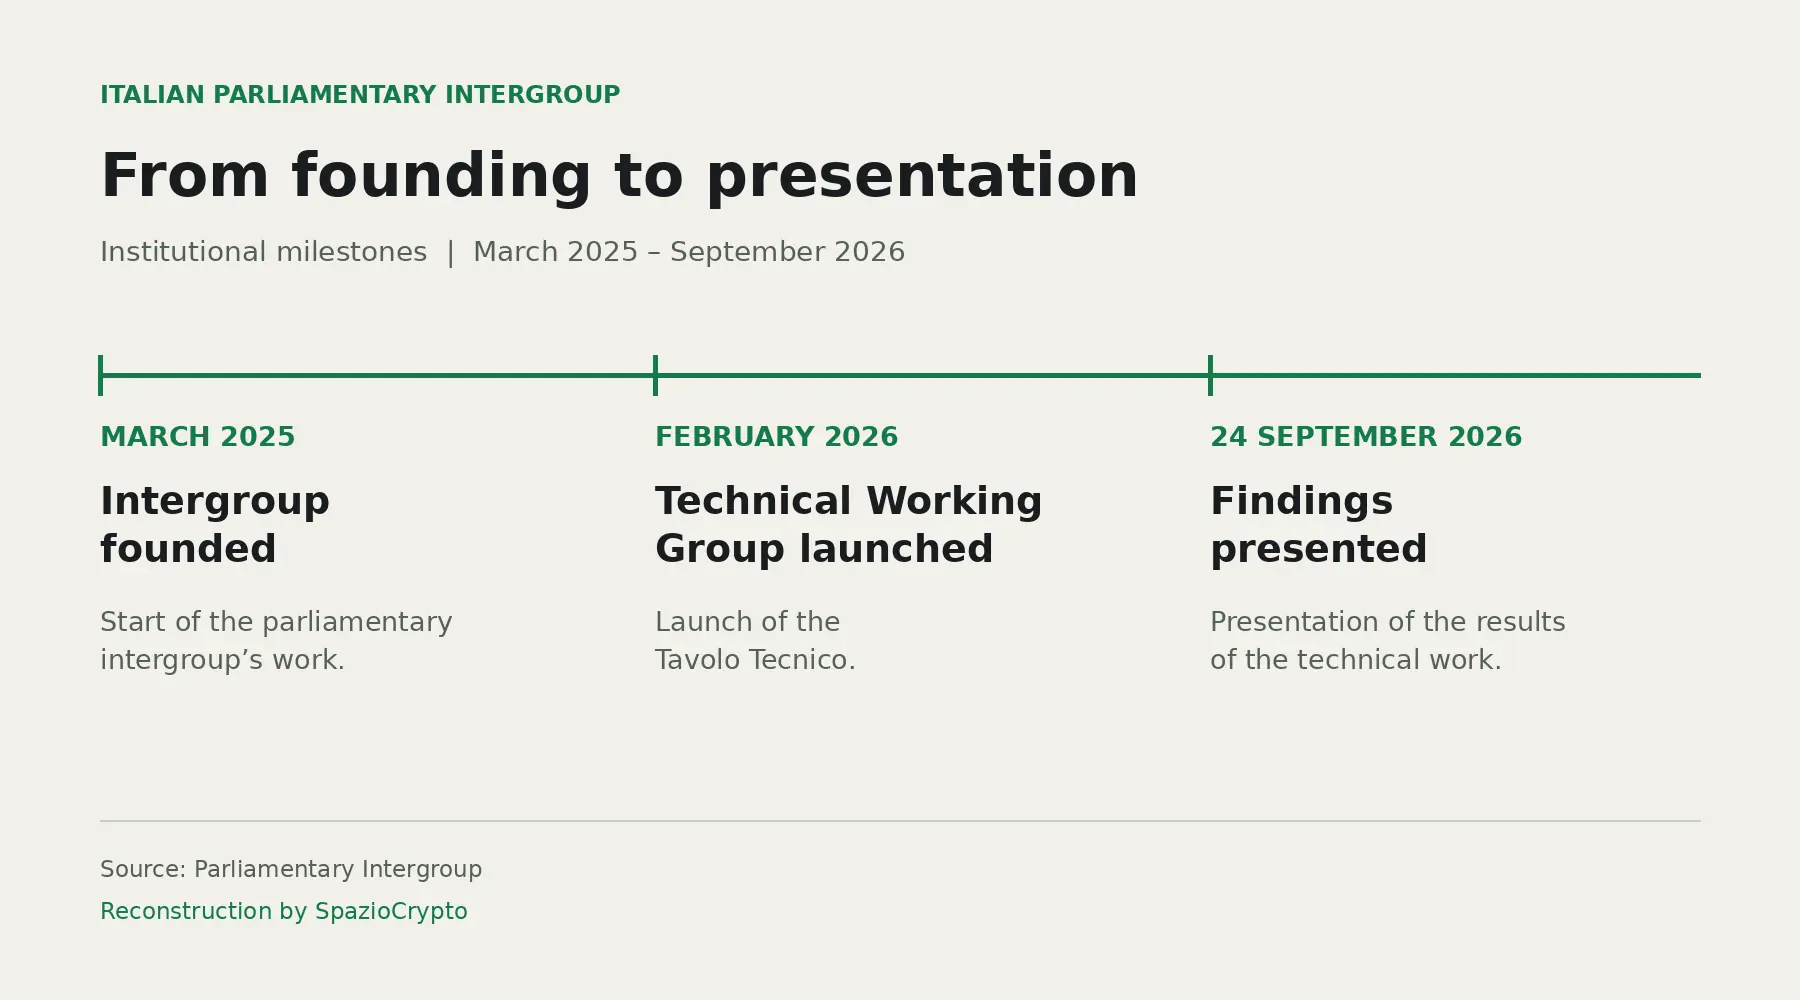
La lección es doble. Que una figura como Ametrano, que lleva al menos un año defendiendo públicamente esta causa, haya logrado integrarla en el proceso estructurado de un intergrupo parlamentario con 35 miembros técnicos y 14 grupos de trabajo, supone un salto de credibilidad institucional notable frente a una simple petición sectorial. Al mismo tiempo, es imprescindible no confundir este avance con una aprobación, por mucho que el asunto afecte a los intereses económicos concretos de quienes poseen criptomonedas en Italia. Seguiremos de cerca los desarrollos y actualizaremos este análisis en cuanto la propuesta sea formalmente presentada o depositada en el Parlamento. Para entender mejor el contexto fiscal de base, resulta útil nuestra guía sobre qué son las criptomonedas.