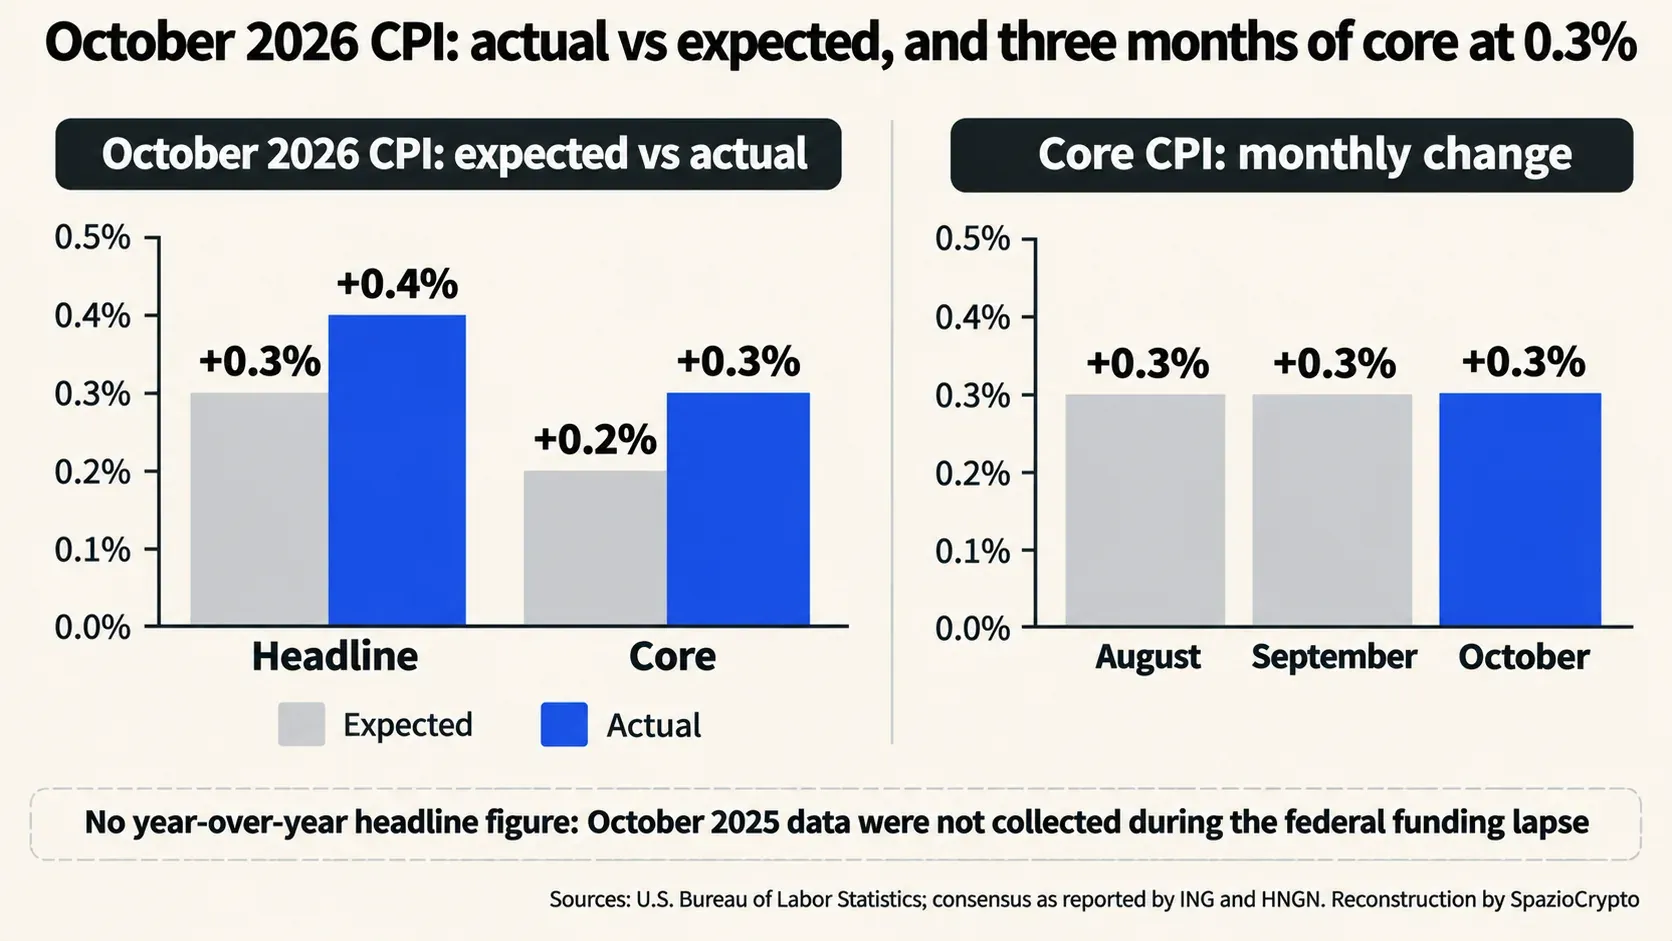
Los precios al consumo en Estados Unidos subieron un 0,4% en octubre respecto a septiembre, superando el 0,3% previsto por los economistas. El Bureau of Labor Statistics (BLS) publicó el dato el 10 de noviembre. La inflación subyacente, que excluye alimentos y energía, creció un 0,3% por tercer mes consecutivo, frente al 0,2% esperado. El dato de inflación de EE.UU. de octubre 2026, junto con las declaraciones de varios miembros de la Reserva Federal, llevó a los mercados a descontar con alta probabilidad una subida de tasas en diciembre.
Hemos revisado el comunicado del BLS y los análisis de ING, HNGN y Startup Fortune. Las probabilidades de subida y los niveles de rendimientos varían según la fuente y el momento de la medición: los reportamos como rangos aproximados.
Los números: +0,4% mensual, subyacente en su tercer 0,3% seguido
El índice general de precios creció un 0,4% con ajuste estacional, tras el 0,6% de septiembre. El índice sin alimentos ni energía, la llamada inflación subyacente, subió un 0,3%, “igual que en septiembre y agosto”, según el BLS. De acuerdo con HNGN e ING, el consenso de los economistas esperaba un 0,3% para el dato general y un 0,2% para el subyacente: ambos salieron una décima por encima de las estimaciones.
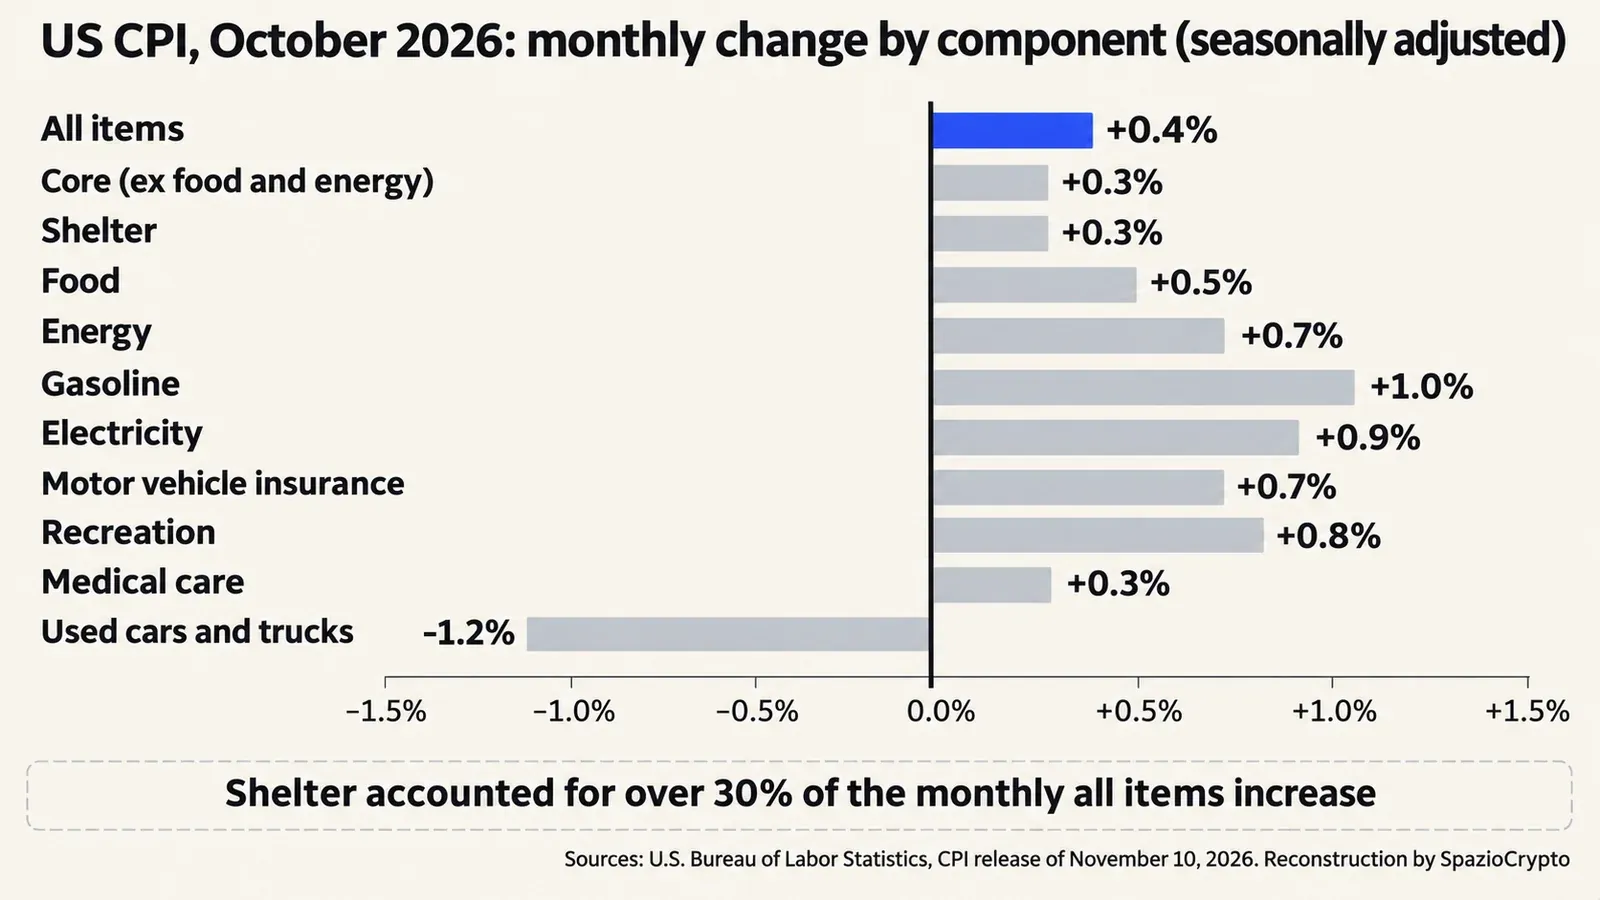
La vivienda, el componente con mayor peso en la cesta de consumo, subió un 0,3% y, según el BLS, explica más del 30% del aumento mensual total. Los alimentos crecieron un 0,5%, con el gasto en comida en casa a +0,4% y fuera de casa a +0,5%. La energía marcó +0,7%, después del +5,2% de septiembre, con la gasolina a +1% con ajuste estacional. Los vehículos usados bajaron un 1,2%. Subieron, en cambio, los cuidados médicos (+0,3%), los seguros de automóvil (+0,7%) y el ocio (+0,8%).
El vacío en los datos: sin comparación anual
Hay una anomalía que complica la lectura de este informe. El BLS no publicó la variación anual del índice general porque en octubre de 2025, durante la suspensión del financiamiento federal, no había recopilado los datos de la encuesta. “El BLS no puede publicar las variaciones a 12 meses para octubre 2026 en los índices donde faltan los datos de octubre 2025”, se lee en el comunicado. Los mercados deben operar, por tanto, con las variaciones mensuales.
Algunas series cuentan con comparación anual no desestacionalizada: la gasolina aparece con un alza del 37,4% frente al año anterior, los autos nuevos suben un 0,7%, mientras los autos usados caen un 3,3%. El comunicado no explica por qué estos índices están disponibles y otros no. El próximo dato, el de noviembre, está previsto para el 10 de diciembre.
La Fed: diciembre se acerca
Básicamente, el dato llegó tras señales muy concretas. Según HNGN, el gobernador de la Fed Christopher Waller había dicho en Londres, antes de la publicación, que una subida de medio punto en diciembre debería considerarse si la inflación subyacente crecía alrededor del 0,3%. Es exactamente el valor que salió. Tras el dato, la presidenta de la Fed de Dallas, Lorie Logan, habló de un número más alto de lo esperado y, también según HNGN, ve la necesidad de otras dos subidas de un cuarto de punto.
Según HNGN, la tasa de referencia se encuentra hoy en un rango de entre el 3,75% y el 4%, mantenida en octubre con un voto de 10 a 2, y la próxima decisión está prevista para el 9 de diciembre. ING escribe que el mercado descuenta ya plenamente una subida de 25 puntos básicos. Startup Fortune reporta probabilidades de entre el 84% y el 90% para un cuarto de punto, y de entre el 10% y el 15% para medio punto, una hipótesis casi ausente antes del dato.
Los mercados: rendimientos rumbo al 5%
Los bonos del Tesoro de EE.UU. reaccionaron de inmediato. Según HNGN, el rendimiento del Treasury a diez años subió al 4,93%; Startup Fortune lo sitúa en torno al 4,99%, con un máximo intradía del 5,01%, partiendo desde el 4,88% de la noche anterior. El rendimiento a dos años, más sensible a las expectativas sobre la Fed, subió cerca de 19 puntos básicos hasta el 4,74%, según Startup Fortune. ING señala que las subidas comenzaron ya después de las palabras de Waller.
No es la primera vez este año que el rendimiento a diez años se acerca a ese umbral: en septiembre analizamos cómo Bitcoin se enfrentaba a la Fed con los Treasury al 5%. Los mercados de renta variable llegan ya nerviosos, tras el desplome del Nasdaq del 5 de noviembre, la peor sesión desde abril de 2025. Las tasas más altas suelen pesar sobre los activos de mayor riesgo, incluidas las criptomonedas, y sobre los flujos hacia los ETF de Bitcoin.
El panorama: la energía podría dar un respiro en noviembre
No todo empuja en la misma dirección. Según ING, las expectativas de distensión en Oriente Medio están reduciendo los costes de la energía, y el precio de la gasolina al por menor ha caído por debajo de los 4 dólares por galón por primera vez desde mediados de julio. Si la tendencia continúa, la inflación general de noviembre podría moderarse. ING prevé una subida de 25 puntos básicos en diciembre y ninguna más en 2027, con vivienda, energía y salarios más débiles frenando los precios.
La Fed no es el único banco central en modo de subida. En Japón, el consejo del banco central está dividido sobre la velocidad de los próximos aumentos, como analizamos en el artículo sobre el debate interno del Banco de Japón. Las tasas al alza en varias economías encarecen también el dinero para quienes emiten stablecoins e invierten las reservas, como muestran los resultados de Circle en el tercer trimestre.
¿Y en América Latina?
Para quienes invierten desde países de América Latina, las decisiones de la Fed importan aunque no fijen las tasas locales. Una subida en Estados Unidos tiende a fortalecer el dólar y a encarecer el crédito en los mercados globales, con efectos sobre acciones, bonos y criptomonedas cotizadas en dólares. En economías como Argentina o Venezuela, donde el dólar ya funciona como referencia cotidiana, una política monetaria más restrictiva de la Fed puede amplificar las presiones sobre el tipo de cambio y el acceso al crédito.
Quien mantiene Bitcoin o ETF estadounidenses desde cuentas en moneda local queda expuesto también a la variación del tipo de cambio, que puede amplificar o reducir los movimientos de precio. En varios países de la región, el uso de stablecoins como USDT o USDC para protegerse de la inflación local convierte la política de la Fed en una variable directa del día a día financiero. Nuestra lectura es que el dato de octubre aumenta la probabilidad de un período de volatilidad hasta el 9 de diciembre, con dos citas seguidas: la decisión de la Fed y, al día siguiente, la inflación de noviembre. Conviene distinguir las noticias sobre los datos, que llegan en fechas fijas, de las reacciones de los mercados, que pueden ser mucho más amplias que el propio dato.
Inflación EE.UU. de octubre
Qué está confirmado y qué no
- Confirmado: índice general +0,4% en el mes y subyacente +0,3% por tercer mes consecutivo, según el BLS; vivienda +0,3%, alimentos +0,5%, energía +0,7%; variación anual general no publicada por la falta de datos de octubre 2025.
- No indicado: la inflación anual general; la magnitud de la subida que decidirá la Fed; valores únicos de rendimientos y probabilidades, que varían por fuente y horario.
- Seguimiento: el índice PCE de finales de noviembre; la decisión de la Fed del 9 de diciembre; la inflación de noviembre del 10 de diciembre.
La lectura de fondo
En la práctica, nuestra lectura, que declaramos como tal: el dato de octubre importa más por su persistencia que por su magnitud. Tres meses seguidos con la inflación subyacente al 0,3% indican que los precios de fondo no están desacelerando, y la Fed parece dispuesta a actuar incluso sin poder mostrar un dato anual completo. La ausencia de la comparación con el año anterior, efecto de la suspensión del financiamiento federal de 2025, hace que los datos mensuales sean más relevantes de lo habitual y que las reacciones de los mercados sean más nerviosas.
Las señales a vigilar son tres. La primera es el índice PCE, la medida de inflación preferida por la Fed, previsto a finales de noviembre, que según Logan podría subir. La segunda es la decisión del 9 de diciembre, donde la elección entre un cuarto y medio punto dirá cuán agresiva quiere ser la banca central. La tercera es el dato de noviembre del 10 de diciembre, que podría beneficiarse de la caída de la gasolina y cambiar el tono de las reuniones de 2027.