El Banco de Japón mantuvo las tasas sin cambios en octubre, pero el debate interno sugiere que la pausa podría ser breve. El resumen de opiniones de la reunión del 29 y 30 de octubre del Banco de Japón, publicado el 10 de noviembre, revela un consejo dividido: una parte exige llevar la tasa al nivel neutral “pronto”, mientras que otra teme la debilidad del consumo y los efectos aún no absorbidos de las subidas anteriores. La tasa permanece en el 1,25%. El documento no contiene ninguna decisión nueva ni anticipa nada para diciembre.
Hemos leído el resumen de opiniones publicado por el Banco de Japón. La decisión de octubre, con la votación y las ventas de ETF, la citamos a través de la agencia ANI, y las expectativas del mercado a través de una encuesta de Reuters de mediados de octubre.
 ANI
Qué decidió el BoJ en octubre
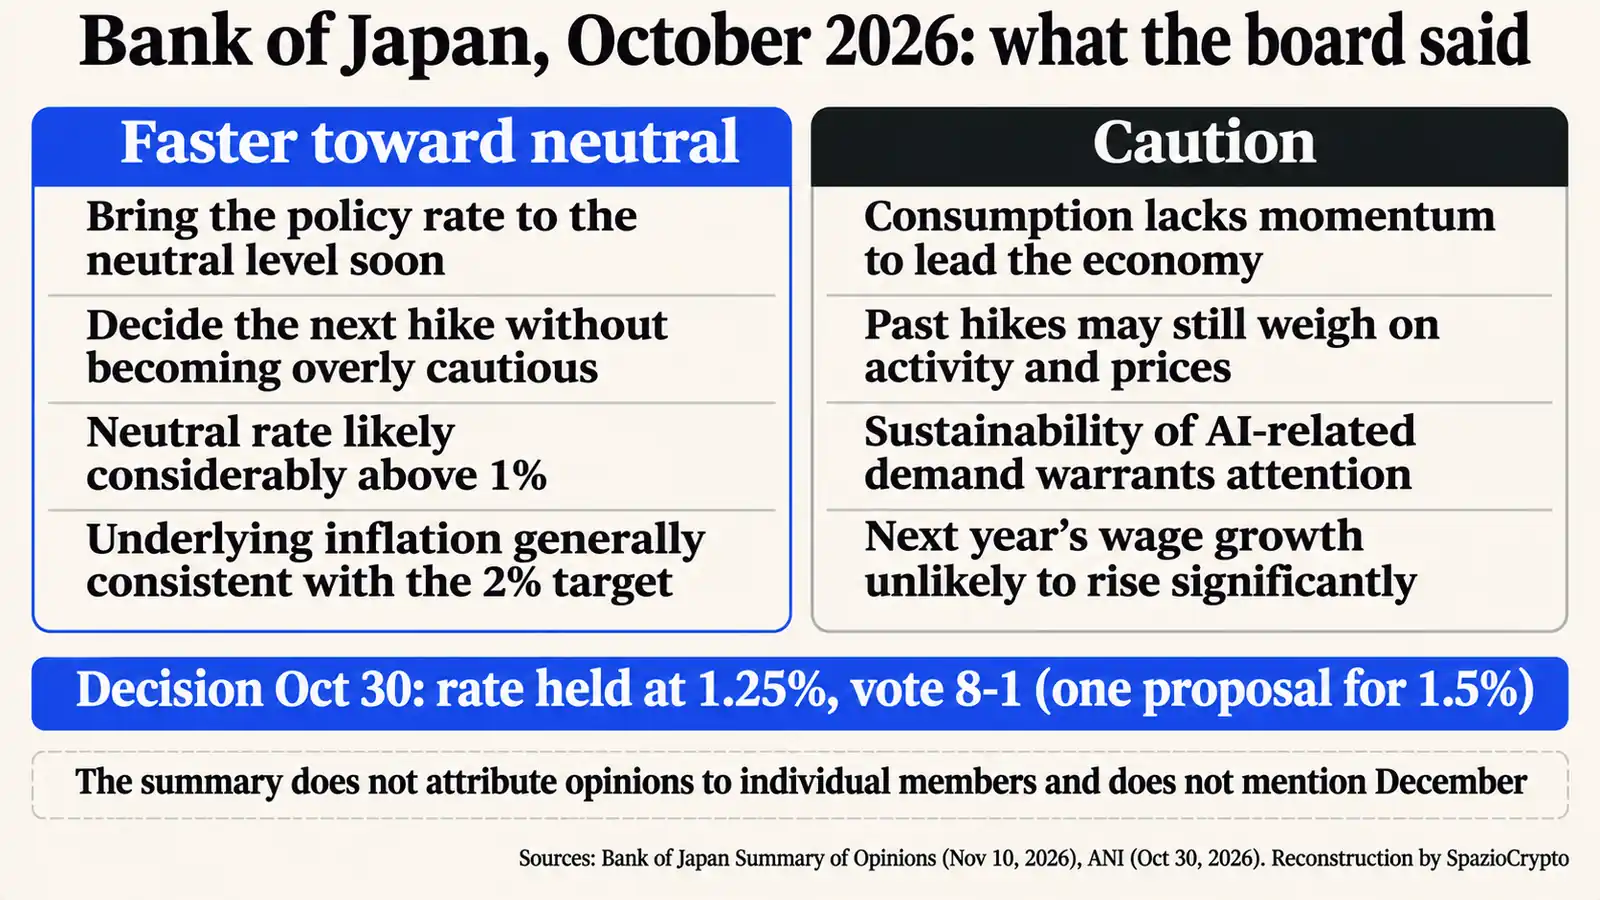
El 30 de octubre el consejo dejó la tasa de referencia en el 1,25% con un voto de 8 a 1, según ANI. El miembro Hajime Takata propuso subirla al 1,5%, argumentando que la inflación subyacente había alcanzado el objetivo, pero la propuesta fue rechazada. En esa misma reunión, el banco aceleró la venta de los fondos cotizados que posee: de aproximadamente 330.000 millones de yenes al año a unos 860.000 millones a partir de enero de 2027, equivalente a cerca del 0,1% de las transacciones de mercado.
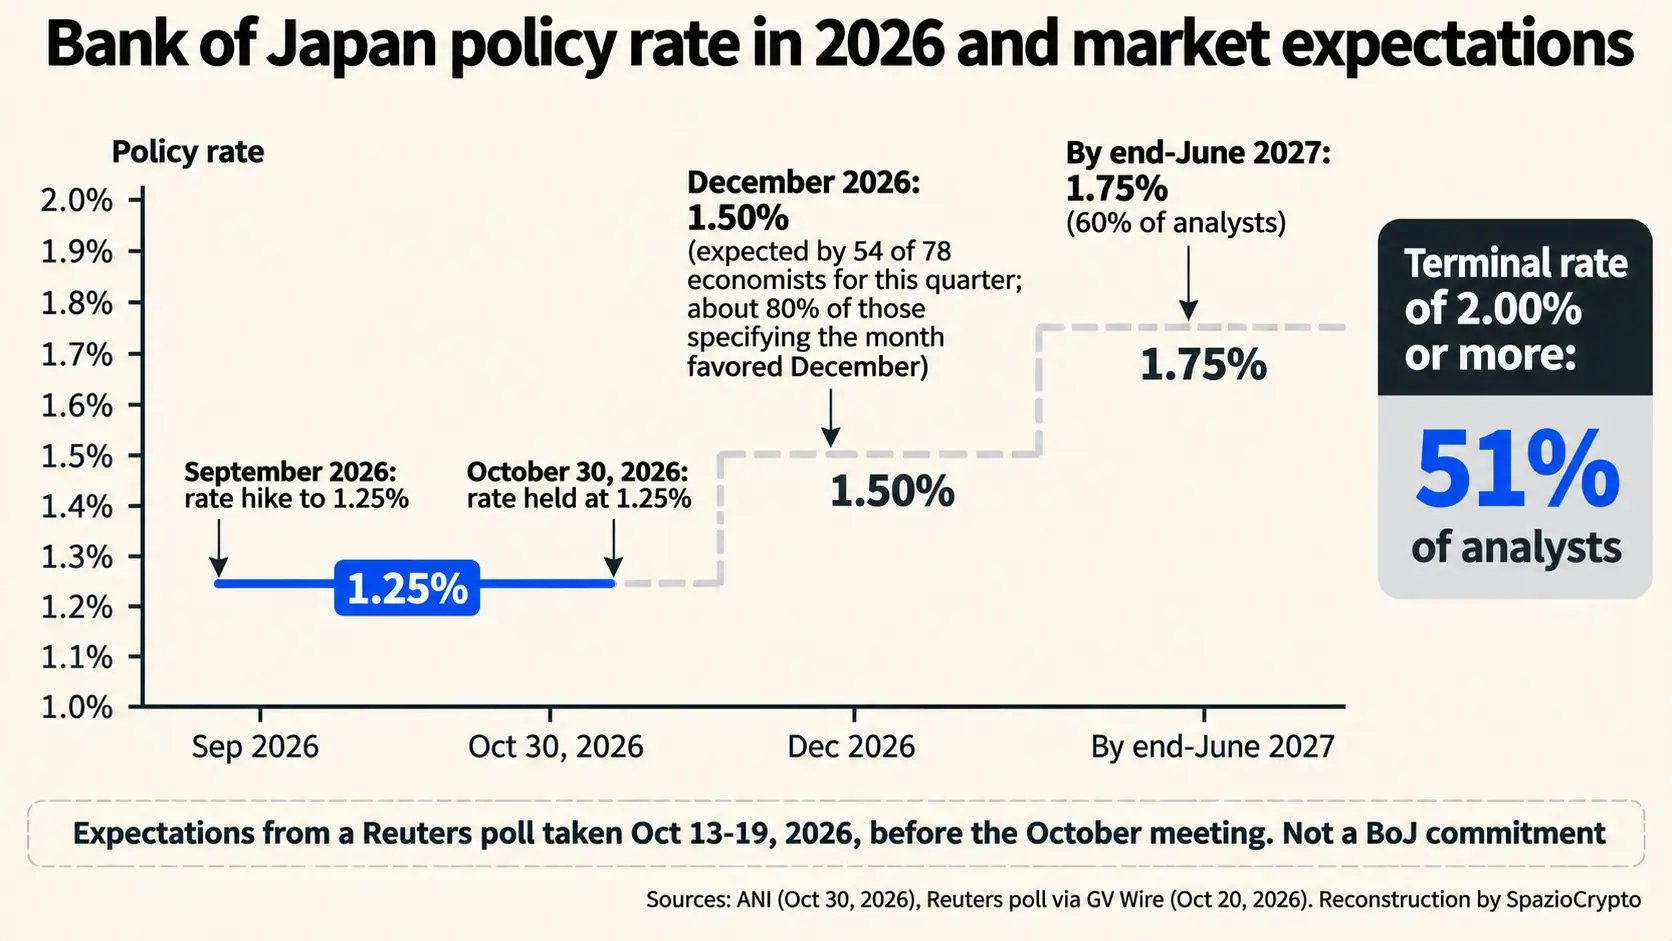
La reunión llegaba tras dos subidas en 2026, en junio y en septiembre, cuando la tasa alcanzó el 1,25%. Según la encuesta de Reuters del 13 al 19 de octubre, las tasas japonesas están en máximos de 31 años.
Qué dicen los halcones
El resumen no atribuye las opiniones a miembros concretos. La dirección de una parte del consejo es clara. Una opinión sostiene que el Banco debe llevar la tasa al nivel neutral “pronto”. Otra pide decidir la próxima subida cuando sea posible “sin volverse excesivamente cauto” (traducción propia). Una tercera estima que el nivel neutral se sitúa probablemente “considerablemente por encima del 1%”.
El argumento de fondo es la inflación. Según el resumen, la inflación subyacente se encuentra en un nivel “generalmente coherente” con el objetivo de estabilidad de precios, y anclarla en torno al 2% se vuelve prioritario. Es el mismo razonamiento que usó Takata para proponer la subida.
Qué dicen las palomas
La otra parte del consejo pide prudencia, con tres argumentos. El primero es el consumo: una de las opiniones considera que carece del impulso necesario para sostener la economía. El segundo son las subidas ya realizadas: existe el riesgo de que sigan ejerciendo presión a la baja sobre la actividad y los precios, y una nueva alza pesaría sobre la economía. El tercero es la inteligencia artificial: la demanda vinculada a la IA ha sostenido la economía, pero según el resumen, la duración de su impacto “merece atención”.
Los salarios también pesan en el debate. Según el resumen, algunas empresas señalan que el próximo año incrementarán las retribuciones a un ritmo similar al de este año, aunque es poco probable que el crecimiento salarial acelere de forma significativa. La negociación salarial de primavera, el shunto, se menciona como un hito a seguir. Entre tanto, una fórmula resume la posición intermedia: avanzar con prudencia, “apresurarse lentamente” al reducir el estímulo.
Diciembre está cerca, pero no es seguro
El mercado mira a diciembre. En la encuesta de Reuters de mediados de octubre, 54 de 78 economistas esperaban una subida al 1,5% antes de que terminara el trimestre, y alrededor del 80% de quienes señalaron un mes concreto eligió diciembre. El 60% prevé el 1,75% antes de finales de junio, y la proporción de quienes anticipan una tasa final del 2% o más subió al 51%, según la misma encuesta de Reuters.
El resumen, sin embargo, no menciona diciembre. Refuerza la percepción de una intervención cercana, pero no la garantiza. El disenso de octubre y las opiniones de los halcones apuntan en esa dirección, mientras que las cautelas sobre el consumo y la IA dejan abierta la posibilidad de esperar.
Por qué importa fuera de Japón
Concretamente, durante años el yen con tasas cercanas a cero fue la divisa con la que financiar inversiones en otros mercados, el llamado carry trade. Cada paso del Banco de Japón hacia tasas más altas hace esa operación menos rentable. Es una lectura propia, que el resumen no aborda: pero en los momentos en que el carry trade se ha desinflado con rapidez, los activos de mayor riesgo, incluidas las criptomonedas, han acusado la volatilidad. La relación entre tasas y Bitcoin no es mecánica, como quedó patente en el comportamiento del tercer trimestre.
La política monetaria japonesa también toca las finanzas digitales del país, que se mueven a paso acelerado: desde los fondos tokenizados vinculados a la stablecoin JPYSC hasta los pagos en XRP de Rakuten. El debate sobre cómo los bancos centrales responden a las nuevas formas de dinero está abierto también en Europa, como muestra la alerta del banco central suizo sobre las stablecoins. Para quienes siguen los catalizadores macro, diciembre se suma al ya apretado calendario de decisiones de bancos centrales.
El BoJ de octubre en síntesis
Qué está confirmado y qué no
- Confirmado: tasa fija en el 1,25% con un voto en contra; en el resumen, algunas opiniones piden alcanzar pronto la tasa neutral, otras llaman a la cautela sobre el consumo, las subidas pasadas y la demanda vinculada a la IA.
- No indicado: quién expresó cada opinión, una fecha para la próxima subida ni un nivel preciso de tasa neutral.
- A seguir: la reunión de diciembre, los datos de consumo e inflación y las primeras señales de la negociación salarial de primavera.
La lectura de fondo
Nuestra lectura, que declaramos como tal, es que el Banco de Japón ha llegado al punto más delicado de la normalización. Por primera vez en décadas, el consejo considera que la inflación subyacente es coherente con el objetivo, y la pregunta ya no es si subir las tasas, sino a qué velocidad. La paradoja es que justo ahora que la inflación parece encauzada, los frenos provienen de la economía real: consumo débil, salarios que no aceleran y un impulso de la IA cuya duración nadie conoce.
Las señales a seguir son tres. La primera es la reunión de diciembre, con el posible paso al 1,5%. La segunda es el número de votos en contra, que revelará cuánto pesan los halcones. La tercera son las primeras señales sobre los salarios de 2027, que el consejo señala como decisivos para el ritmo de las subidas siguientes.