Las principales asociaciones del comercio español y europeo, con especial atención al modelo italiano donde Confcommercio, Confesercenti, FIPE y Netcomm presentaron el 25 de septiembre una posición conjunta ante el Banco de Italia, han colocado sobre la mesa una exigencia muy concreta: comisiones cero en el euro digital para micropagos y ningún coste adicional por integrar la nueva moneda en los terminales de punto de venta ya existentes. La propuesta llega el mismo día en que la Vicedirectora General Chiara Scotti fijó nuevos parámetros sobre la arquitectura del proyecto. Para los millones de pequeños negocios en España y América Latina que procesan a diario docenas de pagos de escaso importe, el debate sobre las comisiones del euro digital no es abstracto: afecta directamente al margen de cada transacción.
Antes de entrar en el detalle de las peticiones, conviene aclarar algo que evita una lectura equivocada. No estamos ante un enfrentamiento entre el Banco de Italia y los comerciantes. Como veremos, la posición técnica del banco central, publicada apenas unos días antes, apunta ya en una dirección favorable a los pequeños negocios. La cuestión abierta es dónde fijar exactamente el umbral.
 Tiziano Ropele
Las cuatro peticiones de los comerciantes
El documento conjunto reclama, en primer lugar, comisiones a cero en los micropagos, en todos los canales, desde el comercio físico hasta el comercio electrónico, junto con un referente europeo transparente para los costes de aceptación. Ese referente debería calcularse sobre las soluciones de pago más eficientes, no sobre el promedio de las comisiones actuales de las tarjetas privadas. La segunda petición tiene que ver con la infraestructura: el euro digital debería funcionar en los terminales POS ya operativos, sin obligar a los negocios a asumir nuevos gastos de hardware. El tercer punto es la operativa sin conexión, para que bares, restaurantes y tiendas de proximidad puedan seguir cobrando aunque falle la red.
Las asociaciones fundamentan estas exigencias con un dato publicado por el Banco Central Europeo: el cincuenta y cuatro por ciento de las transacciones en tiendas de la zona euro es inferior a veinte euros. Ese porcentaje hace que la estructura de comisiones para importes pequeños sea determinante para el margen de bares, restaurantes y comercios de barrio, donde los pagos de poco importe son la norma diaria.
La posición del Banco de Italia es más cercana de lo que parece
Aquí entra la aclaración más relevante. Pocos días antes de este encuentro, el 9 de septiembre, el Banco de Italia publicó un estudio técnico dedicado precisamente a los modelos de techo en las comisiones, firmado por tres investigadores de la institución. El estudio compara dos enfoques posibles: un límite específico negociado individualmente con cada comerciante, o un referente uniforme basado en el promedio de las comisiones aplicadas a medios de pago comparables en la zona euro. La conclusión de los investigadores es clara: los modelos basados en acuerdos individuales son difíciles de verificar y de aplicar en la práctica, mientras que un referente uniforme de mercado resulta más sencillo de controlar y más equitativo.
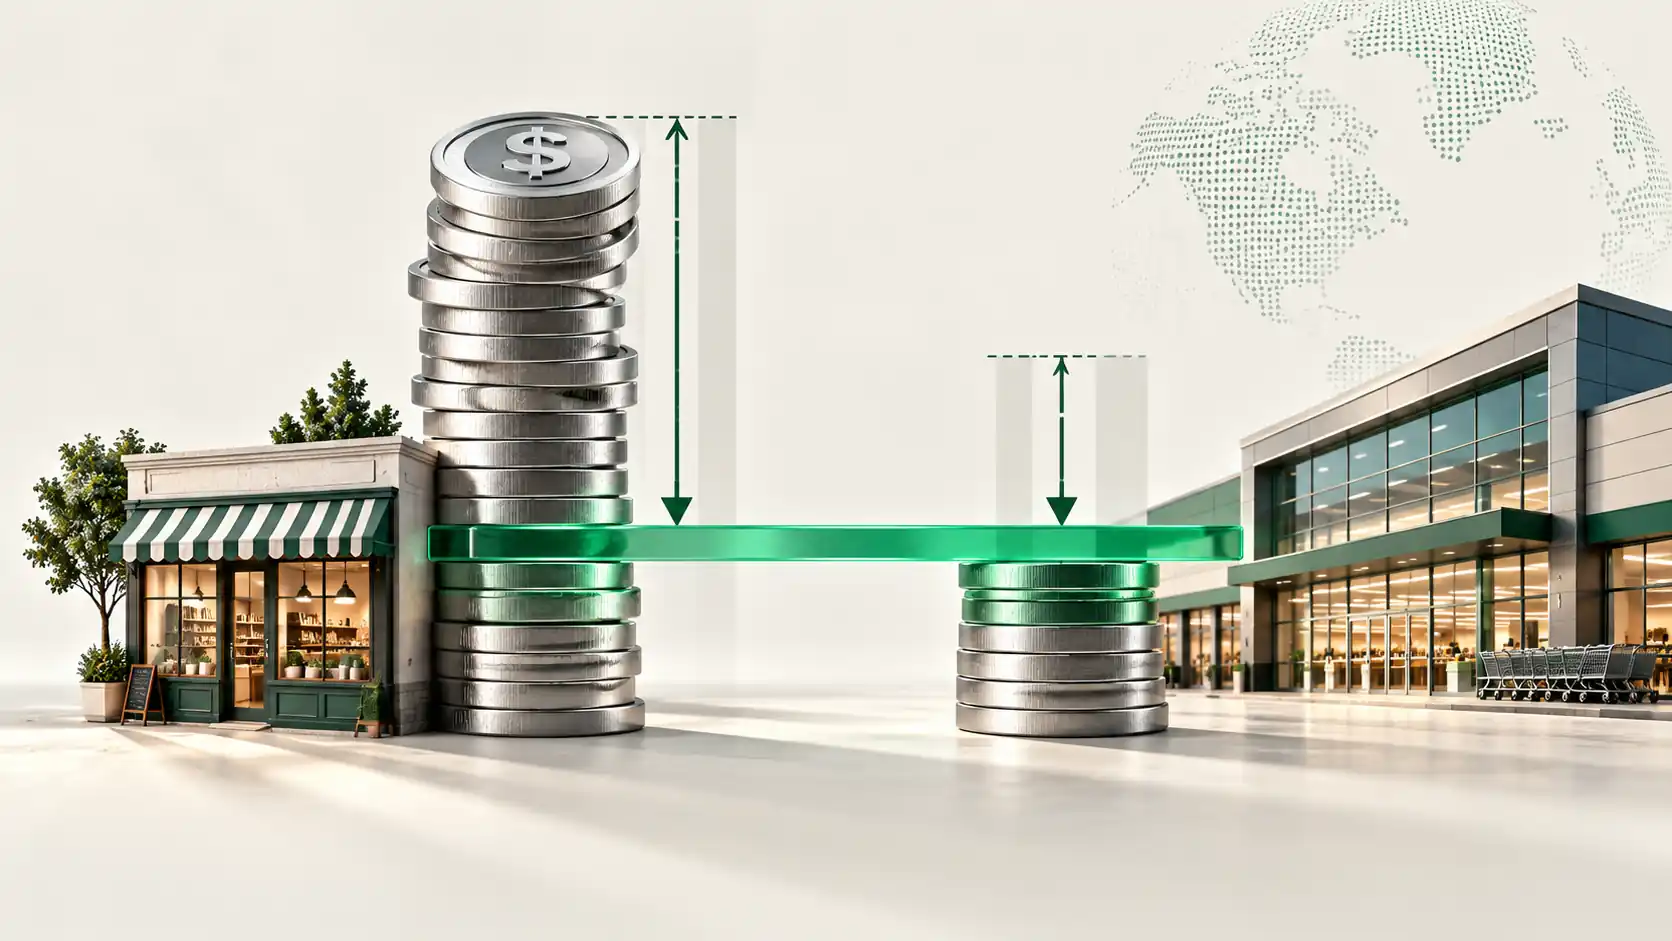
Esta elección técnica, si los legisladores europeos la confirman, sería una buena noticia para los pequeños negocios. Hoy pagan comisiones que, según estimaciones del propio sector, se sitúan entre tres y cuatro veces por encima de las que obtiene la gran distribución, simplemente por su menor poder de negociación. En su intervención del 25 de septiembre, Scotti subrayó que “un límite a las comisiones puede ofrecer una protección importante, sobre todo a los comerciantes con menor capacidad de negociación”, una cuestión que calificó de “especialmente relevante en Italia, donde casi el noventa y cinco por ciento de las empresas tiene menos de diez empleados”. Añadió, eso sí, una advertencia técnica que no es menor: mecanismos complejos, difíciles de verificar o condicionados por las cláusulas contractuales de cada operador, pueden convertirse ellos mismos en un obstáculo para la adopción del instrumento.
Las peticiones en síntesis
Qué piden los comerciantes y qué responde el Banco de Italia. Fuente: Confcommercio, FIPE, Banca d'Italia, 2026
- Los comerciantes: cero comisiones en micropagos, POS existentes, funcionamiento sin conexión.
- Banco de Italia: ya favorece un referente uniforme, no tarifas negociadas individualmente.
- La cuestión abierta: dónde fijar exactamente el umbral, que se decide ahora en el trílogo de la UE.
El Eurosistema asume parte de los costes
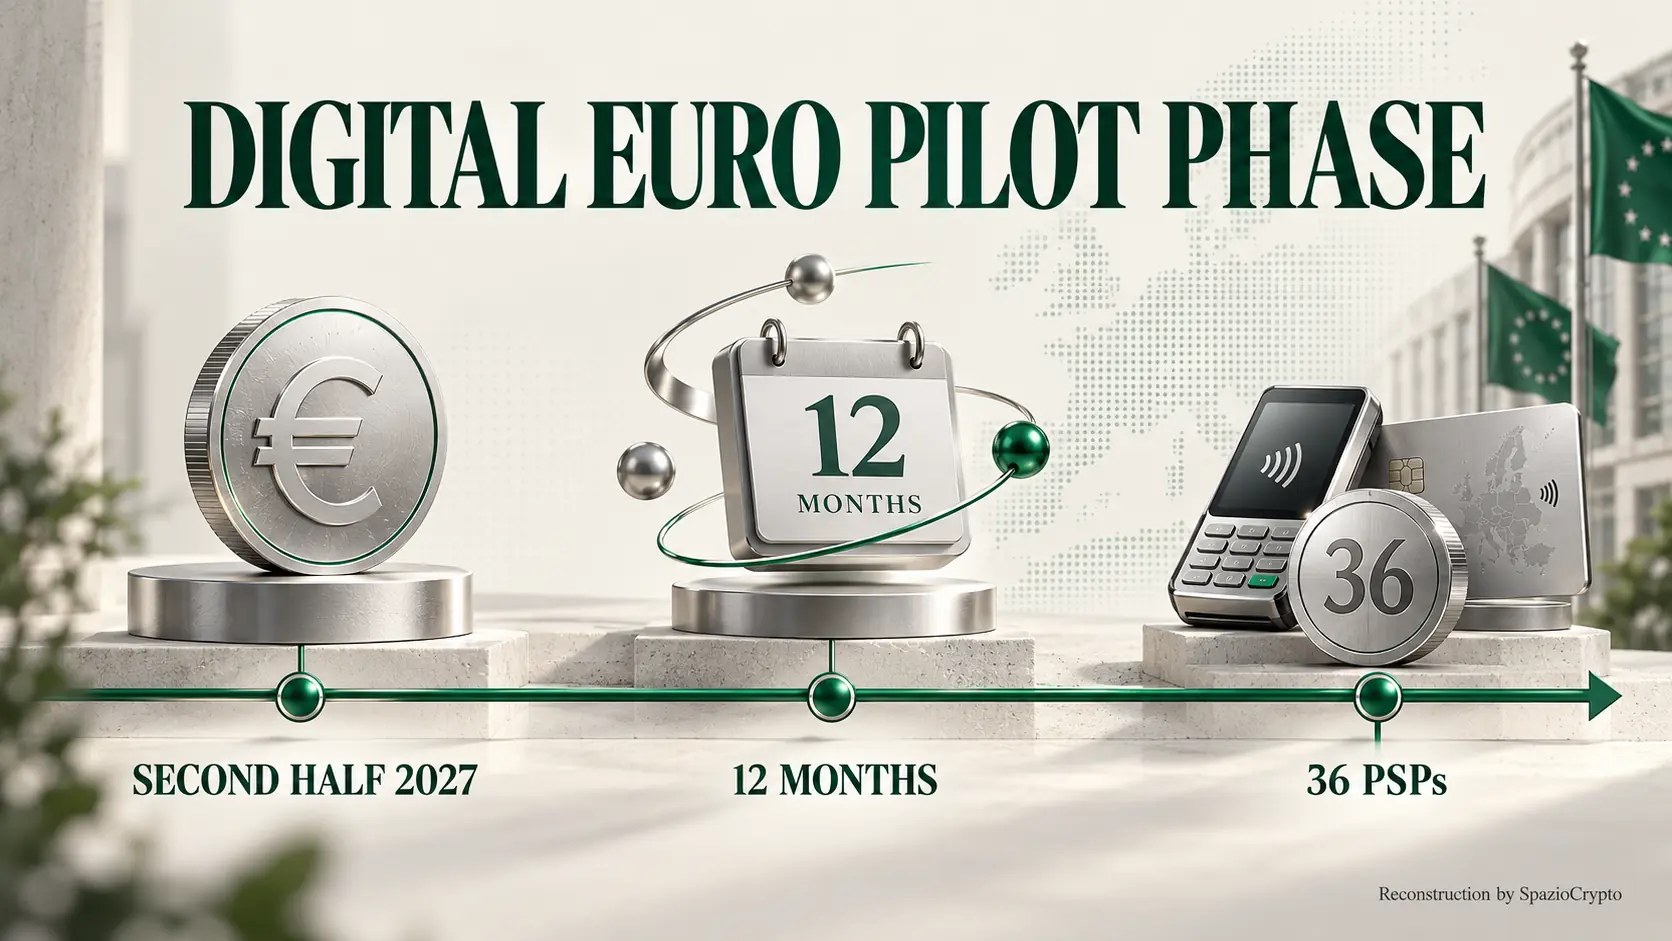
Un elemento concreto surgido del encuentro tiene que ver con la financiación de este equilibrio. Scotti explicó que el Eurosistema contribuirá a la sostenibilidad del sistema asumiendo directamente una parte relevante de los costes de la infraestructura. Este compromiso ayuda a entender cómo es posible compatibilizar comisiones bajas para los comerciantes con un modelo viable para los intermediarios que distribuirán el euro digital. En el plano operativo, Scotti recordó que la fase piloto arrancará en la segunda mitad de 2027, con una duración de doce meses, en un entorno cerrado pensado para probar una versión beta con treinta y seis proveedores de servicios de pago seleccionados. Entre los participantes italianos figuran Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane y UniCredit.
Lo que está en juego para el pequeño comercio
Este debate desplaza la discusión sobre el euro digital desde el plano de los principios al de los detalles muy concretos: quién pagará para que funcione cada día en la caja registradora. La buena noticia, para los pequeños negocios que representan la inmensa mayoría del tejido empresarial europeo, es que la dirección técnica señalada por el propio Banco de Italia parece moverse ya hacia un modelo de comisiones más equitativo que el actual. Para España, donde el pequeño comercio representa un pilar económico y social comparable al italiano, la decisión final del trílogo europeo tendrá consecuencias directas en millones de terminales de venta.
 European Central Bank
Queda por ver si el legislador europeo, al concluir el trílogo en curso, optará por el cero absoluto que reclaman los comerciantes para los micropagos, o por un nivel de comisión bajo pero no nulo, como sugiere la cautela técnica de Scotti sobre la necesidad de mecanismos simples y verificables. El trílogo podría cerrarse antes de que acabe el año. Para quienes quieran entender mejor el contexto tecnológico de fondo, puede resultar útil nuestra guía sobre qué son las criptomonedas.