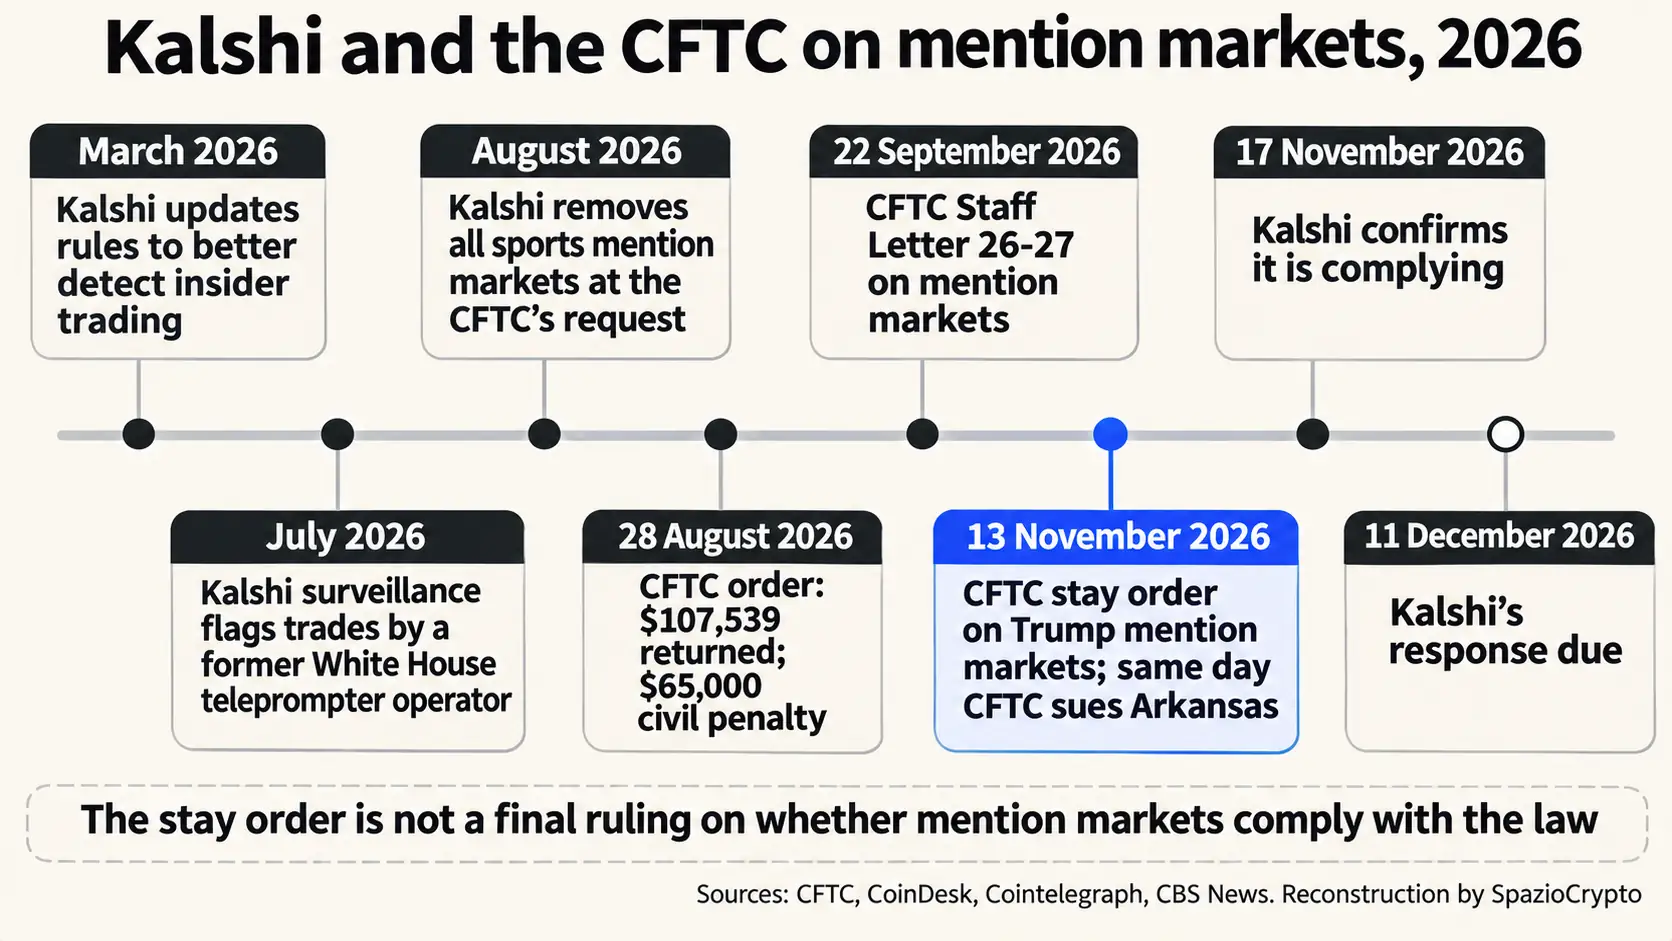
Kalshi tiene 28 días, del 13 de noviembre al 11 de diciembre de 2026, para demostrar ante la Commodity Futures Trading Commission que sus contratos sobre las palabras de Donald Trump no son fácilmente manipulables. Mientras tanto, la orden de la CFTC ha suspendido la cotización de los mention markets de Kalshi vinculados al presidente, y el 17 de noviembre la plataforma confirmó haberlos retirado. No han sido declarados ilegales: la agencia abrió un procedimiento sobre la certificación que la empresa había presentado.
Hemos leído el advisory de la CFTC del 22 de septiembre, el comunicado del 13 de noviembre sobre el caso contra Arkansas, y las coberturas de CoinDesk, Cointelegraph y CBS News. La página oficial de la orden en el sitio de la CFTC no era accesible con nuestras herramientas: la citamos a través de CoinDesk y Cointelegraph. Axios, Reuters y el Wall Street Journal no estaban disponibles.
Qué dice la orden
Según Cointelegraph, la orden del 13 de noviembre afecta al mercado sobre qué apodos pronunciará Trump antes de 2027 y a la serie de contratos TRUMPSAY, es decir, las apuestas sobre palabras o sobrenombres que el presidente utilizará. La CFTC escribió haber decidido “iniciar un procedimiento por la presentación de una certificación falsa”, según recoge CoinDesk.
El alcance es preciso. La orden, siempre según CoinDesk, “no refleja ninguna decisión final” sobre si un contrato sobre las palabras del presidente cumple con la ley. Pide a Kalshi demostrar la conformidad que había certificado, “a la luz de las indicaciones del personal” emitidas entretanto. Según Cointelegraph, Kalshi había cotizado el mercado sobre los apodos tras el advisory de septiembre sin actualizar la certificación.
La regla de septiembre
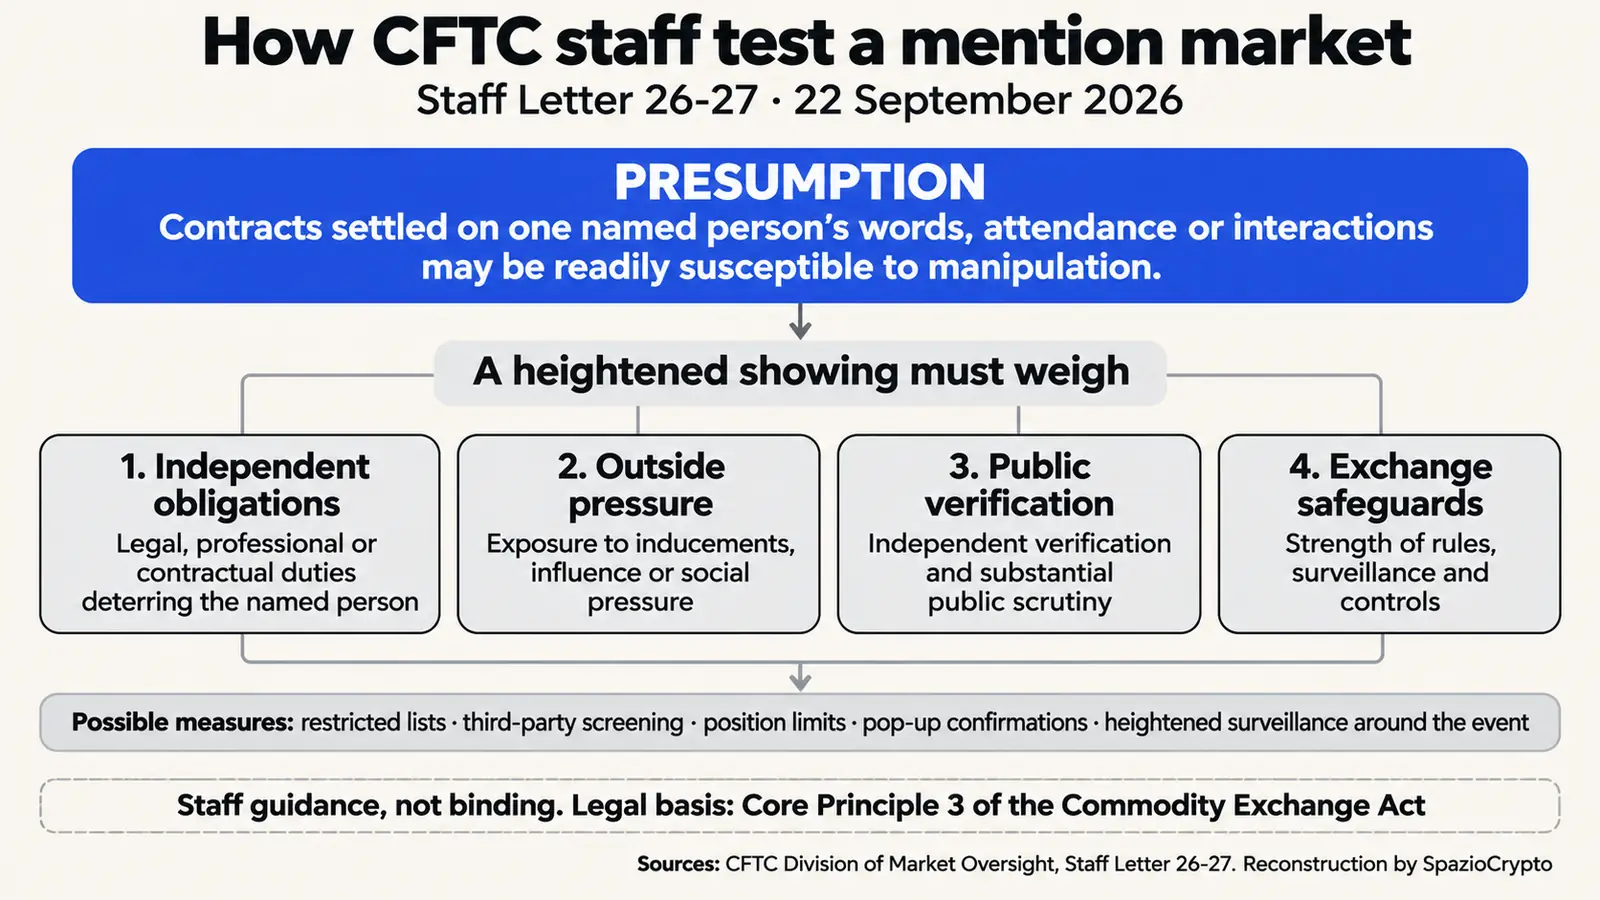
El 22 de septiembre, la División de Supervisión de Mercados de la CFTC publicó la Staff Letter 26-27 sobre tres tipos de contratos. Todos dependen de las palabras de una persona, de su presencia en un evento o de un encuentro con otra persona. El resultado depende de la conducta de un único individuo, que puede no ser ni independiente ni verificable desde el exterior. Por eso el personal puede considerarlos “presumiblemente fácilmente manipulables” y exige una demostración reforzada a quien los cotiza.
La base es el Principio Fundamental 3 del Commodity Exchange Act: una bolsa regulada solo puede cotizar contratos que no estén fácilmente expuestos a la manipulación. La presunción puede superarse evaluando cuatro factores: las obligaciones que frenan a la persona observada, las presiones externas a las que está expuesta, la verificabilidad pública del resultado y la solidez de los controles de la bolsa. La carta también señala medidas posibles, desde listas de sujetos excluidos hasta límites de posición. No es vinculante, precisa el personal, pero orienta el examen de las certificaciones.
El precedente del teleprompter
Básicamente, en julio, la vigilancia de Kalshi detectó las operaciones de un ex operador del teleprompter de la Casa Blanca. Según la orden de la CFTC del 28 de agosto citada por Cointelegraph, tenía acceso habitual a los discursos preparados aproximadamente una hora antes de que fueran pronunciados. Ganó en 39 contratos de 43, en 14 mention markets distintos. La CFTC le ordenó devolver 107.539 dólares y pagar una sanción civil de 65.000 dólares; cerró el caso sin admitir los cargos.
Ese caso afectaba a una persona concreta. La orden del 13 de noviembre afecta al producto entero. Según CBS News, ya en agosto Kalshi había retirado todos los mention markets deportivos a petición de la CFTC, mercados que según una persona informada generaban 90 millones de dólares de volumen al mes. CoinDesk recuerda que la senadora Elizabeth Warren pidió a un asesor legal de la Casa Blanca cómo piensa evitar un episodio similar en el futuro.
La defensa de Kalshi
“Estamos cumpliendo con la orden”, dijo un portavoz de Kalshi. El consejero delegado Tarek Mansour, según Cointelegraph, declaró a Axios que no comparte la decisión y defendió que estos mercados tienen valor económico real, porque las palabras del presidente mueven los mercados financieros. Es un argumento que quienes siguen las criptomonedas conocen bien: una declaración puede cambiar en pocas horas la capitalización de mercado de todo un sector.
Kalshi, según CBS News, había actualizado en marzo sus propias reglas para detectar mejor el insider trading. El perímetro de la orden sigue siendo estrecho. Según CoinDesk, Kalshi seguía cotizando un contrato sobre lo que el vicepresidente JD Vance diría en un evento del día siguiente. Muchos mention markets se refieren hoy a las conference calls de resultados de empresas.
El mismo día, la misma agencia
El 13 de noviembre la CFTC también demandó a Arkansas, que había iniciado una acción civil contra Kalshi ante un tribunal estatal. Es el undécimo estado citado por la agencia para defender su competencia exclusiva sobre los prediction markets. El presidente de la CFTC, Michael Selig, declaró que la agencia no permitirá que las interferencias de los estados destruyan mercados regulados a nivel federal.
La aparente contradicción se explica sola. La CFTC defiende el sector frente a los estados y, el mismo día, limita uno de sus productos. Washington está redactando normas en varios frentes: desde las stablecoins, con las dos stablecoins de Tether pensadas para el GENIUS Act, hasta los prediction markets. El lanzamiento de una stablecoin regulada para el mercado estadounidense sigue, en nuestra lectura, la misma lógica: el producto puede existir, pero debe encajar en el perímetro federal.
Y en América Latina
En América Latina el panorama es distinto. En la región no existe un marco regulatorio unificado para los prediction markets: países como Argentina o México no cuentan con una autoridad equivalente a la CFTC que haya abordado específicamente este tipo de contratos. En la práctica, los usuarios latinoamericanos que acceden a Kalshi o Polymarket lo hacen en un vacío legal que varía según el país, con riesgos que van desde la falta de protección del consumidor hasta la imposibilidad de reclamar fondos ante un tribunal local.
Las listas de sitios no autorizados son un instrumento que las autoridades usan también contra los falsos intermediarios, como analizamos en la guía sobre estafas que imitan exchanges y autoridades. En nuestra opinión, para un usuario de la región el riesgo de usar plataformas no autorizadas afecta también a la custodia de los fondos, tema de la guía sobre self-custody, exchanges y wallets.
Kalshi y la CFTC
Qué está confirmado y qué no
- Confirmado: orden de la CFTC del 13 de noviembre que suspende algunos mention markets de Kalshi sobre las palabras de Trump, procedimiento sobre la certificación, respuesta esperada antes del 11 de diciembre, retirada de los mercados confirmada por Kalshi el 17 de noviembre.
- No indicado: número exacto de contratos suspendidos, posibles órdenes similares a otras plataformas, decisión final sobre la legitimidad de los mention markets.
- A seguir: la respuesta de Kalshi antes del 11 de diciembre, los contratos sobre otros dirigentes políticos y sobre las conference calls de empresas, el resultado de los litigios entre la CFTC y los estados.
La lectura más amplia
En la práctica, nuestra interpretación, que señalamos como tal: el problema de los prediction markets se juega en tres niveles. El primero es la capacidad de agregar información dispersa. El segundo es la vigilancia sobre quien posee información privilegiada, que es el núcleo del caso del teleprompter. El tercero es nuevo: el diseño de un contrato cuyo resultado no dependa de una sola persona. Un mercado mide la incertidumbre solo si el evento no está controlado por quien posee la información.
La CFTC no cierra la puerta a los mention markets, pero traslada a Kalshi la carga de demostrar que resisten la manipulación. Las señales que conviene seguir son cuatro: qué escribirá Kalshi antes del 11 de diciembre, si la orden se extenderá a otros dirigentes políticos, si otras plataformas recibirán solicitudes similares y cómo se tratarán los contratos sobre conference calls. Para América Latina, donde el debate regulatorio sobre estos mercados apenas comienza, el modelo americano importa de todas formas: las normas de los mercados digitales se escriben con frecuencia en otros lugares, como ocurre con la finanza europea que depende de IA extranjeras.