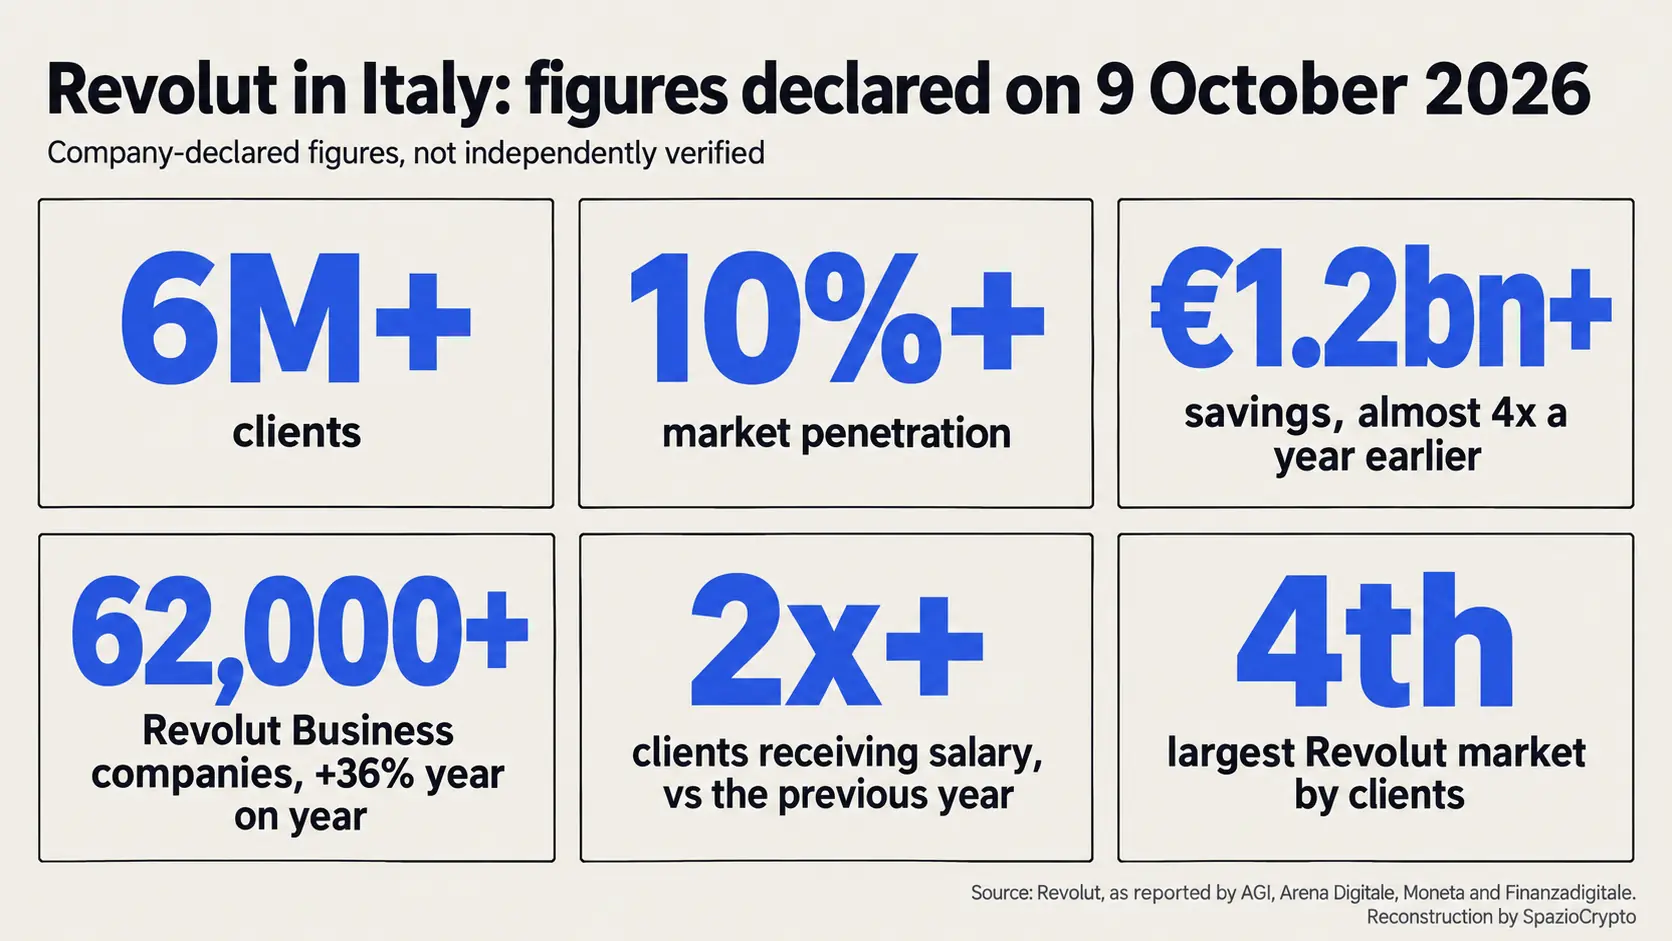
Revolut ha superado los 6 millones de clientes en Italia, según el comunicado publicado el 9 de octubre de 2026, y el país se consolida como el cuarto mercado de la compañía por número de clientes. Es una noticia de banca digital, no de criptomonedas: las cifras se refieren a cuentas, nóminas, ahorros y pagos, y ningún dato indica cuántos de esos clientes utilizan activos digitales. Por eso la leemos como un indicador de penetración de una aplicación bancaria que, entre sus servicios, también ofrece cripto, y no como un indicador de adopción de criptomonedas.
El cuadro declarado por Revolut incluye: una penetración de mercado superior al 10%, ahorros por más de 1.200 millones de euros, casi cuatro veces el valor de hace un año, más de 62.000 empresas clientes de Revolut Business, con un crecimiento del 36% interanual, y el número de clientes que domicilian su nómina más que duplicado. En 2026 llegaron también el pago del F24 italiano y la integración SEDA. Todos estos datos provienen de la propia compañía y de los medios que reprodujeron su comunicado: no hemos encontrado confirmación de terceros independientes.
Los números, uno a uno
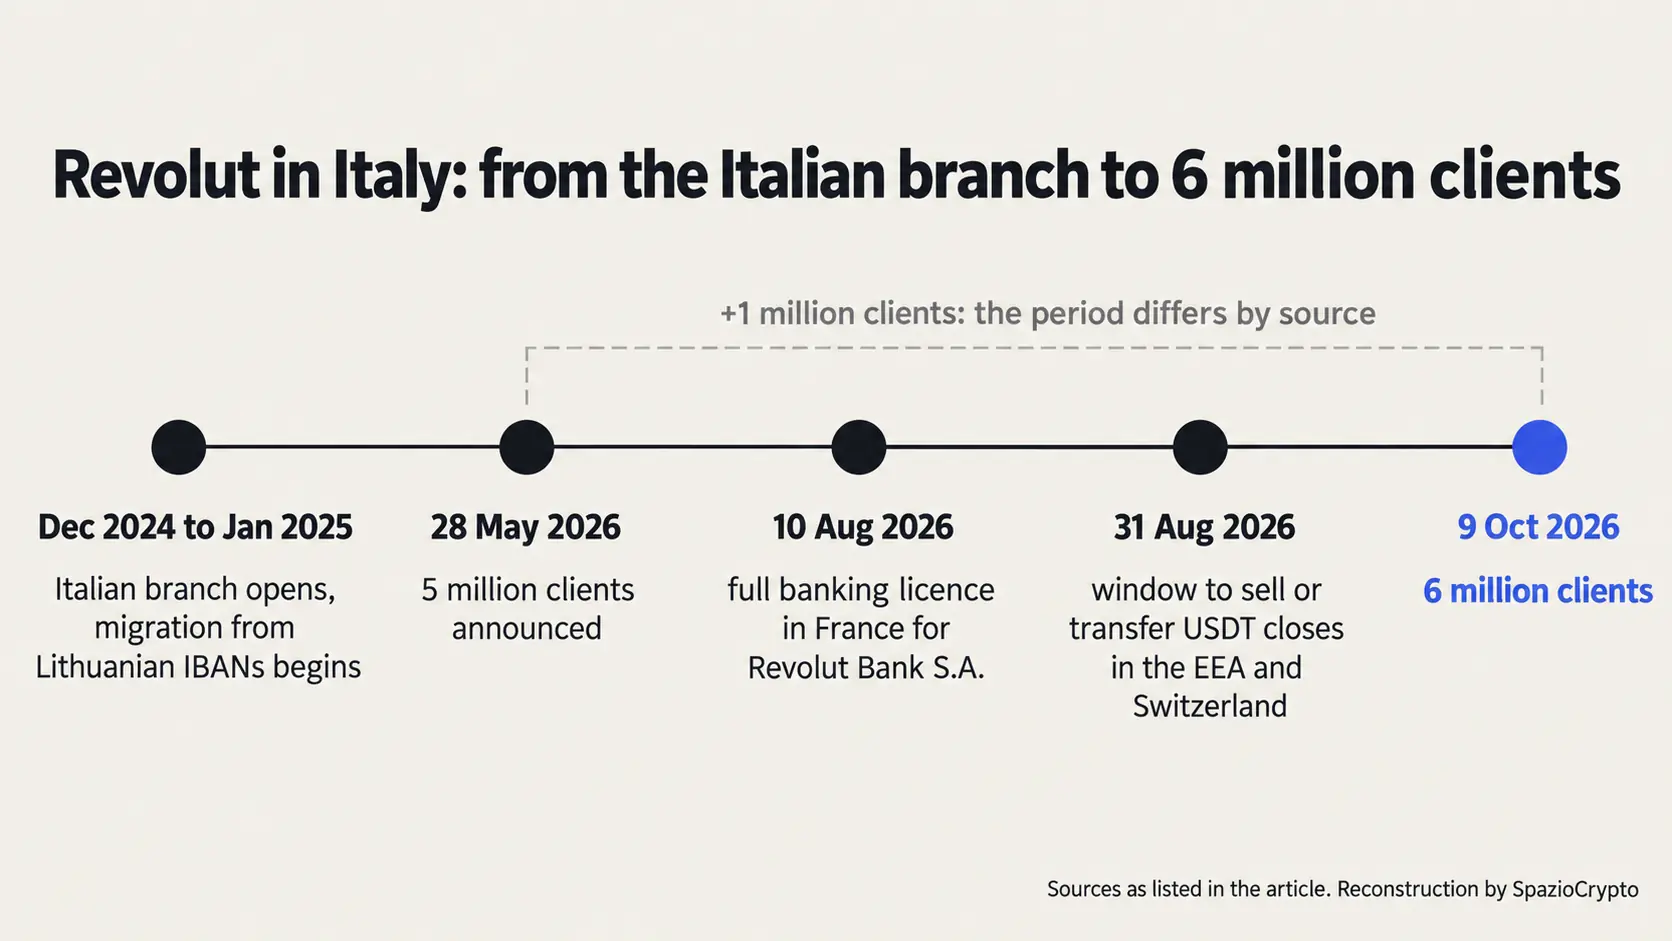
Sobre los clientes, el comunicado menciona un millón adicional respecto a los cinco millones alcanzados, que la compañía sitúa a principios de 2026. El período, sin embargo, no cuadra con otras fuentes: Revolut había anunciado los cinco millones el 28 de mayo de 2026, cuando se describía como el quinto banco italiano por número de clientes con el objetivo de entrar en el top tres en doce meses. Desde esa fecha hasta octubre son poco más de cuatro meses, no nueve, sobre una base de cinco millones en ambos casos, lo que supone un aumento de aproximadamente el 20%. El ritmo varía mucho según el punto de partida y por eso no lo atribuimos a ninguna fuente concreta. El anuncio de octubre tampoco actualiza el ranking de bancos italianos, y la comparación entre clientes de una banca digital y de una tradicional exige cautela, porque no existe un criterio de conteo común verificable.
Los ahorros son el dato más relevante y el menos definido. Según Finanzadigitale, que reproduce el comunicado, los saldos superan los 1.200 millones de euros con un aumento del 288%, sin especificar si incluyen solo depósitos o también productos de ahorro. Dividir esa cifra entre 6 millones de clientes arroja unos 200 euros por persona: es un cálculo propio y no un saldo medio, porque no sabemos cuántos clientes tienen efectivamente esos productos. Lo que sí indica es que, por ahora, el peso de los ahorros sigue siendo limitado en relación con la base de clientes.
El dato de nóminas es relativo: los clientes que reciben su sueldo en Revolut se han “más que duplicado” y Finanzadigitale reporta un incremento del 116% en los últimos doce meses, sin cifras absolutas. En cuanto a las empresas, Revolut Business supera los 62.000 clientes en Italia, el segundo mercado tras el Reino Unido y, según el comunicado, el de la Unión Europea con mayor número de nuevos clientes empresariales en el último año. Los usuarios de Revolut Pay, el servicio con el que los clientes pagan en comercios, se han casi cuadruplicado.
SEDA y F24: los servicios de cuenta principal
Concretamente, las dos novedades de 2026 comparten una misma lógica. El F24 permite pagar impuestos y cotizaciones desde la app, primero para particulares y, más recientemente, también para empresas. SEDA, acrónimo de Sepa-compliant Electronic Database Alignment, es un servicio opcional definido por la ABI italiana que complementa el adeudo directo SEPA y sirve para intercambiar información sobre mandatos antes del primer cargo. Según Arena Digitale, que reproduce el comunicado, permite gestionar desde la cuenta Revolut un mayor número de compromisos financieros recurrentes. Son las funciones de un banco que aspira a ser la cuenta donde se pagan los impuestos, los suministros y las cuotas, en línea con el objetivo declarado por Nicola Vicino, director general de la sucursal italiana de Revolut Bank UAB: quiero que Revolut se convierta en el primer banco en Italia.
Una advertencia sobre SEDA: Finanzadigitale señala que una página del centro de soporte de Revolut indicaba que la integración seguía en curso, con posibles problemas con algunos proveedores italianos. No hemos podido acceder a esa página y no podemos confirmar qué servicios funcionan hoy, por lo que el estado operativo de SEDA sigue pendiente de verificación.
Seis millones de clientes no son seis millones de usuarios cripto
El comunicado no contiene ningún dato sobre criptomonedas: no indica cuántos clientes italianos las utilizan, cuántas poseen ni cuál es su valor. Separar los dos planos ayuda a entender quién hace qué. Los servicios bancarios en Italia se canalizan a través de la sucursal italiana de Revolut Bank UAB, el banco lituano, y los clientes italianos pasarán gradualmente a la nueva Revolut Bank S.A. Las cripto las ofrece otra entidad, Revolut Digital Assets Europe Ltd, con sede en Chipre, autorizada como proveedor de servicios para criptoactivos en virtud de MiCA, con licencia de la Cyprus Securities and Exchange Commission, y con sucursal en Milán. Tras el fin del período transitorio MiCA del 1 de julio de 2026, este es el marco legal en el que la app ofrece cripto.
El catálogo cripto para los usuarios italianos se ha reducido más que ampliado en las últimas semanas. Revolut eliminó USDT en el Espacio Económico Europeo y en Suiza: la ventana para vender o transferir el token expiró el 31 de agosto, porque según la compañía el token no cumple los requisitos MiCA aplicables a las stablecoins. EURR, la stablecoin en euros lanzada por la propia app, está disponible solo en Dinamarca, Polonia y Portugal: los clientes italianos aún no pueden utilizarla. Son dos señales sobre la relación entre una gran base de clientes y un marco normativo que determina qué se puede ofrecer y a quién.
El contexto: pagos digitales ya maduros
La expansión de Revolut se produce en un país donde el pago digital ya es una costumbre arraigada. Según datos del Banco de Italia, el 88% de los pagos con tarjeta en el punto de venta se realiza de forma contactless y alrededor de una cuarta parte de las transacciones físicas pasa por smartphone o smartwatch, mientras que el efectivo sigue siendo el instrumento más utilizado por número de operaciones en tiendas. Que un banco digital crezca más fácilmente donde el comportamiento ya ha cambiado es una lectura editorial propia, y el comunicado no mide ese efecto.
El paralelismo con España y América Latina es relevante. En mercados como México, Argentina o Colombia, Revolut y plataformas similares compiten en un terreno donde la banca tradicional tiene menos penetración y la familiaridad con el móvil como herramienta financiera es alta. Italia muestra que incluso en mercados bancarios maduros, la propuesta de valor de una cuenta digital, ligada a nómina, impuestos y pagos recurrentes, puede ganar terreno rápidamente.
Revolut en Italia: resumen
Qué se ha declarado y qué no. Fuentes: comunicado de Revolut reproducido por AGI, Arena Digitale, Moneta y Finanzadigitale
- Declarado por Revolut: más de 6 millones de clientes, cuarto mercado por clientes, penetración superior al 10%, ahorros por más de 1.200 millones, más de 62.000 empresas (+36%), nóminas más que duplicadas, F24 y SEDA en 2026.
- No indicado: datos sobre cripto, composición de los 1.200 millones, clientes activos, número absoluto de clientes con nómina domiciliada y período exacto del millón adicional.
- Por seguir: clientes italianos que usan cripto, llegada de EURR a Italia, transición al banco francés y estado operativo de SEDA.
La lectura de fondo
Esta noticia muestra hacia dónde se desplaza la competencia entre bancos: desde la cuenta abierta hasta la cuenta que recibe la nómina, paga los impuestos y gestiona los cargos recurrentes. Revolut declara abiertamente que quiere convertirse en el primer banco en Italia, y los indicadores elegidos para el anuncio, nóminas, F24, SEDA y empresas, apuntan en esa dirección. Las cripto no aparecen. Es una lectura editorial coherente con los casos de USDT y EURR: cuando las criptomonedas y las stablecoins entran en una app bancaria, su peso depende de las reglas, como MiCA, y de las decisiones de producto, más que del tamaño de la base de clientes.
Las señales concretas que hay que seguir son estas: datos de Revolut o de la CNMV sobre el uso de cripto, la fecha de llegada de EURR a Italia, el avance de la transición al banco francés, la confirmación del funcionamiento de SEDA y una actualización del ranking de bancos italianos por número de clientes. Mientras esos datos no lleguen, los seis millones cuentan la historia de una app bancaria en expansión, no la de la adopción de criptomonedas en Italia.