El 20 de octubre de 2026, la FINMA autorizó el primer ETF suizo sobre Bitcoin abierto al público en general, un fondo cotizado en bolsa que invierte directamente en la criptomoneda. No se trata del anuncio de un proyecto en evaluación, sino de una decisión regulatoria efectiva. La autoridad helvética la presenta como un paso hacia el acceso de los inversores no profesionales a un fondo de derecho suizo con exposición directa a Bitcoin, aunque acompaña la aprobación con requisitos estrictos de custodia, transparencia y evaluación de riesgo.
El comunicado de la FINMA no identifica al gestor, el ticker, el mercado de cotización ni la fecha de inicio de las negociaciones. La autorización y la disponibilidad comercial son etapas distintas. Sin la documentación del fondo, no es posible indicar comisiones, patrimonio inicial ni las modalidades precisas de réplica más allá de la inversión directa en Bitcoin declarada por el regulador.
¿Qué ha sido autorizado exactamente?
La FINMA habla expresamente de un fondo público cotizado en bolsa que invierte directamente en Bitcoin. Según el derecho suizo, el producto pertenece a la categoría de “otros fondos para inversiones alternativas”, para los cuales la autoridad subraya un riesgo particular. Esta clasificación es relevante: la aprobación no convierte a Bitcoin en un instrumento de bajo riesgo ni equipara automáticamente el producto a un fondo diversificado común en renta variable u obligaciones.
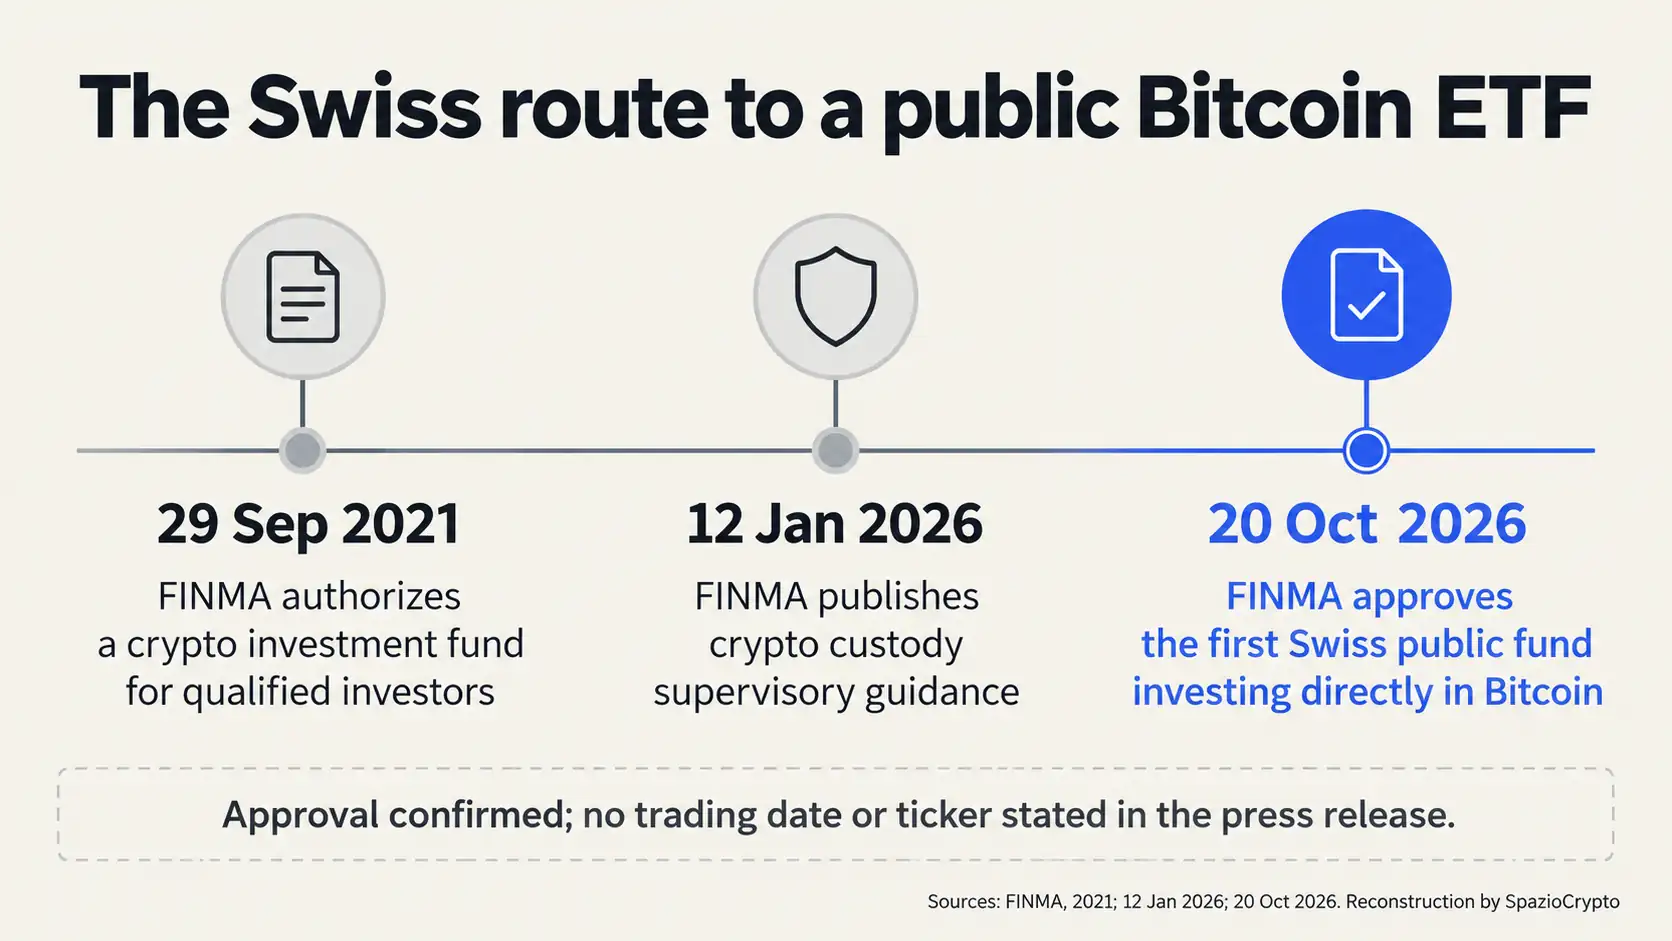
La novedad reside sobre todo en el público al que puede dirigirse el fondo. En septiembre de 2021, el regulador ya había autorizado un fondo suizo reservado a inversores cualificados e invertido principalmente en una cesta de criptomonedas. Aquel precedente no era un ETF spot sobre un único activo destinado al público general. La decisión del 20 de octubre amplía una posibilidad regulatoria concreta sin eliminar las diferencias entre categorías de fondos.
El término “primero” debe leerse dentro de ese perímetro: primer fondo público suizo cotizado que invierte directamente en Bitcoin aprobado por la FINMA. No significa el primer producto cotizado del mundo, ni el primer instrumento financiero vinculado a Bitcoin disponible en Suiza. En el mercado helvético existen desde hace tiempo otras estructuras, entre ellas los ETP, cuya forma jurídica y tutelas pueden ser diferentes.
Por qué se necesita una excepción a la diversificación
Un fondo que concentra las inversiones en Bitcoin enfrenta un problema evidente: el subyacente es uno solo. Las prescripciones generales sobre la distribución de riesgos no fueron concebidas para describir una concentración de ese tipo. En el comunicado, la FINMA especifica haber concedido una excepción a las normas aplicables sobre diversificación, invocando la historia de negociación relativamente larga de Bitcoin y su volumen de operaciones elevado en comparación con otras criptomonedas.
Este punto no es una declaración de seguridad sobre el precio. Significa que la autoridad ha permitido una estructura de inversión particular, a cambio de condiciones y riesgos que deben explicarse a los inversores. La existencia de un mercado líquido no impide variaciones bruscas de cotización, pérdidas durante una fase de tensión o divergencias entre el precio de compra y el valor del patrimonio del fondo.
La FINMA reitera que el capital puede perder una parte considerable de su valor incluso cuando el inversor opera a través de un ETF autorizado. La excepción a la diversificación permite que el producto exista en la forma aprobada; no elimina la concentración del riesgo en Bitcoin.
La custodia, un punto decisivo
La inversión directa en Bitcoin requiere una infraestructura capaz de conservar de forma segura los activos subyacentes. En la decisión del 20 de octubre, la FINMA hace referencia a su comunicación de supervisión del 12 de enero de 2026, dedicada a la custodia de activos criptográficos. El documento distingue los riesgos tecnológicos, como el compromiso de claves privadas y los ataques informáticos, de los jurídicos vinculados al depositario y a su eventual insolvencia.
Para los fondos de inversión colectiva suizos, la custodia del patrimonio corresponde, en principio, a un banco depositario suizo. La delegación a un tercero es posible dentro de condiciones de supervisión y protección de activos. En particular, el regulador señala la necesidad de tutelas adecuadas en caso de quiebra del custodio y de una evaluación cuidadosa del eventual depósito en el extranjero.
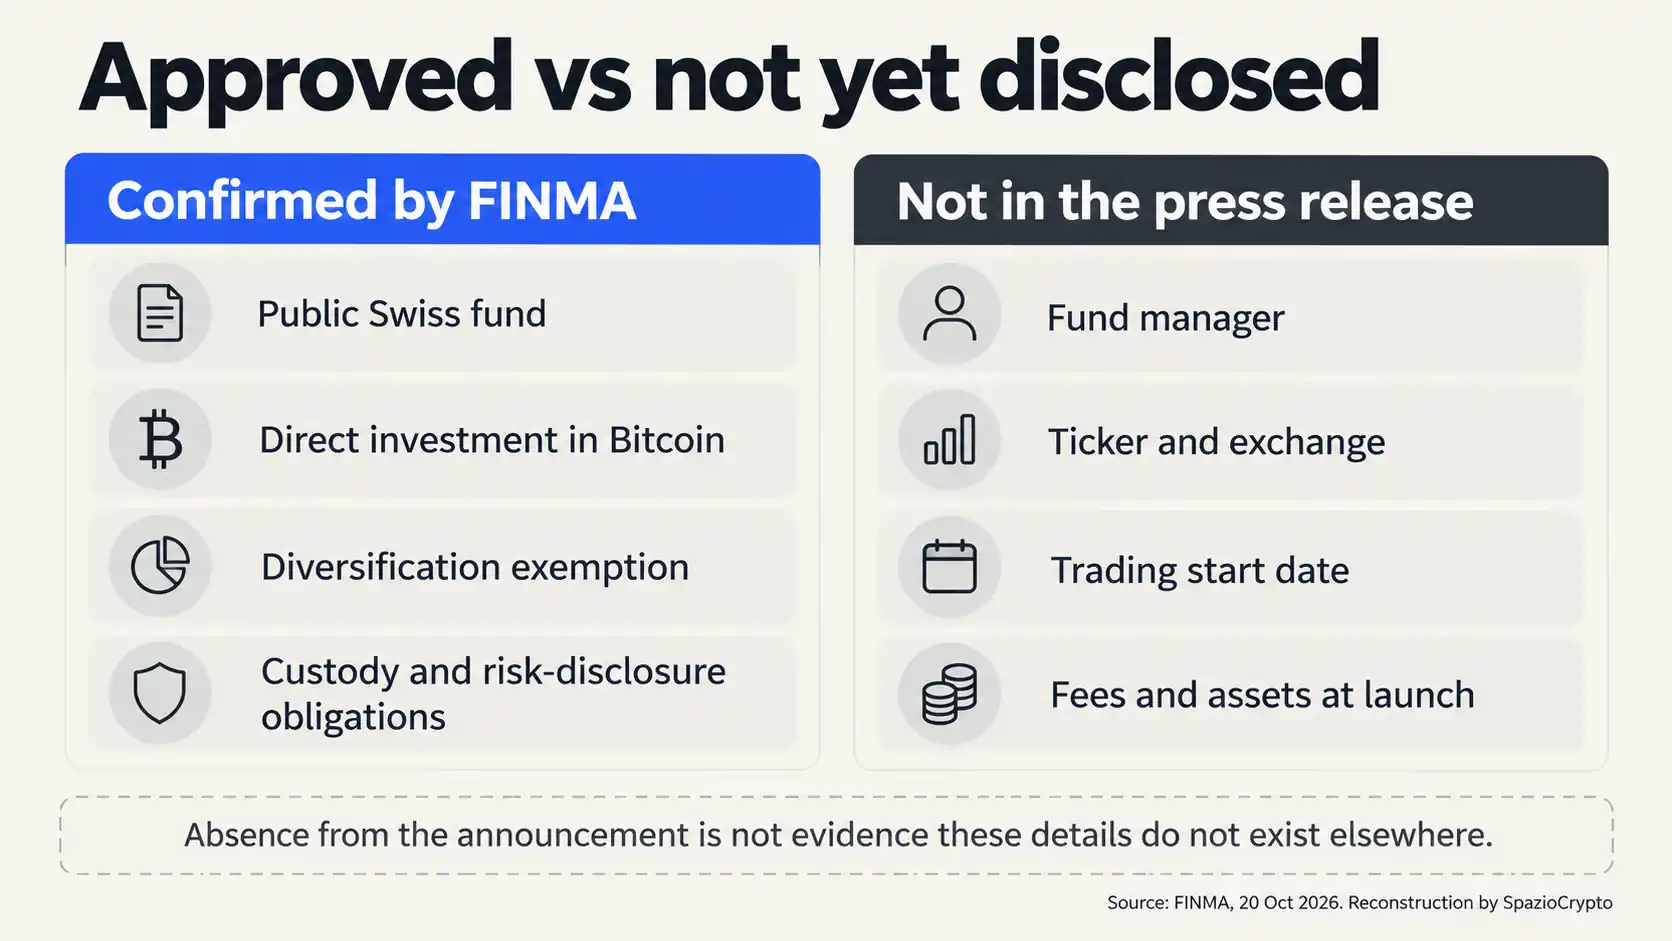
No es correcto deducir del comunicado que el nuevo ETF utilice un depositario específico o un modelo técnico determinado. Estos elementos requieren el folleto y la documentación definitiva del producto. La custodia regulada reduce algunos riesgos operativos y legales, pero no neutraliza las oscilaciones del precio de Bitcoin.
¿Qué obligaciones rigen la venta al público?
La FINMA insiste en las normas de conducta previstas por la ley suiza de servicios financieros, la LSerFi. Los intermediarios que ofrecen instrumentos vinculados a criptomonedas deben proporcionar información comprensible sobre la volatilidad, los riesgos de pérdida y las características del producto. Donde corresponda, también deben prestar especial atención a la verificación de la idoneidad o adecuación respecto al cliente.
Esta protección opera antes de la transacción. La idea es evitar que la etiqueta “ETF”, familiar para el público, lleve a subestimar el riesgo del subyacente. Un fondo puede simplificar la forma en que el inversor obtiene exposición a Bitcoin, pero no hace previsible el rendimiento ni protege automáticamente el capital de una caída del mercado.
El documento del producto será, por tanto, determinante. Servirá para entender cuánto cuesta mantener las participaciones, cómo se calcula el valor del patrimonio, qué riesgos de custodia se indican y qué sujetos asumen responsabilidades operativas. El comunicado oficial confirma la aprobación de la categoría y del primer fondo, no el conjunto completo de sus condiciones comerciales.
ETF, ETP y ETN: la diferencia que importa
En el debate europeo, las siglas ETF, ETP y ETN se usan a menudo como sinónimos. No lo son necesariamente. Un ETF es un fondo; un ETN puede ser un título de deuda cuyo rendimiento depende de un activo, con un riesgo ligado también a la estructura y al emisor. El anuncio de la FINMA se refiere a un fondo suizo, no autoriza a llamar “ETF” a cualquier certificado o nota cotizada sobre Bitcoin.
La distinción es concreta también en los productos ya existentes. SpazioCrypto ha documentado los ETN sobre Bitcoin y Ether distribuidos a clientes retail franceses por BNP Paribas y los cinco ETP crypto llegados a Bolsa Italiana a través de Bitwise. Son ejemplos de acceso financiero a las criptomonedas, pero la estructura de cada producto debe analizarse por separado.
La guía sobre los ETF crypto apalancados muestra por qué conocer la forma del producto y la modalidad de réplica importa al menos tanto como conocer el subyacente. El nuevo fondo de la FINMA no se describe como un instrumento apalancado, y no debe asociarse a las características de productos distintos.
Lo que sabemos y lo que queda por aclarar
Confirmado: la FINMA aprobó el 20 de octubre de 2026 el primer ETF suizo abierto al público que invierte directamente en Bitcoin, concediendo una excepción a los requisitos de diversificación aplicables e imponiendo controles de custodia, conducta y transparencia.
No indicado: nombre del fondo, emisor o gestor, ticker, bolsa, fecha de inicio de las negociaciones, comisiones y patrimonio inicial. El comunicado tampoco documenta una eventual comercialización en España, en los países de América Latina o en otros Estados miembros de la Unión Europea.
Por seguir: publicación del folleto, identificación del banco depositario, modalidades efectivas de negociación y contenido de las advertencias dirigidas a los inversores.
La lectura de fondo
Básicamente, la decisión suiza marca, ante todo, una distinción entre acceso y protección. Un regulador puede autorizar un fondo público concentrado en Bitcoin cuando considera adecuados los controles exigidos, pero debe dejar explícito que el activo sigue siendo volátil y que las pérdidas pueden ser cuantiosas. Esa es la matización central del comunicado del 20 de octubre.
El próximo hecho verificable no será una previsión sobre el precio de Bitcoin. Será la publicación de los documentos del fondo, que permitirá juzgar si las condiciones operativas corresponden al alcance de la autorización. Para los inversores españoles y latinoamericanos que siguen la evolución regulatoria europea, este movimiento de la FINMA aporta un referente concreto sobre cómo un regulador de primer nivel gestiona el acceso retail a Bitcoin. Hasta entonces, la noticia se refiere a una aprobación regulatoria importante y acotada, no a un ETF ya comprable en cualquier plataforma.
Fuentes
- FINMA, comunicado oficial, 20 de octubre de 2026.
- FINMA, comunicación de supervisión 01/2026, Custodia de activos criptográficos, 12 de enero de 2026.
- FINMA, autorización previa de un fondo crypto para inversores cualificados, 29 de septiembre de 2021.