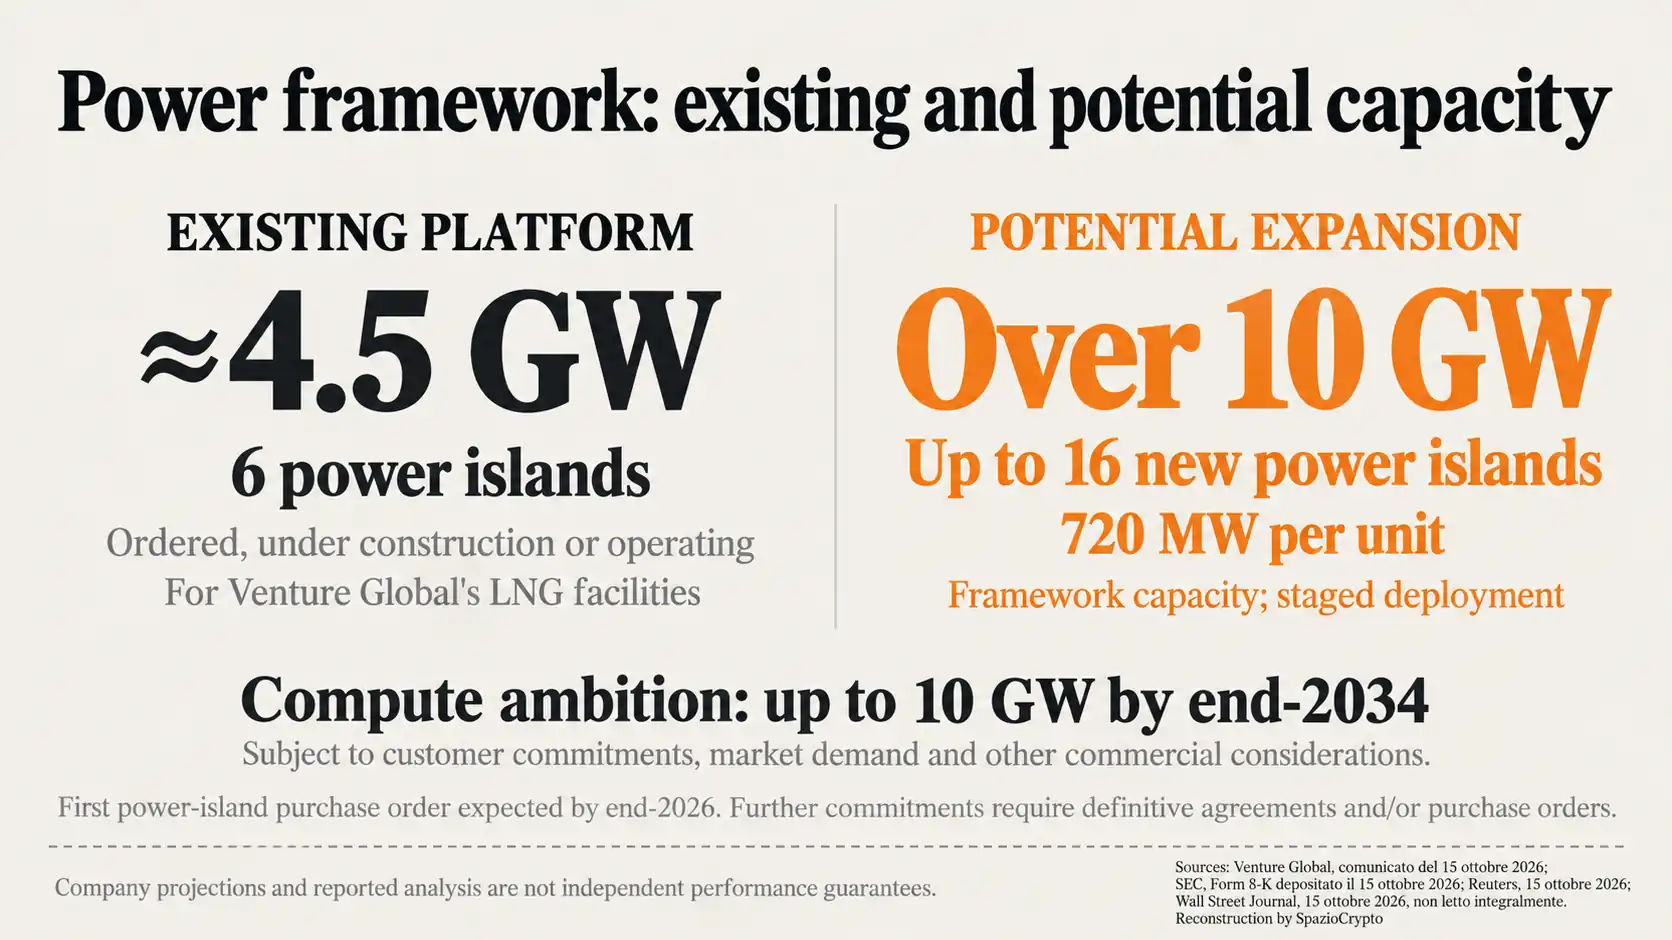
El 15 de octubre de 2026, Venture Global firmó acuerdos marco con GE Vernova y Baker Hughes Energy Services para preparar hasta dieciséis nuevas unidades eléctricas de 720 MW cada una. El proyecto abre un camino hacia Venture Global y los data centers de IA: hasta 10 GW de capacidad de cómputo podrían ser suministrados por plantas de gas independientes de la red pública antes de finales de 2034. La palabra clave es “podrían”. Los acuerdos aseguran acceso a turbinas y transformadores, pero no equivalen a diez gigavatios ya construidos, vendidos u operativos.
Hemos revisado el comunicado de Venture Global, el Formulario 8-K depositado ante la SEC y la cobertura de Reuters. El artículo del Wall Street Journal no fue leído en su totalidad y se usa únicamente como contexto atribuido, sin extraer detalles exclusivos.
Qué se firmó exactamente
Venture Global suscribió un Power Frame Agreement con GE Vernova y Baker Hughes Energy Services, además de un Grid Frame Agreement con GE Vernova. El alcance cubre hasta dieciséis “power islands” de 720 MW cada una, más equipos de transformación. El depósito ante la SEC precisa que los derechos de reserva de capacidad industrial vencen en fases distintas y que los contratos se adjuntarán al próximo Formulario 10-Q. Se trata de una estructura para ordenar componentes difíciles de conseguir, no de un pedido inmediato por la totalidad de las unidades.
La compañía parte de una base ya existente: seis islas eléctricas ordenadas, en construcción u operativas en sus instalaciones LNG, con una capacidad de aproximadamente 4,5 GW. Este patrimonio distingue el proyecto de una simple declaración de intenciones. Como muestra nuestro mapa de infraestructura AI, la energía, el suelo y las conexiones se han convertido en factores industriales tan importantes como los chips.
Diez gigavatios: una capacidad potencial, no una realidad
Básicamente, el comunicado habla de un camino para poner a disposición, con el tiempo, hasta 10 GW de capacidad de cómputo. La ejecución depende de compromisos de clientes, demanda de mercado, evaluaciones comerciales y permisos regulatorios. Venture Global prevé trabajar con autoridades federales, estatales y locales, pero no identifica clientes hyperscaler, sitios definitivos para cada data center ni un calendario unidad por unidad.
Esta distinción importa porque el sector suele utilizar la potencia potencial como medida de la escala futura. Nuestro análisis sobre cuánto consumen los data centers muestra una demanda mundial que se dirige hacia aproximadamente 950 TWh en 2030, según proyecciones del sector. Un acuerdo para reservar equipos reduce un cuello de botella, pero no elimina el financiamiento, las autorizaciones, la construcción y la comercialización de la capacidad.
Por qué la energía queda fuera de la red
Las nuevas unidades operarían “behind the meter” y en Island Mode: generarían electricidad en sitios propios o controlados por la compañía sin depender de la red pública. Venture Global sostiene que la expansión no impondría demanda adicional sobre la red ni sobre los servicios hídricos públicos. Esa es una declaración corporativa sobre el diseño del proyecto, no una evaluación independiente de su impacto global.
La elección responde al problema descrito en nuestro análisis sobre el cuello de botella energético de la IA: muchos proyectos esperan años para obtener conexión a la red. Construir generación dedicada acorta el camino eléctrico, pero transfiere al propietario la responsabilidad de combustible, emisiones, mantenimiento y confiabilidad operativa. En América Latina, donde la infraestructura eléctrica presenta déficits estructurales en varios países, el modelo off-grid tiene implicaciones que van más allá de este proyecto puntual.
El gas gana tiempo, pero no lo resuelve todo
Las “power islands” serán alimentadas a gas. La tecnología está disponible y es modular, mientras que muchas alternativas nucleares exigen plazos más largos. En nuestro análisis comparativo sobre energía nuclear para la IA, el punto crítico es precisamente el calendario. El gas puede cubrir la ventana inicial, pero aumenta la atención sobre emisiones, abastecimiento y costos variables.
El comunicado no ofrece una estimación de las emisiones de los futuros cargas de IA, no anuncia sistemas de captura de carbono y no cuantifica la eficiencia eléctrica final. Presentar la iniciativa como infraestructura “limpia” sería, por tanto, incorrecto. El dato verificado se refiere a la generación autónoma, no a la neutralidad climática.
 dualitystudiowebmaster

La escala nominal exige una cautela adicional. Dieciséis unidades de 720 MW corresponden a una potencia eléctrica bruta superior a 10 GW, pero el comunicado habla de capacidad de cómputo y no publica la proporción exacta entre generación, consumos auxiliares y carga IT. No es correcto sumar simplemente las placas de las turbinas y llamar al resultado “cómputo”. Entre la central y los servidores intervienen transformación, redundancia, refrigeración y márgenes operativos.
La fórmula “ningún costo adicional para los consumidores locales” también proviene de la propia empresa. La ausencia de extracción desde la red reduce un canal de impacto, pero no responde por sí sola a preguntas sobre gasoductos, agua industrial, permisos e infraestructuras compartidas. Una evaluación completa requerirá documentos de proyecto para cada sitio y las condiciones impuestas por las autoridades competentes.
Del gas licuado a utility para la IA
Venture Global construye terminales e instalaciones para exportar gas natural licuado. La nueva tesis industrial consiste en usar esa misma capacidad de ejecución para vender potencia y espacio de cómputo adyacente. El giro se parece al que se observó entre los mineros de Bitcoin: un operador energético valoriza terrenos, instalaciones y competencias más allá de su negocio original.
La comparación no implica que Venture Global esté reconvirtiendo minas cripto. El vínculo es económico: quien controla energía despachable puede negociar con clientes de IA. Nuestro análisis sobre el capex de los data centers muestra cuánto desplazan los contratos de largo plazo el poder hacia quienes garantizan capacidad física.
La ventaja competitiva también se medirá en tiempo. El depósito ante la SEC indica entregas programadas a lo largo de 2034 y derechos de reserva con vencimientos intermedios. Si la demanda desacelera, la estructura permite pedidos graduales; si se acelera, la disponibilidad reservada puede volverse muy valiosa.
La perspectiva europea y latinoamericana
En la práctica, los acuerdos conciernen a sitios en Estados Unidos y no anuncian inversiones en Europa ni en América Latina. Para ambas regiones, la lección no es copiar automáticamente el modelo de gas off-grid, sino reconocer que los tiempos de conexión a la red condicionan la geografía del cómputo. El proyecto de Google en Finlandia entre data centers y energía nuclear muestra un modelo distinto, vinculado a la red local, la energía territorial y contratos de largo plazo. En LATAM, donde varios países dependen de hidroeléctricas con capacidad estacional limitada, la pregunta sobre dónde se instalarán los próximos data centers de IA no es retórica.
Venture Global en síntesis
Qué está confirmado y qué no
- Confirmado: acuerdos marco para hasta 16 unidades de 720 MW y una trayectoria potencial de hasta 10 GW de capacidad de cómputo.
- No indicado: clientes, sitios finales, capex total, emisiones y calendario detallado de cada unidad.
- Por seguir: pedidos efectivos, permisos, contratos con operadores de data centers y arranque de la primera generación.
La lectura de fondo
La IA está transformando la capacidad eléctrica en un producto digital antes incluso de que el data center se construya. Reservar turbinas y transformadores significa optar por una parte del crecimiento futuro. Venture Global intenta entrar en la cadena de valor desde el lado que mejor conoce: instalaciones, combustible y construcción.
Las señales concretas que hay que seguir son claras: cuántos pedidos se ejercerán efectivamente, qué clientes firmarán contratos, qué autorizaciones serán necesarias y cuánta capacidad requerirá el negocio LNG frente a los data centers. Solo entonces los 10 GW podrán pasar de techo potencial a programa industrial medible. Esa transición, si se produce, redefinirá quién controla la infraestructura de la IA en la próxima década.