Polymarket en los tribunales ya es una realidad: según una investigación del Wall Street Journal del 11 de octubre, en la plataforma se negocian contratos sobre el resultado de procesos penales estadounidenses en curso, con volúmenes de cientos de miles de dólares en dos casos, el de Lindsay Clancy y el de Tyler Robinson. Las cifras corresponden al volumen de intercambios, no a las ganancias obtenidas, y en las fuentes consultadas no queda demostrada ninguna manipulación de un jurado ni el uso de información judicial reservada: son riesgos sobre los que surgen preguntas jurídicas y de supervisión.
El Wall Street Journal no ha sido posible leerlo directamente porque la página está bloqueada para nuestras herramientas, y las cifras que le atribuimos no están verificadas en el texto original. Las hemos contrastado con las páginas de los dos mercados, consultadas el 12 de octubre, y con Salt Lake Tribune, NewsNation (a través de NetInfluencer), KUTV y Boston Globe; ninguna de estas fuentes recoge declaraciones de Polymarket. El vídeo de PBS NewsHour con el CEO de Kalshi, Tarek Mansour, trata la regulación en términos generales: la página no menciona procesos judiciales y no lo usamos como fuente sobre los dos casos.
Lo que está confirmado: dos mercados, dos procesos
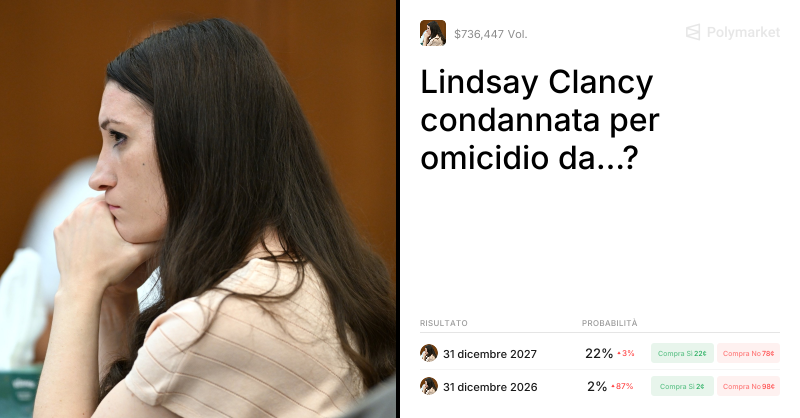
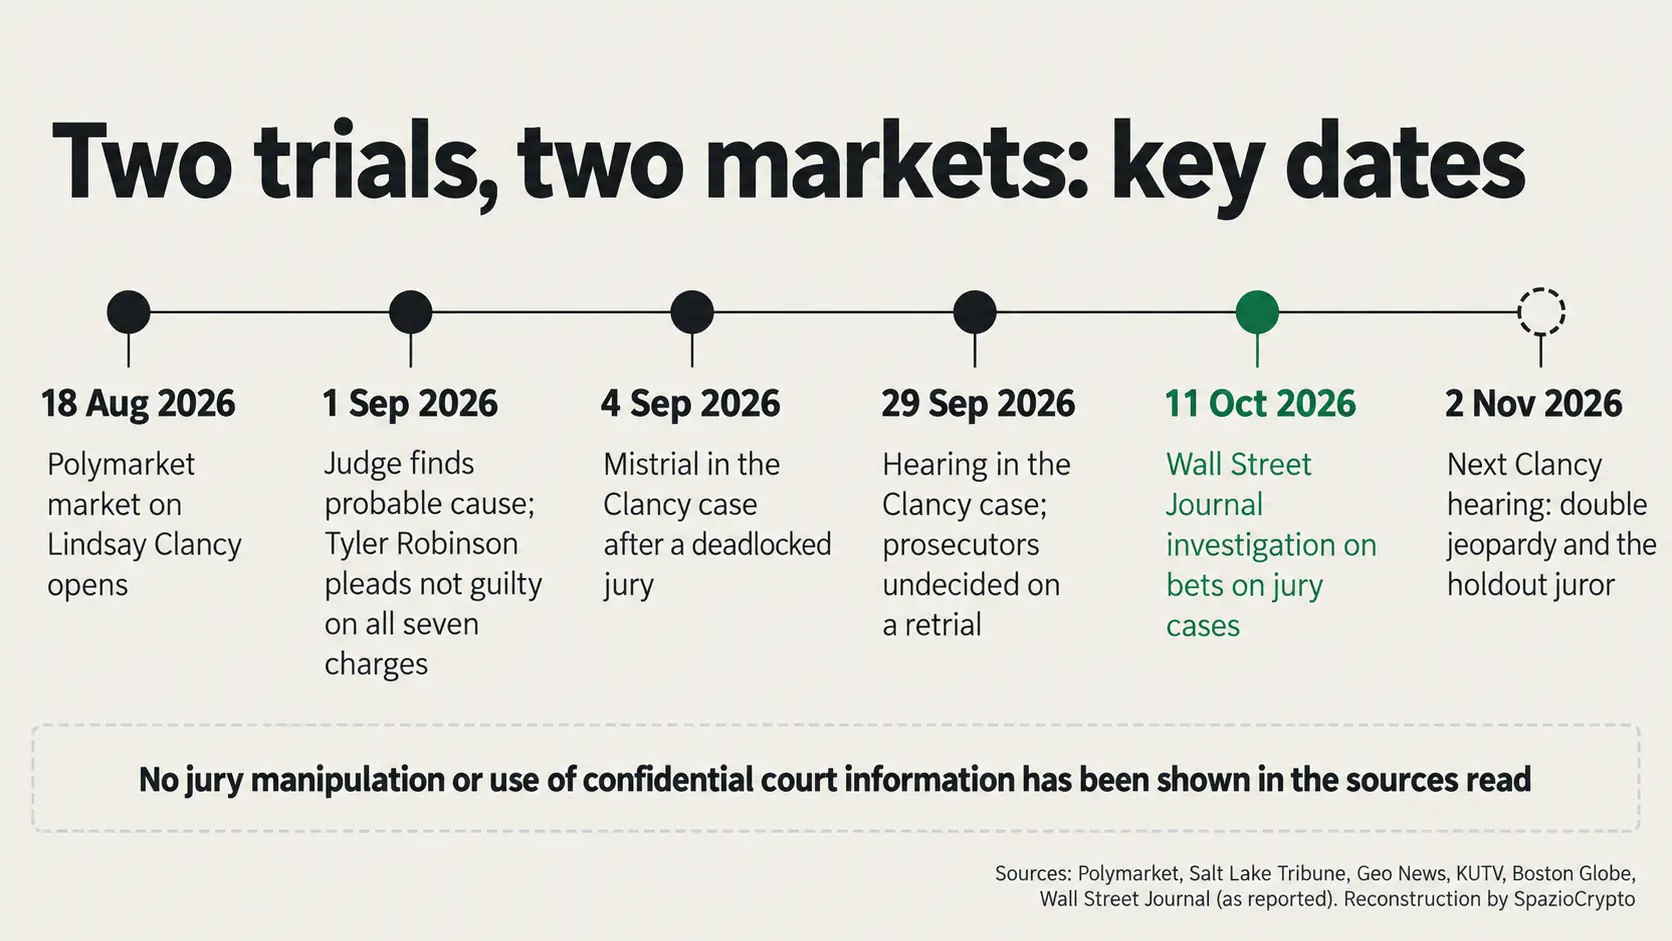
Un prediction market es una plataforma en la que se negocian contratos cuyo valor depende del resultado de un evento, tal como explicamos en nuestra guía sobre los prediction markets. En las páginas de Polymarket los dos contratos aparecen abiertos: “Lindsay Clancy convicted of murder by...?”, abierto el 18 de agosto, con vencimiento el 31 de diciembre de 2026 y el 31 de diciembre de 2027, y “Tyler Robinson convicted of homicide?”, abierto el 16 de junio. Del primero no hemos podido leer el texto completo de las reglas, porque la página no lo incluye. Para el segundo, las reglas prevén un resultado positivo si Robinson es condenado por un delito de homicidio en el proceso de Utah antes del 31 de julio de 2027, y negativo en caso de sobreseimiento o de acuerdo sin admisión de culpabilidad. Cuenta la sentencia inicial, no las apelaciones (resumen propio).
 Polymarket
Según el Wall Street Journal, en el proceso de Clancy se intercambiaron contratos por más de 100.000 dólares mientras el juicio estaba en curso y, tras el proceso concluido sin veredicto en septiembre, más de 500.000 dólares adicionales sobre la posibilidad de una futura condena. En el mercado sobre Robinson se registraban más de 300.000 dólares intercambiados antes de su declaración formal de inocencia. Las fuentes independientes apuntan en la misma dirección: el sitio GamblingHarm.org indicaba alrededor de 53.000 dólares en el mercado Clancy el 28 de agosto; NewsNation, recogida por NetInfluencer, señalaba más de 161.000 dólares apostados antes del mistrial; y Salt Lake Tribune, más de 317.000 dólares en el mercado Robinson a 1 de septiembre. El 12 de octubre, las páginas mostraban un volumen total de 736.447 dólares para Clancy y de 388.624 para Robinson, cifras que cambian de forma continua.
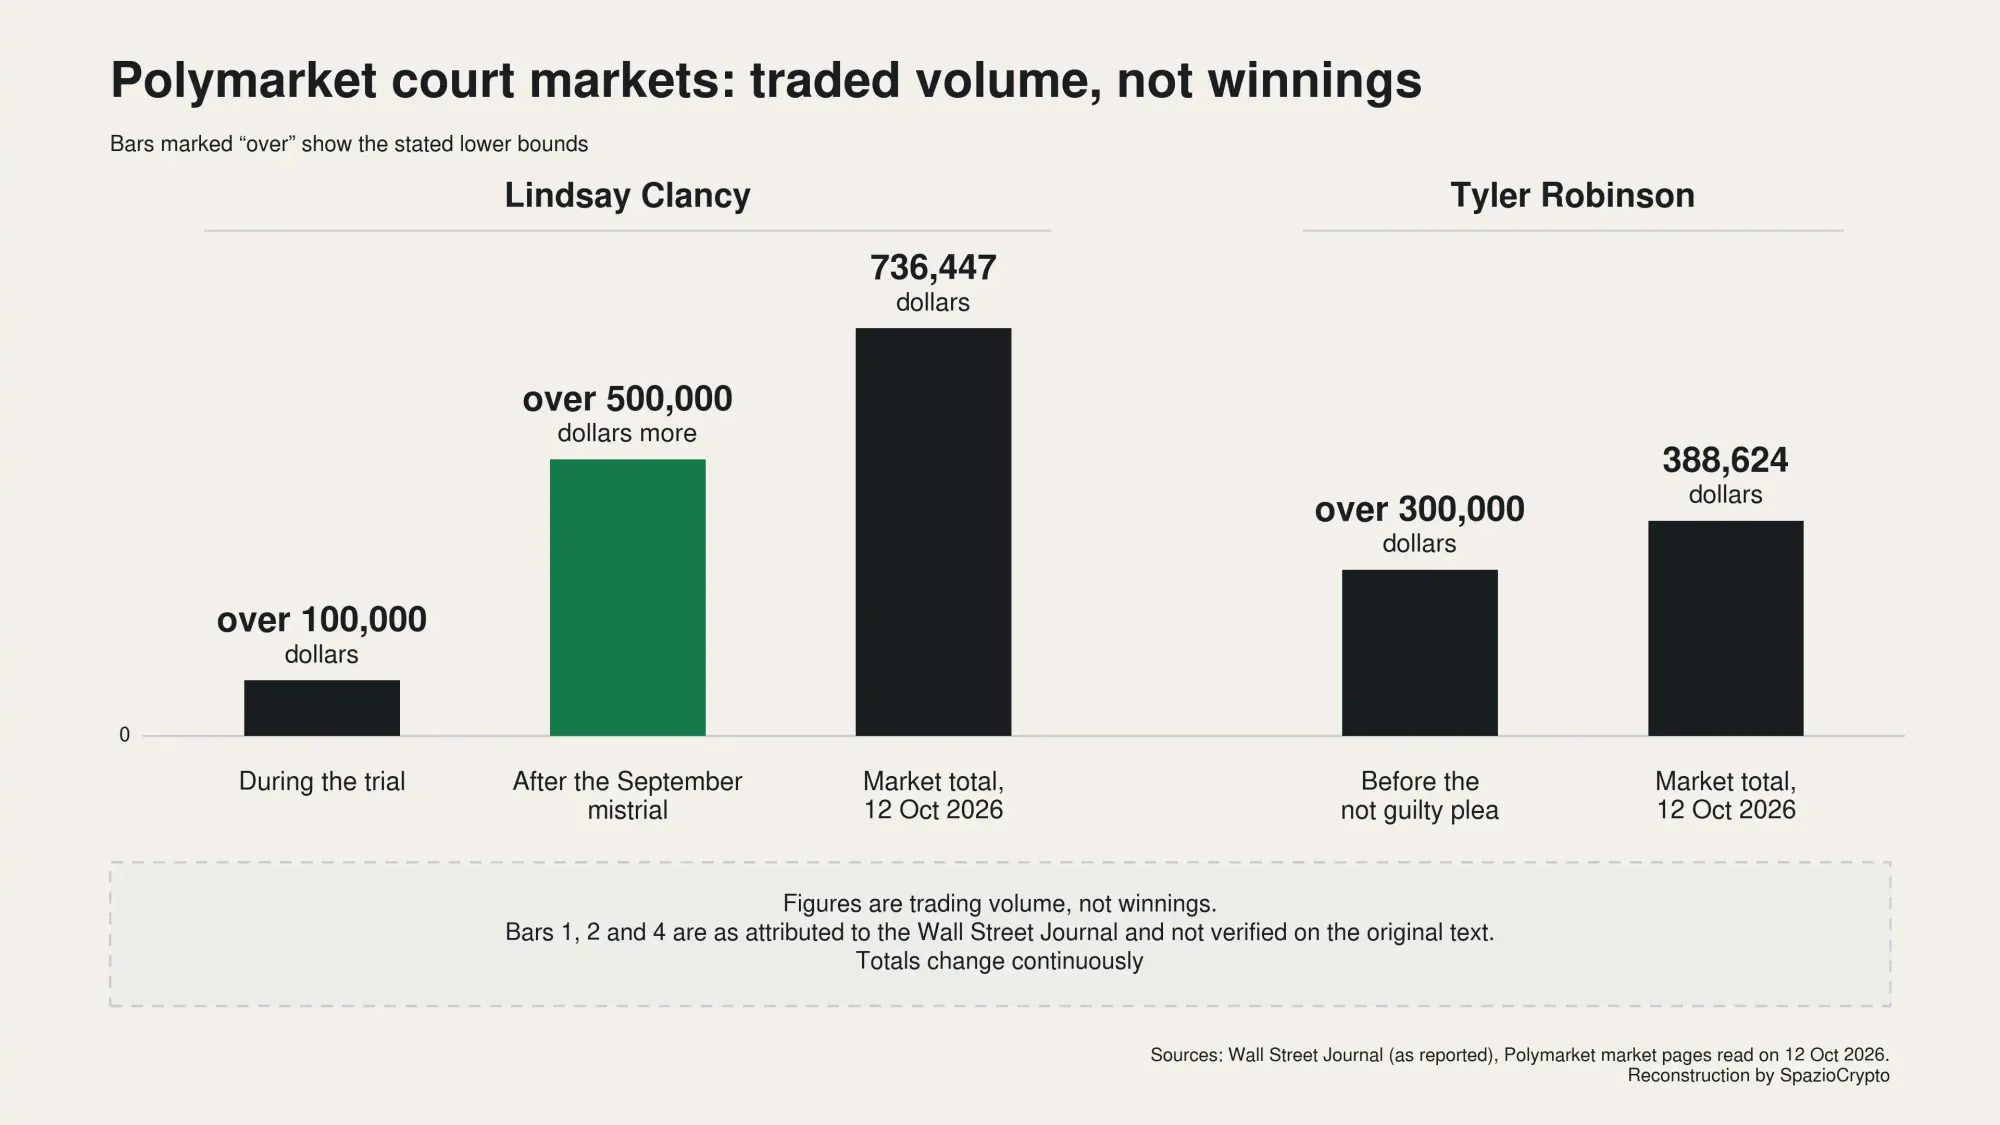
El volumen mide el valor total de los intercambios: no indica cuánto ha ganado alguien, cuántas personas han participado ni si las sumas provienen de pocos operadores que compran y venden varias veces (es una explicación propia, no un dato de las fuentes). En cuanto a importes individuales, GamblingHarm.org señala que algunos usuarios podían ganar o perder sumas de cuatro cifras, con un caso de aproximadamente 5.500 dólares en caso de condena de Clancy.
En qué punto están los dos procesos
Lindsay Clancy está acusada de la muerte de sus tres hijos en 2023 y la defensa ha apostado por la inimputabilidad por trastorno mental. El 4 de septiembre el juez declaró el mistrial porque el jurado no alcanzó un veredicto unánime; según KUTV, los jurados se habían dividido 11 a 1 a favor de un veredicto de inocencia. Un mistrial no cierra el caso: el fiscal de distrito Timothy Cruz, a 29 de septiembre, aún no había decidido si solicitar un nuevo juicio y, según informa el Boston Globe, el 2 de noviembre están programadas la audiencia sobre la solicitud de la defensa de archivar los cargos de homicidio por doble enjuiciamiento y la relativa a una investigación limitada sobre el jurado disidente, con la esperanza de que el juez fije allí una posible fecha para el nuevo juicio.
Tyler Robinson está acusado del asesinato de Charlie Kirk, ocurrido el 10 de septiembre de 2025 en la Utah Valley University. El 1 de septiembre el juez Tony Graf consideró que existían causas probables para continuar el proceso y, según Geo News, Robinson se declaró inocente de los siete cargos en su contra, entre ellos el homicidio agravado. En las fuentes consultadas no aparece una fecha para el juicio. Ambos acusados son presuntos inocentes hasta sentencia firme y aquí no entramos en el fondo de las acusaciones.
El jurados e información reservada
Los riesgos identificados en el resumen de la investigación son dos: que un jurado conozca la probabilidad de condena que le asigna el mercado y que eso influya en su percepción del caso, y que quienes tienen acceso a información judicial reservada gocen de ventaja sobre los demás participantes. Son riesgos, no hechos probados. El tema ya llegó a la sala: según el Salt Lake Tribune, la defensa de Robinson sostuvo, como recogió el juez, que las cámaras alimentan las apuestas en los mercados predictivos y que los argumentos de la audiencia podrían “mover los mercados”. El juez Graf rechazó tanto la petición de excluir las cámaras como la de mantener reservados los argumentos relativos a Polymarket.
Las valoraciones externas divergen. Prediction News, publicación especializada, define los contratos sobre juicios como un “desafío de vigilancia” porque jurados, secretarios y abogados disponen de información que los demás no tienen; la misma publicación señala que Polymarket “no tiene precedentes en el seguimiento de tribunales”: se trata de una valoración del autor, no de un hecho verificado. GamblingHarm.org escribe, por su parte, que el uso de información privilegiada “siempre es una posibilidad” pero “parece improbable” en el caso Clancy, citando la publicación de un periodista. También esto es una opinión, no una investigación, redactada con el jurado todavía en deliberación.
Queda por aclarar quién puede operar efectivamente. NewsNation, según recoge NetInfluencer, precisó que el mercado sobre Clancy no estaba disponible para usuarios con sede en Estados Unidos. No hemos verificado si esa restricción se aplica hoy a los dos contratos activos, ni si están presentes en Polymarket US.
Las reglas: qué existe y qué falta
Con un anuncio del 23 de marzo, Polymarket actualizó sus normas de integridad de mercados, que prohíben operar con información reservada sustraída, con datos obtenidos de forma ilícita y a quienes tengan “una posición de autoridad o de influencia” capaz de incidir en el resultado, según SBC Americas. En el texto que hemos leído no aparecen los mercados sobre tribunales: que esas normas apliquen a jurados y personal judicial es plausible, pero es una lectura propia que ninguna fuente confirma. En el plano federal, un aviso de personal de la CFTC del 12 de marzo, recogido por Venable, recuerda que las bolsas deben evitar contratos fácilmente manipulables, que el uso de información privilegiada está prohibido por las normas antifraude vigentes y que la CFTC puede bloquear contratos contrarios al interés público, como los relacionados con asesinatos, guerras o terrorismo. En ninguna fuente consultada consta una intervención específica sobre procesos penales. En abril, Polymarket solicitó a la CFTC autorización para devolver su bolsa principal a Estados Unidos, según Bloomberg citado por The Defiant, como explicamos en su momento; no hemos verificado el estado actual de esa solicitud.
Desde la magistratura, el 1 de mayo el grupo Fix the Court pidió al Tribunal Supremo y a la Administrative Office of the U.S. Courts que prohibieran el uso de los mercados predictivos a jueces y personal, según Courthouse News. El 7 de julio, los demócratas de la comisión de Justicia de la Cámara Jamie Raskin y Hank Johnson escribieron al director de la oficina para solicitar a la Judicial Conference una prohibición para jueces, secretarios y personal, citando entre los mercados disponibles los que tratan resultados de causas judiciales.
El uso de información privilegiada en mercados predictivos no es una hipótesis abstracta, pero los casos conocidos no guardan relación con procesos judiciales. Courthouse News recuerda que un sargento del ejército de EE.UU. fue acusado de cinco cargos federales tras apostar en Polymarket con datos vinculados a una operación militar, declarándose no culpable, una historia que reconstruimos por separado. En Kalshi, según nuestro artículo sobre los discursos de Trump, la CFTC ordenó a un ex operador del teleprompter de la Casa Blanca devolver los beneficios obtenidos apostando con conocimiento previo de los textos. Son situaciones distintas que no dicen nada sobre los jurados.
Polymarket y los veredictos: en síntesis
Qué está confirmado y qué no
- Confirmado: dos mercados abiertos sobre Clancy y Robinson, con volúmenes totales de 736.447 y 388.624 dólares al 12 de octubre según datos de Polymarket; mistrial del 4 de septiembre y audiencia del 2 de noviembre en el caso Clancy; cifras de volumen, no de ganancias.
- No indicado: pruebas de manipulación de un jurado o de uso de información reservada; declaraciones de Polymarket; accesibilidad de los contratos para usuarios de EE.UU.; el texto de la investigación del WSJ, no leído directamente.
- A seguir: audiencia del 2 de noviembre y decisión sobre el nuevo juicio de Clancy, posibles instrucciones de los jueces a los jurados sobre la exposición a los mercados, respuesta de Polymarket sobre las normas para contratos judiciales, movimientos de la CFTC y de la Judicial Conference.
¿Y en España?
El caso afecta a tribunales y normativas estadounidenses. En Italia, Polymarket está bloqueado por la ADM desde principios de julio y, según nuestro artículo del 26 de agosto, el recurso de la empresa continúa en cuanto al fondo tras retirar la solicitud urgente: Polymarket sigue bloqueado en Italia. No hemos verificado si los dos mercados son accesibles para residentes en España.
La lectura más amplia
La pregunta de fondo es si las probabilidades de mercado pueden influir en el acontecimiento que intentan predecir. Un mercado predictivo funciona como pronóstico colectivo cuando los participantes aportan información dispersa y ninguno puede cambiar el resultado: el precio condensa lo que muchos saben. Un proceso penal rompe ambas condiciones: el resultado depende de pocas personas que podrían ver el precio, y parte de la información relevante está reservada y en manos de pocos. A eso se suma el incentivo económico. Predicción, incentivo y manipulación son cosas distintas, y el ámbito judicial las concentra en un mismo punto. Es una lectura propia; no está probado que haya ocurrido.
Por eso la cuestión no se agota clasificando los mercados predictivos como instrumentos financieros o como juego de azar, el nudo que afloró en el caso Kalshi y NCPG: incluso con el marco regulatorio más estricto, queda por decidir si un contrato sobre el resultado de un proceso debe existir, bajo qué condiciones y con qué controles. Las señales concretas a vigilar son la audiencia del 2 de noviembre y la decisión sobre el nuevo juicio de Clancy, las posibles instrucciones de los jueces a los jurados sobre la exposición a los mercados, una respuesta de Polymarket sobre las normas para contratos judiciales y los movimientos de la CFTC y de la Judicial Conference. Mientras no haya pruebas de abusos, lo que está sobre la mesa es un riesgo estructural y un debate abierto, no una infracción acreditada.