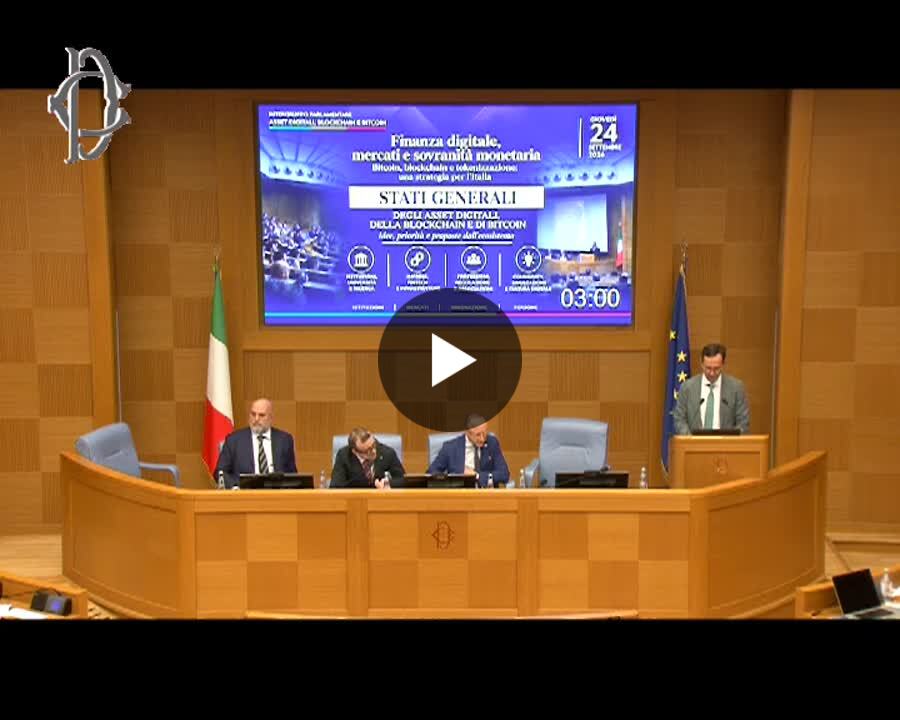
Los préstamos garantizados con Bitcoin enfrentan en Italia un obstáculo que no es técnico sino jurídico: el Código Civil no define qué es un criptoactivo ni cómo puede entregarse a un acreedor. Ese es el punto que planteó el abogado Antonio Di Giorgio, socio del bufete Annunziata & Conso, el 24 de septiembre ante la Cámara de Diputados italiana, durante el evento del Intergrupo parlamentario “Asset Digitali, Blockchain e Bitcoin”. Su intervención, “Bitcoin come bene oggetto di garanzia” (Bitcoin como bien objeto de garantía), está disponible con vídeo y transcripción junto a otros 63 contribuciones de la jornada. No es una ley ni un proyecto de ley: es una propuesta técnica presentada en un evento parlamentario.
Hemos leído la transcripción de la intervención, que dura 3 minutos y 36 segundos. Para esta parte del evento se trata de subtítulos automáticos que el propio sitio advierte pueden contener errores, por lo que las citas deben leerse con esa cautela. La página del resumen no indica la fecha de publicación de los materiales: el 10 de octubre es la fecha registrada por nuestra redacción. No hemos podido consultar las publicaciones en LinkedIn de Di Giorgio ni las del bufete, que nuestras herramientas no alcanzan.
Qué propuso Di Giorgio
Di Giorgio parte de un caso práctico afrontado en los últimos años: una financiación garantizada por criptoactivos en la economía real, del que no da detalles. La pregunta que extrae es sencilla: el reglamento europeo MiCA define el criptoactivo, pero “¿qué es un criptoactivo según el Código Civil? ¿Es un bien?”. La doctrina y la jurisprudencia, recuerda, ya lo consideran un bien, y cita también una sentencia del Tribunal Supremo penal de junio sin precisar su número. Para él no basta, porque la calificación debe provenir de la ley: “Me lo dice el Código Civil, no el intérprete de turno”.
La propuesta tiene dos pasos. El primero es reconocer en el Código Civil el criptoactivo, y el Bitcoin en particular, como bien que puede ser objeto de derechos de garantía. El segundo es una norma que establezca cómo un bien por naturaleza desmaterializado puede ser desapoderado, entregado o gravado con un derecho de prelación. Con esta base, sostiene, los intermediarios podrían ofrecer un nuevo producto, “la financiación garantizada con Bitcoin”, sin necesidad de partir de los requisitos prudenciales, la naturaleza de la institución o el reglamento contractual, y así Italia ganaría competitividad internacional.
Sobre la sentencia citada conviene ser prudentes. No sabemos si es la misma, pero una resolución de ese mes muestra cuánto depende la calificación del contexto: la n. 20740 depositada el 5 de junio, en un procedimiento por declaración infiel, según Brocardi y Edotto encuadra el bitcoin mantenido con fines de inversión dentro de los instrumentos o productos financieros, a efectos fiscales.
Por qué la prenda no se adapta fácilmente a Bitcoin
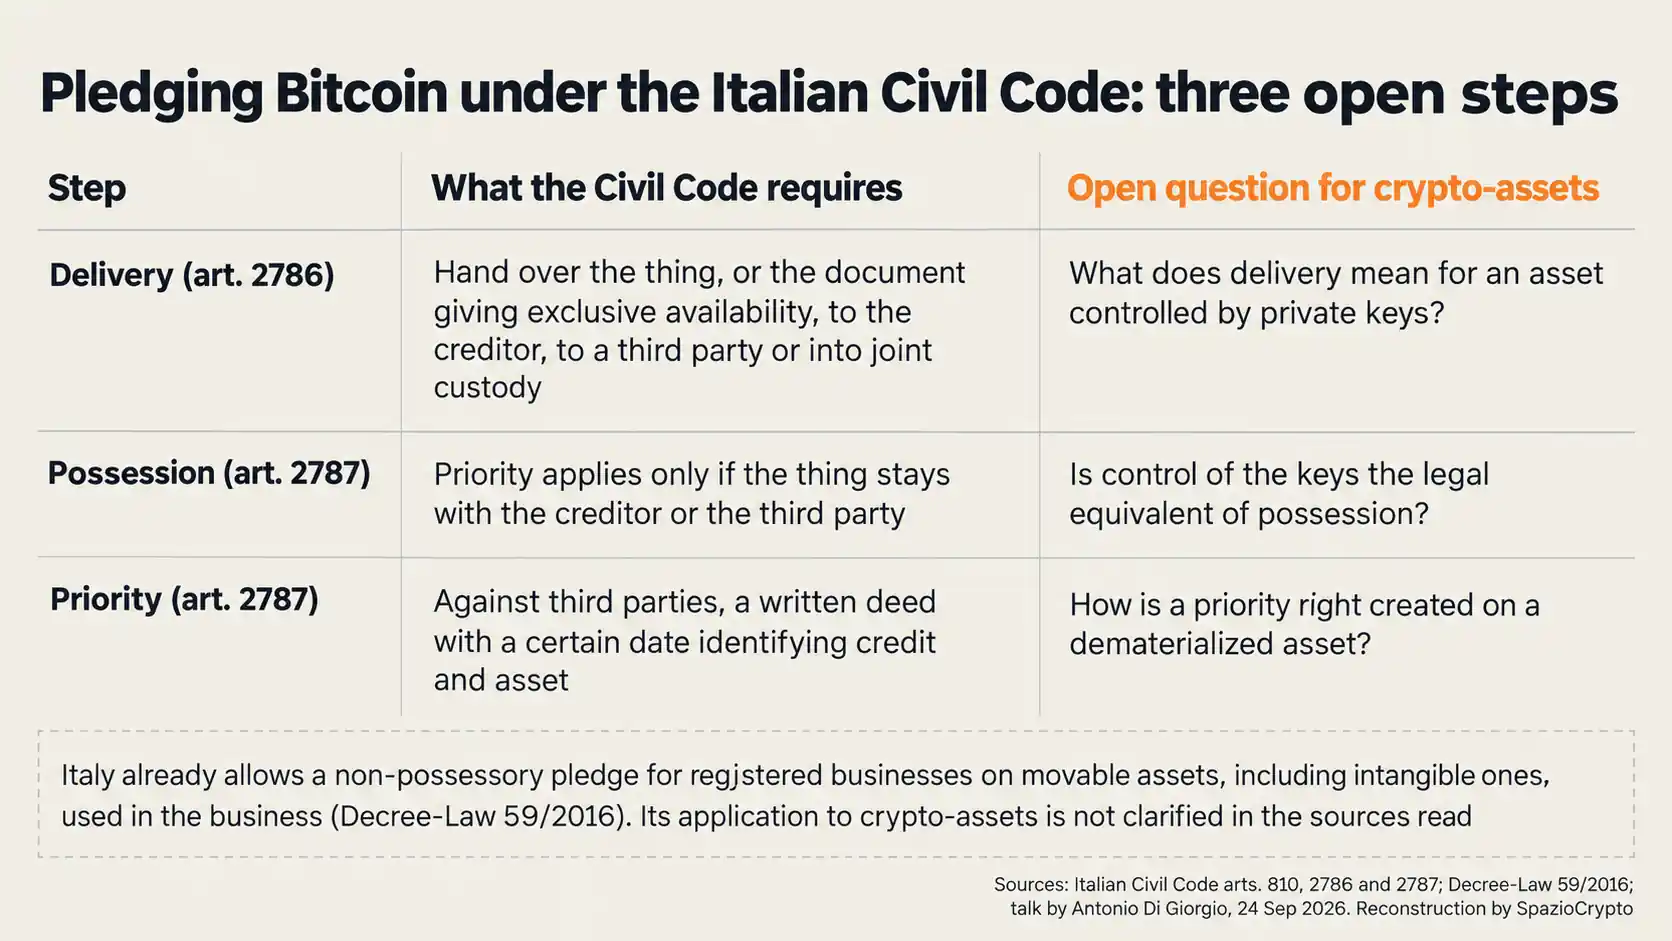
Concretamente, para entender el problema hay que partir del Código Civil italiano de 1942, y lo que sigue es nuestra explicación, no una parte de la intervención. El artículo 810 define bienes como “las cosas que pueden ser objeto de derechos”. La prenda, la garantía típica sobre bienes muebles, se constituye según el artículo 2786 con la entrega al acreedor de la cosa o del documento que confiere su disponibilidad exclusiva. Alternativamente, la cosa puede pasar a un tercero elegido por las partes o quedar en custodia de ambas, de modo que quien la da en prenda no pueda disponer de ella sin la cooperación del acreedor. El artículo 2787 añade que la prelación, es decir el derecho del acreedor a ser pagado en primer lugar sobre ese bien, solo vale si la cosa ha permanecido en posesión del acreedor o del tercero, y frente a terceros exige un acto escrito con fecha cierta que identifique crédito y bien.
Con Bitcoin no hay una cosa que entregar: existe el control de las claves privadas que permiten moverlo, como explicamos en la guía sobre custodia de criptomonedas. La custodia conjunta prevista por el artículo 2786, que impide disponer del bien sin la otra parte, recuerda de cerca a una cartera que requiere múltiples firmas para mover los fondos: es nuestra lectura, y es exactamente el tipo de equivalencia que hoy ninguna norma escribe.
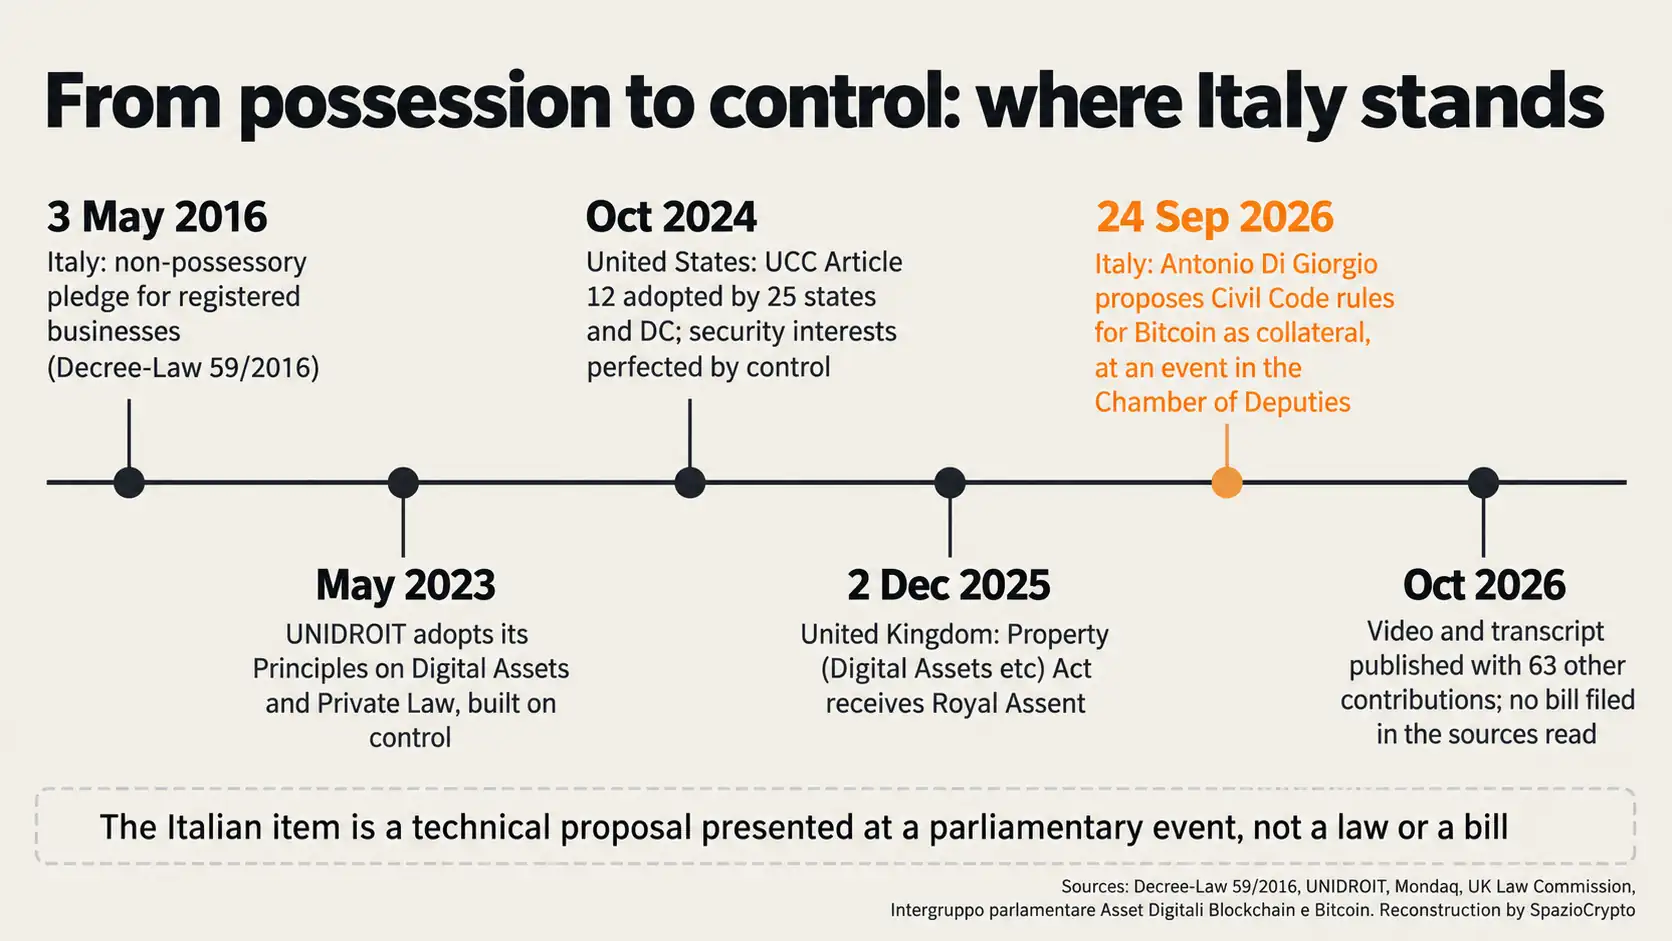
Ya existe un precedente útil. La prenda mobiliaria no posesoria, introducida por el decreto ley 59 del 3 de mayo de 2016, permite a los empresarios inscritos en el registro mercantil dar en prenda bienes muebles, incluso inmateriales, destinados al ejercicio de la empresa sin entregarlos, mediante inscripción en un registro informatizado en la Agencia Tributaria italiana. Demuestra que el desapoderamiento no es un dogma, aunque solo aplica a las empresas y a los bienes destinados a la actividad; en las fuentes consultadas no encontramos aclaraciones sobre su aplicación a los criptoactivos.
Cómo lo resuelven otros ordenamientos
El problema no es exclusivamente italiano, y en otros países la respuesta gira en torno a un concepto: el control. Los Principios Unidroit sobre activos digitales y derecho privado, adoptados en mayo de 2023, definen el activo digital como un registro electrónico “que puede ser objeto de control” (traducción propia): tiene el control quien puede obtener sustancialmente todo el beneficio, impedirlo en exclusiva a terceros y transferir en exclusiva esas capacidades. Esos mismos Principios dedican reglas específicas a la custodia y a los derechos de garantía.
En Estados Unidos, el artículo 12 del Uniform Commercial Code, en la revisión de 2022, permite al acreedor hacer eficaz una garantía sobre los llamados controllable electronic records, de los que Bitcoin es el ejemplo típico, obteniendo el control. Quien tiene el control tiene prioridad sobre quien se ha limitado al registro, y según Mondaq, en octubre de 2024 la revisión había sido adoptada por 25 estados y el Distrito de Columbia. En el Reino Unido, el Property (Digital Assets etc) Act, que recibió la sanción real el 2 de diciembre de 2025, confirma una tercera categoría de bienes personales, mientras que las recomendaciones de la Law Commission sobre garantías en criptotokens estaban aún en examen en el momento de su aprobación.
El hilo común, en nuestra lectura, es que el control sustituye a la posesión. Es precisamente lo que Di Giorgio pide definir en Italia cuando habla de cómo desapoderar, entregar y gravar con prelación un bien desmaterializado.
Qué cambiaría y qué no
Para quienes tienen Bitcoin la ventaja es clara: obtener liquidez sin vender. Vender implica también materializar una posible plusvalía, que en 2026 tributa al 33% según la normativa italiana vigente, como explicamos en la guía sobre impuestos en criptomonedas. Para bancos e intermediarios, una calificación escrita en la ley haría más predecible la solidez de la garantía frente a otros acreedores. Desde nuestra perspectiva, el tema llega en un momento en que los grandes bancos italianos ya se mueven en el terreno on-chain, como muestra el proyecto de stablecoin en euros de Qivalis con UniCredit, Intesa y BPER.
 View Profile
Tres cosas, sin embargo, no cambiarían. La primera: un préstamo en euros garantizado con Bitcoin es distinto al préstamo de criptoactivos, materia que el MiCA deja fuera de su ámbito. La ESMA, en una respuesta del 18 de junio, recordó que el reglamento “no aborda” el préstamo y la toma en préstamo de criptoactivos (traducción propia) y fijó expectativas para los proveedores de servicios que lo ofrezcan, desde el consentimiento explícito de los clientes hasta la información sobre riesgos. La segunda: el valor de la garantía oscila con el precio, y la gestión de ese riesgo sigue dependiendo de los contratos. La tercera: las reglas para operar son las mismas, y como hemos explicado, el MiCA por sí solo no es suficiente para acceder al mercado italiano, mientras que los requisitos prudenciales de la banca, que el propio Di Giorgio menciona, siguen siendo competencia europea. Más vínculos entre cripto y finanzas tradicionales implican también más canales de contagio, el riesgo sobre el que acaba de advertir la ESMA.
Bitcoin como garantía: resumen
Qué está confirmado y qué no
- Confirmado: intervención del 24 de septiembre en la Cámara, disponible en vídeo y transcripción junto a otros 63 contributos; propuesta de calificar los criptoactivos como bienes en el Código Civil y de regular entrega, desposesión y prelación.
- No indicado: un texto normativo o proyecto de ley; los detalles del caso práctico citado; los datos de la sentencia del Tribunal de Casación mencionada; la fecha de publicación en la página del acta.
- A seguir: el expediente del Intergrupo y la fase prevista para 2027, eventuales proposiciones de ley, la respuesta de bancos e intermediarios, la evolución de las normas europeas sobre préstamo de criptoactivos.
En qué punto se encuentra
El Intergrupo, presidido por el diputado de Fratelli d'Italia Marcello Coppo y respaldado por una mesa técnica coordinada por Antonio Annino, presenta el evento del 24 de septiembre como “la primera gran restitución pública” del trabajo realizado: las propuestas maduras se llevarán progresivamente al debate institucional, las demás se profundizarán, y una nueva fase está prevista para 2027. Sobre esa jornada habíamos anticipado los 14 grupos de trabajo y la estrategia en preparación.
La propuesta sobre garantías es de Di Giorgio, no una posición formal del Intergrupo. En el grupo de trabajo sobre legislación y simplificación normativa, Stefano Capaccioli explicó que el primer documento propone modificar el Código Civil con una definición positiva de criptoactivos, aunque el grupo aún no tiene una postura compartida; en la intervención del grupo dedicado a bancos, fundaciones bancarias y fondos de pensiones, el tema de las garantías no aparece. En las fuentes consultadas no consta ningún texto depositado en el Parlamento.
Annunziata&ConsoLa lectura de fondo
El problema es tan antiguo como el crédito: quien presta quiere saber qué puede tomar si el deudor no paga, y con qué prioridad sobre los demás. El Código Civil responde con la entrega y la posesión, categorías pensadas para las cosas físicas. Que Bitcoin es un bien que se controla con una clave y que no puede sostenerse en la mano. Ordenamientos como el estadounidense y el británico, junto a los principios Unidroit, han optado por plasmar la regla del control en la norma escrita; en Italia la respuesta queda hoy a cargo de la interpretación jurídica. Desde nuestra perspectiva, esa incertidumbre tiene un coste real: un acreedor que no confía en la solidez de la garantía presta menos, o a un precio más elevado.
Por eso la propuesta de Di Giorgio, aunque se trate de una intervención de pocos minutos en un evento y no de un acto parlamentario, toca un punto que interesa a bancos, empresas y tenedores de Bitcoin. Las señales que hay que seguir son concretas: si el Intergrupo incluirá la propuesta en su expediente, si el grupo sobre legislación llegará a una posición compartida sobre la definición en el Código Civil, si se presentará un texto formal y si bancos e intermediarios mostrarán interés por el producto. Mientras esos pasos no se materialicen, sigue siendo una idea bien argumentada, no una norma.