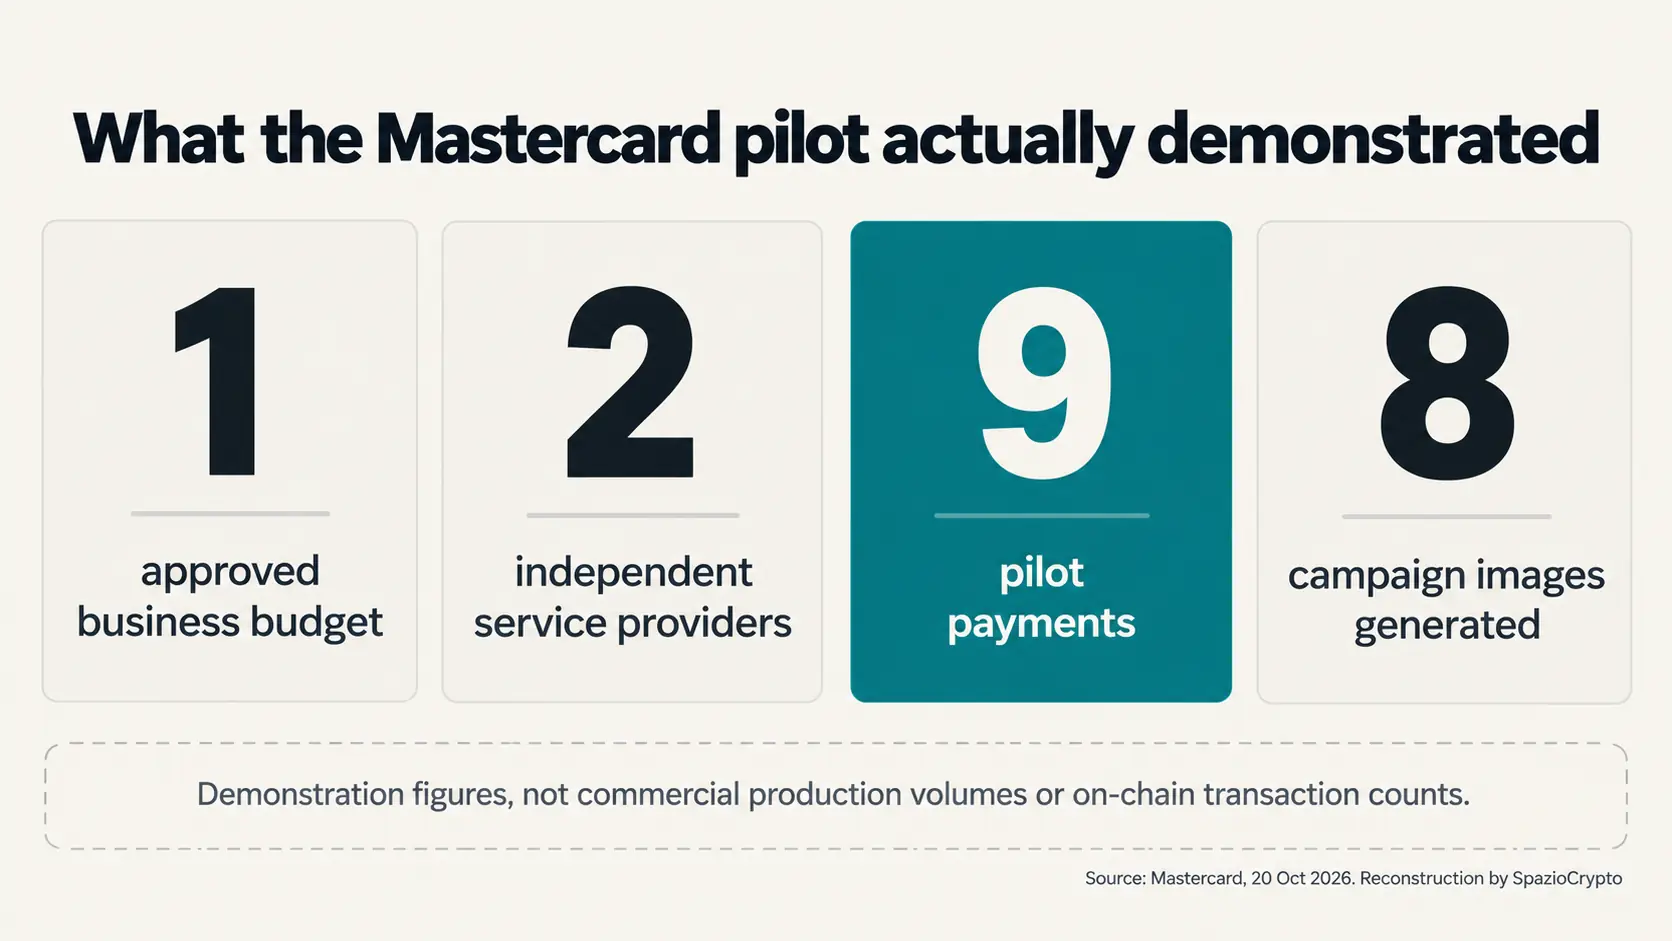
Agent Pay for Machines de Mastercard permite a un agente de inteligencia artificial comprar servicios digitales respetando un presupuesto aprobado por la empresa. El 20 de octubre de 2026, durante Cloudflare Connect, Mastercard mostró un caso concreto: un agente adquirió una investigación en redes sociales y la producción de ocho imágenes para una campaña, completando nueve pagos hacia dos proveedores distintos bajo una única autorización.
No se trata del lanzamiento comercial generalizado de un nuevo método de pago. El producto había sido presentado el 10 de junio de 2026; la actualización del 20 de octubre cubre la demostración operativa y la primera disponibilidad de APIs, documentación y entorno de prueba para desarrolladores. Esa es la novedad, y también el límite dentro del cual hay que interpretarla.
La demostración: una campaña, dos proveedores, nueve pagos
El caso presentado por Mastercard utiliza Hype, una agencia que emplea agentes de IA en su trabajo. El encargo demostrativo consiste en diseñar una campaña para el lanzamiento de una barrita proteica. El agente identifica dos servicios distintos: AIsa para la investigación en redes sociales y Cloudflare AI Gateway para generar imágenes de la campaña. Hype aprueba el financiamiento y limita la actividad a una tarea y un importe predefinidos.
A partir de ese momento, el software puede solicitar servicios sin abrir una cuenta dedicada para cada proveedor. Mastercard describe nueve pagos en total hacia dos operadores independientes y ocho imágenes producidas en la segunda fase. Estos números corresponden al pilot mostrado por la empresa: no son una estadística del uso global del sistema, no miden volúmenes económicos y no demuestran que miles de empresas ya estén utilizando la tecnología.
El valor del test radica en la continuidad del flujo. La agencia autoriza el presupuesto, el agente elige recursos externos, verifica el precio solicitado y avanza hasta completar el encargo. Para cada servicio individual adquirido no es necesario solicitar una nueva aprobación humana, siempre que se mantenga dentro de los límites establecidos.
Cómo funciona un pago sin checkout
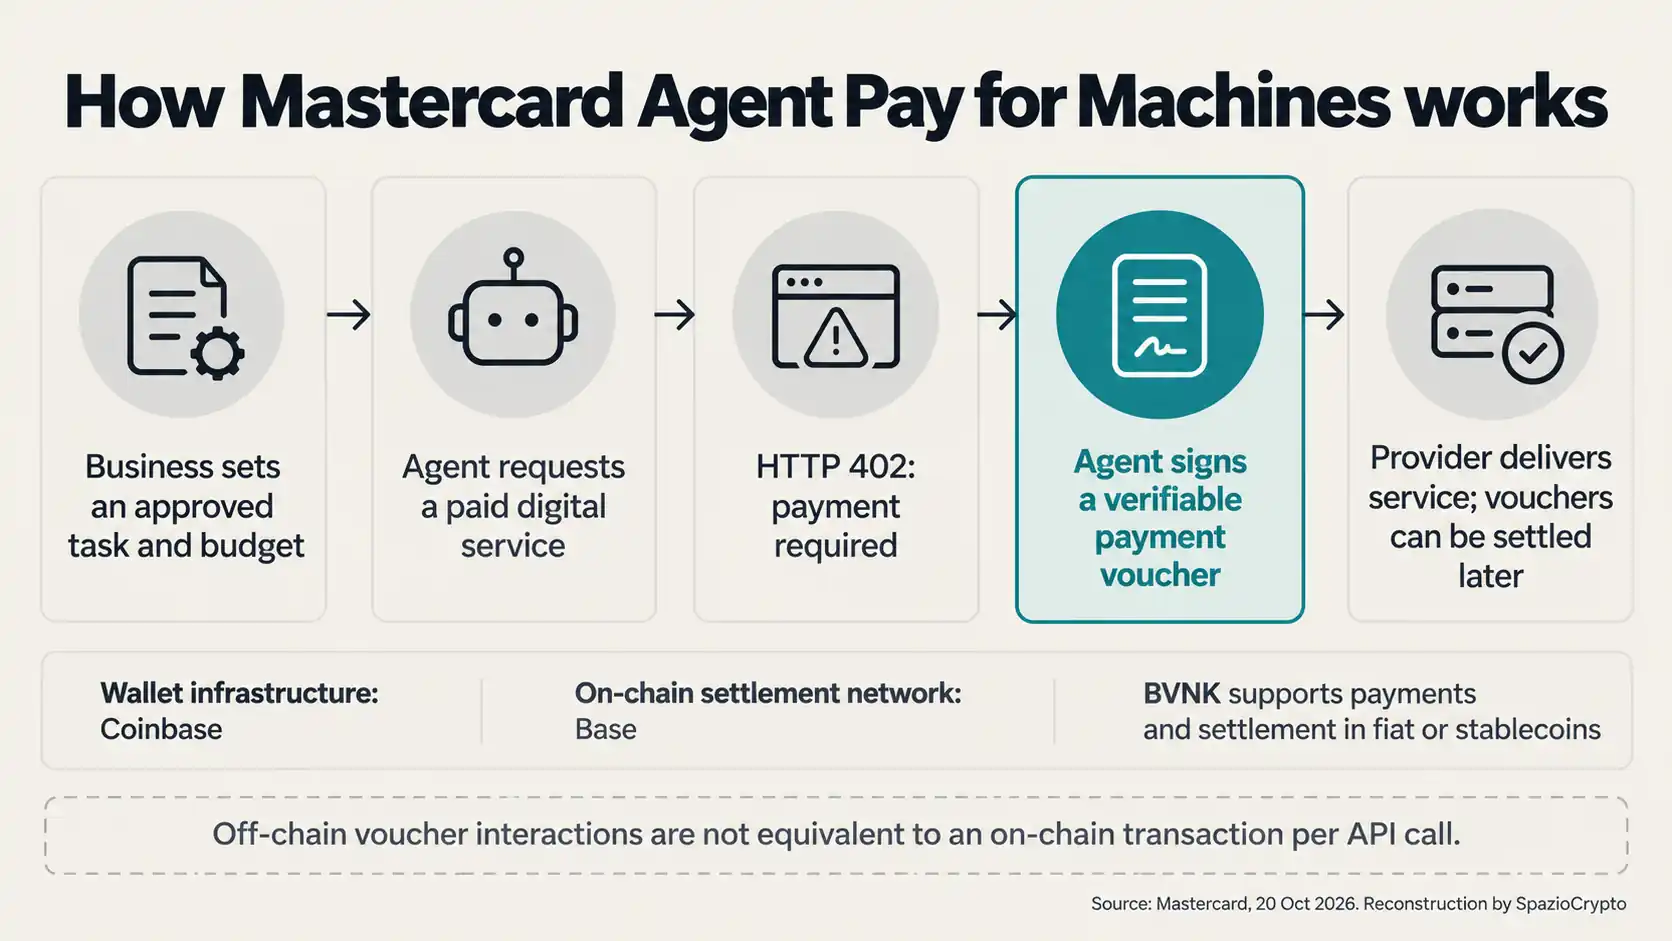
El mecanismo retoma x402, un protocolo abierto que utiliza la respuesta HTTP “402 Payment Required”. Cuando el agente intenta usar un servicio de pago, el proveedor puede responder con la solicitud de pago. El agente prepara entonces un voucher digital firmado que acredita el compromiso de pagar dentro de los límites recibidos. El proveedor verifica el voucher y entrega el recurso solicitado.
La particularidad explicada por Mastercard es que estas interacciones pueden ocurrir fuera de la blockchain, a la velocidad de las solicitudes de software habituales. Los vouchers pueden ser recopilados y presentados posteriormente para la liquidación. El agente no tiene que esperar la confirmación on-chain de cada llamada individual para continuar con el trabajo, al menos en el modelo ilustrado.
Esto separa tres momentos que con frecuencia se confunden: autorización previa del titular del presupuesto, entrega inmediata del servicio y liquidación financiera posterior. La primera fase define quién puede gastar y cuánto. La segunda permite al proveedor verificar una promesa de pago firmada. La tercera transfiere efectivamente el valor a través de los actores designados.
SpazioCrypto ya había descrito los pagos autónomos vía x402 en el proyecto Visa, Coinbase y Nevermined. La novedad del 20 de octubre no es la invención del protocolo, sino la combinación mostrada por Mastercard entre vouchers firmados, control del presupuesto y liquidación diferida dentro de un pilot completo.
Qué hacen Coinbase, Base y BVNK
La demostración involucra varios niveles técnicos, cada uno con un rol indicado en el comunicado. Coinbase Developer Platform proporciona la infraestructura de wallet utilizada para financiar al agente. Base pone a disposición la red sobre la que puede producirse la liquidación on-chain. BVNK actúa como wallet del agente y utiliza Mastercard Global Money Platform para gestionar pagos y liquidaciones en ambas direcciones, en moneda tradicional o en stablecoin.
Esto no significa que los nueve pagos hayan sido registrados individualmente en Base. Mastercard describe de forma explícita vouchers fuera de cadena y una liquidación on-chain posterior. Sin datos públicos sobre las operaciones individuales, no sería correcto presentarlos como nueve transacciones blockchain independientes ni atribuirles un volumen en USDC, USDT u otros tokens.
En el modelo ilustrado, el proveedor puede recibir el valor en la moneda, el token o el canal que prefiera. Ese es uno de los aspectos prácticos de la colaboración: el servicio adquirido no tiene que ser necesariamente facturado y liquidado en el mismo activo con el que se financia el wallet del agente. Para empresas latinoamericanas que ya operan con stablecoins como USDC para pagos transfronterizos, este esquema resulta familiar.
El rol de AIsa es particularmente directo: la empresa proporciona la investigación que el agente adquiere. SpazioCrypto ya había reconstruido la inversión de Tether en AIsa y los controles de gasto para agentes de IA. En este nuevo test, el hecho documentado no es un financiamiento adicional ni una nueva stablecoin, sino la participación de la plataforma como proveedor pagado dentro del flujo demostrativo.
El control real es el mandato de gasto
Básicamente, un agente que dispone de un wallet no es automáticamente un sujeto autorizado para adquirir cualquier recurso. Por eso Mastercard describe la capacidad de gasto como una cuestión de permisos, no solo de tecnología de transferencia. La empresa debe poder definir el trabajo, el límite económico y las condiciones dentro de las cuales el software puede ejecutar órdenes.
Un voucher firmado permite al proveedor verificar que la solicitud proviene del proceso previsto. No resuelve por sí solo todos los problemas posibles: un agente puede seleccionar un servicio equivocado, interpretar mal un precio o utilizar un proveedor no deseado aunque permanezca dentro de un umbral monetario. Se necesitan también políticas de acceso, controles sobre los destinatarios y trazabilidad de las llamadas.
Mastercard presenta una solución que aún debe ser ampliamente probada en contextos reales. El comunicado no reporta tasas de error, disputas, costos unitarios ni datos independientes sobre el rendimiento. Los nueve pagos del pilot demuestran el comportamiento descrito en la demostración corporativa, no la fiabilidad económica del sistema a escala comercial.
Qué cambia con el acceso anticipado
La actualización del 20 de octubre pone a disposición de los desarrolladores las primeras APIs para quienes compran y quienes venden servicios a través de Agent Pay for Machines, junto con toolkits, sandbox y documentación. No es necesario presentar este paso como la primera existencia del producto: Mastercard lo había anunciado el 10 de junio con el respaldo de más de treinta operadores del sector de pagos y tecnología, según el comunicado oficial de la empresa.
El acceso anticipado permite probar integraciones sin confundir la fase de desarrollo con una plataforma ya lanzada globalmente. Quedan por aclarar la disponibilidad geográfica, las modalidades comerciales, los precios, las condiciones de admisión, la gestión de errores y las reglas de responsabilidad aplicables a los distintos participantes. En el contexto de América Latina, donde el CNMV y las autoridades de cada país regulan de forma distinta los servicios de pago digital, estas definiciones pendientes tienen un peso concreto.
El caso también es distinto de los instrumentos de AWS, Coinbase y Stripe para pagos autónomos en x402. Esa arquitectura describe otra integración del protocolo; aquí el elemento específico es el voucher verificable y diferible desarrollado por Mastercard. Ambos proyectos demuestran que un protocolo común puede conectarse a infraestructuras de pago diferentes, sin que eso las vuelva intercambiables.
Confirmado: Mastercard presentó el 20 de octubre un pilot con nueve pagos, dos proveedores y un presupuesto aprobado. Abrió el acceso anticipado a las APIs para desarrolladores. Coinbase, Base, BVNK, AIsa, Cloudflare y Hype tienen roles descritos en el flujo.
No indicado: valor de los nueve pagos, número de clientes comerciales, tasas de error, precios del producto, países de disponibilidad y distribución de la liquidación entre moneda tradicional y stablecoin.
A seguir: pruebas independientes, aplicaciones en producción con clientes nombrados e información sobre responsabilidades, disputas y controles de las autorizaciones.
La lectura más amplia
La conclusión de SpazioCrypto es que el paso decisivo para el comercio entre agentes no es depositar dinero en un wallet, sino transformar un mandato humano en permisos verificables por otros sistemas. El pilot de Mastercard separa la aprobación inicial de los muchos pequeños pagos necesarios para completar una tarea. En esa separación reside la novedad técnica que la demostración hace concreta.
El test deja abierta la pregunta más importante para cualquier empresa: ¿cómo se gestionan errores, proveedores desconocidos y transacciones disputadas cuando un agente puede adquirir varios servicios en pocos segundos? El acceso anticipado permitirá a los desarrolladores explorar estos aspectos, pero la prueba de madurez requerirá datos sobre operaciones comerciales efectivas, no solo un pilot exitoso.
Fuentes
- Mastercard, demostración y apertura de Agent Pay for Machines Early Access, 20 de octubre de 2026.
- Mastercard, anuncio original de Agent Pay for Machines, 10 de junio de 2026.
- Mastercard, página oficial del programa de acceso anticipado.